この記事のポイント
- 米国債の買い時は金利動向と為替レートが判断基準となるが、どちらも先行きを正確に予測するのは困難なため、目先の変動に惑わされず長期的な視点で構えることが大切である
- 利回りのピークを狙いすぎて好機を逃すなどの失敗を防ぐため、複数の満期を組み合わせる「ラダー型運用」や、NISAが使える「債券型投資信託」での積立による分散が有効である
- 自身に適したタイミングや運用プランはライフプランにより異なるため、一人で市場動向を分析するだけでなく、客観的なアドバイスをくれるIFA等の専門家の活用もおすすめ
「将来のために手堅く資産運用を始めたいけれど、株のように価格が大きく上下する投資は少し怖い……」
「物価上昇や円安が進むなか、日本円だけで貯金をしておくのは目減りしそうで不安……」
昨今の経済環境の変化から、日本の預貯金と金利水準を比較しながら、米政府が発行する「米国債」を運用の選択肢として検討する人が増えています。
しかし、いざ米国債を買おうと思っても、「今が自分にとって良いタイミングなのだろうか?」「将来もし円高になったら損をしてしまうのでは?」と不安になり、一歩を踏み出せずにいる方も多いのではないでしょうか。
この記事では、投資初心者の方に向けて、米国債の「買い時」を判断するための基準、為替の影響、購入時に陥りがちな失敗例、そしてリスクを抑えて購入を検討するための重要なポイントを分かりやすく解説します。
「債券投資に興味がある!」そんな方へ
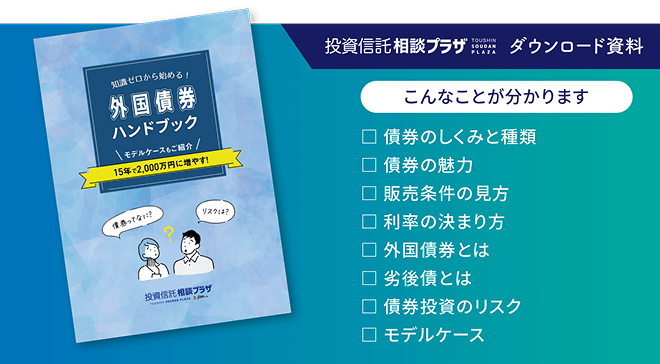
債券のしくみや魅力、実際の活用例などをまとめたハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!
米国債の「買い時」を判断するための2つの基準:金利と為替
米国債の買い時を考えるうえで注目したい基準は、大きく分けて「米国の市場金利」と「為替レート」の2つがあります。それぞれの判断基準をどのように捉えればよいのか、具体的に見ていきましょう。
基準①:米国の「市場金利」の動き
債券の価格と市場金利には、「金利が上がると債券価格が下がり、金利が下がると債券価格が上がる」という逆の相関関係があります。
この仕組みを念頭に置くと、金利サイクルのどの局面を狙うかによって、「買い時」の捉え方が変わってきます。代表的な2つのタイミングを見てみましょう。
1. 市場金利が上昇したとき(高い利子や、満期時の値上がりを狙う)
米国の利上げなどにより市場金利が上昇する局面は、債券の「買い時」の一つです。
市場金利が上がると、新しく発行される債券の利率が高くなります。一方で、すでに流通している既存の債券は相対的に魅力が薄れるため、買い手がつきにくくなり価格が下落します(※価格が額面を下回る状態を「アンダーパー」と呼びます)。
債券は発行時に決まった利率が満期(償還)まで変わらないため、高利率の債券を買えば高い利子を定期的に受け取れます。
一方、価格が下落した既存の債券を安く買った場合は、満期時に額面金額(100%)で払い戻されるため、購入価格との差額による「値上がり益(償還差益)」を得ることができます。
つまり、金利上昇時の債券投資は、「高い利率で毎年の利子を多く受け取るか」、それとも「利率は低くても、安く買って満期時の値上がり益を狙うか」の選択になります。
どちらが正解ということはなく、投資の目的やお好みで選んで問題ありません。ちなみに米国債には、毎年の利子が出ない代わりに、満期時の値上がり益だけを大きく狙える「ゼロクーポン債(割引債)」というタイプも用意されています。
2. 利下げが予想されるとき(価格上昇による途中売却益を狙う)
将来的に米国が利下げ(金利低下)に転じる局面も、もう一つの「買い時」のタイミングです。
市場の金利が低下すると、すでに発行されている「高い金利が約束された債券」の価値が高まり、債券価格が上昇します。
そのため、満期(償還)まで待たずに途中で売却して「値上がり益(途中売却益)」を得たいと考えている場合は、利下げが本格化する前(金利が高止まりしている時期)に購入しておくのが適したタイミングの一つと言えます。
基準②:「為替レート(米ドル/円)」の動き
米国債は米ドル建てで取引されるため、多くの方が「なるべく円高のときに買い、円安のときに売りたい」と考えます。しかし、為替レートを意識した買い時には、初心者が押さえておくべき現実的な視点があります。
円高・円安のタイミングを正確に見極めるのは難しい
為替相場は各国の経済指標や政治情勢など、多くの要因が複雑に絡み合って動くため、プロの投資家であってもその値動きを正確に予測することは極めて困難です。
「さらにドルが安く買えるタイミング(円高)を待とう」と様子を見ているうちに、米国の金利が下がってしまうことがあります。米国の金利が下がると、新しく発行される債券の利率(もらえる利子)も低くなってしまいます。
為替の有利さを追求しすぎるあまり、結果として「高い利子が得られる有利なタイミング(好条件での運用機会)」を逃してしまうことも少なくありません。
長期間の運用ほど「為替の損益分岐点(円高抵抗力)」は有利になる
外貨建ての米国債を保有する際、受け取る「利子」が為替のマイナス(円高による損失)をカバーしてくれるため、一定水準までの円高であれば、円換算での元本割れを防ぐことができます。この仕組みを「円高抵抗力」と呼びます。
どれくらいの円高まで耐えられるのか、具体的なシミュレーションで確認してみましょう。
- 購入時の為替レート:1米ドル = 150円
- 投資元本:10,000米ドル(日本円での投資額:1,500,000円)
- 利率(年率):4.00%(利付債・3年満期)
- 3年間の税引き後利子総額(※税率20.315%で計算):約956.22米ドル
- 満期時の受取総額(元本+税引き後利子):10,956.22米ドル
この場合、3年後の満期時に円建てで元本割れしないための損益分岐点(為替レート)は、以下の式で求められます。
1,500,000円 ÷ 10,956.22米ドル ≒ 136.91円
つまり、購入時に1ドル=150円だった為替レートが、3年後の満期時に1ドル=136.91円まで円高(13円以上もの円高)に進んだとしても、3年間に積み上がった利子のおかげで、円建てでの元本割れを回避できる計算になります。
※上記はあくまでシミュレーションであり、実際の運用成果を保証するものではありません。また、実際の取引では為替スプレッド等のコストが発生するため上記の損益分岐点はあくまで一定の前提に基づく試算値となります。
※実際の適用利率は市場環境により変動するため、保証されるものではありません。
このように、保有期間が長ければ長いほど「為替の損益分岐点」は低くなり、円高に対する抵抗力は強まります。為替の一時的な動きに過度に一喜一憂せず、長期的な視点で構えることが大切です。
「資産運用を体系的に学びたい!」そんな方へ
私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!
※2017年10月~2026年1月 Fan調べ
\ SBI証券 共催・楽天証券 協賛 /
米国債の購入時によくある3つの失敗事例
米国債への投資を検討する際、初心者が陥りがちな代表的な失敗パターンを3つご紹介します。
失敗例①:より高い金利のタイミングを狙いすぎて時期を逃す
「米国の金利がもっと上がってから買おう」とタイミングを待ちすぎた結果、金利のピークを過ぎて低下局面に突入してしまい、納得できる水準で購入する機会を失ってしまうケースです。
相場の底や天井を狙うのは困難です。ご自身の目標利回りやライフプランに合う金利水準であれば、そこを「自分にとっての買い時」と捉えるのが賢明です。
失敗例②:目先の金利の高さだけに目を奪われリスクを見落とす
「金利が高い債券が良い」という点だけに囚われ、比較的低リスクとされる米国債を検討していたはずが、安易に新興国の高金利国債などに手を出してしまうケースです。
新興国債券は急激な為替変動やカントリーリスクがあり、想定外の不利益を被る可能性があります。市場環境や発行体の信用状況によってリスクの度合いは異なるため、まずは信用力が比較的高いとされる米国債のような投資適格水準の商品を中心に検討するとよいでしょう。
失敗例③:手元の資金のすべてを一度に投資してしまう
まとまった退職金や余剰資金を、一つのタイミングで一度に全額投資してしまうケースです。
購入直後に想定以上の急激な円高や、さらなる市場金利の上昇(債券価格の下落)が起こった場合、精神的な不安から冷静な判断ができなくなり、中途売却して損失を確定させてしまう原因になります。
「ネット証券で資産運用を始めたい・見直したい」そんな方へ
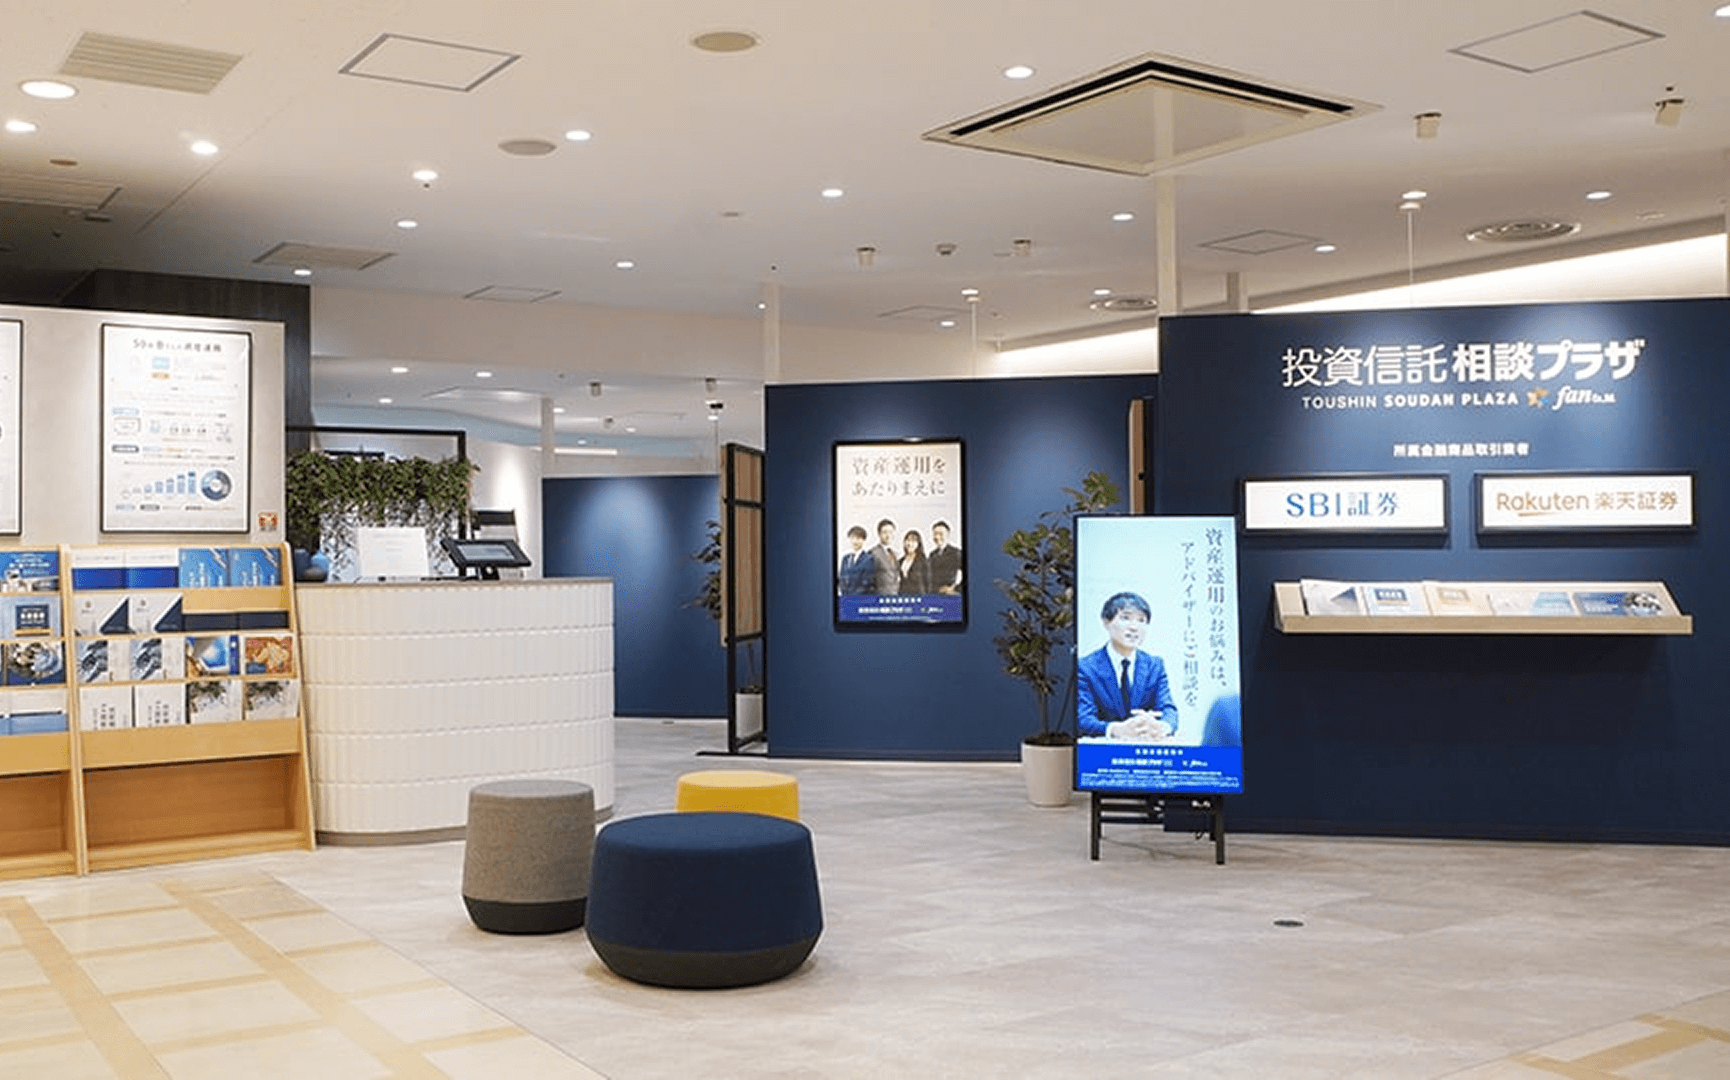
投資信託相談プラザ -近鉄あべのハルカス店
私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。
米国債を購入する際の2つのポイント
購入タイミングの偏りによるリスクを和らげ、安定的な資産形成を目指すために、購入時に知っておきたい実用的なポイントを2つご紹介します。
ポイント①:満期の異なる債券を組み合わせる「ラダー型運用」
「ラダー(はしご)型運用」とは、満期(償還日)が異なる複数の債券を、ほぼ同額ずつ組み合わせて保有する投資手法です。
例えば、3年満期、5年満期、7年満期の米国債を均等に購入します。3年満期の債券が償還を迎えたら、その資金をその時点での新たな長期債券に再投資します。
これを繰り返すことで、特定の時期の金利や為替に資産全体が縛られるリスクを分散し、計画的に利子を積み上げることができます。
ポイント②:NISAも活用できる「債券型の投資信託」での積立投資
日本の税制上、個別の米国債を直接購入する場合はNISA(少額投資非課税制度)の対象外となります。しかし、米国債などを主な投資対象とする「債券型の投資信託」であれば、NISAの成長投資枠を利用して非課税で投資することが可能です。
毎月一定額をコツコツ買い付ける積立投資(ドルコスト平均法)を活用すれば、購入時期が自動的に分散され、為替や金利のブレを平準化する効果も期待できます。
ただし、債券型の投資信託を活用する際には注意したい点もあります。個別の米国債とは異なり、保有期間中に通常の利子を直接受け取ることは基本的にできません。多くの場合、利子はファンド内で自動的に再投資され、将来的な基準価額の上昇(資産成長)を目指す仕組みとなっています。
そのため、ご自身の目的に応じて以下のように使い分けるのがポイントです。
- 利子を定期的に受け取りたい場合 → 個別の米国債(利付債)
- 将来的な資産の成長や、NISAの活用を重視したい場合 → 債券型の投資信託
【投資信託相談プラザの視点】買い時は「あなたのライフプラン」によって変わる
米国債がどれほど信用力の高い魅力的な資産であっても、「市場のタイミング」ばかりを追いかける投資はおすすめできません。
市場の動向を一人で分析して判断するのは難しい
金利や為替の先行き、各国の政治・経済情勢(カントリーリスク)を、一般の個人投資家がご自身だけで正確に見極めるのは容易ではありません。
また、ご自身の目的(数年後の教育費なのか、将来の老後資金なのか)によって、定期的な利子収入を重視する「利付債」が良いのか、複利効果を得やすい「ゼロクーポン債(割引債)」が良いのか、選択すべき商品自体も変わってきます。
公的機関(GPIF)も実践する「分散投資」の重要性
私たちの公的年金を大規模な枠組みで運用しているGPIF(年金積立金管理運用独立行政法人)も、市場の買い時を当てようとする運用は行っていません。
GPIFの基本ポートフォリオをみると、資産全体の約4分の1(25%)を「外国債券」に常に配分し、中長期的な分散投資を徹底しています。タイミングに頼らず、適切な資産配分(比率)を維持することこそが、資産を着実に守り育てるアプローチの一つであることを示しています。
参照:基本ポートフォリオの考え方|GPIF
投資信託相談プラザなら、あなたに合わせた運用プランを客観的に提案
米国債への投資やご自身の資産配分について迷われた際は、資産運用の無料相談窓口「投資信託相談プラザ」を活用するのも手です。特定の金融機関(証券会社や銀行)に属さない立場から、客観的な視点でお客様のご意向に沿ったプランをご提案いたします。
投資信託相談プラザの相談サービスには、以下のような特徴とメリットがあります。
- SBI証券・楽天証券の豊富なラインナップから選べる
- 業務委託契約を結んでいる大手ネット証券(SBI証券・楽天証券)の多種多様な米国債や投資信託の中から、お客様に適した選択肢をご案内いたします。
- 対面・オンラインからご希望の相談方法が選べる
- 全国にある最寄りの店舗での対面相談、または全国どこからでもご利用いただけるオンライン相談のいずれか、ご都合に合わせて自由にお選びいただけます。(→ 店舗一覧)
- 相談料やサポート費用は不要
- 当社のサービスは、お取引の仲介に際して所属金融商品取引業者(証券会社)から支払われる手数料を元に運営されています。そのため、お客様から相談料等の費用を直接いただくことはありません。(※)
※お取引内容によっては、各証券会社の一般的なインターネットコースと手数料体系が異なる場合があります。
米国債の適切な期間設定から、円預貯金や他の金融資産とのバランスまで、納得感のあるポートフォリオ構築をお手伝いいたします。
>> 投資信託相談プラザの特長を詳しく見る
まとめ:米国債の買い時に迷ったら、まずは信頼できるアドバイザーへ相談しよう
米国債の買い時は市場の金利や為替の動向によって変動しますが、購入する時期を分散するなどリスクを抑える工夫を取り入れながら、ご自身のライフプランに合わせた長期的な視点で検討することが大切です。
資産全体のバランスを見ながら、どのタイミングで、どのように米国債を取り入れるべきか迷われたら、まずは「投資信託相談プラザ」の無料相談や資産運用セミナーを活用してみることをおすすめします。経験豊富なアドバイザーが、豊かな将来に向けた計画的な資産づくりをサポートいたします。
「ネット証券で資産運用を始めたい・見直したい」そんな方へ
投資信託相談プラザ -近鉄あべのハルカス店
私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。
※外国債券の取引にかかるリスク・費用について
<リスク>
債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢およびそれらに関する外部評価の変化等により、投資元本を割り込むことがあります。
<費用>
外貨建債券を募集・売出し等または当社との相対取引により売買する場合は、その対価(購入対価・売却対価)のみを受払いいただきます。相対取引により売買する場合は、取引価格(※)に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。
※各金融商品取引業者は、お客さまとのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客さまが購入される価格」と「お客さまが売却される価格」)を決定しております。
外貨建債券を円貨決済で購入される場合および利金・償還金の円貨での受取を指定した場合の為替取引、外貨建債券(円貨決済型)の購入時および途中売却時には各金融商品取引業者が定める為替スプレッドがかかります。為替スプレッドについては各社のWEBサイトをご確認ください。





プライマリー・プライベートバンカー(日本証券アナリスト協会認定) 関西学院大学卒。政府系金融機関勤務を経てIFAに転身。東京本店に在籍。日本人の金融リテラシー向上に寄与すべく活動中。投資初心者の若い世代から退職世代の方まで、幅広い年齢層のお客様の金融コンサルティングを行う。