債券投資は何がおすすめ?失敗しないための始め方と選び方のコツ

債券投資は何がおすすめ?失敗しないための始め方と選び方のコツ

資産運用

この記事のポイント

  • 債券投資は株式投資に比べてリスクが低く、安定的な収益が期待できる
  • 初心者におすすめなのは「個人向け国債」と、分散投資ができる「債券型の株式投資信託」
  • 債券を選ぶ際は「格付け(安全性)」「利回り(収益性)」「償還期間(投資期間)」の3つが重要

「老後の生活費、今の貯金だけで本当に足りるだろうか…」
「銀行に預けていても金利はほぼゼロ。インフレで資産が目減りしていくのが不安…」
「投資は始めたいけど、株式投資は値動きが激しくて怖い」

将来のお金に対して、このような漠然とした不安や悩みを抱えていませんか?

低金利が続く現代において、預貯金だけで資産を大きく増やすことは困難です。かといって、大きなリスクを取るのには抵抗がある方も多いでしょう。

そんなあなたにこそ知ってほしいのが「債券投資」です。債券投資は、株式投資に比べてリスクが比較的低く、安定的に資産を増やしていくことを目指せる金融商品です。

この記事では、資産運用アドバイスのプロであるIFA(独立系ファイナンシャル・アドバイザー)が、「債券投資のおすすめは何か?」という疑問に真正面からお答えします。債券の基本的な仕組みから、初心者でも失敗しない始め方、そして自分に合った商品の選び方のコツまで、分かりやすく解説していきます。

ぜひ最後まで読んで、着実な資産形成の第一歩を踏み出してください。

「債券投資に興味がある!」そんな方へ

債券のしくみや魅力、実際の活用例などをまとめたハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

【結論】初心者におすすめの債券投資はこの2つ

「結局、何から始めたらいいの?」という疑問に先にお答えします。投資経験が浅い方が債券投資を始めるなら、まず以下の2つから検討するのがおすすめです。

1. まずは「個人向け国債」

まず選択肢の一つが、日本国が発行する「個人向け国債」です。 

国が発行体であるため信用度が非常に高く、「個人向け国債」に関しては原則として元本割れのリスクが抑えられています。(※発行体である日本国が財政破綻しない限り)最低金利が年0.05%(年率)(注:令和7年8月6日時点)と保証されている点も特徴です。

これにより、将来市場金利がどんなに低下しても、受取利息が0.05%(年率)(注:令和7年8月6日時点)を下回ることはないという安心感があります。1万円という少額から購入できる手軽さも、初心者にとって大きな魅力です。

出典:財務省 個人向け国債

2. NISAを活用できる商品もある「債券型の株式投資信託」

「一つの債券に集中投資するのは少し不安…」そんな方には「債券型の株式投資信託」(※)がおすすめです。

投資信託とは、運用のプロが複数の債券(例えば、日本の国債、米国の社債など)を組み合わせてパッケージにした商品です。一つの商品を買うだけで自動的に分散投資ができるため、リスクを抑える効果が期待できます。

また、NISAの「成長投資枠」の対象となっている商品も多く、非課税の恩恵を受けながら効率的に資産運用ができる点も大きなメリットです。

※株式投資信託:投資信託の約款に株式を組み入れることが可能とされている投資信託

「資産運用を体系的に学びたい!」そんな方へ

私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

\ SBI証券 共催・楽天証券 協賛 /

そもそも債券投資とは?仕組みをわかりやすく解説

おすすめの商品が分かったところで、そもそも「債券」がどのようなものなのか、基本をしっかり押さえておきましょう。

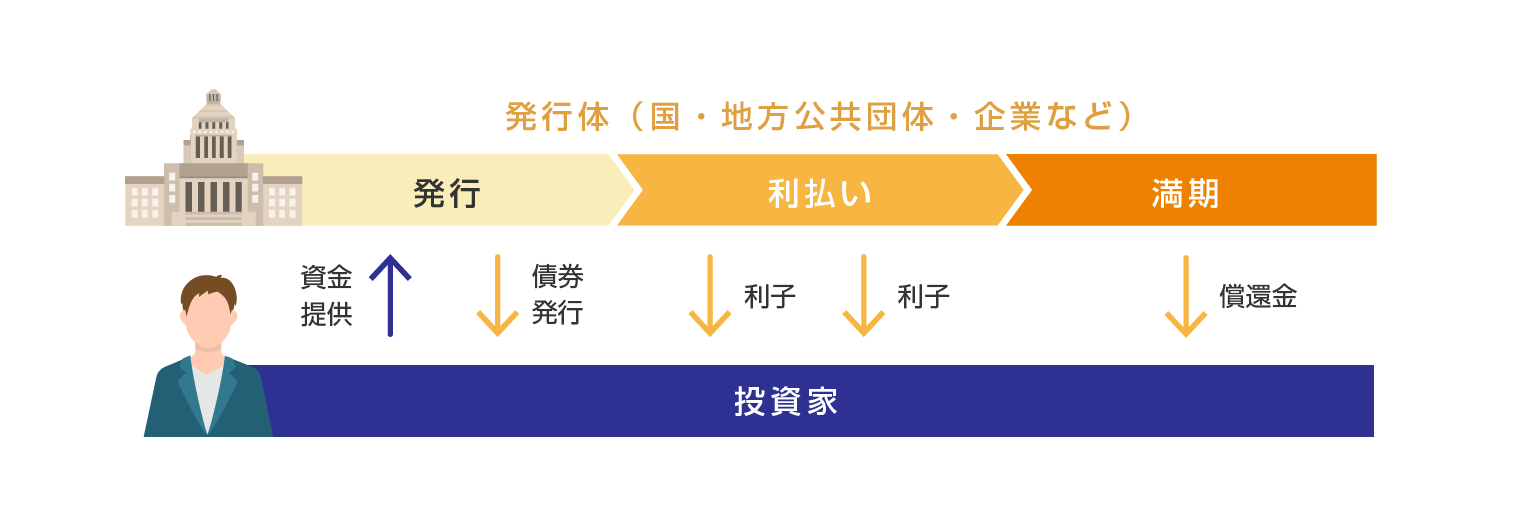
債券は「国や企業への貸付」の証明書

イメージ図 株式会社Fanが作成

債券とは、一言でいうと「国や地方公共団体、企業などが、投資家からお金を借りるために発行する証明書(有価証券)」のことです。

あなたが債券を購入するということは、国や企業にお金を貸してあげる、ということです。お金を貸す代わりに、あなたは2種類の利益を得ることができます。

債券投資で得られる2つの利益

1.インカムゲイン(利子収入)

債券を保有している間、定期的に受け取れる利子のことです。これを「クーポン」とも呼びます。

2.キャピタルゲイン(売却益)

保有している債券を、購入した価格より高く売却することで得られる利益のことです。ただし、逆に購入価格より安く売却した場合は、売却損(キャピタルロス)が発生します。

債券投資の基本は、満期まで保有してコツコツと利子(インカムゲイン)を受け取ることです。

債券にはどんな種類がある?発行体による分類

債券は、誰がお金を集めるために発行するか(発行体)によって、大きくいくつかの種類に分けられます。それぞれの特徴を理解しておきましょう。

債券の種類発行体安全性金利特徴
国債国◎ 高い△ 低め国が発行するため信用度が高い(個人向け国債など)
地方債都道府県、市町村○ 比較的高い△ やや低め自治体が発行。国債に次いで安全性が高いとされる
社債一般企業△〜○ 様々○〜◎ 高め事業会社が発行。発行体の信用力によって安全性や利率や利回りが変わる
外国債券海外の政府や企業△〜◎ 様々○〜◎ 高め高金利が魅力だが、為替変動リスクやカントリーリスクがある

✅️ 国債(国が発行する債券)

日本国が発行する債券です。税収などを元に利払いや元本の返済が行われるため、信用度は高くなります。その分、金利は他の債券に比べて低めに設定される傾向があります。

✅️ 地方債(都道府県や市町村が発行する債券)

都道府県や市町村などの地方公共団体が、道路や学校の建設といった公共事業のためのお金を集めるために発行します。国債に次いで安全性が高いとされます。

✅️ 社債(事業会社が発行する債券)

一般の事業会社が設備投資や事業資金のために発行する債券です。企業の信用力(財務状況や成長性など)によって、安全性や金利水準が大きく異なります。一般的に、国債や地方債よりも金利が高く設定されますが、その分、企業の業績が悪化したり倒産したりする信用リスクも高まります。

✅️ 外国債券(海外の政府や企業が発行する債券)

海外の政府や企業が、自国の通貨(米ドルやユーロなど)で発行する債券です。新興国など、日本よりも金利が高い国の債券は、高いリターンが期待できる魅力があります。ただし、円高になると為替差損が発生する「為替変動リスク」がある点に注意が必要です。

あわせて読みたい

債券の基礎知識|仕組みやリスク、選び方まで解説

「退職金やまとまった資金をなるべくリスクを抑えて運用したい」「物価上昇に備えたいけれど、株式のように価格変動が激しい商品は怖い」とお考えではありませんか?大切な資産を守りながら運用したい方にとって、有力な選択肢となるのが「債券」です。債券は株式と比べて価格変動が穏やかな傾向があり、定期的な利子収入が期待できる金融商品です。しかし、「債券の仕組みやメリットが分からない」「自分に合った選び方が分からない」と感じている方もいらっしゃるでしょう。本記事では、債券の基本的な仕組みやリターン、種類、メリット・リスクから、具体的な選び方やよくある質問まで、初心者の方にも分かりやすく解説します。まずは、債券とはどのような仕組みの金融商品なのか、基本となる考え方や種類・分類について分かりやすく解説します。債券とは、国や地方公共団体、企業などが、投資家から資金を借り入れるために発行する「有価証券(財産的な価値を表す証券のこと)」です。発行体(お金を借りる国や企業)は、資金を出してくれた投資家に対して、あらかじめ決められた「利子」を定期的に支払うことを約束します。債券に投資する際は、以下の基本用語を押さえておきましょう。満期を迎えると、発行体が破綻しない限り、原則として「額面金額」が投資家に償還されます。債券投資によって期待できるリターン(収益)は、大きく分けて以下の2種類です。債券は、これら2つのリターンの計算に必要な「利率」や「満期時に償還される金額」が、発行時にあらかじめ定められています。そのため、途中で売却せずに満期まで保有し続ければ、「将来どのタイミングで、トータルいくら受け取れるのか」という収益の見通しが立てやすい点が大きな特徴です。債券は「だれが発行するか」「どの通貨で取引されるか」「利子がどのように支払われるか」など、いくつかの視点によって分類されます。ここでは代表的な3つの分類方法とそれぞれの特徴を解説します。債券は、発行体が公的機関か民間機関かによって大きく「公共債」と「民間債」に分類されます。支払いや償還がどの通貨で行われるかによる分類です。なお、一般的に「国内債券」は日本国内で発行される債券を指し、「外国債券(外債)」は発行体、通貨、発行市場のいずれかが日本以外(外国)である債券のことを指します。外貨建て債券は、外国債券の代表的な区分のひとつです。利子がどのように支払われるかという性質による分類です。どのような金融商品にもメリットとリスクが存在します。事前に両面を正しく理解しておくことが大切です。債券投資には、主に以下のようなメリットがあります。債券は、購入した時点で「いつ満期を迎えるか(償還日)」「毎年いくらの利子が受け取れるか(利率)」が定められています。そのため、「数年後に使う予定が決まっている資金」や「リタイア後の生活費を補うための定期的な利子収入」など、将来のライフプランに合わせた計画的な管理がしやすいのが大きなメリットです。受け取った利子を趣味や日々の暮らしの充実に充てるなど、計算の立ちやすい運用手法として活用できます。一般的に、債券は株式などの資産と比べて、価格の変動が穏やかな傾向にあります。そのため、資産全体(ポートフォリオ)の中に債券を適切に組み入れることで、株式市場が下落した際の資産の目減りを和らげる「クッション(防波堤)」としての役割が期待できます。「日々の値動きに振り回されたくない」という方にとって、運用を続けるための心強い支えとなるでしょう。ただし、世の中の金利動向や市場環境によっては、債券と株式の値動きの関係性が変化することもあります。クッションとしての効果が常に得られるわけではない点には留意が必要です。日本の預貯金金利は近年少しずつ上昇してきていますが、物価の上昇ペースと比較すると、預貯金だけでは実質的な資産価値(購買力)が目減りしてしまう懸念があります。預貯金よりも一定の利子収入が期待できる債券を活用することで、資産の価値を保ちながら着実に増やしていく役割が期待できます。インフレリスクに備えつつ、無理のない範囲で資産の保全を目指すうえで有効な選択肢となります。参照:統計局ホームページ|消費者物価指数(CPI)値動きが比較的穏やかな傾向とされる債券ですが、元本保証ではありません。以下のリスクについて確認しておきましょう。債券の発行体(国や企業)が財政難や業績悪化などに陥ると、利子の支払いが遅れたり、満期時に額面金額が償還されなかったり(破綻・デフォルト)するリスクのことです。信用度を見極める指標として、第三者機関による「格付け(AAAやBBBなど)」があります。格付けが高い発行体ほど、破綻のリスクが低いと評価されます。そのため、投資家が求める利回りの水準も下がり、結果としてその債券の利回りは低めに設定される傾向があります。反対に、格付けが低い発行体の債券は、相対的に高い利回りが設定される傾向があります。投資する際は、利回りの高さだけでなく、発行体の財務健全性や格付けを事前に確認することが大切です。参照:格付とは|SBI証券、日本格付研究所 – JCR債券を満期まで保有せず途中で売却する場合、その時点の市場価格で取引されます。市場の金利が上昇した際などには債券価格が下落するため、購入価格を下回る価格で売却せざるを得ず、売却損が生じる可能性(元本割れ)があります。満期まで保有し続ければ原則として額面金額で償還されますが、「途中で売却する可能性があるか」を踏まえて購入を判断する必要があります。途中売却の可能性が少しでもある場合は、こうした価格変動リスクを十分に理解したうえで検討することが大切です。米ドル建てや豪ドル建てなどの外貨建て債券に投資する場合、為替相場の変動の影響を受けます。仮に現地通貨ベース(外貨ベース)で予定通り利子や償還金が支払われたとしても、受け取るタイミングで円高が進んでいる場合、日本円に換算した金額が購入時の円建て元本を下回る可能性があります。外貨建て債券を検討する際は、金利水準だけでなく為替リスクも考慮した慎重な資産配分が重要です。投資信託相談プラザ -近鉄あべのハルカス店債券の主な種類やリスクを押さえたうえで、ご自身の運用目的や考え方に合わせた選び方のポイントを確認してみましょう。「大切な資産をできる限り減らしたくない」「数年後に使う予定が決まっている」という場合は、安定性を重視した商品選びが適しています。日本政府が発行する「個人向け国債」や、比較的信用度が高い(格付けが高い)国内企業の「円建て社債」などが主な選択肢となります。為替変動リスクがなく、満期まで保有すれば原則として額面金額で償還されるため、着実な運用が目指せます。参照:個人向け国債窓口トップページ : 財務省「少しリスクを取ってでも、より高い利回りを目指したい」「定期的な利子収入をセカンドライフの足しにしたい」という場合は、利回りを重視した選択肢が考えられます。具体的には、日本よりも金利水準が高い傾向にある国の「外貨建て債券(米国債など)」や、個人向け国債と比べて相対的に高い利回りが期待できる「社債(米国社債など)」が候補となります。ただし、利回りが高い社債ほど発行体の信用リスクも相応に高い場合があるため、発行体の財務状況や格付けを事前にしっかり確認することが重要です。また、外貨建て債券の場合はさらに為替変動リスクも伴うため、為替の動きを考慮した慎重な資金配分を心がけましょう。個別債券は、個人向け国債のように1万円から購入できるものもありますが、企業が発行する社債や外貨建て債券などでは、数万円〜数十万円、中には100万円単位といった一定のまとまった資金が必要になることが一般的です。「まとまった資金を一気に投資するのは不安」「少額から複数の国や企業に分散してリスクを抑えたい」という場合は、パッケージ商品を活用するのが効果的です。複数の債券を組み入れた「債券型の投資信託(ファンド)」を活用することで、1万円などの少額から世界中の債券に分散投資ができます。また、株式同様に証券取引所でリアルタイムに売買できる「ETF(上場投資信託)」を活用するのも一つの方法です。どちらも満期が定められていない商品が多く、価格(基準価額や市場価格)は変動しますが、手軽にリスク分散をしながら債券投資を始めることができます。「債券の仕組みや目的別の選び方は分かったけれど、国債、社債、外貨建て債券、投資信託など種類が多くて、結局どれが自分に合っているか選べない…」と感じる方も多いのではないでしょうか。債券は商品によって利回りやリスクが異なるため、ご自身の状況に合わせた商品選びが重要です。さらに、実際の運用では「資産全体のどれくらいを債券にするか」という全体設計(ポートフォリオの構築)も欠かせません。「個人向け国債」「外貨建て債券」「投資信託」などから適切な商品を選ぶだけでなく、株式や預貯金を含めた適切なポートフォリオのバランスは、年齢、保有資産、退職予定時期、リスク許容度などによって大きく異なります。例えば、セカンドライフを見据えている50代〜60代の方であれば、債券などの「守りの資産」の比率を上げつつ、インフレへの備えとして一部を株式などに振り分けるといった工夫が考えられます。 しかし、数ある債券の中から自分の目的に合った商品を見極め、さらに「本当にこの資産配分で問題ないか」を自分だけで正しく判断するのは簡単ではありません。債券選びや資産配分に迷った際は、資産運用アドバイザーに相談するのも選択肢の一つです。なかでも、特定の金融機関に所属せず、独立した立場で顧客に助言を行う「IFA(独立系ファイナンシャルアドバイザー)」は、客観的な視点からライフプランに合わせた提案を行ってくれます。「どの債券を選ぶべきか」「自分の資産全体のバランスは適切か」「為替などのリスクはないか」をアドバイザーと一緒に整理することで、納得感を持って資産運用を進めることができます。私たち「投資信託相談プラザ(運営:株式会社Fan)」は、SBI証券および楽天証券と業務委託契約を締結しています。「自分の状況や方針に合った債券が知りたい」「退職金を含めた資産全体をどう管理すべきか分からない」という方は、ぜひ一度「投資信託相談プラザ」の無料相談やセミナーをご活用ください。>> 投資信託相談プラザの特長を詳しく見る>> 開催予定の資産運用セミナーを見る債券投資を検討する際によくある疑問にお答えします。資産運用でよく比較される「株式」「ETF(上場投資信託)」「投資信託」と、債券を単体で購入する「個別債券」の違いを整理しましょう。株式は企業の成長による大きな値上がりが期待できる一方、価格変動の幅も大きくなりやすい傾向があります。一方、個別債券はあらかじめ満期日と利率が決まっているため、計画的な運用がしやすい傾向にあります。また、万が一発行体が破綻した場合には、通常、株式よりも弁済(残った財産の分配)の優先順位が高く設定されています。ただし、発行体の財政状況によっては、元本や利子が支払われないリスクがあることには留意が必要です。投資信託やETFは、複数の株式や債券を束ねて1つの商品にしたもので、少額から手軽に分散投資ができる仕組みです。特にETFは株式と同じように市場でいつでも売買できる特徴を持っています。どちらも特定の企業が破綻した際の影響(ダメージ)を全体に分散できるメリットがあります。※上記は一般的な傾向を説明したものであり、将来の運用成果や価格変動を保証するものではありません。いずれも元本が保証された商品ではなく、市場環境や発行体・組入資産の状況によっては投資元本を割り込むおそれがあります。お取引にあたっては、各商品の目論見書や契約締結前交付書面等の内容を必ずご確認ください。債券について調べていると、「表面利率」「利率」「クーポンレート」「利回り」といった似たような言葉が出てきて迷ってしまうかもしれません。結論から言うと、前半の3つと「利回り」は全く異なるものです。この3つはすべて同じ意味で使われます。債券の「額面金額」に対して、毎年どれだけの「利子」が支払われるかの割合を示したものです。たとえば、額面100万円で利率2%の債券なら、毎年2万円の利子を受け取れます。利回りとは、投資した金額に対して1年あたりに得られる「総合的な収益の割合」のことです。債券は、額面金額(例:100万円)ちょうどではなく、98万円や102万円など異なる価格で購入することがあります。そのため利回りは、「毎年受け取る利子」だけでなく、「買った価格と満期時に償還される金額(額面)との差額」も含めて計算されます。債券は額面通りの価格で購入できるとは限らないため、表面上の「利率」だけで判断するのは避けましょう。条件の異なる債券同士を比較・検討する際は、購入価格も踏まえた「利回り」をしっかり確認することが大切です。債券は、発行された後も市場で売買されているため、世の中の金利などの影響を受けて価格が日々変動しています。そのため、満期時には原則として「額面の金額(例:100万円)」で償還される債券であっても、購入するタイミングによっては購入金額が額面金額よりも安かったり高かったりします。アンダーパーとは、たとえば額面100万円の債券を、それ未満の価格(例:98万円)で購入することです。満期時には額面100万円で償還されるため、差額の2万円分が「償還差益」としてプラスになります。オーバーパーとは、たとえば額面100万円の債券を、それを超える価格(例:102万円)で購入することです。満期時には100万円で償還されるため、差額の2万円分は「償還差損(マイナス)」となります。「損をするのになぜ買うの?」と思うかもしれません。これは、償還時のマイナス(例:2万円)を考慮しても、保有期間中に受け取る利子の合計がそれを上回り、トータル(利回り)でプラスの収益が期待できる場合があるからです。そもそも額面より高く取引されるのは、世の中の金利が下がったことで、その債券の『利率』が相対的に魅力的になり、人気が集まって価格が上がっているためです。利子を含めた全体の利回りが十分に魅力的な水準であれば、投資の選択肢となります。なお、外貨建て債券の場合は、日本円に換算した際のリターンに購入時と満期時の為替相場が影響します。そのため、外貨ベースで額面より高く買ったとしても、円換算では必ずしもマイナス(償還差損)が発生するとは限りません。債券における「スプレッド」とは、基準となる国債の利回りと、他の債券(社債など)の利回りとの「差(上乗せ分)」のことです。一般的に、企業が発行する社債は国債に比べて信用リスクが伴います。そのため投資家は、「国債よりも高い利回りが得られないと社債を選びにくい」と考えます。この信用リスクに応じて上乗せされる利回りの差がスプレッドです。信用リスクが高い(格付けが低い)発行体ほど、このスプレッドは広くなる傾向があります。債券から受け取る「利子」や、途中で売却した際の「売却益」、満期時の「償還差益」には、原則として20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税金がかかります。なお、特定口座(源泉徴収あり)を活用すれば、確定申告を行わずに自動で納税を完結させることも可能です。また、上場株式や投資信託などで生じた損失(赤字)と債券の利益を相殺する「損益通算」を行うこともできます。ただし、税制が変更される可能性や、状況によっては取り扱いが異なる場合があるため、詳細については個別に所轄税務署等にご確認ください。参照:No.1510 公社債の償還金と税金|国税庁個別債券(国債や社債など)を購入する際、新しく発行される債券を買う場合(募集・売出し)や、証券会社から直接買う場合(相対取引)は、支払うのは購入代金のみで、別途の取引手数料はかからないのが一般的です。ただし、証券会社から直接買う場合(相対取引)は、提示される取引価格の中に、あらかじめ取引に必要な「コスト」が含まれています。このコストは、銘柄の種類や世の中の市場環境、発行体の信用リスクなどを踏まえて各証券会社が決定する仕組みです。なお、米ドルなどの外貨建て債券を取引する場合は、日本円と外貨を交換する際に「為替手数料」が発生します。取引する証券会社や通貨によって手数料率が異なるため、事前に確認しておきましょう。個別債券は一度にまとまった金額で購入するケースが多いため、毎月一定額をコツコツ買い付ける「積立」や、受け取った利子を自動で再投資する「複利運用」には対応していないのが一般的です。「毎月少額から積立購入したい」「利子を自動再投資して複利効果を得たい」という場合は、個別債券ではなく「債券型の投資信託(ファンド)」を活用するのがおすすめです。投資信託であれば、1万円などの少額から毎月自動で積立運用や再投資を行うことができます。国債や社債などの「個別債券」は、NISAの対象外です。一方、債券を投資対象に組み込んでいる「投資信託」であれば、NISAの「成長投資枠」を活用して非課税で運用することが可能です。ただし、「つみたて投資枠」を利用する場合は注意が必要です。つみたて投資枠では債券だけに投資するファンドは対象外となっているため、債券を含めて運用したい場合は、株式と債券などを組み合わせた「バランス型ファンド(金融庁の基準を満たすもの)」などを選ぶ必要があります。世の中の金利と債券価格には、一般的に「金利が上がると債券価格は下がり、金利が下がると債券価格は上がる」という逆相関(反対に動く)の関係があります。例えば、年利1%の債券を購入した後に世の中の金利が上昇し、新しく年利2%の債券が発行されたとします。すると、投資家は新しく出た年利2%の債券を求めるようになるため、過去に発行された年利1%の債券は相対的に魅力が下がり、買い手が付きにくくなることで市場価格が下がります。逆に、世の中の金利が低下した場合は、過去に発行された高い利率の債券に人気が集中するため、債券価格は上昇します。債券は、証券会社や銀行などの金融機関で購入できます。ただし、「どの種類の債券を買うか」によって購入できる窓口が異なる点に注意が必要です。※金融機関により取り扱う商品のラインナップは異なります。買いたい商品が決まったら、以下の流れで購入します。SBI証券や楽天証券などの「ネット証券」であれば、取扱銘柄の確認から購入手続きまでをスマートフォンやパソコンで完結させることが可能です。窓口で相談しながら購入したい場合も、ネットで手軽に購入したい場合も、まずは「自分が欲しい商品を取り扱っているか」を事前に確認しておくとスムーズです。債券は、大切な資産を守りながら次の世代へ残す手段として、相続対策や生前の資産承継にも活用されることがあります。具体的には以下のような特徴があります。満期まで保有すれば原則として額面金額で償還されるため、価格変動の大きい株式や不動産に比べて将来の評価額が計算しやすく、計画的な相続準備につながります。実家の土地や建物といった不動産と異なり、金融資産である債券は、複数人の相続人に対して金額を調整して分けやすい(分割しやすい)という特徴があります。定期的に利子が支払われる「利付債」をご家族に引き継ぐことで、残された配偶者やお子様に対して「定期的な利子」という形で、生活を支える収入源を残すことができます。また、生前贈与の制度を活用し、債券そのものや受け取った利子をご家族へ計画的に移転していく「資産承継」の手段として活用されるケースもあります。※税務に関するご留意事項相続税や贈与税の具体的な計算方法、およびお客様ごとの個別の税務に関するご相談・ご判断については、お近くの税務署や税理士などの専門家へ必ずご確認ください。※個人向け国債について<留意事項>
個人向け国債を募集により購入する場合は、購入対価のみをお支払いいただきます。個人向け国債は、原則として、発行から1年経過すれば中途換金が可能です。なお中途換金する際、「直前2回分の各利子(税引前)相当額×0.79685」の中途換金調整額が、売却される額面金額に経過利子を加えた金額より差し引かれます。ただし、発行から一定期間の間に中途換金する場合には、中途換金調整額が異なることがあります。※国内債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。<費用>円貨建債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。証券会社との相対取引により売買する場合は、取引価格※に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。
※証券会社は、お客様とのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客様が購入される価格」と「お客様が売却される価格」)を決定しております。※外国債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。<費用>外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。証券会社との相対取引により売買する場合は、取引価格※に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。※証券会社は、お客様とのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客様が購入される価格」と「お客様が売却される価格」)を決定しております。また、為替取引には、当社為替スプレッドがかかります。外貨建債券を円貨決済で購入される場合および利金・償還金の円貨での受取を指定した場合の為替取引、外貨建債券(円貨決済型)の購入時および途中売却時には各社の為替スプレッドがかかります。為替スプレッドについては各社のWEBサイトにてご確認ください。
債券の基礎知識|仕組みやリスク、選び方まで解説

外国債券の基礎知識|メリット・リスクや買い時を解説

「預貯金だけでは将来の資産形成が不安…」「円安や物価上昇に備えて、外貨資産や高い金利が狙える商品に興味がある」昨今の経済情勢から、このように考えている方も多いのではないでしょうか。株式よりも値動きが比較的穏やかな傾向にあり、定期的な利子収入が期待できる投資先として「外国債券」が検討されています。しかし、為替リスクや商品による違いなど、初心者には判断が難しく感じられる場面も少なくありません。この記事では、外国債券の基本的な仕組みからメリット・リスク、買い時の見極め方、NISA制度の活用方法までを分かりやすく解説します。ご自身の資産形成に役立つ知識を、ひとつずつ整理していきましょう。まずは、外国債券の基本的な仕組みと種類について見ていきましょう。債券(利付債券)とは、国や地方自治体、企業などが資金を調達するために発行する有価証券です。投資家は債券を購入することで発行体にお金を貸し、あらかじめ決められた期日(満期)まで定期的に「利子」を受け取ることができます。このうち、以下のいずれかの要素が外国にかかわるものを「外国債券」と呼びます。発行体が予定通りに利子や額面金額を支払えなくなるリスク(信用リスク)はありますが、原則として満期で額面金額が償還される点は通常の債券と同じです。また、外貨建ての外国債券については、為替相場の変動により円換算での資産価値が変化する点が大きな特徴です。外国債券は、決済に用いられる「通貨」や、国・企業などの「発行体(発行元)」によって分類されます。一般的に「外国債券」として広く取引されているのは、米ドルや豪ドルなどの外貨で取引される「外貨建て債券」です。為替変動の影響を受けない「円建て外債」に対し、外貨建て債券は為替相場の値動きが円換算での資産価値に影響します。国や企業など発行体の種類によって、主に以下の3つに分かれます。参照:債券の種類|SBI証券外国債券に投資する方法には、大きく分けて以下の3つのスタイルがあります。資産運用の選択肢として外国債券が選ばれる理由には、どのようなものがあるのでしょうか。主な3つのメリットを解説します。主なメリットの1つは、金利の水準です。日本の金利も近年少しずつ上昇傾向にありますが、アメリカやニュージーランドなど諸外国の金利水準と比較すると依然として低い傾向にあります。(※)利子(クーポン)があらかじめ決まっている「固定利付債」の場合、保有している間は定期的に決まった利率の利子を受け取ることができます。定期的な利子収入を確保したい方にとって、魅力的な選択肢となります。(※)出典:楽天証券Webサイト|債券・国債利回り にて、日本国債10年と諸外国の10年国債の金利を比較(2026/09/01時点)外貨建て債券は、円安が進むことで円換算での評価額が上がる仕組みを持っています。たとえば、1ドル=100円のときに1万ドル分の外国債券を購入した場合、円換算での資産価値は100万円です。その後、1ドル=130円まで円安が進んだタイミングで償還(または売却)を迎えると、円換算で130万円となり、30万円の為替差益が発生します。受け取る利子についても、円安局面であれば円換算での受取額が増えることになります。すべての資産を「日本円」だけで保有していると、将来的に円安や国内の物価上昇(インフレ)が進行した際に、実質的な資産価値が目減りしてしまう恐れがあります。ポートフォリオの一部に外国債券を組み入れ、米ドルやユーロなどの異なった通貨を保有することは、特定の通貨変動に対する備えになります。日本の株式や債券とは異なる値動きをする資産を組み合わせることで、資産全体の変動幅を緩やかにする効果が期待できます。投資信託相談プラザ -近鉄あべのハルカス店>> SBI証券の取扱商品を見る>> 楽天証券の取扱商品を見る外国債券に投資する際には、メリットだけでなくリスクや注意点も正しく理解しておく必要があります。円安のときにメリットがある反面、購入時よりも「円高」に振れると為替差損が発生するリスクがあります。1ドル=100円で購入した1万ドルの債券が、満期時に1ドル=80円の円高になっていた場合、円換算では80万円となり20万円の損失が出ます。ただし、外貨建て債券では保有期間中に受け取る「利子」が蓄積されます。投資期間が長くなるほど受け取る利子が増えるため、購入時より円高が進んでも利子収入でカバーできるようになり、損が出ない為替レートの水準(損益分岐点)がより円高方向へ広がっていく(=円高への抵抗力が高まる)特徴もあります。信用リスクとは、債券の発行元(国や企業)が経営難や財政難に陥り、利子の支払いや元本の返済が滞る(デフォルトする)リスクのことです。信用度を見極める指標として、格付機関による「格付け」が役立ちます。一般的な目安として、「BBB格以上」の格付けを持つ「投資適格債」を選ぶことで、信用リスクを一定程度抑えられると考えられます。また、投資先の国や地域の政治・経済情勢の変化によって取引が制限される「カントリーリスク」にも注意が必要です。参照:債券の「格付け」について教えてください|日本証券業協会国カテゴリー表 | 国・地域ごとの引受方針|NEXI 日本貿易保険債券は満期まで保有すれば原則として額面金額で償還されますが、満期を迎える前に途中で売却する場合は、その時点の市場価格で取引されます。市場金利の上昇などによって債券価格が下落しているタイミングで途中売却すると、購入額を下回る「元本割れ」となる可能性があります。また、取引量が少ない銘柄の場合、希望するタイミングや価格で買い手がつかない「流動性リスク」が生じることも考慮しておきましょう。資産運用を検討する際、外国債券のほかに「国内債券」や「外貨預金」が検討されることもあります。ここでは、それぞれの基本的な仕組みや特徴の違いについて整理します。日本の国債(個人向け国債など)は日本国が発行体であり、日本円で取引されるため為替変動リスクがありません。一方、外国債券は為替リスクを伴うものの、発行国や地域ごとの金利動向に応じた利回りが期待できる特徴があります。資産の目的に応じて、「為替リスクを避けたい部分は国内債券」「外貨建てで運用したい部分は外国債券」というように、役割を分けて保有されることもあります。外貨預金と外国債券(外貨建て)は、いずれも為替相場の変動によって円換算での資産価値が変わる(為替変動リスクを伴う)という共通点があります。しかし、根本的な性質として「元本の取扱い」と「信用リスクの所在」に大きな違いがあります。外貨預金は金融機関の「預金」であるため、運用によって外貨ベースでの元本が目減りすることはありません(外貨ベースでの元本保証)。一方で、外国債券は「有価証券(投資商品)」であり、元本保証はありません。途中売却時には市場価格の変動により元本割れが生じる可能性があります。ただし、後述する発行体の破綻等が起きない限り、満期まで保有すれば原則として額面金額で償還される仕組みを持っています。外貨預金の場合、信用リスクを負う相手は「預け入れている金融機関」です。外貨預金は日本の預金保険制度(ペイオフ)の対象外となっているため、万が一預入先の金融機関が破綻した場合には、預金が保護されず全額戻ってこないリスクが存在します。これに対し、外国債券の場合、信用リスクを負う相手は「債券の発行体(国や企業など)」です。購入窓口である証券会社が破綻しても保有する債券の権利は保護されますが、発行体自身の財務状況が悪化・破綻した場合には、額面金額や利子の支払いが滞るリスクが存在します。参照:預金保険制度の基礎知識 | 預金保険機構こうした性質の違いに加え、収益の仕組みや取扱いのルールにも以下のような違いが存在します。このように、それぞれ元本や信用リスクに対する考え方、取引の仕組みに違いがあるため、ご自身のリスク許容度や資産配分の考え方に合わせて選択することが大切です。外国債券への投資を検討する際、「どのタイミングで買うか」は運用成果に影響を与える可能性があります。買い時を見極めるうえで参考になる指標は、「為替レート」と「市場金利」の2点です。外貨建て債券は、為替相場の値動きから直接影響を受けます。円高傾向の時期は、相対的に割安な水準で外貨資産を購入できます。そのため、将来的な為替差益を狙いやすい、適したタイミングの一つとされています。一方で歴史的な円安水準の時期に一括購入すると、将来円高に戻った際に為替差損を被るリスクが高まります。円安が進んでいる局面で購入を検討する場合は、一度に全額を投じるのではなく、「時期を分けて少しずつ買い足す(時間分散)」ことが基本戦略です。もしくは、為替変動の影響を抑えられる「為替ヘッジあり」の商品を検討するのも一つの方法です。外国債券(固定利付債)は、購入した時点の利率があらかじめ決められており、満期まで維持されます。そのため、発行国の金利が高水準にある時期に購入できれば、長期にわたって高い利子水準を保つことが期待できます。また、債券価格と金利は反比例する(金利が下がると債券価格は上昇する)傾向にあります。金利のピーク時に購入しておけば、将来金利が低下した際に債券価格が値上がりし、途中売却で利益を狙うことも仕組み上選択肢に入ります。ただし、個別の外国債券(利付債)においては「満期まで保有して定期的な利子と額面金額の償還を目指す」運用が一般的です。途中で売却する場合は、銘柄や市場環境によって買い手がつきにくく、希望する価格やタイミングで換金できないリスク(流動性リスク)が伴うため、基本的には中長期で満期まで保有することを前提とした計画が推奨されます。一口に外国債券といっても、多種多様な商品があります。ご自身の目的やリスク許容度に合わせて、以下の4つの基準で選ぶことが大切です。外国債券を選ぶ際、まず確認したいのが発行体(国や企業)の信用度です。 信用リスクをなるべく抑えたい場合は、民間格付け機関によって「BBB格以上」と評価されている「投資適格債」を中心に選ぶことが一つの目安になります。特に、米国債などの主要先進国の国債は信用力が高く、初心者にも検討しやすい選択肢といえます。 債券を満期まで保有することを前提とする場合、重要なポイントは「その資金をいつ使いたいか」というライフプランとの兼ね合いです。 「5年後の車やリフォームの資金に充てたい」「10年以上使う予定がないため、長期間にわたって定期的な利子を受け取りたい」など、ご自身の資金計画に合わせて満期(償還日)を設定することが基本となります。 なお、原則として満期まで保有すれば額面金額で償還されますが、急な資金需要などで「満期前に途中売却する場合」は注意が必要です。途中売却時はその時点の市場価格で取引されるため、市場金利の動向によって元本割れが生じる可能性があります。一般的に満期までの期間が長い債券ほど価格変動が大きくなりやすいため、途中で換金する可能性がある資金は、期間が短めの債券を選んでおくのも一つの方法です。 外国債券は、取引に用いる通貨によって金利水準や流動性が異なります。 米ドルなどの流通量が多い主要通貨は、情報の入手がしやすく比較的扱いやすい点が特徴です。一方、より高い利回りが期待できる新興国通貨などは、その分為替変動やカントリーリスクが大きくなる傾向があります。保有資産全体の中で「継続的な利子収入を目指す役割」を持たせるのか、「一定のリスクを取りつつ利回りを追求する役割」を持たせるのかを意識して選択しましょう。 「まとまった資金を一括で投資するのに不安がある」「どの個別銘柄を選べばよいか決めきれない」という場合は、投資信託やETFを活用する方法もあります。 投資信託やETFであれば、少額から世界中の複数銘柄へ手軽に分散投資が可能です。また、個別債券とは異なりNISA制度の成長投資枠を活用できる点や、為替変動の影響を抑えたい方向けに「為替ヘッジあり」のコースが選べる点も特徴です。外国債券を購入する具体的な手順を解説します。初めての方でも、以下の3ステップに沿って進めることで取引を始められます。まずは外国債券を取引できる証券会社で口座を開設します。外国債券の取扱銘柄数や、為替の手数料は証券会社によって異なります。個別債券から投資信託・ETFまで幅広い商品が揃っており、各種手数料が比較的抑えられているネット証券(SBI証券や楽天証券など)を選択するのも一つの方法です。※外国債券の取引には「外国証券取引口座(一般的には無料)」の開設手続きが合わせて必要になる場合があります。前述の選び方を参考に、買付する銘柄を決めます。買付注文を出す際、決済方法を以下の2種類から選択します。※いずれの場合でも、外貨と円貨を交換する場合は、証券会社ごとに定める為替スプレッドがかかります。決済方法を決めた後は、購入金額や数量を指定し、注文内容を確認のうえ買付注文を出します。個別債券(利付債)の購入後は、原則として年に1〜2回などの所定の期日に利子が証券口座に支払われます。また同様に投資信託・ETFの場合は、分配金が所定の期日に証券口座に支払われます。個別債券の場合は、発行体の信用リスクはあるものの、原則として満期を迎えると、額面金額が償還金として外貨で入金されます。償還された外貨は、そのまま同一通貨建ての金融商品買付資金に回す(再投資する)方法や、あるいは為替相場の状況に応じて日本円に両替する方法があります。投資にあたって気になる税金の扱いと、NISA制度の対応状況についても確認しておきましょう。外国債券から得られる「利子」「譲渡益(途中売却益)」「償還差益」は、いずれも申告分離課税の対象となり、20.315%(所得税15.315%+住民税5%)が課税されます。特定口座(源泉徴収あり)を選択していれば、証券会社が自動的に計算・納税を行うため確定申告は原則不要です。また、上場株式や投資信託の売却損が出た場合、外国債券の利子や譲渡益と「損益通算」をすることができます。ただし、税制が変更される可能性や、状況によっては取り扱いが異なる場合があるため、詳細については個別に所轄税務署等にご確認ください。参照:No.1510 公社債の償還金と税金|国税庁非課税で運用できるNISA制度ですが、「個別の外国債券」はNISAの対象外となっています。しかし、先述の通り「外国債券を投資対象とする投資信託やETF」であれば、NISAの「成長投資枠」などを活用して購入することが可能です。非課税のメリットを受けながら外国債券へ投資を行いたい場合は、投資信託やETFを検討するのも選択肢の一つです。参照:NISA特設ウェブサイト|金融庁外国債券には数多くの国や通貨、格付け、満期までの期間(残存年数)が存在します。「自分の年齢や目的に合った債券の年数はどれくらいだろう?」「個別債券と投資信託、どちらが自分の資産状況に向いているのだろう?」このように自分一人で判断するのが難しいと感じた場合は、資産運用アドバイスの専門家に相談することをおすすめします。適切な運用プランは、一人ひとりの金融資産の状況やライフイベント、リスク許容度によって全く異なります。第三者の視点を持つアドバイザーに相談することで、目先の金利や話題性に流されず、ご自身のライフプランに即したバランスの良い資産配分(ポートフォリオ)を整える手助けとなります。弊社が運営する「投資信託相談プラザ」では、特定の金融機関に属さない独立した立場のIFA(独立系ファイナンシャルアドバイザー)が、丁寧な資産運用アドバイスを行っています。大手ネット証券であるSBI証券や楽天証券の取引に対応しており、豊富な商品ラインナップの中からお客様に合った外国債券や投資信託をご提案可能です。「まずは基礎から話を聞いてみたい」「手持ちの資産バランスを客観的にチェックしてほしい」という方も、全国各地の店舗やオンラインにて無料相談を受け付けております。どうぞお気軽にご相談ください。>> 投資信託相談プラザの特長を見る外国債券は、日本の債券と比較して相対的に高い金利が期待でき、円安局面での為替差益が狙える金融商品です。日本円以外の資産を保有することで、通貨の分散効果も期待できます。一方で、為替相場の変動や発行体の財務状況によるリスクを伴うため、格付けの確認や中長期での保有といった適切なリスク対策を意識することが重要です。個別の債券だけでなく、NISA制度が活用できる投資信託やETFなど多様な選択肢が存在します。ご自身の目標やリスク許容度に合わせ、納得できる方法で資産形成に役立ててみてはいかがでしょうか。投資信託相談プラザ -近鉄あべのハルカス店>> SBI証券の取扱商品を見る>> 楽天証券の取扱商品を見る※外国債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。<費用>外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。証券会社との相対取引により売買する場合は、取引価格※に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。※証券会社は、お客様とのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客様が購入される価格」と「お客様が売却される価格」)を決定しております。また、為替取引には、当社為替スプレッドがかかります。外貨建債券を円貨決済で購入される場合および利金・償還金の円貨での受取を指定した場合の為替取引、外貨建債券(円貨決済型)の購入時および途中売却時には各社の為替スプレッドがかかります。為替スプレッドについては各社のWEBサイトにてご確認ください。
外国債券の基礎知識|メリット・リスクや買い時を解説

【徹底比較】債券投資のメリットとデメリット(リスク)

どんな金融商品にも良い面と注意すべき点があります。債券投資のメリット・デメリットを正しく理解し、自分に合っているか判断しましょう。

債券投資の4つのメリット

  1. 株式投資と比較して、値動きが緩やかなことが多い(安定的)
    • 一般的に、株式に比べて価格の変動が緩やかです。
  2. 定期的な利子収入
    • 保有している間、あらかじめ決められた利子(クーポン)が定期的に支払われます。
  3. 満期に元本が戻る
    • 満期(償還日といいます)まで保有すれば、額面金額(投資した元本)が戻ってきます。※
  4. 収益の見通しが立てやすい
    • 発行体が破綻しない限り、受け取れる利子と満期に戻ってくる元本が決まっているため、将来の収益計画が立てやすいです。

※発行体の信用状況が悪化した場合や、途中で売却する場合は元本割れの可能性があります。

債券投資で知っておくべき4つのデメリット(リスク)

  1. 大きなリターンは期待しにくい
    • 株式投資のように短期間で資産が数倍になるようなことはありません。
  2. 金利変動リスク
    • 市場の金利が上昇すると、既発の債券の価格は下落します。
  3. 信用リスク
    • 債券を発行している国や企業が財政難や経営不振に陥ると、利子の支払いが滞ったり、最悪の場合、元本が返済されなかったりする可能性があります。
  4. 為替・カントリーリスク(外国債券の場合)
    • 外貨建ての債券は、為替レートの変動で資産価値が変わります。購入時よりも円高になると円換算での受取額が減少し、元本割れとなる可能性があります(為替変動リスク)。
    • また、投資先の国の政治・経済情勢の変化によるリスク(カントリーリスク)もあります。

参考:日本証券業協会 債券投資のリスクって何?

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

失敗しないための債券投資の選び方|3つの重要ポイント

では、実際に債券を選ぶ際には、どのような点に注意すれば良いのでしょうか。特に重要な3つのポイントをご紹介します。

ポイント1:安全性は「格付け」でチェック

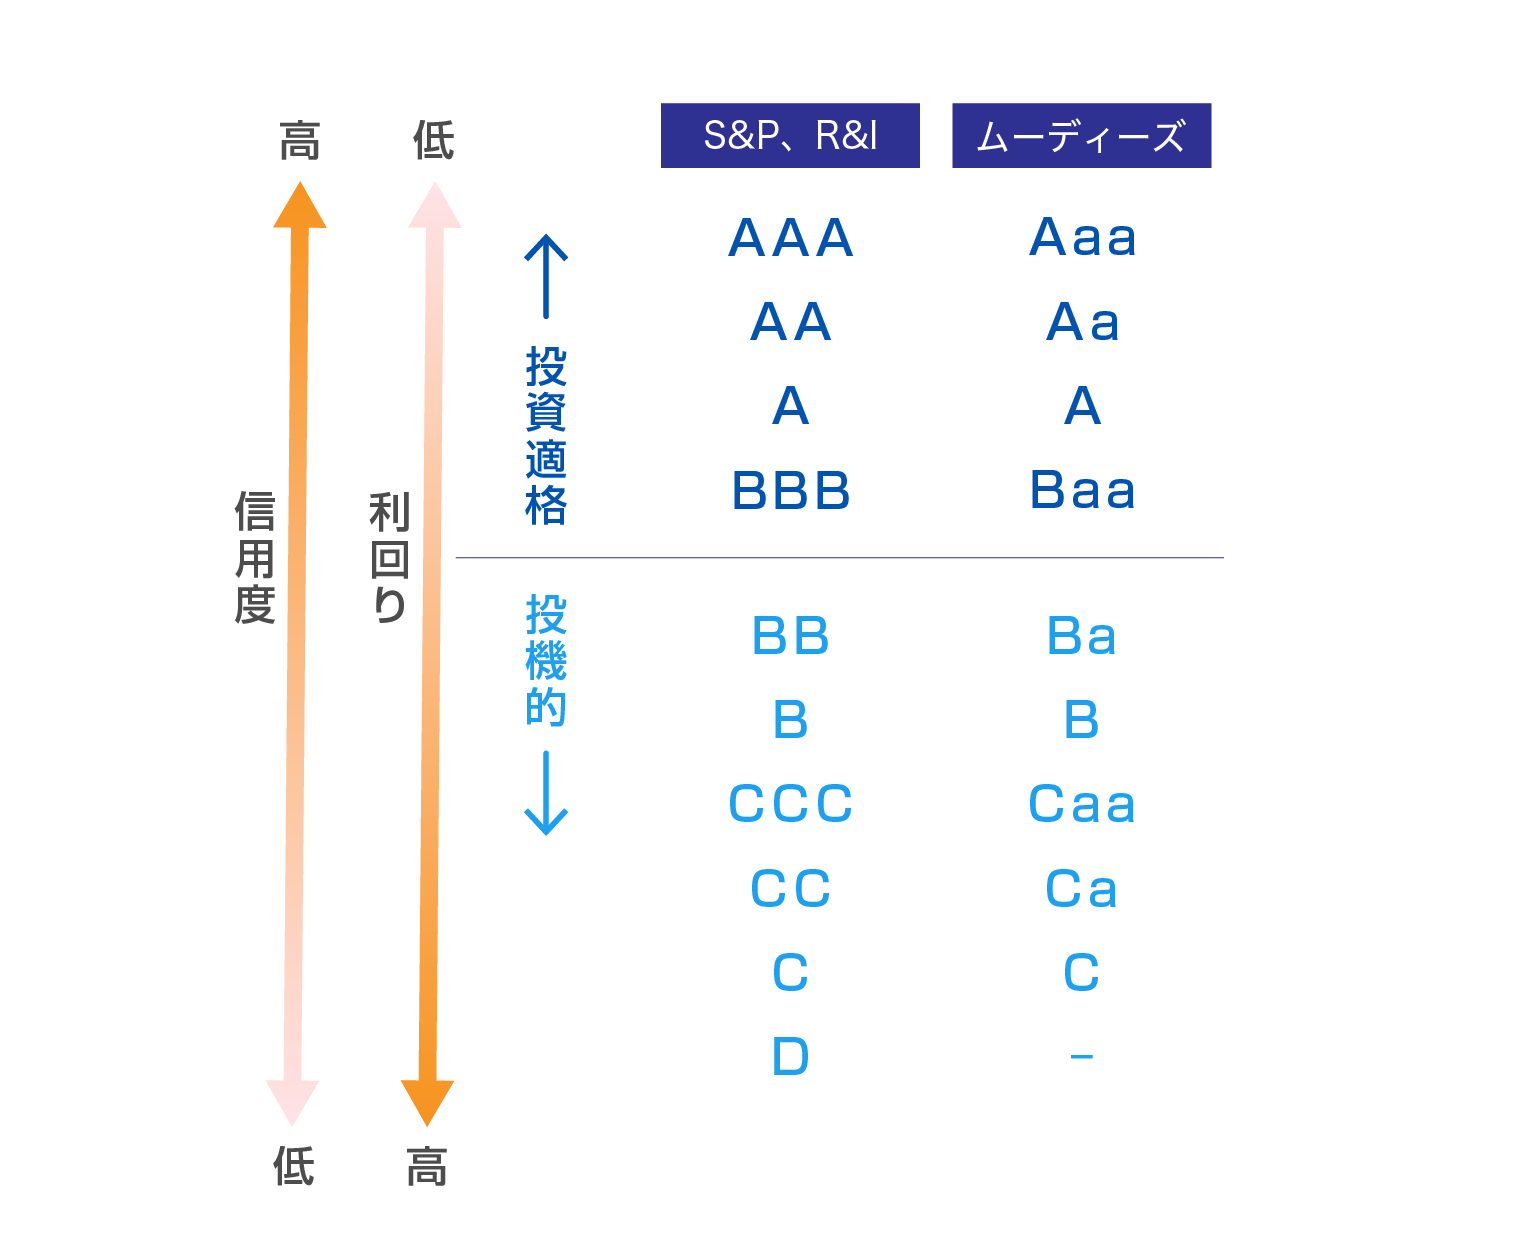
債券の信用リスク(発行体が破綻する可能性)を判断する上で重要な指標が「格付け」です。 格付けとは、民間の格付け会社が、その発行体の財務状況などを分析し、「元本や利子をきちんと支払う能力がどれくらいあるか」をアルファベットなどでランク付けしたものです。

▼主な格付け会社と格付けの例

出典:R&I格付投資情報センター 格付符号と定義、S&P Global S&Pの格付け定義等、ムーディーズ・ジャパン株式会社 ムーディーズSFジャパン株式会社 格付記号と定義 をもとに株式会社Fanが作成

一般的に、BBB(Baa)以上の格付けを持つ債券を「投資適格債」と呼び、比較的信用度が高いとされています。一方で、それ未満の格付けの債券は「投機的格付債(ハイ・イールド債)」と呼ばれ、リスクが高い分、利回りも高くなる傾向があります。

特に初心者は、まず「投資適格債」の中から選ぶことをおすすめします。

※「投資適格格付け」であれは、元本が安全に償還されるということではありません

ポイント2:収益性は「利回り」でチェック

債券の収益性を測る指標が「利回り」です。利回りとは、投資した金額に対して、利子や償還差損益などを合わせて、1年あたりどれくらいの収益が得られるかを示したものです。

利率だけでなく、購入価格も考慮されているため、より実質的な収益力を比較できる重要な指標と言えます。

ポイント3:投資期間は「償還までの期間」でチェック

債券には、元本が返ってくる満期(償還日)が設定されています。この償還までの期間が長いほど、金利変動リスクの影響を受けやすくなります。

「いつまでに使う予定のお金か」というご自身のライフプランを考え、それに合った期間の債券を選ぶことが大切です。例えば、5年後に使う予定の教育資金であれば、償還期間が5年以内の債券を選ぶ、といった具合です。

債券投資の始め方|手順3ステップ

債券投資は、以下の3ステップで始めることができます。

ステップ1:購入する債券(または投資信託)を選ぶ

証券会社等のウェブサイトで、債券や投資信託のラインナップを確認します。「格付け」「利回り」「償還期間」などのポイントを参考に、自分の目的に合った商品を選びましょう。

ステップ2:証券会社の口座を開設する

自分の目的に合った商品が見つかったら、その商品の取扱いがある証券会社等で口座を開設する必要があります。ネット証券であれば、スマートフォンやパソコンから申し込みが完結し、手数料も比較的安価です。

ステップ3:目論見書などを確認して購入する

購入したい商品が決まったら、その商品の詳細な情報が書かれた「目論見書(もくろみしょ)」などを必ず確認します。リスクや費用などを理解した上で、購入手続きに進みましょう。

自分に合った債券選びで迷ったら

「債券投資が自分に合っているかは分かったけれど、具体的にどの商品を選べばいいか分からない…」
「そもそも、本当に債券だけでいいのかな?」

ここまで読み進めて、このような新たな疑問や不安を感じている方もいらっしゃるかもしれません。

資産運用の第一歩は、信頼できるアドバイザーへの相談から始めるのも一つの賢い選択です。私たち「投資信託相談プラザ」では、IFA(独立系ファイナンシャルアドバイザー)がお客様一人ひとりの状況や将来の目標を丁寧にヒアリングし、中立的な立場から資産運用のプランをご提案します。

特定の金融商品を無理に勧めることは一切ありません。あなたの資産形成に関するお悩みを、ぜひ一度お聞かせください。
>> 投資信託相談プラザの特徴を見る
>> 相談事例を見る

まとめ:債券投資を賢く活用し、安定的な資産形成を目指そう

今回は、安定志向の方におすすめの「債券投資」について、その仕組みからメリット・デメリット、具体的な始め方まで解説しました。

最後に、この記事の重要なポイントを振り返りましょう。

  • 債券投資は、株式投資に比べてリスクが低く、安定的な収益が期待できる
  • 初心者におすすめなのは、「個人向け国債」と、分散投資ができる「債券型の株式投資信託」
  • 債券を選ぶ際は、「格付け(安全性)」「利回り(収益性)」「償還期間(投資期間)」の3つが重要
  • 何から始めるか迷ったら、信頼できるアドバイザーに相談するのも有効な手段

債券投資は、あなたの資産をインフレから守り、将来のために着実に育てていくための力強い味方になります。この記事を参考に、ぜひ賢い資産形成の第一歩を踏み出してください。

「債券投資に興味がある!」そんな方へ

債券のしくみや魅力、実際の活用例などをまとめたハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

※国内債券の取引にかかるリスク・費用について
<リスク>
債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。
<費用>

国内債券を、相対取引によって購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。

※外国債券の取引にかかるリスク・費用について
<リスク>
債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。
<費用>
外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。また、売買における売付け適用為替レートと買付け適用為替レートの差(スプレッド)は債券の起債通貨によって異なります。

このコラムの執筆者

マネハブ編集部

株式会社Fan

未来につながる投資情報メディア「Money Hub Plus(マネハブ)」の編集部です。
みなさまの資産形成に役立つ情報を日々発信しております。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事