資産運用の基礎知識|初心者向け商品や年代別ポートフォリオを解説
この記事のポイント
- インフレによる資産価値の目減り対策や老後資金の確保に向け、貯蓄と投資をバランスよく組み合わせた資産運用が必要とされている
- 運用にあたっては生活防衛資金を確保し、自身の目的やリスク許容度に応じて「コア・サテライト戦略」やNISA等を活用した長期・積立・分散投資を徹底することが基本となる
- 短期的な値動きによる狼狽売りなどの失敗を防ぐため、余剰資金で計画的に運用するとともに、必要に応じて客観的な視点を持つ専門家(IFA等)のアドバイスを活用することが有効である
「将来や老後に向けた準備として資産運用を始めたいが、何から手をつけるべきかわからない」とお悩みではないでしょうか。
近年、物価上昇や将来の生活資金に対する不安から、ご自身の資産管理や運用に関心を持つ方が増えています。しかし、金融商品にはさまざまな種類があり、自分自身のライフプランや資産状況に合った運用方法を選択することは容易ではありません。
この記事では、資産運用の基礎知識をはじめ、初心者向け商品や年代・資産額別のポートフォリオ例、失敗を防ぐための原則までをわかりやすく解説します。
「これから資産運用を始めたい!」そんな方へ
資産運用の基本や運用のコツ、活用したい制度や実践方法など、資産運用の基礎をまるごと学べるハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!
▼自分に合った運用手法や商品を知りたい方へ
現在の状況やライフプランに合わせた生涯収支の見通し・投資可能額・運用の選択肢を確認してみませんか?
→ 無料で診断する(資産運用診断)
資産運用とは?なぜ今必要とされるのか
まずは、資産運用の基本的な考え方と、現代において資産運用が重視される背景について整理していきます。
資産運用と貯蓄・投資の違い
資産運用とは、手持ちの資産(お金)を自らの目的や将来の計画に合わせて管理・運用することです。
資産運用を理解する上では、「貯蓄」と「投資」の違いを押さえることが大切です。
- 貯蓄:お金を蓄えて守ることを目的とした行為(例:銀行・郵便局の預貯金など)
- 投資:将来的な利益や資産増加を期待して、金融商品等にお金を投じる行為(例:株式や投資信託の購入など)
貯蓄は安全性が高い反面、資産を大きく増やすことには適していません。一方で投資は、収益性を期待できる半面、価格変動リスク等を伴います。
資産運用とは、この「貯蓄(守り)」と「投資(攻め)」をご自身の生活環境や目標に合わせてバランスよく組み合わせ、適切に維持・管理していく取り組み全体を指します。
資産運用が必要とされる主な理由
今日において資産運用が求められる背景には、主に3つの理由が存在します。
理由1:物価上昇(インフレ)に伴う実質的な資産価値の目減り対策
日本の預貯金金利は近年少しずつ上昇してきているものの、依然としてモノやサービスの値段が上がる物価上昇率(インフレ率)を下回る状況が続いています。
例えば、年2%の物価上昇が続いた場合、現金のまま口座に置いておくだけでは、購買力(お金の実質的な価値)が徐々に低下していくことになります。資産運用を活用し、物価上昇率と同等以上の成長を目指すことが資産を守る手段となります。
参照:預貯金金利一覧|日本経済新聞、2025年基準 消費者物価指数 全国 2026年(令和8年)8月分|総務省統計局
理由2:人生100年時代における「老後資金」の確保と資産の寿命の延伸
医療技術の発達などにより平均寿命が延びる中、定年退職後のセカンドライフは20年〜30年以上に及ぶ可能性があります。
公的年金だけに頼るのではなく、保有している資産を運用しながら計画的に取り崩していくことで、資産の寿命を延ばし、長期的な生活の土台を整えることが重要です。
理由3:複利効果を活用した中長期的な資産形成
投資によって得られた利益を再び運用資金に組み入れることで、利益が利益を生む「複利効果」が働きます。運用期間が長くなるほど複利の効果は大きくなる傾向があり、中長期的に資産形成を進める上で非常に有益な仕組みです。
参照:資産形成の基本|金融庁
「資産運用を体系的に学びたい!」そんな方へ
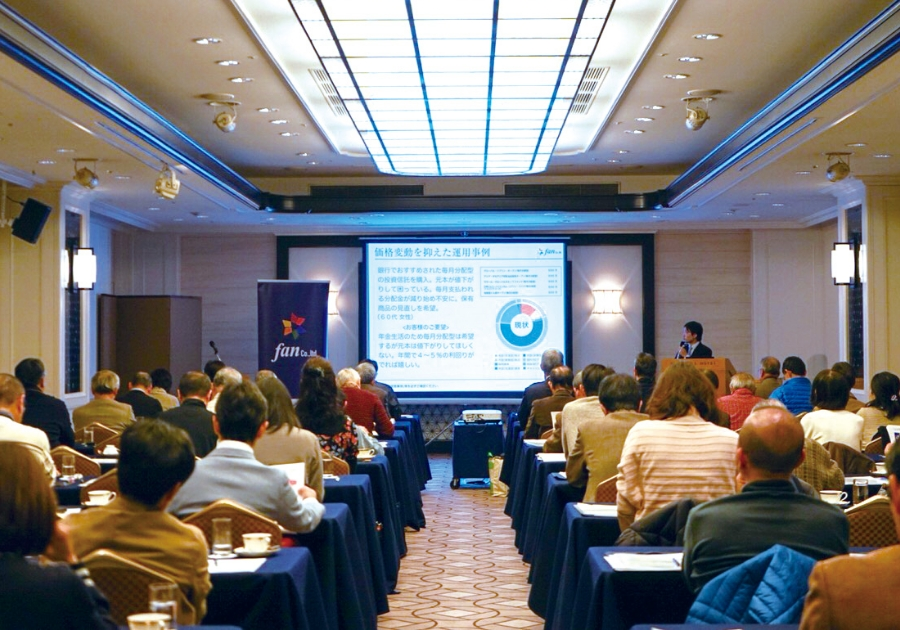
私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!
※2017年10月~2026年1月 Fan調べ
\ SBI証券 共催・楽天証券 協賛 /
初心者が検討しやすい主な金融商品
資産運用を始めるにあたり、代表的な金融商品の特徴を理解しておくことが重要です。初心者が検討しやすい主な金融商品を紹介します。
1. 投資信託(NISA制度の活用)
投資信託は、多くの投資家から集めた資金をひとつの大きな資金としてまとめ、運用会社が国内外の株式や債券などに分散して投資する金融商品です。
少額から購入でき、1つの商品を購入するだけで世界中の幅広い株式や債券などに分散投資が可能です。運用会社が運用・信託銀行が管理を行うため、個別の銘柄選びにかかる手間を抑えられる利点があります。
投資の経験がない初心者の方でも取り組みやすく、資産形成の軸として広く活用されている金融商品です。
NISA制度の活用と対象商品に関する留意点
投資信託で運用を行う際は、「NISA(少額投資非課税制度)」の活用が有効です。通常約20%かかる運用益(利益)への課税が非課税となるため、手元に残る利益を高めることが期待できます。非課税保有期間が無期限化されており、長期的かつ計画的な資産形成を進めやすい仕組みが整えられています。
なお、NISAで取引できる商品には一定の制限が設けられています。例えば「つみたて投資枠」では、金融庁が定めた法令上の基準(長期・積立・分散投資に適した一定の投資信託など)を満たした商品に対象が限定されています。
リスクを抑えた長期投資向けの商品があらかじめ絞り込まれている点は初心者にとって納得感がありますが、すべての投資信託がNISA枠で購入できるわけではない点に留意しておきましょう。
参照:NISAを知る|金融庁
2. 債券(個人向け国債・外国債券など)
債券とは、国や地方公共団体、企業などが資金調達のために発行する有価証券です。あらかじめ定められた期日ごとに利子を受け取ることができ、満期を迎えると原則として額面金額で償還される仕組みとなっています。
代表的なカテゴリとして、日本国政府が発行するため信用度が高く値動きを抑えた運用に向いている「個人向け国債」や、外国政府や企業などが発行し、国内債券と比較して相対的に高い利子が期待できる「外国債券(米国債など)」が存在します。
債券投資で知っておくべき主なリスク
債券は株式等と比較してマイルドな値動きとなる傾向がありますが、以下のようなリスクが存在します。
- 信用リスク(デフォルトリスク):発行体(国や企業)の財務状況が悪化した場合、利子の支払いが滞ったり、満期時に額面金額が償還されないリスクがあります。
- 為替変動リスク(外国債券の場合):外貨建てで運用する場合、為替相場の変動により円換算での資産価値や利子収入が変動します。
- 価格変動・中途換金リスク:満期前に途中で売却(換金)する場合、その時点の市場金利などの影響で売却価格が購入価格を下回る(元本割れ)可能性があります。
リスクの性質を正しく理解し、保有期間や目的に合わせて適切に組み入れることが大切です。
3. 保険(外貨建て保険・個人年金保険など)
万が一の保障と将来に向けた資産形成を兼ね備えた金融商品です。毎月の保険料支払いを通じて計画的に積立を行い、将来的に年金形式や一時金形式でお金を受け取ることができます。
外貨建ての年金保険などを選ぶことで、円以外の資産を保有しリスクを分散する選択肢にもなります。保障機能を確保しつつ、老後資金の準備を行いたい場合に検討されます。
自分に合った金融商品を選ぶためのポイント
金融商品を選ぶ際は、以下の3つの要素で整理・比較することが大切です。
1.リスクとリターンのバランス(リスク許容度)
投資におけるリスクとは「価格の振れ幅」を意味します。大きな利益(リターン)を目指す商品ほど価格の振れ幅が大きく、損失が生じる可能性も高くなります。
ご自身の保有資産額、年齢、収入の安定性などに応じて「どれくらいの値下がりまで耐えられるか(リスク許容度)」を確認し、無理のないリスク範囲に収まる商品を選ぶことが大切です。
2.運用期間(使う目的と時間軸)
資金が必要となる時期や想定している運用期間によって、選ぶべき金融商品は変わります。
数年以内に使う予定がある教育資金やイベント資金は価格変動のリスクを抑えた運用(預貯金や個人向け国債など)が向いています。一方で、10年以上先のセカンドライフに向けた資金であれば、一時的な値下がりがあっても長期的な成長が期待できる投資信託などが適しています。
3.資金の流動性(出し入れのしやすさ)
途中でスムーズに現金化できるかどうかという点も重要な比較要素です。
投資信託や債券(中途換金)などは比較的スムーズに換金しやすい商品ですが、個人型確定拠出年金(iDeCo)のように原則60歳まで引き出しが制限される制度や、途中で解約すると解約控除が発生する保険商品もあります。
急な支出にも対応できるよう、流動性の高い資産と一定期間据え置く資産のバランスを考慮しましょう。
「ネット証券で資産運用を始めたい・見直したい」そんな方へ
投資信託相談プラザ -近鉄あべのハルカス店
私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。
【年代・資産額別】資産運用のポートフォリオ(資産配分)の考え方
資産運用で成果を目指す上では、「どの商品を買うか」以上に「どのような比率で組み合わせるか(ポートフォリオ)」が重要になります。
ポートフォリオ(資産配分)の基本ルール
資産運用でポートフォリオを構築する際は、まず日常の生活費や万が一の備えとなる「生活防衛資金」を確保し、その上で運用資金を「コア・サテライト戦略」に基づいて配分することが基本ルールです。
1. 生活防衛資金(現金・預貯金)をまずは確保する
病気やケガ、突然の大きな支出、あるいは数年以内に使う予定があるイベント資金などは、運用に回さず預貯金(現金)として確保しておきます。
一般的に生活費の半年〜1年分程度を手元に残しておくことで、急な事態が発生した際も冷静に対応できるようになります。
2. コア・サテライト戦略で運用資金を配分する
生活防衛資金を差し引いた運用資金については、「コア(中核)」と「サテライト(衛星)」の2つに分けて管理します。
- コア(中核)資産(運用資金の7〜9割程度):資産運用の土台となる安定性を重視した資産です。円預貯金や債券、リスクを抑えたバランス型の投資信託などを中心に組み入れ、着実な維持・管理を目指します。
- サテライト(衛星)資産(運用資金の1〜3割程度):運用全体のリターンを高める目的で配置する成長重視の資産です。株式型の投資信託などを基本とし、より積極的な運用を行いたい方は個別株式やREIT(不動産投資信託)なども選択肢となります。
このように、守りを固めた上で一部の資金で成長を狙うことで、資産全体の大幅な値下がりリスクを抑えながら中長期的な資産形成を目指すことができます。
年代別ポートフォリオの例
年齢やライフステージによって、働いて収入を得られる残りの期間(運用期間)やリスク許容度は変化します。ただし、同じ年代であっても職業・家族構成・保有資産・将来の目標などによって適切な配分は異なります。
ここでは一般的な考え方の一例として年代別の傾向を解説します。
20代・30代・40代(資産形成期)
20代〜40代は、定年退職までの運用期間を長く確保できる世代です。市場の下落で一時的なマイナスが生じても、時間をかけて価格の回復を待ちやすいため、ある程度のリスクを取って資産の成長を目指せます。
具体的には、NISA制度などを活用し、国内外の株式へ分散投資を行う投資信託を中心とするアプローチが検討されます。少額からの積立投資で複利効果を活かし、中長期的な資産形成の土台を築きましょう。
一方で、結婚やマイホーム購入などライフイベントが重なる時期でもあります。数年以内に使う予定の資金は無理に運用に回さず、預貯金など流動性の高い形で確保しておくバランスも大切です。
50代(資産成熟期)
50代は、定年退職やセカンドライフの開始が現実的に見えてくる時期です。これまでに蓄えた資産を大きく減らさないよう、「増やす」だけでなく「守る」視点も取り入れる必要があります。
そのため、株式型の投資信託を中心とした構成からの見直しが検討されます。定期的な利子収入が期待できる債券や、安定性を重視した保険などの割合を増やし、価格変動を比較的穏やかにする配分へのシフトが一例です。
また、退職金や年金の見込み額を踏まえ、老後に向けた計画を練り直すタイミングでもあります。リタイア後の生活費から逆算し、無理のない範囲で維持・管理できる構成へ整えましょう。
60代・70代・80代(資産活用・取り崩し期)
定年退職を迎える60代以降は、大きな価格変動を避け、大切な資産を守りながら計画的に取り崩す視点が重視されます。
60代から70代前半にかけては、債券など定期的な利子収入が期待できる商品を組み合わせ、維持・管理していく構成が基本です。
一方で、70代後半から80代にかけては、医療や介護などで急な資金が必要になる場面が増加します。償還まで資金が固定される長期債券などは避け、いつでも現金化しやすい流動性の高い資産へシフトすることも検討しましょう。
さらに、認知症等による口座凍結リスクへの備えも重要になります。生前贈与や生命保険などを活用し、次世代へ向けた「資産のスムーズな相続・承継」の準備もあわせて進めておきましょう。
保有資産額に応じた運用の考え方
保有している資産規模によっても、取れる選択肢の幅や運用の考え方は異なります。
ただし、同じ資産規模であってもご自身の年齢や家族構成、これからの収入の見込み、リタイアまでの期間によって適切な運用プランは異なります。ご自身の状況に合わせたアプローチを検討することが大切です。
少額(100万〜500万円程度)
手元の余剰資金や毎月の収入からコツコツと運用に回し、時間を味方につけて中長期的に資産を「育てる」アプローチが主流となります。
まずはNISA制度などを活用し、1つの商品で世界中の株式や債券などに幅広く分散投資ができる投資信託を中心に組み立てるのが基本です。無理に多くの商品に手を出すのではなく、生活防衛資金とのバランスを意識しながら、少額から着実に運用の基礎を固めていくことが推奨されます。
まとまった資金(1,000万〜3,000万円以上)
まとまった資金がある場合は、資産を増やす視点だけでなく、物価上昇や市場の変動から「資産価値を守る」視点も同様に重要となります。
投資信託に加えて、定期的かつ比較的予測のしやすい利子収入が期待できる債券(個人向け国債や外国債券)や、保障機能を備えた保険などを柔軟に組み合わせる多角的な分散投資が可能になります。
また、一括での購入と時期をずらした積立購入を併用する手法を取り入れたり、将来いつ・いくら使うかというライフプランに合わせてリスクの取り方をコントロールしたりする綿密な設計が求められます。
3000万円の資産運用はどう進める?現実的な利回りと失敗を防ぐためのポートフォリオ
「手元にある3,000万円、このまま銀行に預けておくだけでいいのだろうか」「もし運用に失敗して、将来の資金が減ってしまったらどうしよう」長年の貯蓄や退職金、あるいは相続などで3,000万円という大金を手にしたとき、 期待よりも先に「失うことへの不安」を感じる方は少なくありません。3,000万円は、人生の選択肢を大きく広げてくれる大切な資産です。 しかし、インフレ(物価上昇)の影響で現金の価値が目減りする今、 「何もしないこと」自体がリスクになる時代でもあります。この記事では、3,000万円を運用する際の具体的なシミュレーションや、 中長期的な視点で、安定的なリターンを追求する資産配分(ポートフォリオ)を解説します。読み終える頃には、ご自身に合った運用の方向性が明確になり、自信を持って一歩を踏み出せるようになっているはずです。▼自分に合った運用手法や商品を知りたい方へ現在の状況やライフプランに合わせた生涯収支の見通し・投資可能額・運用の選択肢を確認してみませんか?→ 無料で診断する(資産運用診断)すでに日常の生活費や緊急時の備えをしっかりと確保された上で、3,000万円の運用を検討されている方も多いかもしれません。しかし、資産運用において念のため確認しておきたいのが、「生活防衛資金」を現金(預貯金)として手元に残せているかという点です。資産運用は、あくまで「当面使う予定のない余裕資金」で行うのが基本です。もしこれから運用額を決める場合は、保有資産の全額を投資に回すのではなく、まずはこの「生活防衛資金」を確保できているかを確認しましょう。そうすることで、一時的な相場の変動にも動じない、腰を据えた運用が可能になります。3,000万円というまとまった資金を運用する際、重要なのは、「大きな利益を狙うこと」よりも「致命的な失敗を避けること」です。毎月数万円ずつ積み立てる少額投資とは異なり、3,000万円というまとまった資金は、一度大きく失うと取り戻すのに膨大な時間がかかってしまいます。そのため、以下の3つのポイントを意識する必要があります。3,000万円の運用では、「元本を大きく減らさない守り」と「インフレに勝つための攻め」を バランスよく組み合わせることが、将来を見据えた計画的な資産形成に繋がります。具体的に3,000万円を運用した場合、資産額はどのように推移するのでしょうか。 ここでは、10年間運用した際の結果を利回り別に比較してみましょう。年利3%は、債券などを組み合わせてリスクを抑えた運用を行った場合に一つの目安として想定される水準です。年率3%の運用を10年間継続できた場合、計算上は1,000万円以上の運用益が発生する試算となります。過大なリスクを避け、着実なリターンを目指す手法でも、複利の効果を活かすことで大きな資産形成に繋がります。世界経済の成長に合わせて、投資信託(株式・債券)を活用した場合の目安です。5%程度の利回りを長期的に実現できた場合には、老後の生活資金に一定のゆとりが生まれる可能性もありますが、実際の運用成果は市場環境によって大きく左右されます。参照:一括投資シミュレーション|三菱UFJアセットマネジメント※シミュレーションに関するご注意事項:上記はあくまでシミュレーションであり、将来の運用成果を保証するものではありません。本試算は、世界経済の成長率に基づいた想定利回り(年5.0%・複利、あるいは年3.0%・複利)を用いて算出しています。端数処理の関係上、合計値が合致しない場合があります。また、実際の市場環境において、毎年3%や5%といった一定の利回りで資産が推移し続けることはありません。投資には価格の変動(リスク)があり、運用成績が良い年もあれば、下落する年もあります。運用に伴う税金や手数料などは考慮されておりませんので、あくまで目安としてご参照ください。「投資は怖いから貯金のままにしよう」と考える方もいらっしゃるでしょう。 しかし、仮に年間2%のインフレが10年間続いた場合、 現在の3,000万円の価値は、10年後には約2,460万円相当(※)にまで目減りする計算になります。「増やす」だけでなく、「資産の価値を守る」ためにも、 何らかの形で資産を運用する重要性が高まっているのです。参照:統計局ホームページ/消費者物価指数(CPI)※算出根拠:3,000万円÷1.2189(インフレ率2.0%・10年間の複利係数)。端数処理のため、実際の数値とわずかに異なる場合があります。投資信託相談プラザ -近鉄あべのハルカス店3,000万円というまとまった資金を効率よく運用するには、「コア・サテライト戦略」が有効です。イメージ図:株式会社Fanが作成特に「個別債券」は、満期まで保有し、かつ発行元の信用状況に大きな問題が生じない場合には、満期時に額面が戻り、定期的な利子収入を受け取れる点が特徴です。一方で、途中売却時には市場金利や為替の影響により価格が変動することもあるため、こうした点を理解したうえで活用すれば、3,000万円の運用において比較的安定性を意識した資産として位置づけることができます。なお、これから紹介する3つのポートフォリオはあくまで一例です。ご自身の年齢や家族構成、運用の目的などによって適切な配分は大きく変わるため、ひとつの目安として参考にしてください。精神的な負担をできるだけ抑えたい方に向いています。値動きの穏やかな個別債券を主軸にして定期的に利子を受け取りつつ、インフレリスクにも対応できるよう、少額の投資信託を持ちます。「ある程度の成長も期待したい」という方に適した構成です。成長性の高い株式、計画的な運用が可能な個別債券に加え、賃料収入を分配するREIT(不動産投資信託)を混ぜることで、市場全体の下落リスクをできるだけ抑えつつ、バランスの良い資産形成を目指します。資産の大部分は投資信託と個別債券で運用しつつ、残りの1割で自分の好きな企業の個別株を購入します。個別株式が一時的に下落したとしても、資産全体への影響を軽減しつつ、成長機会を逃さないバランスを追求します。「運用できる期間が長く、リスクを取ってでも資産を大きく増やしたい」という方向けです。通常、運用の利益には約20%の税金がかかりますが、NISAなら非課税となります。資産運用をしていると、思わぬところでつまずいてしまうケースも存在します。大切な資産を守るためにも、現場のアドバイザーがよく目にするケースについてあらかじめ知っておきましょう。SNS等で話題の銘柄に全額投資するのは非常に危険です。 話題になっているタイミングはすでに価格が高騰(高値掴み)していることが多く、その後の急落に巻き込まれるケースが少なくありません。3,000万円を1箇所に集中投資するのは避け、投資対象は地域や資産を分散させることが不可欠です。運用額が大きいため、わずかな手数料の差が将来的に大きな金額の差になります。例えば、購入時の手数料や毎年かかる管理費用(信託報酬)が年1%違うだけで、10年後には約300万円もの差が生まれることもあります。商品を選ぶ際は、そうしたコスト面もしっかりと確認し、ご自身が納得できるものを選ぶことが大切です。「いつ、何のためにお金を使うか」を決めずに運用を始めるのは危険です。教育資金やリフォーム代など、近々使う予定のお金まで投資に回さないよう注意しましょう。いざ現金が必要になったタイミングで相場が下落していると、損失を抱えたまま泣く泣く売却せざるを得なくなってしまいます。3,000万円という大切な資産を守り、増やすためには、前述したような失敗例を避け、ご自身の状況に合わせた適切な配分を見つける必要があります。しかし、情報が溢れる現代において、ご自身だけで判断するのは容易ではありません。そこで近年、客観的な視点を持つ専門家として「IFA(独立系ファイナンシャルアドバイザー)」が注目されています。IFAへの相談を検討されるなら、確かな実績を持つ「投資信託相談プラザ」がおすすめです。>>投資信託相談プラザの特長を詳しく見る3,000万円の資産運用は、単にお金を増やすための手段ではありません。 これからの人生を支える、大切な「基盤づくり」です。独学で迷いながら進めるよりも、実績のある専門家の意見を一度聞いてみることで、自分では気づかなかったリスクや、より効率的な配分が見えてくるはずです。まずは、あなたのこれからのライフプランを整理することから始めませんか?「私の場合はどうなるの?」と気になった方は、ぜひ投資信託相談プラザの無料相談をご活用ください。あなたのライフステージに合った運用の形を、一緒に見つけていきましょう。投資信託相談プラザ -近鉄あべのハルカス店
5000万円の資産運用はどうすべき?守りながら増やすポートフォリオと失敗を防ぐコツ
退職金やこれまでの貯蓄などで、5,000万円というまとまった資金を保有されている場合、これからの運用方針について「できる限り減らさずに、慎重に管理したい」と考えるのは自然なことです。近年、国内でも預貯金金利に引き上げの兆しが見られるものの、それを上回る勢いで物価上昇(インフレ)が継続しています。こうした環境下では「銀行に預けておくだけで、資産の価値を維持し続けられるのだろうか」という懸念を持つ方も少なくありません。5,000万円という資産規模においては、大きなリターンを追い求めるよりも、「資産の目減りを防ぎながら、着実な成長を目指す」運用スタイルも、有力な選択肢のひとつです。この記事では、資産運用アドバイスの専門家である「IFA(独立系ファイナンシャルアドバイザー)」の視点から、5,000万円という資金をどのように管理し、どのような点に注意して運用を検討すべきかを解説します。▼自分に合った運用手法や商品を知りたい方へ現在の状況やライフプランに合わせた生涯収支の見通し・投資可能額・運用の選択肢を確認してみませんか?→ 無料で診断する(資産運用診断)資産運用を検討する際、まずは納得のいく成果を狙うための基礎知識を整理しておくことが重要です。資産運用において、短期間での大きな利益を狙う行為は、リスクを高める傾向にあります。将来に向けた大切な資産を管理する上で基本となるのは、以下の3つの要素を組み合わせた手法です。これらの手法は、多くの機関投資家においても採用されている代表的な資産運用の考え方です。例として、私たちの年金積立金を運用している年金積立金管理運用独立行政法人(GPIF)の投資原則・行動規範にこのような一文があります。資産、地域、時間等を分散して投資することを基本とし、短期的には市場価格の変動等はあるものの、長い投資期間を活かして、より安定的に、より効率的に収益を獲得し、併せて、年金給付に必要な流動性を確保する。出典:投資原則・行動規範 (GPIF)年金積立金管理運用独立行政法人「元本が保証されている預貯金が、堅実な管理方法なのでは?」と捉える見方もあります。しかし、物価が上昇し続ける環境では、額面が変わらなくてもお金で買えるものが減り、実質的な購買力が低下してしまいます。これが「インフレリスク」です。日本銀行は「物価上昇率2%」の目標を掲げており、実際に家計に影響を及ぼす物価上昇が続いています。仮に毎年2%の物価上昇が続いた場合、現在の5,000万円の価値は10年後には実質的に約4,000万円台相当まで低下する可能性があると計算できます(※)。預金金利の引き上げを考慮しても、インフレ率がそれを上回る局面では、「資産を運用しないこと自体が、実質的な価値の減少というリスクを抱える」ことになりかねません。参照:2%の「物価安定の目標」|日本銀行、消費者物価指数(CPI)|総務省※5,000万円 ÷ (1 + 0.02)^10 ≒ 4,102万円リスクを抑えた堅実な運用を想定した一例として、年利3%と5%で運用を継続した場合の将来の資産推移を確認してみましょう。※野村アセットマネジメント つみたて&分散シミュレーション 投信アシストをもとに、各資産の期待リターン・リスクは一定の過程に基づき設定しています。市場環境や採用する商品により、実際のリスク・リターンは大きく異なる可能性があります。※将来の市場環境によっては想定通りの結果とならない場合があり、運用成果を示唆あるいは保証するものではありません。内容の正確性、完全性、適合性等を保証するものではありません。債券を主体とした、価格変動リスクを比較的抑えたポートフォリオで年利3%を目指した場合の試算です。インフレによる目減りを補える可能性のある、一つの試算例として参考になります。バランス型投資信託を一定割合組み入れ、価格変動を受け入れつつ年利5%を目指した場合の試算です。複利効果により資産の積み上がりは顕著になりますが、その分、市場環境が悪化した際の一時的な下落幅も大きくなる傾向がある点に留意が必要です。投資信託相談プラザ -近鉄あべのハルカス店「投資信託相談プラザ」に寄せられる多くの相談事例から、まとまった資金を運用する際に陥りやすい傾向を整理しました。資産運用を検討する際、まず大前提となるのが、万が一の事態に備えた「生活防衛資金」の確保です。5,000万円というまとまった資金があっても、そのすべてを投資に回すのではなく、最低でも半年〜1年分程度の生活費は、すぐに引き出せる預貯金の口座などに残しておくことがおすすめです。これにより、急な出費が必要になった際や市場の下落局面においても、生活のために資産を不本意なタイミングで売却せざるを得ない状況を避けることができます。「一括投資」そのものが悪いわけではありません。例えば、価格変動が比較的穏やかで利子収入が期待できる「債券」などの資産に、手元資金の一部をまとめて投資する手法は、運用の選択肢のひとつです。注意すべきなのは、価格変動の激しい株式やハイリスクな商品に対し、市場環境や自身のライフプランを考慮せず、感情的に全額を一度に投じてしまうケースです。投資直後に市場の調整局面を迎えると、精神的な負担も大きくなります。特にリスクの高い資産へ配分する場合は、数年に分けて段階的に投資額を増やしていくなど、時間的な分散を図る対応が望ましいでしょう。毎月のキャッシュフローを重視するあまり、分配金が高い商品を選びがちですが、注意が必要です。分配金の中には、運用収益ではなく「投資した元本の一部」を払い戻しているもの(特別分配金)も存在します。元本を維持しながら運用したいという目的と乖離していないか、仕組みの確認が不可欠です。「今、何がおすすめか」という特定の商品の話題だけで判断してしまうのは、資産管理の観点から不十分な場合があります。重要なのは、現在の保有資産全体がどのような構成になっているか、またそれがご自身のライフプランにおける許容範囲内に収まっているかを確認することです。資産5,000万円という規模を活かし、リスクとリターンのバランスを整える手法をご紹介します。資産全体を役割ごとに分ける考え方です。5,000万円という原資があれば、コア資産を厚くすることで、日常生活に支障をきたさない範囲で運用を継続しやすくなります。「守りながら増やす」ポートフォリオを構築する上で、債券やバランス型投資信託は有効な選択肢となります。イメージ図 株式会社Fanが作成債券は、国や企業に対して資金を貸し出し、その対価として定期的に利子(クーポン)を受け取る仕組みです。債券には「満期まで保有した場合、原則として額面金額が払い戻される」という大きな特徴があります。ただし、発行体の信用状況により元本割れの可能性があります。また、発行体の経営破綻によるデフォルト(債務不履行)リスクや、外貨建て債券の場合は為替変動リスクも伴います。これらを理解した上で活用すれば、インフレ対策を講じつつ、予測可能性の高い運用プランを立てるのに役立ちます。イメージ図 株式会社Fanが作成バランス型投資信託は、一つの商品を購入するだけで、国内・海外の株式や債券、REIT(不動産投資信託)など、複数の資産に自動的に分散投資ができる商品です。大きなメリットは、資産配分の比率を一定に保つための「リバランス(再配分)」をファンドマネージャー(運用担当者)が行ってくれる点です。例えば、株式が値上がりして資産配分のバランスが崩れた際、自動で一部を売却し、割安な資産を買い増すことでリスクをコントロールします。自分一人で複数の資産を管理・調整する手間を省けるため、5,000万円というまとまった資金を「コア資産」として長期で預けたい場合に、有力な選択肢の一つと考えられます。効率的な資産運用のために、国の税制優遇制度の利用も検討しましょう。通常、運用の利益には約20%の税金が課されますが、NISAを利用すれば非課税となります。NISAでは、1人あたり1,800万円までの非課税保有限度額(総枠)が設けられています。5,000万円の資産のうち、まずはこの枠を優先的に埋めていくことが、税引き後のリターンを高める一助となります。参照:金融庁「NISA特設ウェブサイト」ここで、具体的なシミュレーションを確認してみましょう。NISAの総枠1,800万円のうち、株式や投資信託への一括投資が可能な「成長投資枠」の上限である1,200万円を活用するケースを想定します。残りの600万円分は「つみたて投資枠」として併用可能ですが、まずは一括投資のメリットを活かしやすい成長投資枠から埋めていく戦略です。この計画に基づき、10年目に資産を一括売却すると仮定した場合、投資時期の違いによる運用期間の差を考慮しても、想定される運用益の合計は約855万円に達します。通常の特定口座であれば、この利益に対して所得税・住民税等あわせて約174万円の税金が課されますが、NISAの成長投資枠を活用することで全額非課税にできます。※シミュレーションに関する留意事項・運用益=元本×(1+年率リターン)^運用年数・数値の性質について:上記の数値は、元本1,200万円に対して年利6.9%で複利計算した参考値であり、実際の運用成果を示唆または保証するものではありません。・コストと税率について:算出にあたっては、商品の購入・保有にかかる信託報酬等の手数料などは考慮されておりません。また、税引き後の手取り額は所得税・復興特別所得税・住民税を合わせた20.315%で一律計算しています。もちろん、この10年という期間はあくまで目安であり、市場動向に合わせて運用をさらに長く継続しても、あるいはライフプランに応じて途中で売却しても、制度の範囲内であれば非課税の恩恵を受けることができます。(※制度変更や個別条件により取扱いが変わる可能性があります)また、必ずしも5年で枠を埋める必要はなく、ご自身のキャッシュフローに合わせて無理のないペースで投資を進めていくことも可能です。5,000万円という重要な資産の運用方針を、ご自身のみの判断や、特定の金融機関からの情報だけで決定することに不安を感じることもあるでしょう。資産運用において近年注目されているのが、「IFA(Independent Financial Advisor)」という存在です。日本では「独立系ファイナンシャルアドバイザー」とも呼ばれます。銀行や証券会社などの特定の金融機関に所属しない「独立した組織体系」を持つことが大きな特徴です。これにより、比較的幅広い商品群の中から提案が可能であり、お客様のライフプランや目標(ゴール)に合致したアドバイスを提供しやすい仕組みとなっています。また、転勤による担当変更が少ない傾向にあるため、長期的な視点でお客様の資産管理に寄り添うパートナーとしての役割を担っています。私たち「投資信託相談プラザ」は、IFA(独立系ファイナンシャルアドバイザー)が、お客様のゴールに沿った運用方法や商品を一緒に考える、資産運用の無料相談窓口です。>> 投資信託相談プラザの特長を詳しく見る5,000万円の資産運用において、インフレリスクへの備えは避けて通れない課題です。しかし、焦って無理な投資を行う必要はありません。長期・積立・分散という基本を大切にしつつ、債券のような相対的に値動きが穏やかな資産と、成長が期待できる資産を適切に組み合わせた投資信託を活用し、ご自身の目標に合致したポートフォリオを構築することが、資産を守りながら増やすための一助となります。「今の自分のポートフォリオが適切なのか診断してほしい」「具体的な運用の進め方を一緒に考えてほしい」という方は、ぜひ一度ご相談ください。投資信託相談プラザ -近鉄あべのハルカス店
資産運用でよくある失敗パターンと防ぐためのコツ
資産運用には期待通りの成果が得られないリスクも存在します。よくある失敗パターンを把握し、事前に十分な対策を講じることが重要です。
よくある失敗パターン
失敗1:「絶対に儲かる」という不審な話に乗ってしまう
「元本保証で高利回り」「未公開株で必ず増える」といった不審な勧誘や情報に乗ってしまい、大切な資産を失うケースがあります。
金融の世界において、高い利回りとリスクの低さが両立する「絶対に儲かる仕組み」は存在しません。不審な話を見極める際は、「運営会社や取引所が公的な登録を受けているか」「市場の相場とかけ離れた異常な高利回りを謳っていないか」といった着眼点で冷静に確認し、甘い言葉には警戒心を持つことが重要です。
参照:投資詐欺にご注意を|政府広報オンライン
失敗2:自分のリスク許容度を超えた取引に偏ってしまう
高い利益ばかりに目を奪われ、自身の収入や保有資産の規模に見合わないハイリスクな金融商品や、暗号資産・FXなどの短期取引に資金を集中させてしまうケースです。
1つの商品やハイリスクな取引に偏ってしまうと、市場が暴落した際に資産の多くを一度に失い、精神的・金銭的に耐えきれなくなってしまいます。ご自身が「いくらまでの損失なら生活や精神に支障をきたさないか」というリスク許容度を誤認したまま運用を進めることが失敗の要因となります。
失敗3:短期的な値動きに惑わされ、慌てて売却してしまう
市場が一時的に下落した際、不安から慌てて売却してしまう行為を「狼狽(ろうばい)売り」と呼びます。本来は10年・20年といった長期保有を目的に購入した商品であっても、値下がりした瞬間に手放してしまうケースです。
これは、価格変動に対する心の準備ができていない場合に起きやすい現象です。焦って売却すると損失が確定し、その後の市場回復による上昇の波に乗れなくなってしまいます。
資産運用で失敗しないための3つの対策
こうした失敗を防ぎ、着実に資産を管理していくためには、次の3つの対策を検討することが大切です。
1. 長期・積立・分散投資を徹底する
投資の基本原則である「長期」「積立」「分散」の3要素を掛け合わせる考え方です。
まず「長期」で保有を続けることで、一時的な市場の下落局面があっても時間の経過とともに価格変動のリスクを穏やかに軽減し、中長期的な資産成長を期待しやすくなります。次に「積立」を組み合わせ、一括購入ではなく時期をずらして定期的に購入することで、高値づかみのリスクを抑えて平均購入単価を平準化(時間分散)する効果も期待できます。
そして「分散」を徹底し、株式や債券といった異なる資産カテゴリや国・地域へ投資対象を分けることで、一部の市場が値下がりした際も資産全体のマイナス影響を和らげることが可能になります。
参照:資産形成の基本|金融庁
2. 当面使う予定のない余剰資金で行う
日常の生活費や、数年以内に使う予定のあるイベント資金(住宅購入費や教育費など)で運用を行ってしまうと、いざ資金が必要になった際、あいにく値下がりしている局面であっても無理に手放して現金化せざるを得なくなってしまいます。
手元に十分な生活防衛資金を残した上で、当面使う予定のない余剰資金に絞って運用を行うことが、市場の暴落時にも狼狽売りをせず、焦らずに長期保有を継続するための資金的・精神的な土台となります。
3. 自己判断だけで決めず、客観的な視点を持つアドバイザーに相談する
資産運用を進める中で迷いが生じた際は、客観的な視点を持つ資産運用アドバイザーへの相談を検討するのもひとつの方法です。
ご自身だけで判断して運用を続けると、リスク許容度を誤って認識したり、市場の値動きに焦って感情的な売買をしてしまったりすることがあります。また、インターネット上の情報は一般的な内容が多く、ご自身の状況に合っているかを一人で見極めるのは難しい場合もあります。
客観的な視点を持つアドバイザーから意見を聞くことは、ご自身の保有資産やライフプランに合った運用を考える上で参考になります。第三者の視点を取り入れることで、偏った判断を防ぎ、より納得感のある資産運用を進めやすくなります。
自分に合った資産運用を相談するなら「投資信託相談プラザ」がおすすめ
もし、「客観的なアドバイスを一度聞いてみたい」とお考えであれば、私たちが運営する「投資信託相談プラザ」の活用がおすすめです。
資産運用アドバイザー(IFA)が、お客様のライフプランに寄り添いサポートします。強引な勧誘は一切ありませんので、まずはご自身のペースで検討するための参考情報として、お気軽にお役立てください。
IFA(独立系ファイナンシャルアドバイザー)とは?
IFAとは、「Independent Financial Advisor」の略で、日本語では「独立系ファイナンシャルアドバイザー」と呼ばれます。
特定の金融機関から独立した公正中立の立場から、お客様の資産運用に関するアドバイスを行う専門家です。
お客様一人ひとりの目標やライフプランに寄り添い、客観的なサポートを行うことが特徴です。
投資信託相談プラザの特長
「投資信託相談プラザ」では、単に商品を提案するのではなく、「何のために、いつまでに、いくら準備したいのか」というお客様のゴールを丁寧にヒアリングし、そこから逆算した個別の資産運用プランをご提案しています。
1. 全国の店舗で対面相談が可能
オンラインでの相談に加えて、全国各地の店舗での対面相談を承っています。直接アドバイザーと顔を合わせてご相談いただけるため、インターネット上でのやり取りに不慣れな方でも、ご自身のライフプランについて落ち着いてお話しいただけます。
2. ネット証券大手のSBI証券・楽天証券に対応
大手ネット証券であるSBI証券および楽天証券の取扱窓口(金融商品仲介業者)として、豊富なラインナップの中からお客様のご意向に合わせたアドバイスを提供します。
3. 初心者向けセミナーを定期開催
「まずは基礎的な知識から学びたい」という方向けに、SBI証券共催・楽天証券協賛の資産運用セミナーを毎月全国やオンラインで開催しています。強引な勧誘は行っておりませんので、気軽にご参加いただけます。
>> 投資信託相談プラザの特長を詳しく見る
>> 資産運用セミナーの詳細はこちら
まとめ:自分に合った資産運用で豊かな未来を築こう
資産運用は、物価上昇や人生100年時代に備え、ご自身やご家族の大切な資産を守り育てるための重要な手段です。
資産運用で失敗しないための主なポイントは、以下の通りです。
- 貯蓄と投資の違いを理解し、生活防衛資金を確保した上で行う
- 投資信託や債券などのカテゴリから、ご自身のライフステージや目的に合うものを組み合わせる
- 「長期・積立・分散」の原則を守り、余剰資金でじっくり取り組む
- 自分一人で悩まず、客観的な立場のアドバイザーを活用する
「自分にはどんな商品や資産配分が合っているのだろう」「具体的にどのような商品や制度を組み合わせれば良いかわからない」とお悩みの方は、ぜひ一度「投資信託相談プラザ」の無料相談やセミナーをご活用ください。独立した立場のアドバイザー(IFA)が、お客様に合った資産運用をサポートいたします。
「これから資産運用を始めたい!」そんな方へ
資産運用の基本や運用のコツ、活用したい制度や実践方法など、資産運用の基礎をまるごと学べるハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!
▼自分に合った運用手法や商品を知りたい方へ
現在の状況やライフプランに合わせた生涯収支の見通し・投資可能額・運用の選択肢を確認してみませんか?
→ 無料で診断する(資産運用診断)
資産運用に関するよくある質問(FAQ)
資産運用を検討する中で、初心者の方が疑問や不安に思いやすいポイントをQ&A形式でまとめました。
Q1:資産運用はいくらから始められますか?
A: 投資信託の積立やクレジットカード決済での購入(クレカ積立)などを活用すると、100円程度からの少額で始められます。
最初からまとまった金額を用意する必要はありません。まずは無理のない少額からスタートし、実際の値動きに慣れていくことが大切です。
Q2:NISA以外にも初心者向けの税制優遇制度はありますか?
A: 老後資金の準備を目的とする場合、NISAと同様に運用で得た利益が非課税になる「iDeCo(個人型確定拠出年金)」が有力な選択肢となります。さらにiDeCoには、毎月の積立額が全額所得控除になるという独自の税制優遇も備わっています。
ただし、iDeCoは原則60歳まで資金を引き出すことができないため、生活防衛資金や近々使う予定のあるお金ではなく、当面使う予定のない老後資金として計画的に活用することが大切です。
また、個人年金保険などの保険商品を活用する場合、一定の条件を満たせば「生命保険料控除」の対象となり、毎年の所得税や住民税の負担を軽減できる優遇措置があります。
それぞれの制度でメリット・デメリットが異なるため、ご自身のライフプランに合わせて適切に組み合わせることが大切です。
参照:iDeCo公式サイト、No.1140 生命保険料控除|国税庁
※iDeCoの「所得控除」を受けるためには、所定の手続き(会社員の方は年末調整、個人事業主の方などは確定申告)が必要になります。また、将来iDeCoの資産を受け取る際にも所定の税務手続きが発生します。詳細については最寄りの税務署または税理士等へご確認ください。
Q3:クレジットカード決済での積立投資(クレカ積立)とは何ですか?
A: クレジットカードを使って毎月自動で投資信託などを積み立てる方法です。
毎月指定した日に自動で買い付けが行われるため、買い忘れを防ぎやすいメリットがあります。また、カードの決済額に応じたポイントが還元される場合もあり、手間をかけずに積立を継続したい方に向いています。
Q4:資産運用で得た利益の税金や確定申告はどうなりますか?
A: 通常、運用で得た利益(譲渡益や配当金・分配金など)には約20%の税金がかかりますが、NISAやiDeCo(個人型確定拠出年金)を活用した場合、運用期間中の利益は非課税となります。そのため、これらで得た運用益についてご自身で確定申告をする必要はありません。
また、非課税枠以外の通常の課税口座で取引する場合でも、「特定口座(源泉徴収あり)」を選択しておけば、証券会社が税金を自動で差し引いて納付するため、原則としてご自身での確定申告は不要です。
なお、iDeCoを利用する場合、運用益の非課税とは別に、毎年の掛金に対する「所得控除」を受けるための手続き(会社員の方は年末調整、個人事業主の方などは確定申告)が必要になります。また、将来iDeCoの資産を受け取る際にも所定の税務手続きが発生します。
参照:NISAを知る|金融庁、iDeCoの特徴|iDeCo公式サイト
Q5:住宅ローンの繰り上げ返済と資産運用はどちらを優先すべきですか?
A:どちらを優先すべきかは、住宅ローンの金利や手元の生活防衛資金等のご状況によって異なります。
住宅ローンの繰り上げ返済は「将来支払うはずの利息を減らせる」というメリットがある一方、資産運用は「手元の資金を増やせる可能性がある反面、運用成果は約束されていない」という性質の違いがあります。ご自身の将来の支出予定やライフプラン・リスク許容度を踏まえ、バランスを考慮して判断することが大切です。
Q6:公務員や会社員の場合、資産運用は副業に当たりませんか?
A:資産運用は個人の財産を管理・形成する行為であり、原則として副業には該当しません。そのため、公務員や会社員の方であっても問題なく取り組むことができます。
ただし、勤務時間中の取引や情報収集は避けるなど、本業に支障が出ない範囲で進めることが前提となります。
※就業規則で投資自体を制限している場合や、特定の運用スタイルが抵触する場合もありますので、念のため勤務先の就業規則をご一読いただくことをお勧めします。
Q7:金(ゴールド)や時計などの現物資産も資産運用になりますか?
A: はい、金などの現物資産も資産を守る手段のひとつとして検討されます。金などの希少性の高い現物資産は、物価上昇(インフレ)や世界情勢の不透明感に対して強い性質を持つ傾向があります。
一方で、現物資産には「実物を所有することによる紛失や盗難のリスク」や「安全に維持・管理するための保管コスト(金庫や保管サービスの利用料など)」といった点にも配慮が必要です。
また、投資信託や債券のように利子や配当を生み出さない特徴もあるため、資産全体の一部としてバランスよく組み入れるのが一般的です。
Q8:より高いリターンや積極的な運用を目指したい場合、どんな選択肢がありますか?
A: 企業の成長に伴う値上がり益や配当金を狙う「株式投資」や、不動産に投資して賃貸収入などの還元を狙う「REIT(不動産投資信託)」などが選択肢となります。
ただし、これらは大きな成果が期待できる反面、価格の振れ幅(リスク)も大きくなります。まずは生活防衛資金や土台となるコア(中核)資産をしっかり確保した上で、余剰資金の一部(サテライト資産)で検討することが基本です。
Q9:暗号資産やFXでの短期運用はどうですか?
A: 暗号資産やFXなどは価格の変動が非常に激しく、短期間で大きな損失を被るリスクが高い傾向にあります。
セカンドライフに向けた中長期的な資産形成を目指すのであれば、短期的な値動きで利益を狙う方法ではなく、投資信託や債券などを中心とした分散投資から検討することをおすすめします。
「資産運用を体系的に学びたい!」そんな方へ
私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!
※2017年10月~2026年1月 Fan調べ
\ SBI証券 共催・楽天証券 協賛 /
「ネット証券で資産運用を始めたい・見直したい」そんな方へ
投資信託相談プラザ -近鉄あべのハルカス店
私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。






準大手証券会社にて約10年間勤務。社内表彰多数。 セールスとしてではなく、中立的な立場で真摯にお客様と向き合いたい!という思いから転職を決意。 現在、多くのお客様の資産コンサルティングを行いながら、IFAの認知度向上を目指し各地でセミナーを企画。顧客にとって真の資産運用アドバイスを実現するため、幅広い知識習得や情報の提供にも努めている。