【50代・60代の投資初心者必見】NISAで損失…今すぐやめたほうがいい?

【50代・60代の投資初心者必見】NISAで損失…今すぐやめたほうがいい?

投資信託 資産運用

この記事のポイント

  • 1年~5年の短中期的な値動きをみて、「損をした」と判断するのは時期尚早。
  • 一括投資の場合、購入のタイミングが損益を大きく左右する。投資の目的や目標金額の時間をもとに売却の判断基準を設けよう。
  • 投資初心者は相談相手や仲間を作ることで、不安が軽減され、投資に取り組むモチベーションが維持しやすくなる。

2024年1月にNISA制度が新しくなったことを機に投資デビューした50代・60代の方も多いのではないでしょうか。新しい挑戦に胸を躍らせて始めたものの、市場の動きにヒヤヒヤし、

  • 「もしかして自分は投資に向いていないのでは?」
  • 「このまま損失が膨らむなら、もうやめてしまった方がいいのでは?」

と、解約を検討されている方もいらっしゃるかもしれません。

しかし、ちょっと待ってください! 今すぐ投資から手を引くことが、本当に最善の選択でしょうか?

この記事では、初心者が直面しやすい不安を解消し、長期的な視点での投資の有効性や、損失が出てしまった場合の選択肢について解説します。ぜひ、参考にしてください。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

なぜ今、不安を感じているのか?

投資を始めたばかりの時期に市場が不安定だと、どうしても不安が募るものです。

特に、今まで投資経験がなかった方にとっては、評価額の変動そのものが大きなストレスになり、「損をした」という感覚が強く残ってしまうかもしれません。

しかし、短期的な市場の変動に一喜一憂することは、投資においてはよくあることです。

長期投資の有効性を再確認しよう

資産形成の基本は、長期投資です。1年〜5年の短・中期的な値動きで「損をした」と判断するのは、時期尚早かもしれません。

複利効果を最大化するためには

投資で得た利金や分配金を再投資することで、利益が利益を生み、雪だるま式に資産が増えていく複利効果は、長期投資でこそ最大限に発揮されます。

たとえ一括投資であっても、短期的な損失で売却してしまうと、この長期的な恩恵を受けられなくなってしまいます。

市場の回復力への期待

歴史を振り返ると、相場の一時的な下落があっても、長期的には成長を続けてきました

一括投資の場合、購入直後の下落は不安に感じるものですが、短期間の変動に惑わされず、市場の回復力を信じて腰を据えて投資を続けることが重要です。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

一括投資で損失が出た場合の4つの選択肢

投資信託や株式などを一括で買い付けたものの、現時点で評価損が出ている方もいらっしゃるかもしれません。

一括投資の場合、購入のタイミングが損益を大きく左右するため、スタート直後の株価下落は損失につながりやすいものです。このような状況でどうすべきか、具体的な選択肢を見ていきましょう。

選択肢①そのまま保有し続ける

最も基本的な考え方として、長期的な視点に立ち、市場の回復を待つ方法です。

投資は短期的な値動きに一喜一憂せず、時間分散の効果を信じて腰を据えることが重要です。

特にNISAは長期投資を前提とした制度なので、焦って売却せず、市場の回復力を信じて保有を続けるのが一つの手です。

選択肢②追加投資を検討する

評価額が下がっているということは、同じ金額でより多くの口数を購入できるチャンスでもあります。

これを「安く買う」機会と捉え、追加投資を検討するのも選択肢の一つです。これにより、平均購入単価を下げることができます。

ただし、無理のない範囲で行うことが大前提です。回復の見込みが薄いと感じる資産への追加投資は慎重に判断しましょう。

選択肢③積立投資に切り替える

もし現在、一括投資で運用していて不安が大きい場合は、今後の追加投資を積立投資に切り替えることを検討してみましょう。

例えば、毎月一定額を積み立てることで、購入タイミングを分散し、リスクを軽減できます。

これは精神的な負担の軽減にもつながり、市場の変動に一喜一憂しにくくなるメリットがあります。

選択肢④売却の判断基準を設ける

売却すれば損失が確定するため、判断は難しいものです。迷った時は、投資の目的や目標金額までの期間をもとに判断するのも一つの方法です。

  • 目標金額に近づいている場合: 投資の最終目標に達しそうであれば、損失を確定してでも売却を検討する。
  • 目標まで時間がある場合: まだ目標達成まで期間がある場合は、保有を継続し、市場の回復を待つ。

いずれの選択肢を選ぶにしても、ご自身のリスク許容度や今後のライフプランを考慮し、冷静に判断することが大切です。

もし定年退職時に相場の下落局面が重なったら?

2024年1月にNISA制度が新しくなったことを機に、55歳からNISAを活用した一括投資をスタートされた方もいらっしゃるかもしれません。

そして、10年後の65歳で定年退職を迎え、そこから投資資産を取り崩しながら生活していく計画を立てている方もいらっしゃるでしょう。

しかし、もし退職時点の65歳で相場が下落局面にあったとしたら、一括投資した資産は思うような運用成果を出せておらず、「このまま取り崩して大丈夫だろうか?」と不安に感じるかもしれません。

ここでは、そのようなシナリオに備えるための考え方と具体的な対処法を解説します。

目標の再確認

まず、65歳になった時点で、ご自身の資産の評価額がどのくらいになっていてほしいのかを確認しましょう。

そして、退職後の生活費として毎月いくら必要なのか、何年間取り崩す予定なのかといった、当初の目標を再確認してみましょう。

55歳で目標を設定した時と、65歳時点での物価やご自身の生活スタイルは変わっている可能性があります。

たとえば、物価上昇によって以前より生活費がかかるようになっていたり、健康状態の変化で医療費が増えたり、あるいは趣味に使える時間が増えて交際費が増加しているかもしれません。

こうした変化を考慮し、現実的な目標額と現在の評価額との差を明確にすることで、今後の戦略が見えてきます。

下落局面での主な対処法3選

もし65歳時点で市場が下落している場合、以下のような選択肢が考えられます。

取り崩しペースの見直し|「定率取り崩し」または「柔軟な取り崩し」の導入

定率取り崩しとは、資産総額の〇%(例えば3%や4%など)を毎年取り崩す方法です。市場が下落すれば取り崩し額も自動的に減るため、資産の寿命が伸びやすくなります。

また、柔軟な取り崩しとは、市場の状況に応じて取り崩し額を調整する方法です。下落局面では取り崩し額を減らし、市場が回復したら元の額に戻す、あるいは増やすといった柔軟な対応が可能です。

必要最低限の生活費を確保するための調整

公的年金や他の収入(企業年金やアルバイト収入など、もしあれば)で賄える部分を確認し、投資資産からの取り崩し額を調整します。

一時的に生活水準を見直すことも視野に入れる必要があるかもしれません。

取り崩し開始時期の延期

もし、他に当面の生活費を賄える貯蓄がある場合や、退職後も短期間のアルバイトなどで収入を得られる見込みがある場合は、価格が回復するまで取り崩し開始を数ヶ月〜数年延期することを検討します。

これにより、回復局面での取り崩しが可能となり、評価損の確定を避けることができます。

退職に向けたポートフォリオの軌道修正

退職が近づくにつれて、ポートフォリオのリスクを徐々に下げていきましょう。

具体的には、株式の比率を減らし、現預金や債券など、価格変動リスクの低い資産の比率を高めていきます。

「退職後すぐの生活費」用の現金を確保

退職後すぐの数年分の生活費(例えば2〜3年分)は、現預金で確保しておきましょう。

これにより、退職直後に市場が下落しても、慌てて投資信託を売却する必要がなくなり、市場が回復するのを待つ時間的な余裕が生まれます。

部分的に売却する

成長が期待できる銘柄やファンドは引き続き保有し、一部は値動きの安定した資産(例:国内債券ファンドや短期償還の債券など)へのシフトも検討します。

完全に全ての資産を低リスクに切り替えるのではなく、一部は運用を継続することで、資産の寿命を延ばす効果も期待できます。

あわせて読みたい

相場が不安定な時はどうしたらいい?|日本版ブラックマンデーの考察

2024年8月5日から6日にかけて、日経平均株価が「歴史的な乱高下」を記録し、市場は騒然としました。このような局面を前に先行きが不安になり、慌てて売り買いをしようとした人もいたのではないでしょうか?この記事では、相場が不安定な時にどのように対応することがおすすめなのか、過去の指標を参考に解説します。ぜひ、参考にしてください。投資信託相談プラザ -近鉄あべのハルカス店2024年8月5日、日経平均株価は急落し、前週末比4,451円28銭(12.4%)安の31,458円42銭で取引を終えました。下落幅は1987年10月20日の3,836円48銭(ブラックマンデー翌日)を超え、過去最大となり、下落率で見ても過去二番目の下落となりました。翌6日はこの流れが一転し、前日比3,217円4銭上昇し34,675円46銭で取引を終えました。株価が変動する原因として「内部要因」と「外部要因」の2つがあげられます。今回の日経平均株価の歴史的な急落と急騰は、外部要因によるものが大きいでしょう。2024年8月2日に発表された7月の米国雇用統計で、農業分野以外の就業者の伸びが前月を大きく下回りました。また、4か月連続の失業率の上昇も発表されました。このことから「米国景気の先行き不安」が囁かれはじめました。また、米国のハイテク銘柄において、直近の決算の結果が投資家の期待に応えられなかったことや、米国景気の先行き不安から、株価の調整が進んだことも相場下落の要因としてあげられるでしょう。米ドル/円は7月3日に1ドル=161円台を記録し、8月5日時点では一時141円台まで円高が進みました。1か月ほどの間に約20円もの変動がありました。7月頭に米ドル/円が161円台まで進んだ理由として、日米の金利差はしばらく縮小しないであろうとの市場の見方があったと推測できます。しかし7月の日銀追加利上げが行われ、一方FRB(米連邦準備制度理事会)は9月に利下げを示唆しました。これによって、日本は利上げの方向で、米国は利下げの方向ということが明らかになり、円高方向に振れることとなりました。インフレ圧力は引き続き継続していて、個人消費は伸び悩んでいる状況にありました。金利が上がるということは、一般的に経済が不活発になり、株価を下げる要因と考えられます。企業は借入に二の足を踏むことになります。借入をして事業に投資をするにも、金利を超える利益を出せる見込みがなければ着手することはできません。参考:三井住友DSアセットマネジメント 市川レポート 経済・相場のここに注目5日は売りが売りを呼ぶ状況となっていましたが、その反動による買い戻しが起こったと考えられます。8月6日の日経平均株価は3,217円高と過去最大の上昇幅を記録し、翌7日は朝方に900円超下落しました。その後8月7日に内田真一日銀副総裁は、追加利上げについて「金融資本市場が不安定な状況で利上げをすることはない」と発言し、急速に円安が進行する展開となりました。日経平均株価は5日の31,458円42銭を底に、一旦回復に転じています。8月19日の終値は37,388円62銭となり、大幅な下落が始まった8月初旬の水準まで持ち直しました。参考:日本経済新聞|日経平均株価誰にも、どのタイミングで相場が反発するのかを完璧に予測することはできません。不安定な局面こそ投資の原則「中長期分散投資」を優先しましょう。相場が大きく変動する局面でも一喜一憂せず、中長期的な視点で投資を継続することが資産形成では重要です。「中長期分散投資」の有効性について、例えば、1994年6月末に世界株式(※)に100万円を投資し2024年6月末まで30年間保有していたとして、「30年間長期保有を続けていた場合」と「30年間のうちたった5つの月(月間リターンが上位の5つの月)のみ保有せずそのリターンを逃してしまった場合」との資産推移(円建て)について、グラフをみながら検証してみましょう。出典:株式会社FOLIO作成の資料をもとに株式会社Fanが作成※上位の5つの月のリターンがなかったものとして、その上昇分を計算に含めず計算しています。※グラフ期間:1994年6月末~2024年6月末※グラフはBloomberg社が提供するデータを基に作成したものです。※世界株式はMSCIオール・カントリー・ワールド・インデックス(配当込み、円換算、月足)を用いています。・信頼できると考えられる情報を用いて作成しておりますが、情報の正確性、完全性等について保証するものではありません。将来の運用成果等を示唆又は保証するものではありません。価格上昇のタイミングで投資し、下落する前に手放すことができれば良いですが、金融市場を予測することはプロでもほぼ不可能といわれています。慎重にタイミングをはかった結果、大きな代償を伴うこともあります。資産運用において、下手にタイミングをはかるのではなく、「マーケットに居続けること」は非常に重要です。歴史を振り返ると、相場の大幅な下落局面は何度もありましたが、結果的にその後高値を取り戻し、また上昇を繰り返してきました。含み損を抱えている時は不安になり積立を途中でやめてしまう、保有商品を売却してしまうという行動をとってしまう方も少なくないですが、それはおすすめできない投資行動であり、逆に下落局面においては「積立額を増やす」「スポットで多めに購入する」という投資行動が効果的であったかもしれません。目先の価格に一喜一憂せずに投資を継続するということが重要です。投資をスタートした際には投資目的に合わせたポートフォリオを構築できていたとしても、相場の急落と共に運用開始時のポートフォリオが崩れることがあるかもしれません。ポートフォリオが崩れることによって、過剰にリスクを取ってしまう、リターンの効率が下がってしまうことなどが考えられます。この場合、組み入れ比率が上がったファンドを一部売却し、組み入れ比率が下がったファンドを一部購入することで、バランスが崩れた資産配分を戻すリバランスがおすすめです。ここで、少しでも損失を抑えるため、注意すべき3点についてあげていきます。具体的に説明していきましょう。リスクを少なくするためにも、少額からはじめましょう。たとえば、投資信託のなかには100円からはじめられるものもあります。また、少額投資であれば、潤沢な資金がなくても異なる商品への分散投資が可能となります。手元にあるお金をすべて投じるのは控えましょう。仮に損失が生じた場合でも生活に支障のない、当面使う予定のない余裕資金で運用をするのがおすすめです。目標金額や運用できる年数を計算し、目標達成にはどうやって運用すべきか考えてみましょう。いつまでにいくら貯めたいか目標を設定しておけば、その目標から逆算して投資方法を検討することができます。不安定な相場環境が続いているときは、投資のタイミングではないと判断する人も多くいるでしょう。しかし、本当にそうなのでしょうか。市場環境が悪化している時こそ、ドルコスト平均法の本領が発揮されます。「ドルコスト平均法」とは、価格が変動する金融商品に対して、毎回一定の金額で、かつ時間を分散させて投資を行う手法です。一定金額で購入することによって、基準価額が低いときには多い口数を購入することができ、高いときには少ない口数を購入することとなります。このように時間軸で投資タイミングを分けることによって、高値掴みのリスクを分散させることが可能です。また、相場変動に一喜一憂することもありません。積立投資の場合、継続することが重要です。定期的に運用状況を解説動画やレポ―トなどを活用してチェックしながら、長期的な視点で運用を継続することをおすすめします。価格が大きく下がった場面では、どんな方でも不安になるでしょう。中でも、ハイリスク・ハイリターンな資産構成になっている方が、リスクを抑えた安定的な投資方針へ移行していくのは難しいことです。相場が不安定なときこそ、売り買いのタイミングに悩むことになるでしょう。もし収益を上げている銘柄があれば、一旦利益を確定させ、より安定的な銘柄であったり、今保有している資産とは逆の動きをするものに投資をするという方法もあります。たとえば、株式と債券は以下のイメージ図のように、一般的に経済状況によって反対の動きをします。※これは一般的なイメージ図であり、全ての商品が当てはまるものではありません。その反対に損失が出ている銘柄があった場合、資金に余裕がなければ回復局面を待つことも考えた方がいいでしょう。また、もし資金に余裕があるようであれば、積立投資を活用して買付単価を下げることで、回復局面を期待する方法もあります。あるいは、投資信託の定期売却サービスをはじめとした、定期的な売却を行うという方法もあります。損益状況に関わらず、一定口数ずつ売却していくことで、ハイリスク商品の割合を減らしていくというものです。その一方で、より安定的・もしくは逆の動きをする銘柄を、ドルコスト平均法を取り入れて着実に積立をしていきましょう。昨今テレビ番組だけでなく、ウェブサイトやSNSなどでさまざまな投資に関連する情報が共有されています。中には短期的な見通しをもとに、不安をあおって売却や購入のタイミングを示唆する情報もあるかもしれません。相場が不安定な時こそ、自分自身の投資計画を長期的な視点で捉え、落ち着いて行動するべきでしょう。ゴールベース・アプローチにおいて重要なことは目標の達成です。あるタイミングの運用成績だけに執着するのではなく、「目標達成の確率が高いか・低いか」「達成率を上げるためには何が必要か」を考えてみましょう。しかし、このような基本的な信念に基づいて行動することは、簡単なことではありません。当初策定したプランに疑念をもつことで、短絡的な行動に走ってしまいたくなることもあるでしょう。そんなときこそ、資産運用アドバイスの専門家である投資信託相談プラザのIFAにご相談ください。客観的な視点から、お客様のライフプランに合わせた目標の策定やポートフォリオのご提案をいたします。ぜひ、お気軽にお問い合わせください。
相場が不安定な時はどうしたらいい?|日本版ブラックマンデーの考察

リバランスは長期投資の鉄則|ポートフォリオを見直そう

投資とうまく付き合えない人の多くが、実は保有資産のリスク管理に苦労しています。とかく投資というとリターンばかりに目が行きがちですが、リバランスに代表されるように、保有資産のリスクを適切に管理することこそが、安定した投資成果を得るための重要な要素となるのです。この記事では、リバランスのやり方がわからない、どのようなタイミングでリバランスをすればいいのかわからないという方へ、リバランスの具体的な方法と注意点について詳しく解説していきます。投資信託相談プラザ -近鉄あべのハルカス店長期投資においては、異なる値動きをする複数の資産を組み合わせることで、リスクを分散し、安定的な成長を目指すのが基本的な考え方です。株式、債券、不動産(REIT)、金など、それぞれ異なる特性を持つ資産をポートフォリオに組み入れることで、特定のアセットクラスが下落した際の影響を緩和することができます。しかし、時間の経過とともに、各資産の価格変動率が異なるため、ポートフォリオ内の資産配分比率は当初の計画から大きく乖離していきます。例えば、株式市場が好調な時期には、ポートフォリオ全体に占める株式の割合が上昇します。当初、株式50%、債券50%で構成していたポートフォリオが、数年後には株式70%、債券30%になっているといったケースは珍しくありません。このような状態は、ポートフォリオ全体のリスクを高めることにつながります。株式は一般的に債券よりも価格変動が大きいため、株式の比率が高まると、市場の下落時に大きな損失を被る可能性が高まります。定期的な見直しをしないポートフォリオは、市場の変化に取り残され、知らず知らずのうちにリスクが大きく膨らんでいることがあります。市場が好調な時期には、含み益が出ている資産をさらに増やしたくなるのが人間の心理です。しかし、これは「高値掴み」のリスクを高める行動につながりかねません。なぜなら、好調な時期はすでに価格が上昇している可能性が高く、そこでさらに買い増しを行うと、その後に市場が反転した場合に大きな損失を被るリスクが増大するからです。一方、不調な資産は売却したくなるものですが、これは「安値売り」につながる可能性があります。なぜなら、価格が下落している局面で売却してしまうと、その後市場が回復した場合の利益を逃してしまうだけでなく、損失を確定させてしまうことになるからです。感情的な判断によるこれらの行動は、長期的な資産形成の妨げとなり、リターンの安定化を損なう要因となります。このような非合理的な行動を防ぎ、長期的な投資の規律を保つためにこそ、あらかじめリバランスのルールを決めておくことの重要性が増してくるのです。しかし、そもそも投資におけるルールをどのように決めていけばいいのでしょうか?次の章で詳しく解説します。投資におけるルールを設定する際に、「ゴールベースの資産運用」という考え方を知っておくことは非常に有益です。これは、単に資産を増やすことだけを目的とするのではなく、「将来の夢や目標」、「いつまでに、いくら作りたい」という具体的なファイナンシャルゴールを明確にし、そこから逆算して資産運用計画を立てるというものです。具体的には、ライフプランを作成し、金融資産や将来の収入等の全体像を把握してから、今後どのように資産を活用し、どのくらいの運用利回りが必要かを逆算していきます。資金を「これくらい増やすためには〇%が必要」という「必要利回り」を考えることで、運用をより具体的にイメージできます。たとえば、1,000万円を10年で1,500万円にするためには、必要となる利回りは「約4.1%」ですが、2年でそれを達成しようとすると、必要な利回りは「約22.5%」です。(※)その場合、取らなければいけないリスクが大きくなります。ゴール達成のために必要な利回りを逆算して求めるという視点を持つことで、心理的な要因に左右され、必要以上のリスクを取ったり、あるいは逆に、市場の変動に過剰に反応して本来売却する必要のない資産まで手放してしまうといった事態を防ぐことができます。このように、ゴールベースの資産運用は、感情に流されない合理的なリバランスのルールを設定する上で、非常に大切な考え方となるのです。※一定の前提条件に基づき計算したものであり、実際の投資結果ではありません。また、将来の成果を示唆あるいは保証するものではありません。リバランスと並んで重要な概念が「リアロケーション」です。これは、市場環境の変化やライフステージの進展に伴い、ポートフォリオの資産配分そのものを見直し、再構築することを指します。人生の段階や目標までの期間によって、私たちのリスク許容度は変化します。たとえば、若い頃は積極的にリスクを取って高い成長を目指せたとしても、退職が近づくにつれて、資産の安定性を重視し、リスクを抑えた運用へとシフトしていくのは自然な流れでしょう。ポートフォリオのメンテナンスを怠り、当初の配分を維持したまま投資を継続すると、時間と共に、現状のポートフォリオが抱えるリスクと、その時の自分自身が許容できるリスクとの間に大きなずれが生じてしまう可能性があります。リアロケーションは、このような変化に合わせてポートフォリオを最適化し、長期的な投資目標の達成を着実にサポートするための重要な手段なのです。長期投資においては、ゴール達成前の積み立てだけでなく、達成後の資金管理も視野に入れる必要があります。特に、老後資金のように、目標額に達した後も生活資金として資産を取り崩していく必要がある場合には、「取り崩しながらの資産運用」という考え方が重要になります。しかし、目標金額を達成した時点のポートフォリオが、その後の資金取り崩しに適した構成になっているとは限りません。例えば、積極的なリターンを追求するために株式の比率を高めていたポートフォリオは、取り崩し期においては、より安定性を重視した構成へとシフトしていくことが望ましい場合があります。なぜなら、取り崩し期間中に市場が大きく下落すると、生活資金が大きく目減りしてしまうリスクがあるからです。このように、リアロケーションは、目標達成までの資産形成期だけでなく、達成後の資金管理においても、資産を守りながら計画的に活用していくために不可欠な考え方なのです。投資信託相談プラザ -近鉄あべのハルカス店ファイナンシャルゴールを設定し、目標とする利回りの目安が明確になったら、いよいよ目標達成に向けた具体的なポートフォリオの構築へと進みます。ここで大切なのが「効率的フロンティア」の考え方です。例えば、投資資金を資産1(資産2と比較すればローリスク・ローリターン)と資産2(資産1と比較すればハイリスク・ハイリターン)との二つの資産に投資することを検討しているとしましょう。出典 GPIF植田CIOに聞いてみよう 年金を運用して大丈夫? 年金積立金管理運用独立行政法人 をもとに株式会社Fanが作成この時、それぞれの資産に50:50の割合で投資するのが良いのか、それとも異なる割合で組み合わせるべきなのか、そしてそれがご自身のファイナンシャルゴールと照らし合わせてどうなのか、判断に迷うことがありますよね。様々な割合で資産1と資産2を組み合わせた場合に、それぞれどれくらいのリスクとリターンが期待できるのかを計算してみると、無数のポートフォリオの組み合わせが現れます。その中で「同じリスクを取るならば、最も高いリターンが期待できるポートフォリオの組み合わせ」を結んだ線があります。言い換えれば、この線の上に存在するポートフォリオは、与えられたリスクに対して最も効率的なリターンを提供すると考えられます。つまり、これは「持っているものを、一番賢く使う方法」とも言えます。簡単な例をあげましょう。おもちゃのブロックを使って、ロボットと家を作りたいとしましょう。でも、ブロックは全部で100個しかないとします。もし100個全部をロボット作りに使えば、ロボットは立派になるかもしれませんが、家は作れません。逆に、全部を家作りに使えば、ロボットは作れません。そうだとすれば、と考えますよね。「効率的フロンティア」とは、まさにこの「どうブロックを分けたら、うまく目的のものを作れるか?」という道筋を考えることとも言えます。とはいえ、その道筋を作ることは、容易なことではありません。次章で説明していきます。どのようにして資産配分を決めたらいいのかわからないという人も多いでしょう。ご自身の知識や利用できるリソースに応じて、下記のような方法を検討することが現実的と言えるでしょう。中でも資産運用アドバイスの専門家である、投資信託相談プラザのIFAにご相談いただくことをおすすめします。効率的フロンティアを導き出すには、各資産のリスク(標準偏差)、リターン、さらには資産間の相関係数といった複雑なデータを収集し、高度な統計的手法を用いて計算する必要があります。これは個人投資家にとって時間的、知識的に大きな負担となります。また、効率的フロンティアはあくまで「理論上の理想的なライン」です。お客様がどのようなポートフォリオを求めているかは、個人のリスク許容度、投資期間、将来の資金ニーズ、既存の資産状況などによって異なります。IFAはこれらの要素を丁寧にヒアリングし、お客様一人ひとりの状況に合わせた具体的な提案をいたします。このように、資産運用アドバイスの専門家は複雑な理論を実践に落とし込み、個人の目標達成を強力にサポートしてくれるため、特に資産運用経験が浅い方や、より効率的・効果的な運用を目指したい方にとって、相談するメリットは大きいと言えるでしょう。更に、ポートフォリオを維持するためには、リバランスのタイミングと頻度もルール化しておく必要があります。ルールの設定の仕方として以下の2つの方法が挙げられます。あらかじめ定めた期間(例えば、年1回、半年に1回、四半期に1回など)に、ポートフォリオの資産配分を見直し、目標とする割合から乖離している資産を売買して調整する方法です。市場の状況に左右されず、機械的にリバランスを行うため、感情的な判断を排除しやすいというメリットがあります。あまりにも頻繁なリバランスは、取引コスト(手数料や税金)を増やす可能性があります。一方、間隔が空きすぎると、ポートフォリオのリスク水準が大きく変動してしまう可能性があります。一般的には、年に1回程度の定期的なリバランスを目安とするのが良いでしょう。市場の変動が大きい時期には、半年に1回程度に頻度を上げることも検討されます。ポートフォリオ内の特定の資産の比率が、あらかじめ設定した閾値を超えた場合にリバランスを行う方法です。例えば、「株式の比率が目標値から±5%以上乖離した場合」といったルールを設定します。市場の大きな変動に対応しやすいというメリットがありますが、頻繁にリバランスが発生する可能性もあります。しかし、トリガーベースのリバランスを行う場合、どの程度の乖離幅でリバランスを行うかを決める必要があります。乖離幅が小さすぎると、わずかな変動でリバランスが発生し、取引コストが増加する可能性があります。一方、乖離幅が大きすぎると、リスク調整の効果が薄れてしまう可能性があります。どちらの方法を選択するかは、投資家の考え方や市場の状況によって異なります。一般的には、定期的なリバランスとトリガーベースのリバランスを組み合わせることも有効です。投資信託の売買には、手数料や税金がかかる場合があります。リバランスの頻度が高すぎると、これらの取引コストがリターンの足を引っ張る可能性があります。コストを考慮した上で、適切なタイミングと頻度でリバランスを行うようにしましょう。リバランスをするため保有資産を売却し、売却益が出た場合、NISA(少額投資非課税制度)などの非課税制度を利用していない限り税金がかかります。コストと併せて考慮しておきましょう。税金の影響も考慮した上で、リバランスの判断を行う必要があります。また、NISA口座でリバランスを行う際には、以下の重要な注意点があります。非課税保有限度額(総枠)は、売却の翌年以降に再利用が可能となります。 再利用できる枠はその商品の売却金額(時価)ではなく、購入金額(簿価)である点についておさえておきましょう。NISA口座内で投資した資産が値下がりし、リバランスのために売却して損失が確定した場合、その損失は他の口座(特定口座や一般口座)で得た利益と相殺する「損益通算」ができません。また、損失を翌年以降に繰り越すこともできません。これは、課税口座であれば損失を他の利益と相殺して税金負担を軽減できるのに対し、NISA口座ではそれができないため、税制上のメリットを活かせないデメリットとなる可能性があります。リバランスは、市場の変動で生じるポートフォリオのずれを修正し、リスクを抑えながら安定した利益を目指すための重要な戦略です。しかし、ポートフォリオの作成や定期的な見直しは、時間も知識も要するため、特に資産運用経験が浅い方にとってはハードルが高く感じられるかもしれません。弊社が運営する「投資信託相談プラザ」では、ご相談料無料で資産運用のアドバイスが受けられます。全国各地に構える店舗で対面でのご相談ができる他、オンラインでのご相談も受け付けております。もし、お持ちの投資信託の見直しをしたい、ポートフォリオの作成の相談をしたいという方は、お気軽にお問い合わせください。「自分でリバランスするのは難しい」と感じる方には、ファンドラップも選択肢の一つです。ファンドラップとは、お客様に代わって投資信託の選定から売買、そして定期的なリバランスまで、資産運用に関わる一切をプロが行うサービスです。市場の変動に合わせて自動でポートフォリオを調整してくれるため、忙しい方や投資に不慣れな方におすすめです。

リバランスは長期投資の鉄則|ポートフォリオを見直そう

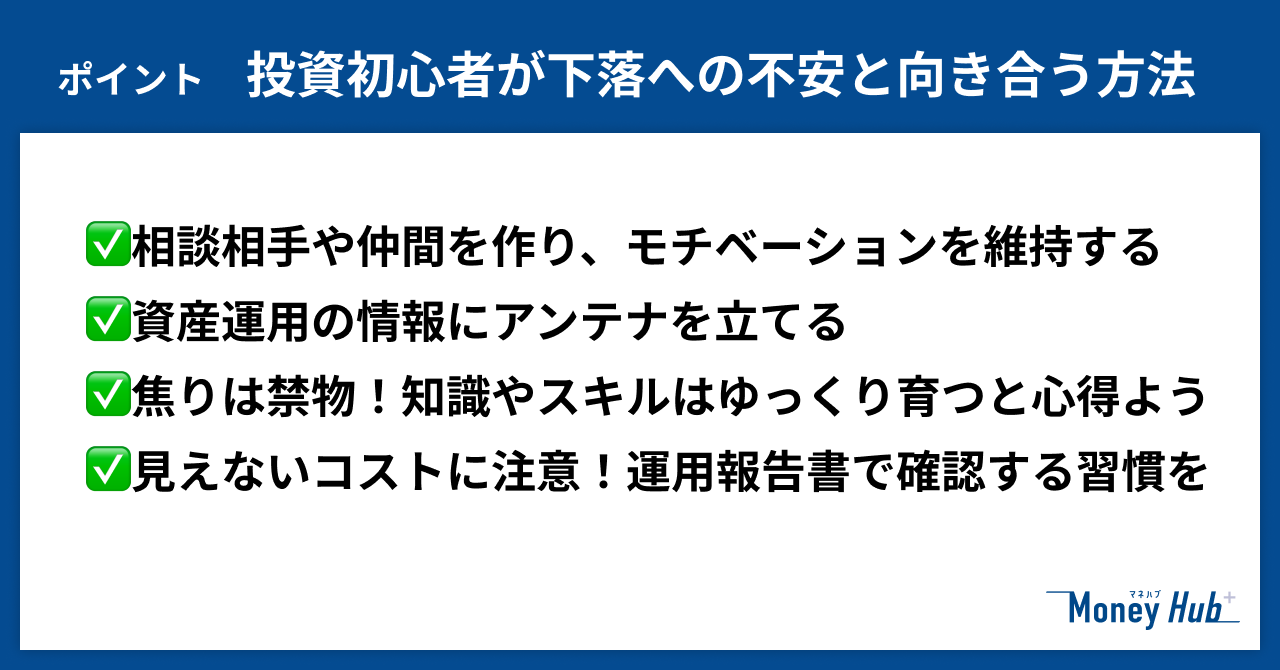
投資初心者が下落への不安と向き合うための4つのポイント

投資初心者が下落への不安と向き合う方法

相場の下落局面では、「このまま続けて大丈夫だろうか?」と心配になるのは当然のことです。しかし、投資は長期で続けることでその真価を発揮します。

ここでは、そんな不安と上手に付き合い、長く投資を続けるための具体的な方法をご紹介します。

ポイント1:相談相手や仲間を作り、モチベーションを維持する

投資は一人で抱え込みがちですが、相談できる相手や一緒に学べる仲間がいると、不安の軽減につながり、モチベーションも維持しやすくなります。

家族や友人と資産運用セミナーに一緒に参加するなどして、身近な人と情報交換をしましょう。

また、中立的な立場から助言をしてくれる資産運用アドバイスの専門家へ気軽に相談してみましょう。「まだ知識が足りないから…」と遠慮する必要はありません。

相談する中で、自分の理解度や課題が見えてくるものです。資産運用アドバイスの専門家からの意見は、長期的な投資を続ける上で大きな支えになります。

ポイント2:資産運用の情報にアンテナを立てる

日々の忙しさの中で、資産運用に時間を充てるのは難しいと感じるかもしれません。しかし、無理のない範囲で少しずつでも時間を確保することが大切です。

たとえば、通勤中に経済ニュースをチェックする、寝る前に今日の市場の動きを確認するなど、毎日5分からでも始めてみましょう。

短い時間でも継続することで、自然と経済や投資に関する知識が身につき、相場の変動にも冷静に対応できるようになります。

ポイント3:焦りは禁物!知識やスキルはゆっくり育つと心得よう

資産運用に関する知識やスキルは、一朝一夕には身につきません。また、投資は「すぐに結果が出るものではない」ということを理解し、焦らないことが重要です。

焦って目先の利益を追い求めると、冷静な判断ができなくなり、詐欺まがいの金融商品や、過度なリスクを伴う投資話に手を出してしまう危険性があります。

「必ず儲かる」「元本保証で高利回り」といった甘い誘い文句には、特に注意が必要です。

これらは、あなたの不安や知識不足につけこむ典型的な手口であり、結果として大切なお金を失うことになりかねません。

ポイント4:見えないコストに注意!運用報告書で確認する習慣を

投資初心者が下落への不安と向き合う上で、投資コストを意識することは非常に重要です。

金融商品には、購入時の手数料や保有中の信託報酬など、様々なコストがかかります。これらのコストは、たとえ相場が下落しても毎日・毎年発生するため、知らず知らずのうちに利益を圧迫し、結果として損失を拡大させる要因にもなりかねません。

購入を検討している商品の目論見書や、既に保有している商品の運用報告書などをしっかり読み込み、手数料や規約を理解する習慣をつけましょう。

無駄なコストを抑えることで、心理的な負担も減り、安心して投資を続けられます。分からないことがあれば、専門家に質問して解消することも大切です。

あわせて読みたい

NISAの相談窓口はどこがいい?適切な選び方と主要な相談先5選を比較

「NISA(ニーサ)制度が新しくなったと聞いたけど、資産運用なんてやったことないし、何から始めればいいんだろう…」「自分なりに調べてみたけれど、専門用語も多くてよく分からない…」将来のための資産形成に関心が高まる中、NISA制度を活用してみたいと考える方は増えています。 しかし、いざ始めようと思っても、制度の仕組みや商品の選び方など、疑問や不安を感じることも少なくないでしょう。特に、お仕事や家事で忙しい日々を送る中で、ご自身だけで情報収集から実践までを行うのは時間的にも精神的にも負担が大きいかもしれません。この記事では、NISAに関する相談ができる主な窓口の種類と、それぞれの特徴やメリット・デメリットを詳しく解説します。 さらに、ご自身に合った相談先を見つけるためのポイントや、相談前に準備しておくと良いことなどもご紹介します。NISAに関する疑問を解消し、資産形成の第一歩を踏み出すためのお手伝いができれば幸いです。投資信託相談プラザ -近鉄あべのハルカス店専門家に相談することで、以下のようなメリットが期待できます。普段から給与振込や公共料金の引き落としなどで利用している銀行は、最も身近な相談窓口の一つと言えるでしょう。株式投資や投資信託など、本格的な資産運用サービスを提供している証券会社も、NISA相談の主要な窓口です。IFA(Independent Financial Advisor)とは、特定の金融機関に所属せず、独立した立場で顧客に資産運用のアドバイスを行う専門家です。生命保険会社や保険代理店の窓口でも、NISAに関する相談ができる場合があります。これは、生命保険会社や保険代理店が金融商品仲介業者として、証券会社等である金融商品取引業者又は登録金融機関と業務委託契約を結んでいるケースです。 特に、保険商品と組み合わせて資産形成を考えている場合に選択肢の一つとなるでしょう。NISA制度に関する一般的な情報提供や、基本的な疑問に応えることを目的とした公的機関や関連団体の相談窓口もあります。投資信託相談プラザ -近鉄あべのハルカス店その他のお金にまつわる相談をしたい、お金にまつわる知識を習得したいなら、こういった選択肢も検討できます。FPは、個人のライフプラン(人生設計)に基づいて、資金計画やアドバイスを行う専門家です。FPの相談範囲は、資金計画だけでなく、保険、不動産、住宅ローン、年金、税金、相続など、お金に関する幅広い分野に及びます。ライフプラン全体の改善を目的としたアドバイスが中心です。相続や贈与、不動産の売買など、税金に関わるお金の相談であれば、税理士に相談しましょう。節税対策や確定申告についても相談できます。特に近年は「金融リテラシー」や「資産形成」といったテーマの関心の高まりから、公開講座を開講している大学が増えています。公的機関が協力し講師を派遣しているケースもあります。地域住民や社会人を対象としたプログラムであれば、自分の知識に自信がないという方でも気軽に受講することができるでしょう。ここまで様々な相談窓口を見てきましたが、「結局どこに相談すればいいの?」と迷う方もいらっしゃるでしょう。 ここでは、ご自身に合った相談窓口を選ぶためのポイントをご紹介します。まず、自分がNISAに関して「何を知りたいのか」「何を相談したいのか」を具体的にすることが大切です。相談内容が明確であればあるほど、適した相談先を選びやすくなります。まずは、実際にいくつかの相談窓口で話を聞いてみるのもよいでしょう。なお、弊社「株式会社Fan」が運営する「投資信託相談プラザ」では、資産運用アドバイスのプロであるIFAが、NISAを活用した資産運用をサポートしております。全国各地の店舗で対面でご相談できるほか、オンラインでのご相談も可能です。このような方でも、ぜひお気軽にご利用ください。>> 店舗一覧を見るより具体的なアドバイスを受けるためには、ご自身の経済状況を正確に伝えることが重要です。これらの情報を事前にまとめておくことで、相談がスムーズに進み、より的確なアドバイスにつながるでしょう。NISAを何のために活用したいのか、将来どのような生活を送りたいのか、といった目的や目標を明確にしておきましょう。これらの情報は、相談相手があなたにプランを提案する上で非常に重要な手がかりとなります。相談時間が限られている場合もあるため、事前に聞きたいことを整理しておくと効率的です。メモ書き程度でも構いませんので、事前に質問事項を準備しておくことで、聞き忘れを防ぎ、相談時間を有効に活用できます。投資信託相談プラザ -近鉄あべのハルカス店※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。

NISAの相談窓口はどこがいい?適切な選び方と主要な相談先5選を比較

慌てて手放す必要はありません

投資初心者が、相場の動きに不安を感じるのは当然のことです。しかし、短期間の損失で一喜一憂し、せっかく始めた投資をやめてしまうのはもったいないことです。

まずは、ご自身の投資の目的を再確認し、長期的な視点を持って冷静に状況を見極めましょう。そして、今後の市場の動きを見ながら、無理のない範囲で賢い選択をしていくことが、50代・60代からの資産形成を成功させるカギとなります。

今回の経験を活かし、ご自身の投資スタイルを確立していくための第一歩と捉えてみてはいかがでしょうか?

\ ご相談は無料です /

ライフプランに合わせた資産運用をIFAがご提案

\ 参加費無料 /

全国各地の会場・オンラインで開催中

※NISAのご注意事項
・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。
・同一年において1人1口座(1金融機関)しか開設できません。
・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。
・年間投資枠と非課税保有限度額が設定されます。
・損失は税務上ないものとされます。
・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。
・つみたて投資枠では積立による定期・継続的な買付しかできません。
・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。

このコラムの執筆者

道谷 昌弘

株式会社Fan IFA

AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事