相場が不安定な時はどうしたらいい?|日本版ブラックマンデーの考察

相場が不安定な時はどうしたらいい?|日本版ブラックマンデーの考察

株式投資 資産運用

この記事のポイント

  • 誰にも、どのタイミングで相場が反発するのかを完璧に予測することはできない。不安定な局面こそ投資の原則「中長期分散投資」を優先。
  • 資産運用において、下手にタイミングをはかるのではなく、「マーケットに居続けること」が重要。
  • 相場が不安定な時こそ、資産運用の基本「少額から資産運用を行う」「手元のお金すべてを資産運用に回さない」「資産運用の目的をはっきりさせる」ことを再確認しよう。

2024年8月5日から6日にかけて、日経平均株価が「歴史的な乱高下」を記録し、市場は騒然としました。このような局面を前に先行きが不安になり、慌てて売り買いをしようとした人もいたのではないでしょうか?

この記事では、相場が不安定な時にどのように対応することがおすすめなのか、過去の指標を参考に解説します。ぜひ、参考にしてください。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

【日経平均株価】歴史的な急落と急騰

2024年8月5日、日経平均株価は急落し、前週末比4,451円28銭(12.4%)安の31,458円42銭で取引を終えました。下落幅は1987年10月20日の3,836円48銭(ブラックマンデー翌日)を超え、過去最大となり、下落率で見ても過去二番目の下落となりました。

翌6日はこの流れが一転し、前日比3,217円4銭上昇し34,675円46銭で取引を終えました。

株価が変動する原因として「内部要因」と「外部要因」の2つがあげられます。

  • 内部要因
    • 企業そのものに起因する要因。
    • 企業自身の業績・将来性、投資家からの評価が株価に直接的な影響を与える。
  • 外部要因
    • 企業の外で発生する要因。
    • 経済状況、政治情勢、社会的出来事などにより企業の業績に影響が加わり、株価変動を引き起こす。

今回の日経平均株価の歴史的な急落と急騰は、外部要因によるものが大きいでしょう。

主な相場下落の理由は

➀米国の経済悪化を示す指標が発表された

2024年8月2日に発表された7月の米国雇用統計で、農業分野以外の就業者の伸びが前月を大きく下回りました。また、4か月連続の失業率の上昇も発表されました。このことから「米国景気の先行き不安」が囁かれはじめました。

また、米国のハイテク銘柄において、直近の決算の結果が投資家の期待に応えられなかったことや、米国景気の先行き不安から、株価の調整が進んだことも相場下落の要因としてあげられるでしょう。

②日米で金融政策の方向が相違した

米ドル/円は7月3日に1ドル=161円台を記録し、8月5日時点では一時141円台まで円高が進みました。1か月ほどの間に約20円もの変動がありました。

7月頭に米ドル/円が161円台まで進んだ理由として、日米の金利差はしばらく縮小しないであろうとの市場の見方があったと推測できます。

しかし7月の日銀追加利上げが行われ、一方FRB(米連邦準備制度理事会)は9月に利下げを示唆しました。これによって、日本は利上げの方向で、米国は利下げの方向ということが明らかになり、円高方向に振れることとなりました。

➂日本の景気もやや弱含み

インフレ圧力は引き続き継続していて、個人消費は伸び悩んでいる状況にありました。

④7月31日に日本銀行が利上げと量的引き締めを発表

金利が上がるということは、一般的に経済が不活発になり、株価を下げる要因と考えられます。

企業は借入に二の足を踏むことになります。借入をして事業に投資をするにも、金利を超える利益を出せる見込みがなければ着手することはできません。

参考:三井住友DSアセットマネジメント 市川レポート 経済・相場のここに注目

翌6日の急騰の背景・その後の展開

翌6日の急騰は前日の大幅下落からの反発

5日は売りが売りを呼ぶ状況となっていましたが、その反動による買い戻しが起こったと考えられます。

その後の約2週間の推移

8月6日の日経平均株価は3,217円高と過去最大の上昇幅を記録し、翌7日は朝方に900円超下落しました。その後8月7日に内田真一日銀副総裁は、追加利上げについて「金融資本市場が不安定な状況で利上げをすることはない」と発言し、急速に円安が進行する展開となりました。

日経平均株価は5日の31,458円42銭を底に、一旦回復に転じています。8月19日の終値は37,388円62銭となり、大幅な下落が始まった8月初旬の水準まで持ち直しました。

参考:日本経済新聞|日経平均株価

不安定な相場にどう対応するべき?

中長期分散投資を続けよう

誰にも、どのタイミングで相場が反発するのかを完璧に予測することはできません。不安定な局面こそ投資の原則「中長期分散投資」を優先しましょう。

相場が大きく変動する局面でも一喜一憂せず、中長期的な視点で投資を継続することが資産形成では重要です。

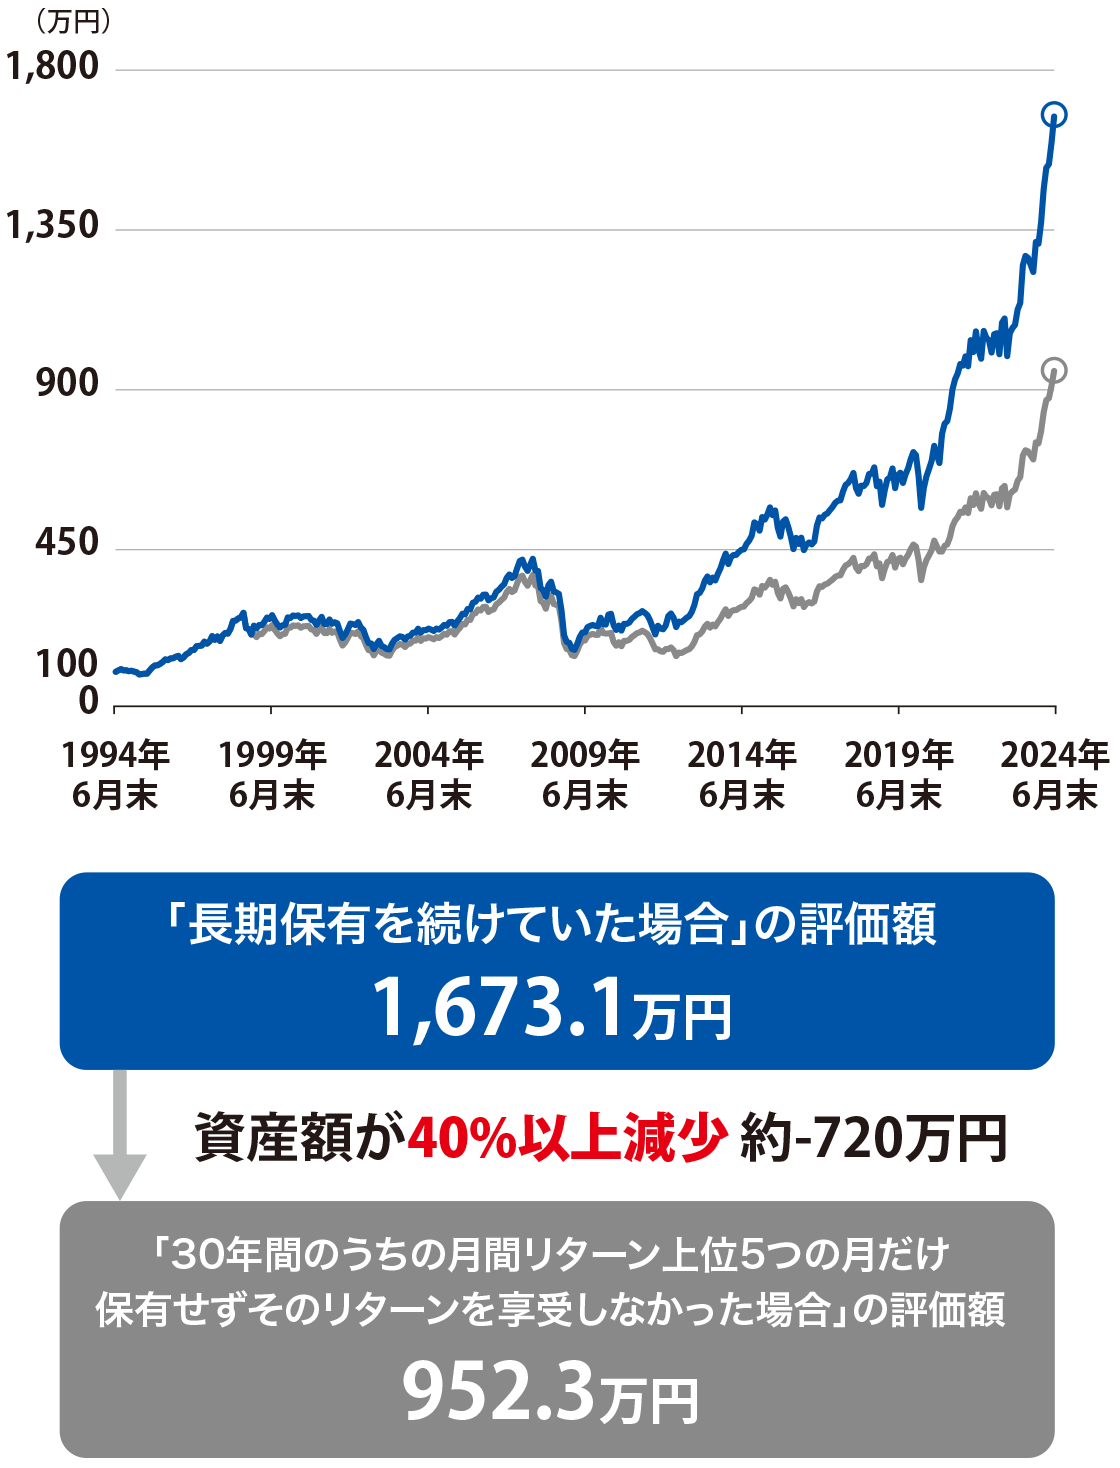
「中長期分散投資」の有効性について、例えば、1994年6月末に世界株式(※)に100万円を投資し2024年6月末まで30年間保有していたとして、「30年間長期保有を続けていた場合」と「30年間のうちたった5つの月(月間リターンが上位の5つの月)のみ保有せずそのリターンを逃してしまった場合」との資産推移(円建て)について、グラフをみながら検証してみましょう。

※1994年6月末に世界株式(※)に100万円投資していたと仮定した場合の資産推移(ブルー:長期保有を続けていた場合 グレー:月間リターン上位5つの月だけ保有しなかった場合)

世界株式の「長期保有を続けていた場合」と「30年間のうちたった5ヶ月(月間リターンが上位の5ヶ月)を逃してしまった場合」との比較推移(円建て)

出典:株式会社FOLIO作成の資料をもとに株式会社Fanが作成

※上位の5つの月のリターンがなかったものとして、その上昇分を計算に含めず計算しています。
※グラフ期間:1994年6月末~2024年6月末
※グラフはBloomberg社が提供するデータを基に作成したものです。
※世界株式はMSCIオール・カントリー・ワールド・インデックス(配当込み、円換算、月足)を用いています。

・信頼できると考えられる情報を用いて作成しておりますが、情報の正確性、完全性等について保証するものではありません。将来の運用成果等を示唆又は保証するものではありません。

価格上昇のタイミングで投資し、下落する前に手放すことができれば良いですが、金融市場を予測することはプロでもほぼ不可能といわれています。慎重にタイミングをはかった結果、大きな代償を伴うこともあります。

マーケットに居続ける

資産運用において、下手にタイミングをはかるのではなく、「マーケットに居続けること」は非常に重要です。

歴史を振り返ると、相場の大幅な下落局面は何度もありましたが、結果的にその後高値を取り戻し、また上昇を繰り返してきました。

含み損を抱えている時は不安になり積立を途中でやめてしまう、保有商品を売却してしまうという行動をとってしまう方も少なくないですが、それはおすすめできない投資行動であり、逆に下落局面においては「積立額を増やす」「スポットで多めに購入する」という投資行動が効果的であったかもしれません。

目先の価格に一喜一憂せずに投資を継続するということが重要です。

リバランスを行う

投資をスタートした際には投資目的に合わせたポートフォリオを構築できていたとしても、相場の急落と共に運用開始時のポートフォリオが崩れることがあるかもしれません。

ポートフォリオが崩れることによって、過剰にリスクを取ってしまう、リターンの効率が下がってしまうことなどが考えられます。

この場合、組み入れ比率が上がったファンドを一部売却し、組み入れ比率が下がったファンドを一部購入することで、バランスが崩れた資産配分を戻すリバランスがおすすめです。

相場が不安定な時こそ、資産運用の基本に立ち返ろう

ここで、少しでも損失を抑えるため、注意すべき3点についてあげていきます。

  1. 少額から資産運用を行う
  2. 手元のお金すべてを資産運用に回さない
  3. 資産運用の目的をはっきりさせる

具体的に説明していきましょう。

1. 少額から資産運用を行う

リスクを少なくするためにも、少額からはじめましょう。たとえば、投資信託のなかには100円からはじめられるものもあります。

また、少額投資であれば、潤沢な資金がなくても異なる商品への分散投資が可能となります。

2. 手元のお金すべてを資産運用に回さない

手元にあるお金をすべて投じるのは控えましょう。仮に損失が生じた場合でも生活に支障のない、当面使う予定のない余裕資金で運用をするのがおすすめです。

3. 資産運用の目的をはっきりさせる

目標金額や運用できる年数を計算し、目標達成にはどうやって運用すべきか考えてみましょう。いつまでにいくら貯めたいか目標を設定しておけば、その目標から逆算して投資方法を検討することができます。

ドルコスト平均法を取り入れよう

不安定な相場環境が続いているときは、投資のタイミングではないと判断する人も多くいるでしょう。しかし、本当にそうなのでしょうか。

市場環境が悪化している時こそ、ドルコスト平均法の本領が発揮されます。

「ドルコスト平均法」とは、価格が変動する金融商品に対して、毎回一定の金額で、かつ時間を分散させて投資を行う手法です。一定金額で購入することによって、基準価額が低いときには多い口数を購入することができ、高いときには少ない口数を購入することとなります。

このように時間軸で投資タイミングを分けることによって、高値掴みのリスクを分散させることが可能です。また、相場変動に一喜一憂することもありません。

積立投資の場合、継続することが重要です。定期的に運用状況を解説動画やレポ―トなどを活用してチェックしながら、長期的な視点で運用を継続することをおすすめします。

あわせて読みたい

ドルコスト平均法とは?|ハイリスクとハイリターンを目指した運用

こちらの記事では、このようなお悩みにお答えしていきます。資産運用の記事やセミナーでよく出てくるドルコスト平均法という言葉。積立投資においては欠かせない考え方です。本記事では、ドルコスト平均法の大事なポイントやメリット・デメリットについてわかりやすく解説していきます。投資の方法は大きく2種類に分けることができます。まずは、それぞれの特徴についてご紹介していきましょう。一括投資はまとまった額を投資する方法で、積立投資は定期的に少額を積み立てる投資方法です。投資信託相談プラザでは、ローリスク&ローリターンでの一括投資と、ハイリスク&ハイリターンでの積立投資の2つを組み合わせていくことで、効率よく運用ができると考えております。さらに、詳しく解説していきましょう。一括投資においてはよく資産分散という考え方が採用されます。リスクを抑えることができ、効率よく運用成果をあげることが可能です。まとまった資産を一つの金融商品に丸ごと投資すると、相場が下落した時に資産を大きく失ってしまいますが、資産をさまざまな金融商品に投資しておけば、その中で下落する商品があったとしても、残りの資産でカバーすることが可能です。一方で、積立投資では時間分散という考え方が大切になります。積立投資のセオリーとして、定期的に一定金額で購入していきます。相場は変動していますので、高いこともあれば、低くなっていることも…。ファンドの基準価額が高いときには購入口数は少なくなり、低いときには多くの口数を購入することが可能です。購入するタイミング=時間を分散することで、高値づかみのリスクを分散することができます。ドルコスト平均法とは、価格が変動する金融商品に対して、毎回一定の金額で、かつ時間を分散させて投資を行う手法です。たとえば、毎月の投資金額が3万円の場合、1万口当たりの基準価額が10,000円のときには3万口を購入することができ、5,000円のときには6万口を購入することができます。つまり、一定金額で購入することによって、基準価額が低いときには多い口数を購入することができ、高いときには少ない口数を購入することとなります。このように時間軸で投資タイミングを分けることによって、高値づかみのリスクを分散させることが可能です。投資信託相談プラザのIFAがドルコスト平均法について、わかりやすく解説した動画があります。ぜひご視聴ください。ここでは、ドルコスト平均法のメリットとデメリットを解説していきます。ドルコスト平均法では時間分散によって金融商品を一定金額で購入するために、購入するタイミングに失敗して高値をつかんでしまうリスクを分散させることができます。そのため、平均投資額を下げることが可能です。相場の動きに一喜一憂することなく投資に取り組むことができます。購入を高頻度で繰り返すことによって、支払手数料がかさんでしまうということがあります。手数料が0円の投資信託もありますが、手数料が発生する投資対象の場合には注意が必要です。また、基準価額の下落が続いているような局面では、購入口数が増えても損失が出てしまうことがあるため、長期的な視点で見る必要があります。「ドルコスト平均法で本当に利益が出るの?」と心配になる方も多いのではないでしょうか。そこで積立投資のシミュレーションをしてみたいと思います。日経平均株価は1989年12月末時点において38,916円となっています。それが2021年12月末時点においては28,792円に下落しています。この期間に日経平均株価に対して、毎月1万円の積立投資をした場合、損を出さない投資成果を残すことができるのでしょうか。上記の通り、1989年12月から2021年12月まで毎月1万円ずつ積立投資をした場合、投資金額の合計は385万円ですが、運用成果は「約741万円」になります。なぜこのような運用成果をあげることができたのでしょうか?それは、相場が一直線に値下がりしているのではなく、高くなったり低くなったりを繰り返しています。ドルコスト平均法によって時間軸で分散し、平均投資額を下げることができたので、最高値から相場が下落していても運用結果を出すことができました。ちなみに、1989年12月末時点の株価38,916円が、一直線に上昇し、2021年12月末に80,000円になったと仮定した場合、ドルコスト平均法で投資した運用成果は「約540万円」になります。この結果を意外に感じている方も多いのではないでしょうか?このように、積立投資では、価格変動の大きい投資信託を選ぶのも一つの手です。たとえば外国株式のような変動の大きい商品で積み立てを検討してみてもよいかと思います。積立投資ならば、高い時に買ってしまったということにはなりません。ハイリスクの商品は時間軸でリスク分散し、ハイリターンを狙うと効果的です。積立投資をするなら、NISA(少額投資非課税制度)・iDeCo(個人型確定拠出年金)をうまく活用するといいでしょう。どのような特徴があるのかご紹介します。新NISA制度とは?メリット・デメリットや変更点を解説投資に対する利益には、通常20.315%の税金がかかります。しかしこのNISAやiDeCoを利用すれば、税制優遇が受けられます。2つの制度は併用も可能です。詳しくみていきましょう。NISAは、NISA口座内で、毎年一定金額の範囲内で購入した金融商品から得られる利益が非課税になる制度です。旧NISA制度は2023年12月で新規投資は終了し、2024年1月からは新NISA制度がスタートしました。非課税保有期間が無期限化され、非課税投資枠が拡大するなど、利用者にとって更に使いやすい制度にリニューアルしました。ドルコスト平均法とNISA制度を活用することで、より効率的に運用をすすめられる可能性が高まります。なかでもおすすめしたいのは、NISAを利用した積立投資です。旧制度のつみたてNISAは、新NISA制度ではつみたて投資枠へ引き継がれます。制度の大きな変更内容は以下のとおりです。年間投資枠が拡大されたことにより、これまでよりも多い金額で毎月の積み立てが可能になりました。また、旧制度のつみたてNISAと同様に、新制度のつみたて投資枠も金融庁が設定した基準をクリアした商品から選ぶ必要があるため、購入する商品についても厳選されたものとなっていることが分かります。ぜひこの機会に積極的に制度を活用しましょう。iDeCoとは、個人型確定拠出年金のことで、国民年金のほかに個人で老後資金を作ることができる私的年金制度のことを言います。iDeCoは職業などによって買付額の上限は異なりますが、NISAと同様、運用中の利益は非課税になります。さらに、iDeCoの掛け金は全額所得控除されるというメリットもあります。ただし原則、60歳までは払い出しができませんので、利用する際には注意するようにしましょう。一般的な証券口座・投資信託口座と、2024年1月から始まった新NISA制度、iDeCoについての制度面での比較は以下の表のとおりです。出典:金融庁 新しいNISA出典:iDeCo公式サイトを参考に株式会社Fan作成iDeCoは税制面における優遇度が高いですが、先述のとおり途中で資金が必要になった時に、解約して払いだすことができません。たとえば教育費を用意したい場合にiDeCoを利用するとしたら、進学先の変更などで急にまとまった資金が必要になったタイミングで、払い出しできずに困ってしまうこともあるでしょう。iDeCoは原則60歳以降に受け取ることになるので、老後資金を用意するために使うことをおすすめします。教育費や住宅取得の頭金を用意したいなどといった場合には、途中での払い出しが可能なNISA制度を利用した投資をおすすめします。さまざまな制度を用途別に使い分けていくことが重要なポイントです。最後に積立投資についてまとめておくと、ポイントは2つあります。積立投資は、一定金額の投資を継続することによって、下落時に多くの口数を購入することができますので、ハイリスクの商品を選べばハイリターンの期待ができます。相場の値動きが激しい金融商品については、購入するタイミングが難しく、そのタイミングを間違えてしまえば高値をつかんでリスクを負ってしまう可能性があります。しかし、一定金額を定期的に投資する積立投資であれば、高値づかみのリスクを回避させることができます。その上でハイリターンを目指すことが可能です。積立投資は中長期の時間をかけて投資することによって、平均投資額を下げることができる方法です。下落し続けるような状況があるとしたら購入口数が増えても損失が出てしまうリスクがありますが、相場が上下する商品ならばその時々で購入口数が変化するため、中長期的に投資を行えば運用成果が現れてくるものであると考えられます。資産運用・資産形成でお悩みがあれば、投資信託相談プラザのIFAにお気軽にご相談ください。IFAはどの銀行や証券会社にも属さない独立系投資アドバイザーですから、あくまで中立的な立場でお客様に適した資産運用のアドバイスを提供できます。また、投資信託相談プラザでは、参加費無料の資産運用オンラインセミナーも毎月開催しております。資産運用の基礎的なお話から具体的な相談事例まで、私たちIFAがわかりやすく解説します。さらに、ご希望の方にはオンラインの個別相談も承っております。もちろん相談料は無料です。「これから資産運用を始めたい!」と思っている方におすすめの内容となっております。気になる方は、ぜひ参加してみてください。最後まで読んでいただき、ありがとうございました。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。※iDeCoのご注意事項・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客様が実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。・金融商品仲介業者である当社は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。
ドルコスト平均法とは?|ハイリスクとハイリターンを目指した運用

相場が不安定なときこそ分散投資

相場が不安定なときこそ分散投資

価格が大きく下がった場面では、どんな方でも不安になるでしょう。中でも、ハイリスク・ハイリターンな資産構成になっている方が、リスクを抑えた安定的な投資方針へ移行していくのは難しいことです。相場が不安定なときこそ、売り買いのタイミングに悩むことになるでしょう。

もし収益を上げている銘柄があれば、一旦利益を確定させ、より安定的な銘柄であったり、今保有している資産とは逆の動きをするものに投資をするという方法もあります。

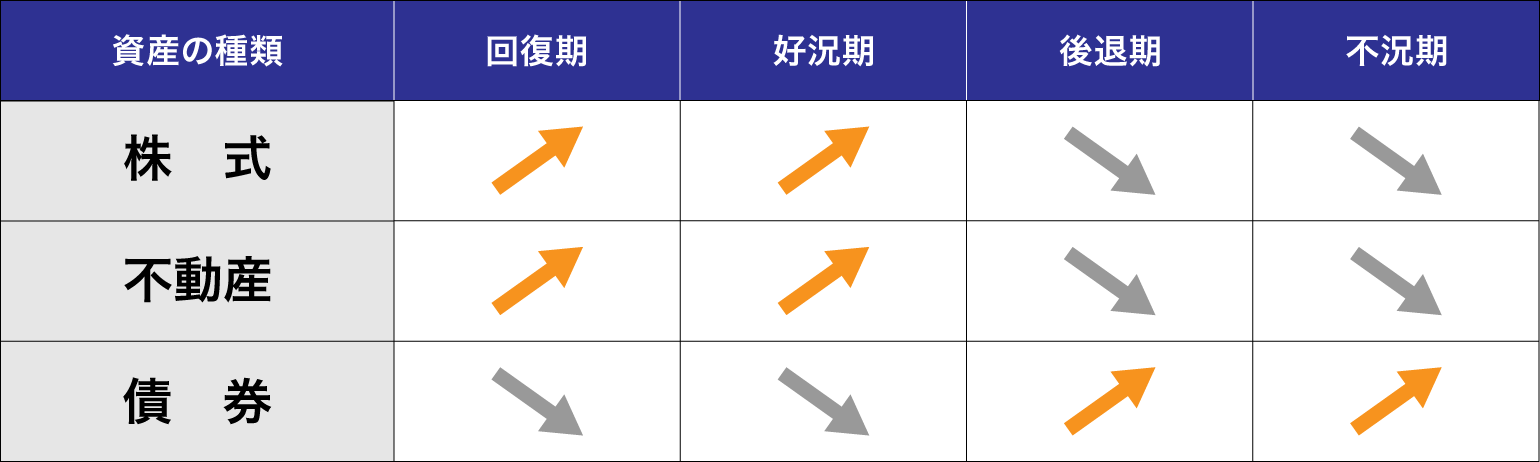
たとえば、株式と債券は以下のイメージ図のように、一般的に経済状況によって反対の動きをします。
株式・不動産・債券のイメージ図

※これは一般的なイメージ図であり、全ての商品が当てはまるものではありません。

その反対に損失が出ている銘柄があった場合、資金に余裕がなければ回復局面を待つことも考えた方がいいでしょう。

また、もし資金に余裕があるようであれば、積立投資を活用して買付単価を下げることで、回復局面を期待する方法もあります。
あるいは、投資信託の定期売却サービスをはじめとした、定期的な売却を行うという方法もあります。損益状況に関わらず、一定口数ずつ売却していくことで、ハイリスク商品の割合を減らしていくというものです。

その一方で、より安定的・もしくは逆の動きをする銘柄を、ドルコスト平均法を取り入れて着実に積立をしていきましょう。

相場が不安定な時こそ、長期的な視点をもって落ち着いて行動しよう!

相場が不安定な時こそ、長期的な視点をもって落ち着いて行動しよう!

昨今テレビ番組だけでなく、ウェブサイトやSNSなどでさまざまな投資に関連する情報が共有されています。中には短期的な見通しをもとに、不安をあおって売却や購入のタイミングを示唆する情報もあるかもしれません。

相場が不安定な時こそ、自分自身の投資計画を長期的な視点で捉え、落ち着いて行動するべきでしょう。

ゴールベース・アプローチにおいて重要なことは目標の達成です。あるタイミングの運用成績だけに執着するのではなく、「目標達成の確率が高いか・低いか」「達成率を上げるためには何が必要か」を考えてみましょう。

しかし、このような基本的な信念に基づいて行動することは、簡単なことではありません。当初策定したプランに疑念をもつことで、短絡的な行動に走ってしまいたくなることもあるでしょう。

そんなときこそ、資産運用アドバイスの専門家である投資信託相談プラザのIFAにご相談ください。客観的な視点から、お客様のライフプランに合わせた目標の策定やポートフォリオのご提案をいたします。ぜひ、お気軽にお問い合わせください。

\ ご相談は無料です /

ライフプランに合わせた資産運用をIFAがご提案

\ 参加費無料 /

全国各地の会場・オンラインで開催中

あわせて読みたい

気をつけるべき「元本割れ」とは?発生する確率や対策を解説

投資を始める時、一番気になるのが「元本割れ」ですよね。元本割れとは、投資した金額(元本)よりも、資産の価値が下がってしまうことです。この記事では、元本割れが起こったときの対策について、さまざまなケースを挙げて解説します。ぜひ参考にしてください。たとえば、株価が1万円の銘柄を100株・100万円で購入したとしましょう。その後、株価が9,000円に値下がりすると時価換算額は90万円(9,000円×100株)に減少し、元本割れとなります。銀行預金や郵便貯金は、元本割れをすることは基本的にありません。(※)一方、株や投資信託、REIT(リート:不動産投資信託)、外貨預金といった金融商品は、値動きがあるため元本割れの可能性があります。また、NISA枠を利用し投資できる対象商品は、元本割れの可能性がある金融商品であることをおさえておきましょう。※預金保険制度:万が一金融機関が破綻した場合に、当座預金や利息の付かない普通預金等(決済用預金)は、全額保護されます。定期預金や利息の付く普通預金等(一般預金等)は、預金者1人当たり、1金融機関ごとに合算され、元本1,000万円までと破綻日までの利息等が保護されます。それを超える部分は、破綻した金融機関の残余財産の状況に応じて支払われるため、一部支払われない可能性があります。NISAのつみたて投資枠で推奨されている長期・分散・積立投資を行った場合に元本割れが発生する可能性はどのくらいあるのでしょうか。資産・地域を分散して積立投資を行った場合、保有期間が5年であれば約10%程度の確率で-2%~0%程度の元本割れが出現頻度があるという試算があります。一方、保有期間が20年になると元本割れが出現せず、年率2~8%の運用成果となるレンジでの出現のみとなる試算があります。長期・分散・積立投資を実践することによって、年率の平均リターンはプラス方向に安定する可能性が高いといえます。▲1 1985年以降の各年に、毎月同額ずつ国内外の株式・債券の買付を行ったものです。各年の買付後、保有期間が経過した時点での時価をもとに運用結果及び年率を算出しています。これは過去の実績をもとにした算出結果であり、将来の投資結果を予測・保証するものではありません。出典:早わかりガイドブック|金融庁出典:金融庁 説明資料出典:金融庁 教えて虫取り先生 第3回投資信託の積立投資をしている場合、一時的に元本割れを起こしていたとしても積立投資を続けてみましょう。なぜなら、購入するタイミングを分散することによって、高値掴みのリスクを分散することができます。基準価額が下がっている局面では、口数を多く買付できるタイミングともいえます。この投資手法を「ドルコスト平均法」といいます。積立投資を途中でやめてしまった場合は、「ドルコスト平均法」のメリットを享受できません。相場の動向に一喜一憂することなく、長い目で資産運用を続けることをおすすめします。一括投資をしている場合は、保有を続けて利益が出るまで待つか、損切りをするか判断が必要です。売却のタイミングが決められない方は、たとえば購入から10%下落したら売却するなど、投資前に損切りラインを決めておくことが重要です。元本割れを起こしていても、売却した資金をもとに他の銘柄に投資をすれば、新たな利益を獲得できる可能性もあります。より魅力的な投資先がある場合は、損切りも検討してみましょう。もし株主優待や配当金を目的として購入したのであれば、優待がなくなったり無配にならない限りは、保有し続けるという選択肢もあります。ここからは、元本割れの発生を減らすための対策方法を解説します。目的や目標金額を決めることで、ゴールに向けた計画的な投資が可能です。投資を行う前に、投資期間や目標額を設定して運用シミュレーションを行いましょう。運用シミュレーションは、金融庁ホームページや各金融機関のホームページなどでも簡単にできます。また、ライフイベントに合わせたプランの策定は、ぜひお金のプロである投資信託相談プラザのIFAにおまかせください。出典:金融庁 資産運用シミュレーション投資にまだ慣れないうちは積立投資から始めましょう。購入のタイミングを分散することでリスクを軽減することができます。積立投資をする場合、NISA制度の利用をおすすめします。つみたて投資枠の買付方法は積立投資のみですが、成長投資枠では積立投資・一括投資とも可能です。また、年間投資枠・非課税保有限度額の範囲内であれば、つみたて投資枠と成長投資枠の併用も可能です。投資対象の分散とは投資する資産を一つに限定せず、国内外の株式や債券、不動産などにわけることです。株式や債券などの資産は、経済状況によって一般的に以下のように変動します。※これはイメージ図であり、全てのケースに当てはまるものではありません。一般的には株式は景気の回復期および好況期に価格が上がり、後退期および不況期に価格が下がるとされます。不動産も株式と同様の値動きをしますが、株式よりも半年~1年程度遅れて動くといわれます。また、債券の値動きは、株式や不動産とは反対の動きをするといわれています。複数の資産にわけて運用することで、ある資産がマイナスの運用となっても、他の資産でそれをカバーすることができます。投資信託の場合、投資対象は株式、債券など多岐にわたり、さまざまなニーズに対応することが可能です。また、バランス型と呼ばれる投資信託であれば、複数の資産や市場へバランスよく投資が可能となります。また、投資信託は、NISA枠で購入可能な商品が多数ございます。元本割れを防ぐためには、長期的な運用計画を立てることが大切です。資金が必要になり、含み損の状態であるにもかかわらず、途中で解約を迫られるような局面にならないよう運用計画を立てましょう。そのためには、先述のとおり投資を始める前のライフプランの策定が必要です。ここでは、NISAにおける元本割れ以外の注意点を解説します。2023年までのNISAでは非課税保有期間に制限がありましたが、2024年1月のリニューアル後のNISAでは非課税保有期間が無期限化されました。しかし、期限がなくなったことで、資産を売却するタイミングが難しくなったと感じる方もいるようです。先述のとおり、投資を始める前に目標金額や目的を決めておきましょう。NISAのつみたて投資枠では、年間120万円まで投資が可能ですので、毎月10万円を積立投資すると、15年後に非課税保有限度額の1,800万円の限度額に達します。なお、それよりも大きな金額を積み立てることも可能です。しかしながら、非課税保有限度額をすべて使い切る必要はありませんので、無理のない積立金額を設定しましょう。投資に回すお金は、生活費を確保した後の、余剰資金で行いましょう。なお、積立金額は随時変更できます。その時々の家計の状況に合わせて、柔軟に調整しましょう。自分の家計に合った積立設定金額が知りたい、ライフプランに合わせた運用について知りたいとお考えの方は、お金の専門家であるIFAにご相談ください。最後に、この記事のポイントをおさらいしましょう。もし、この記事を読んで「独学だけでは少し不安…」「自分の状況に合ったアドバイスが欲しい」と感じたなら、一度専門家に相談してみるのも有効な選択肢です。私たち「投資信託相談プラザ」では、特定の金融機関に属さない中立的な立場のIFA(独立系ファイナンシャル・アドバイザー)が、初心者の方にも分かりやすく資産運用の基本をお伝えする無料セミナーを定期的に開催しています。全国各地の会場、およびオンラインでのご参加が可能です。無理な勧誘はいたしませんので、まずは情報収集の場として、お気軽にご参加ください。あなたの資産運用に関する疑問や不安を、専門家が丁寧に解消するお手伝いをいたします。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。

気をつけるべき「元本割れ」とは?発生する確率や対策を解説

このコラムの執筆者

マネハブ編集部

株式会社Fan

未来につながる投資情報メディア「Money Hub Plus(マネハブ)」の編集部です。
みなさまの資産形成に役立つ情報を日々発信しております。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事