SBI証券に店舗はない?対面で相談できる窓口を紹介

SBI証券に店舗はない?対面で相談できる窓口を紹介

資産運用

「SBI証券の口座はあるけれど、まとまった資金の運用方法が分からない」
「老後のための大切な資産だから、ネットだけでなく対面で相談しながら進めたい」

このように、まとまった資金の運用やセカンドライフに向けた準備にあたって、直接アドバイザーと話し合いながら進めたいと感じる方は少なくありません。

しかし、SBI証券に直接足を運んで相談できる実店舗はあるのでしょうか。結論からお伝えすると、SBI証券自身が直接運営する「実店舗窓口」はありません。

それでも、SBI証券の口座を活用しながら、対面で個別の資産運用相談を行う方法は存在します。本記事では、対面で相談できる窓口や、自分一人で資産運用の判断を行う際の注意点について解説します。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

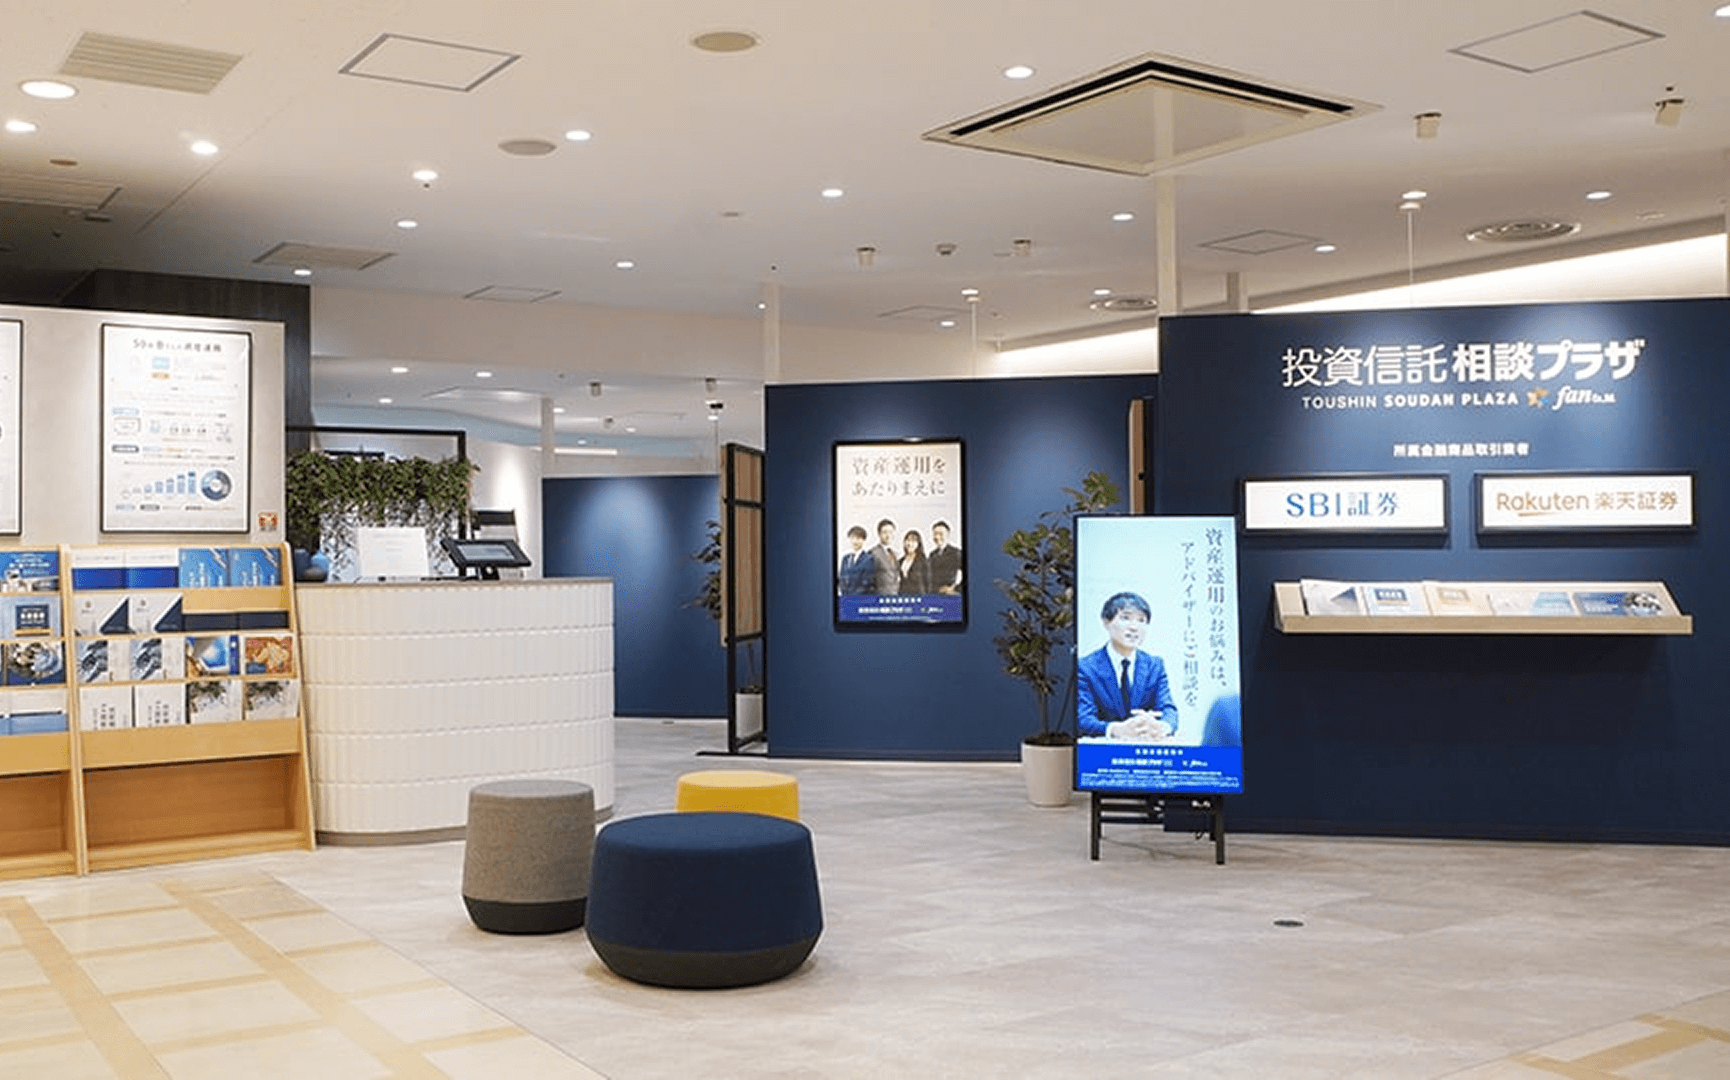
近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

結論:SBI証券に直営の「窓口店舗」はない

先述の通り、SBI証券は実店舗を持たないインターネット専業の証券会社です。そのため、街中に「SBI証券」の看板を掲げた直営の店舗窓口はありません。

なぜSBI証券には直営の店舗がないのか?

SBI証券に直営の店舗がない大きな理由は、コスト削減を徹底することによって、ネット証券ならではの利便性や魅力的なサービスを顧客に提供するためです。

実店舗を全国に構えるとなると、人件費や家賃といった膨大な運営コストが発生してしまいます。これらを抑えることで、例えばインターネット取引における国内株式の売買手数料無料化(ゼロ革命)や、多様なポイントサービスといった業界トップクラスの還元・低コスト化を実現しています。

※各種手数料やポイント還元の最新情報は、SBI証券のウェブサイトにてご確認ください。

画面の操作方法や事務手続きは「カスタマーサービスセンター」へ

インターネット上のマイページへのログイン方法が分からない、住所変更や各種申請書の書き方を知りたいなど、「操作方法や事務手続き」でお困りの場合は、SBI証券のカスタマーサービスセンター(電話、チャット、またはお問い合わせフォーム)を利用しましょう。

直営店がない代わりに、電話やチャット、メールで手続きや操作方法を案内してくれる体制が整っています。

参照:お客様サポート|SBI証券

SBI証券での資産運用を「対面」で相談できる窓口とは?

「画面の操作方法や事務手続きではなく、まとまった資金の運用や資産の配分について一緒に考えてほしい」

このような資産運用の具体的なアドバイスを対面で受けたい場合は、SBI証券から金融商品仲介業務の委託を受けている金融商品仲介業者の店舗を活用するのがおすすめです。

その代表的な場所として、全国に店舗を展開している「投資信託相談プラザ」があります。

投資信託相談プラザでSBI証券の相談ができる理由

投資信託相談プラザでSBI証券を活用した相談ができる理由は、大きく分けて2つあります。

1.SBI証券から「金融商品仲介業務の委託」を受けているため

投資信託相談プラザ(運営:株式会社Fan)は、SBI証券を所属金融商品取引業者として「金融商品仲介業務の委託契約」を締結している店舗型窓口です。

そのため、SBI証券の口座を活用した資産運用の提案や、購入時の手続きサポートなどを店舗で行うことができます。

2.対面相談に応じる「IFA(独立系ファイナンシャルアドバイザー)」が在籍しているため

店舗では、特定の金融機関に所属しない「IFA(独立系ファイナンシャルアドバイザー)」が相談に対応します。

世の中のすべてのIFAが対面相談に対応していたり、SBI証券の取り扱いがあるわけではありませんが、投資信託相談プラザでは専門知識と客観的な視点を持ったIFAに直接対面で相談できる体制が整っています。

あわせて読みたい

IFAとは?役割やメリット・注意点を解説

まとまった資金の運用や老後に向けた資産形成を考えるとき、「一体誰に相談すればいいのだろう?」と立ち止まることはありませんか?「お金の専門家のアドバイスを受けながらじっくりと考えたい」「自力で運用するだけでなく、第三者の視点も参考にしたい」など、一人ひとりに異なるニーズがあるかと思います。そのような中で、資産運用の相談先としておすすめなのが「IFA(独立系ファイナンシャル・アドバイザー)」です。本記事では、IFAの基本的な仕組みや、資産運用において果たす役割を分かりやすく解説します。相談前に知っておくべきメリットや注意点も丁寧にお伝えしますので、ご自身の目的に合った相談先を見つける参考にしてください。>> IFAへの資産運用相談なら「投資信託相談プラザ」投資信託相談プラザ -近鉄あべのハルカス店※イメージ図:株式会社Fanが作成IFAとは「Independent Financial Advisor」の頭文字をとった言葉で、日本語では「独立系ファイナンシャル・アドバイザー」と訳されます。その大きな特徴は、特定の金融機関から「独立した立場」にある点です。内閣総理大臣の登録を受けた「金融商品仲介業者」に所属しており、客観的な視点からライフプランに合わせたアドバイスを提供することを目指しています。具体的な役割は、お客様と証券会社などの間に立ち、丁寧なヒアリングを通じてライフプランに合った金融商品を提案することです。そして具体的な取引の仲介から、その後の継続的なサポートまでを担います。複数の金融機関の商品から、個人のニーズに合わせてポートフォリオを構築できる仕組みとなっており、欧米では弁護士や税理士と並ぶ身近な専門家として広く定着しているといわれています。参照:金融庁「金融商品仲介業者登録一覧」、金融庁「独立系フィナンシャルアドバイザー(IFA)に関する調査研究」IFAを活用することで、一般的にどのようなメリットが期待できるのでしょうか。主なポイントを3つに整理してご紹介します。IFAは、特定の金融機関から「独立した立場」でアドバイスを提供します。一人ひとりのリスク許容度や資産状況を丁寧にヒアリングし、ライフプランに沿った提案が期待できます。資産運用は、数十年単位の長期にわたる取り組みです。IFAは原則として転勤がないため、相場が急落して不安なときや、生活環境が変化したときでも、お客様の投資方針やご家族の状況をよく知る同じ担当者に継続して相談しやすい環境が整っています。現役時代の資産形成から、リタイア後の計画的な取り崩し、さらには次世代への資産引き継ぎ(相続・贈与)まで、長期にわたって一貫したサポートを受けやすいことも特徴の一つです。金融商品仲介業者は、業務委託契約を締結している証券会社等の金融機関が提供する商品を取り扱います。事業者によっては、複数の証券会社と契約している場合もあります。そのため、特定の金融機関から独立した立場から業務委託契約先が提供する投資信託や債券を仲介するなど、多角的な視点からお客様に合わせたポートフォリオの構築がしやすい仕組みとなっています。IFAには多くの魅力がある一方で、事前に知っておくべき注意点も存在します。 後悔のない選択をするために、以下の3点を確認しておきましょう。IFA(アドバイザー)は、それぞれ得意とする運用領域や相談のアプローチ方法が異なります。例えば、投資信託などを活用した長期的な資産形成の提案が得意なケースや、できるだけリスクを抑えた運用、ライフステージに応じた計画的な資産の取り崩しなど、注力する分野はさまざまです。ご自身の資産運用の目的やご希望に合ったアドバイザーであるかを事前に確認することが大切です。IFAへの相談自体は「無料」としているケースが多いですが、金融商品の購入(媒介)や保有時には、業務委託契約を締結している所属金融商品取引業者(証券会社)等に支払う手数料(販売手数料や信託報酬など)が発生します。これらは、ご自身で直接ネット取引を行う場合でも商品に応じて必要となる基本的なコストです。ただし、一般的なインターネットでの直接取引とは異なり、IFAを通した取引では専用の手数料体系(IFAコースなど)が適用される場合があるため、負担するコストが変わる可能性があります。取引にあたってどのような費用が発生するのか、事前に明確な説明・開示をしてくれるIFAを選ぶようにしましょう。日本には多数のIFAが存在し、個人で活動するアドバイザーから、全国に支店を持つ大規模な組織まで、その規模や特徴はさまざまです。「どこに相談すれば自分に合ったアドバイザーに出会えるか」について、実績やサポート体制、店舗の有無などを事前にWebサイト等で比較し、主体的に見極める必要があります。前章の注意点でお伝えした通り、金融商品仲介業者や担当者によって得意とする運用テーマやサポート体制、手数料の仕組みなどがそれぞれ異なるため、「どこに相談しても同じ」というわけではありません。注意点を踏まえ、ご自身が納得できる相談先を見極めるためには、以下の3つの基準を意識して選ぶことをおすすめします。IFAが提案できる金融商品の種類や範囲は、そのIFAが所属している金融商品仲介業者が業務委託契約を締結している証券会社等によって決まります。そのため、ご自身のニーズに合ったポートフォリオを構築できる環境があるかを事前に確認することが大切です。特に、豊富な商品ラインナップと運用コストの抑制を両立しやすい「大手ネット証券(SBI証券や楽天証券など)」と業務委託契約を結んでいるかどうかは、一つの分かりやすい目安となります。資産運用は数十年単位の長期的な取り組みとなるため、担当者個人の知識や経験だけでなく、所属する組織(金融商品仲介業者)が継続的な運営体制を整えているか、これまでの実績があるかを確認することが重要です。組織として継続的に顧客をサポートしてきた客観的な実績があるかどうかに注目してみてください。具体的には、ホームページなどで公開されている「仲介口座数」や「仲介する預かり資産残高」などの数値を確認することが、ご自身に適した窓口を判断する際の一つの材料となります。資産運用を進める中では、相場の変動時や生活環境の変化など、担当者に直接相談をしたい場面が出てくる可能性があります。そのため、「必要なときに直接顔を見て話したい」という方にとっては、ご自身の生活圏内に店舗があるなど、気軽にアクセスできる環境かどうかも大切なポイントです。前述した「IFA選びの基準」を満たす相談窓口の一つが、私たち「投資信託相談プラザ」です。投資信託相談プラザは、ネット証券大手のSBI証券および楽天証券と業務委託契約を締結しています。ネット証券ならではの低コストで豊富な商品ラインナップを活用しながら、IFAによる丁寧な対面アドバイスを受けられる点が強みです。「ネット証券は便利だけれど、操作や商品選びに不安がある」という方に適した環境が整っています。投資信託相談プラザでは、これまでに延べ60,000口座の仲介を行い、仲介する預かり資産残高は5,000億円に上ります。(※令和8年2月時点)この実績は、一回限りの提案で終わるのではなく、長期的な関係を築きながら評価をいただいてきた結果です。組織としての実績は、これから資産運用を検討する上での一つの判断材料となります。「IFAの事務所は敷居が高い」というイメージを払拭するため、全国の身近なショッピングセンター内などに店舗を展開しています。お買い物ついでやお仕事帰りに気軽に立ち寄れるオープンな雰囲気づくりを大切にしており、初めて資産運用の相談をする方でもリラックスしてお話しいただけます。>> 店舗一覧を見る常に客観的で専門性の高い情報を発信し続ける姿勢を大切にしており、その取り組みが各種大手メディアでも紹介されています。>> 投資信託相談プラザの特長を詳しく見る資産運用は「始めること」だけでなく、「長期にわたって継続すること」が非常に重要です。複雑な金融商品選びやライフプランの設計を、すべて一人で抱え込む必要はありません。IFAは、お客様のお悩みを整理し、目標達成に向けた具体的なプランの実行と継続を支えるパートナーです。「今のポートフォリオで本当に良いのだろうか」「今後の生活資金に合わせた運用の見直しを行いたい」など、少しでも気になることがございましたら、まずは投資信託相談プラザの無料相談をご活用ください。全国の身近な店舗やオンラインで、経験豊富なアドバイザーがお客様のご状況に寄り添い、適切な解決策を一緒に考えます。まずは一度、気軽にお話ししてみませんか。投資信託相談プラザ -近鉄あべのハルカス店
IFAとは?役割やメリット・注意点を解説

投資信託相談プラザで「できる相談」と「できない相談」の分類

投資信託相談プラザを利用する際は、SBI証券のカスタマーサービスセンターとの役割の違いをあらかじめ理解しておくことが大切です。

相談内容のジャンル投資信託相談プラザ(IFA店舗)SBI証券カスタマーサービスセンター
①操作方法や事務手続き△ 条件付きで可能◯ 可能
②資産運用の個別相談◯ 可能✕ 原則不可

①操作方法や事務手続きについて

  • 投資信託相談プラザ(IFA店舗)でできること
    • 「今後の資産運用について相談したい」という流れの一環であれば、口座開設や初期設定などの操作サポートを一緒に受けることができます
    • 単に「画面の操作方法を教えてほしい」「ログインができなくなった」といった、資産運用の相談を伴わないお問い合わせは、SBI証券カスタマーサービスセンターをご利用ください。
  • SBI証券カスタマーサービスセンターでできること
    • パソコンやスマートフォンの基本的な画面操作、各種変更手続き(住所や名義など)の進め方のサポート
    • 暗証番号の再発行手続きの案内、システムエラー発生時の対応など

②資産運用の個別相談について

  • 投資信託相談プラザ(IFA店舗)でできること
    • 将来のライフプランニングや家計状況に合わせた総合的なカウンセリング
    • 一人ひとりのご意向・目標に合わせた具体的な「金融商品選び」のサポート
    • お客様の年齢や退職時期に合わせた適切な「資産配分(ポートフォリオ)」の提案・作成
  • SBI証券カスタマーサービスセンターでできること
    • NISAなどの制度に関する一般的な概要説明に限られます。具体的な銘柄の推奨や、個人の状況に応じたポートフォリオの作成・アドバイスは、原則として受けることができません。

参照:お客様サポート|SBI証券

ご相談事例の紹介

退職金が入ったものの、投資未経験で何から始めればよいか分かりません退職金が入ったものの、投資未経験で何から始めればよいか分かりません

先日定年退職を迎え、退職金を受け取ったことで手元の資金が約3,000万円になりました。銀行から資産運用の案内が来るようになりましたが、これまで投資の経験がなく、まとまったお金を大きく減らしてしまうのが怖くて何も手をつけていません。しかし、物価が上がっているニュースを見るたびに、このまま預貯金だけで保有していて良いのだろうかと不安を感じています。松井さまのご希望・退職金を大きく減らさずに、物価高に備えるためのアドバイスがほしい・日々の値動きに振り回されず、納得して続けられる運用方法を教えてほしい・老後の生活費の足しになるよう、定期的にお金を受け取れる仕組みを知りたい

退職金が入ったものの、投資未経験で何から始めればよいか分かりません

  • #60代
  • #〜3,000万円

相続した大切な資金、将来のためにどう活かせば良い?相続した大切な資金、将来のためにどう活かせば良い?

父が他界し、諸々の手続きを終えたところで約3,000万円の現金を相続することになりました。これほどまとまった金額を手にしたのは初めてで、どのように管理すべきか戸惑っています。 これまで投資には縁がなく、仕事一筋に励み、地道に貯蓄を続けてきました。周囲からは「これからは資産運用の時代だ」という声も聞こえてきますが、自分としては、父が長年かけて築いてくれた資産を、自分の代で大きく減らしてしまうことだけは避けたいと考えています。 一方で、物価の上昇が続く現状を見ると、預貯金のまま置いておくだけでは、将来的に資産の価値が目減りしてしまうのではないかという懸念も拭えません。数年後には定年退職も見えてくるなか、自分たちの老後や子供たちの将来のために、この資金をどう活かしていくのが自分にふさわしいのか、専門的な視点から助言をいただきたいと思い足を運びました。佐藤さまのご希望・相続した大切な資金なので、大きな価格変動を伴うリスクの高い運用は避けたい・自分たちの今後のライフプランに基づいた、客観的な分析を聞きたい・リタイア後の生活を支えるための、着実で息の長い仕組みを整えたい

相続した大切な資金、将来のためにどう活かせば良い?

  • #50代
  • #〜5,000万円

役職定年による減収が目前に。このままで老後資金は足りる?役職定年による減収が目前に。このままで老後資金は足りる?

来年、夫が55歳の役職定年を迎えるにあたり、給与が約3割減少することが決まっています。現在、長男が大学4年生、長女が大学1年生であり、仕送りや学費など、教育費がピークを迎えています。これまでは子どもたちの教育費の確保を優先に考えてきたため、3年前に夫婦で始めたNISAの投資信託以外は、いつでも使えるよう普通預金に入れたままとなっていました。長男の就職内定により、子育ての終わりは見えてきたものの、今度は自分たちの「老後資金」に対する強い焦りが出てきました。今後の減収のなかで長女の教育費を支払い続けると、手元の資産が目減りしていき、定年退職を迎える時点で自分たちの老後資金がいくら残るのか見通しが立ちません。「現在のNISAでの少額積立のままで足りるのか」「当面使う予定のない預金をどう活用すべきか」という不安を解消したく、専門家のアドバイスを求めて相談に伺いました。中川さまのご希望・役職定年による減収期を乗り越え、定年退職までに無理なく老後資金を準備したい・現在の積立投資を今後どのように拡充していくべきか、具体的なロードマップを知りたい・教育費の支払いが残るなかで、将来の不足を防ぐために「いくらまで運用に回してよいか」の基準を知りたいご提案内容中川さまが直面している「役職定年による減収」と「教育費の最終局面」を乗り越え、定年退職時に理想の資産額を残すため、まずはリタイア時までの家計や資産推移を可視化する「ライフプランシミュレーション」を作成しました。総資産約2,600万円のうち、長女の今後の教育費と生活防衛資金(計700万円)は運用に回さない「円預貯金」として手元にしっかり残すよう色分けを行いました。そのうえで、残る1,900万円の余剰資金を、値動きが比較的穏やかで定期的な利子収入が期待できる高格付けの「外国債券(コア資産)」と、NISAを活用して成長を目指す「投資信託(サテライト資産)」に分ける分散投資プランをご提案しています。ご提案のポイント(1) シミュレーションによる「手元に残すお金」の明確化長女の卒業までに必要な教育費と生活防衛資金として、計700万円を「運用に回さないお金」として明確に区分しました。生活に必要な現金を確保しておくことで、市場の短期的な変動に影響されない防波堤が築かれ、減収期でも心理的なゆとりを持って生活を送ることが可能になります。(2) 「外国債券」を主軸とした安定的なコア資産の形成投資経験がまだ浅い時期に減収を迎える場合、運用の大きな値動きは精神的な負担になりがちです。安全性を優先して日本国債などを選ぶと、今度は老後資金を十分に準備することが難しくなると判断し、今回は「一定の利回り」と「値動きの穏やかさ」を兼ね備えた高格付けの「外国債券」を主軸に据えました。満期時に原則として外貨ベースの額面金額で償還され、定期的な利子収入が見込めるため、一喜一憂しにくい土台の上で穏やかに運用を継続できます。※外国債券の運用にあたっては、円換算での価値が変動する「為替変動リスク」があります。また、債券共通のリスクとして、途中で売却する場合の「価格変動リスク」や、発行体の財務状況等による「信用リスク(元本や利子の支払いが滞るリスク)」があります。(3) 外国債券の利子と教育費の減少を想定した、無理のない積立拡充翌年からの「給与3割減」と「長女の教育費」が重なる時期でも、家計に無理をさせずに運用のペースを維持・拡大する工夫を取り入れました。具体的には、今回主軸に据えた外国債券から得られる定期的な利子収入を、そのままNISA口座での投資信託の積立原資へと回す仕組みです。これにより、日々の生活費を削ることなく実質的な積立の拡充が可能になります。さらに、来春の長男の大学卒業に続き、残り3年程度で長女も大学を卒業する予定のため、段階的に教育費の負担はなくなっていきます。特に長女の卒業後から定年退職までの数年間は、これまで教育費に充てていた資金をNISAでの積立増額へと大きくシフトさせるチャンスです。減収の波を利子収入で賢く乗り切りつつ、教育費の終了に合わせて資産の成長スピードを効率よく引き上げていく具体的なロードマップを策定しました。中川さまより ご感想長女の教育費を払いながら夫の減収を迎えると、自分たちの老後資金を十分に残せるだろうか、せっかく貯めた資産が一方的に減り続けるだけではないかという漠然とした不安が消えませんでした。インターネットの情報をいくら見ても我が家に合う具体的な解決策が見つからず、焦りばかりが募っていました。アドバイザーの方が、私たちの個別の状況や希望を丁寧に聞き取ったうえで、今後の減収や長女の教育費を反映したシミュレーションを作成してくれました。これにより、今後の収支変化のなかで我が家の資産がどのように推移し、定年退職に向けてどう積み上げを目指すかが視覚的に分かり、とても納得できました。これからは夫婦で相談しながら、前向きに老後の準備を進めていけそうです。

役職定年による減収が目前に。このままで老後資金は足りる?

  • #50代
  • #〜3,000万円

なぜ無料で相談できる?無料相談が成り立つ理由

実店舗での対面相談と聞くと「高い相談料や手数料がかかるのでは」と不安になる方も多いかもしれませんが、投資信託相談プラザへの資産運用の相談に費用はかかりません。

その理由は、顧客が取引を行った際に、委託元である金融商品取引業者(SBI証券など)から支払われる報酬によって運営されているためです。そのため、個別の資産配分やポートフォリオの作成に対して、顧客が別途相談料などを支払う必要はありません。

※お取引内容によっては、ネット完結の手数料とは異なるアドバイザー専用の手数料コースが適用される場合があります。

>> 投資信託相談プラザの特長を詳しく見る

まとまった資金の運用で知っておきたい「自己判断」の注意点

投資信託相談プラザのような対面窓口が必要とされる大きな理由は、ネット証券での資産運用を「すべて自己判断で行うことの難しさ」にあります。

ネット証券は手軽に取引できるメリットがある一方で、特に退職金などのまとまった資金を動かす際は、自分一人で進めるからこそ陥りやすい注意点があります。

注意点1:特定の資産や情報に偏ってしまう

ネットやSNSの流行情報を鵜呑みにすると、特定の銘柄や国だけに資金が偏りやすくなります。複数の投資信託を選んでいるつもりでも、投資対象が重複していて実質的に分散できていないケースも珍しくありません。

偏った資産配分の状態では、特定の市場が下落した際に大きなダメージを受けてしまうリスクがあります。

注意点2:自分の「リスク許容度」を見誤ってしまう

少額の積立投資とは異なり、まとまった資金の運用では一時的な値動きによる「目減り額」も大きくなります。頭では理解していても、実際の資産減少を前にして動揺し、本来は不要な下落局面で慌てて損切りしてしまうケースは多く見られます。

ご自身の収入や家族構成、ライフプラン、投資方針などを考慮し、精神的にも無理のない「リスク許容度」を見極めることが大切です。

自分に合ったバランス(資産配分)はどう整える?

こうした偏りやリスクの見誤りを防ぐためには、金融庁の「資産形成の基本」や「基礎から学べる 金融ガイド」でも述べられているように、「資産の分散」や「地域の分散」を意識した計画的なポートフォリオ構築が必要です。例えば、値動きが比較的穏やかな国内債券をベースにしつつ、インフレ対策として株式を組み合わせるなど、ご自身のライフプランに合わせたバランスを整える必要があります。

一人だけで適切な資産配分を見極めるのが難しいと感じた場合は、客観的な視点から一緒にプランを考えてくれるIFAなどの専門家を活用するのも一つの方法です。

まとめ:SBI証券での資産運用で悩んだら、投資信託相談プラザへ相談を

SBI証券には直営の店舗はありませんが、金融商品仲介業務の委託を受けている「投資信託相談プラザ」を活用すれば、SBI証券の口座をベースにしながら対面での個別相談が可能です。

ご自身のライフプランに合致した無理のない資産配分を整えるために、客観的な視点から伴走してくれるアドバイザーを活用してみてはいかがでしょうか。お客様に合わせた一歩を、まずは店舗やオンラインでの無料相談から始めてみることをおすすめします。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店
私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

このコラムの執筆者

道谷 昌弘

株式会社Fan IFA

AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事