公務員にも資産運用が必要!副業禁止でもできる堅実な投資術と注意点

公務員にも資産運用が必要!副業禁止でもできる堅実な投資術と注意点

資産運用

この記事のポイント

  • 公務員の資産運用は副業禁止規定に抵触しない「個人の資産形成」として扱われることが一般的であり、退職金の減少やインフレへの対策として、NISAやiDeCoを活用した備えが有効とされている
  • 景気に左右されにくい「安定収入」という公務員の強みを活かすことで、相場の下落時などであっても無理のない範囲で積立投資を継続しやすいという利点がある
  • 信用力の高さによるリスク軽視や元本保証への過度なこだわりには注意が必要であり、中立的な専門家(IFA)の視点を取り入れながら、それぞれのライフプランに合った運用を検討することが望ましい

公務員になれば一生安泰

かつては当たり前のように言われていたこの言葉を、今も心から信じている方はどれくらいいるでしょうか。

日々の業務に追われながらふとニュースを見ると、退職金の減額や年金制度への不安、そして止まらない物価の上昇…。 漠然とした不安を感じつつも、「副業は原則できないし、投資はなんだか怖い」と、預金残高を眺めるだけで終わっていませんか?

実は「公務員」という職業こそ、資産運用において非常に大きな強みを持っています。それは「安定した収入」と「社会的信用」です。

この記事では、公務員特有のルール(副業規定など)を守りつつ、その強みを十分に活かして資産を守り増やす方法を解説します。 自分一人で悩むのはもう終わりにして、将来のために着実な一歩を踏み出しましょう。

「これから資産運用を始めたい!」そんな方へ

はじめての資産運用ハンドブック

資産運用の基本や運用のコツ、活用したい制度や実践方法など、資産運用の基礎をまるごと学べるハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

「公務員」に資産運用が必要な理由

「毎月給料が入ってくるし、ボーナスもある。無理にリスクを取って投資をする必要はないのでは?」そう考える方も多いかもしれません。

しかし、現代の経済環境においては、「何もしないこと」自体がリスクに繋がる場合もあると考えられるようになってきました。

退職金・年金の減少と「インフレ」のリスク

一つ目の理由は、私たちが受け取るお金の「額」と「価値」の変化です。

公務員の退職手当は、民間企業の動向に合わせて調整される「官民準拠」のルールがあり、長期的に見ると減少傾向にあります。実際、過去10〜15年で平均支給額は約500万〜600万円ほど減少しており、今後も右肩上がりは期待しづらいのが現実です。 (※1)

かつてのように「退職金だけで老後は悠々自適」というプランを描くのは難しくなっているのが現状です。

さらに怖いのが「インフレ(物価上昇)」です。 例えば、銀行に100万円を預けていたとします。預金金利がほぼつかない状態で、世の中の物価が2%上がるとどうなるでしょうか? 通帳の数字は100万円のままですが、実質的な価値は98万円に目減りしてしまいます。

資産を守るためには、物価の上昇率以上に資産を増やしていく「運用」の視点が不可欠なのです。

(※1)出典:内閣人事局|国家公務員制度|給与・退職手当

公務員の強みは「長期的な信用」と「安定収入」

一方で、公務員には投資において非常に有利な点があります。

それは、「景気に左右されにくい安定収入がある」ということです。 投資で重要なのは、一度決めた積立を途中でやめずに長く続けることです。

民間企業の場合、業績悪化によるボーナスカットやリストラのリスクがあり、経済危機が起きると積立を中断せざるを得ないこともあります。しかし、公務員はそのリスクが比較的低いため、家計状況に無理のない範囲であれば、暴落時でも積立を継続し、安くなった時に商品を多く買うこと(ドル・コスト平均法)ができやすい立場にあります。

この「継続力」こそが、公務員にとっての強みなのです。

「資産運用を体系的に学びたい!」そんな方へ

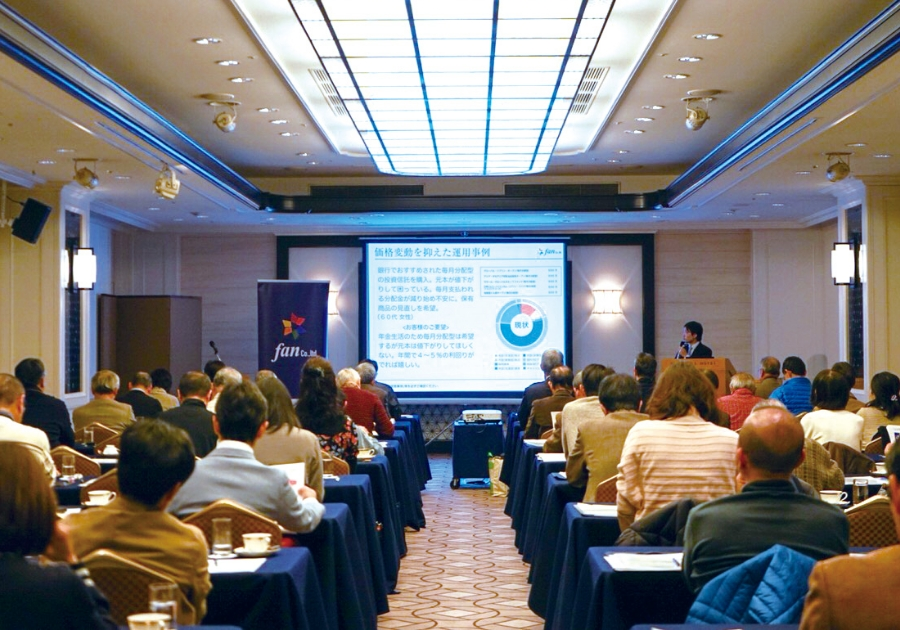
私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

SBI証券 共催・楽天証券 協賛 /

公務員におすすめの資産運用法

公務員は、国家公務員法や地方公務員法によって営利企業への従事などが制限されており、原則として副業が禁止されています。(※)

しかし、一般的な投資信託や債券などによる資産運用は、これらの兼業制限には該当しない「個人の資産形成」として扱われることが一般的です。勤務時間外に行うなど基本的なルールを守れば、資産運用に取り組むことは可能です。

これから資産運用を始めるなら、まずは国が用意した2つの税制優遇制度、「NISA」と「iDeCo」を活用しましょう。

(※)参照:国家公務員法|e-Gov 法令検索地方公務員法|e-Gov 法令検索

① 柔軟に使える「NISA」をベースにする

まず検討すべきなのが「NISA(少額投資非課税制度)」です。

  • 特徴:投資で得た利益が全額非課税になります。
  • メリット:2024年1月にリニューアルされた新制度では非課税枠が大幅に拡大し、期間も無期限になりました。大きなメリットは「いつでも引き出せる」ことです。

教育資金や住宅資金、あるいは急な出費にも対応できるため、ライフプランの変化が多い現役世代の公務員にとって、非常に使い勝手の良い制度です。まずはNISAで、毎月の積立を始めてみるのがファースト・ステップでしょう。

✅ 成長投資枠で「株式」の購入もOK!

また、「公務員は株式投資はできない」と誤解していませんか?

内閣人事局・人事院の資料(令和6年6月)にもあるように、単に資産運用の一環として株式を所有・売買することは、公務員の兼業規制に抵触しません。

ただし、インサイダー取引防止のための内規や、特定の役職(省庁の審議官級以上など)における報告義務が存在する場合があります。不安な場合は、まず所属している組織の服務規定や内規を確認しましょう。

特にNISAの成長投資枠は、上場株式や投資信託など、幅広い商品を非課税で運用できます。公務員の方も、この枠を利用して株式を購入し、資産形成を行うことが可能です。

出典:金融庁|NISA特設ウェブサイト
出典:一般職の国家公務員の兼業について(Q&A集)令和6年6月内閣人事局・人事院

② 「iDeCo」で節税効果をプラスする

NISAの次に検討したいのが「iDeCo(個人型確定拠出年金)」です。これは「自分年金」を作る制度です。

  • 特徴:毎月の掛金が全額「所得控除」になります。
  • メリット:住民税や所得税が安くなるため、「制度を活用するだけで節税効果が得られる」のが大きな強みです。

原則60歳まで引き出せないという制限(ロック期間)はありますが、計画的に老後資金を積み立てていく仕組みとして活用しやすい制度とも言えます。

出典:厚生労働省|iDeCoの概要

✅ 公務員のiDeCo枠は小さい?賢い使い分け方

ここで知っておくべき重要なポイントがあります。iDeCoは職業によって毎月積み立てられる金額(拠出限度額)が異なります。

以前は月額1.2万円と低めでしたが、2024年12月の制度改正により、公務員の上限は月額最大2万円まで引き上げられました。(※2)

  • 公務員の掛金上限:月額20,000円(年間24万円)
    ※2027年から月額6.2万円の予定(年金払い給付額の合計による)

上限が増えたとはいえ、自営業者などに比べると枠はまだ限定的です。「老後資金の全てをiDeCoで」と考えると、金額的に不足する可能性があります。

そのため、公務員の方にとって効果的な資産運用の一つとして、以下の組み合わせが挙げられます。

  1. まずは「NISA」で、いつでも使えるお金を育てる。
  2. 次に「iDeCo」を使い、節税メリットを取りに行く。

この「いいとこ取り」の併用戦略がおすすめです。

(※2)出典:厚生労働省|iDeCoの拠出限度額が1.2万円 →2万円になります!
※2026年12月に、iDeCoの拠出限度額の引き上げが予定されています。詳細は厚生労働省作成の「iDeCo拠出限度額の引き上げ」をご確認ください。

不動産投資は条件付きで認められる

「公務員は不動産投資をしてはいけない」と思っていませんか? 実は、一定の規模以下であれば、副業禁止規定に触れずに行うことができます。

人事院規則(人事院規則14-8)などでは、以下の基準以下であれば、承認を得ずに不動産賃貸が可能とされています。(※所属する自治体の規則により異なる場合があります)

  • 5棟10室未満
  • 年間の家賃収入が500万円未満
  • 管理業務を管理会社に委託すること(自ら管理しない)

ただし、これを超えると「営利企業への従事」とみなされ、許可が必要になります。 不動産投資を検討する場合は、この「5棟10室」基準を忘れずに意識しましょう。

出典:人事院|国家公務員関係法令等一覧

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

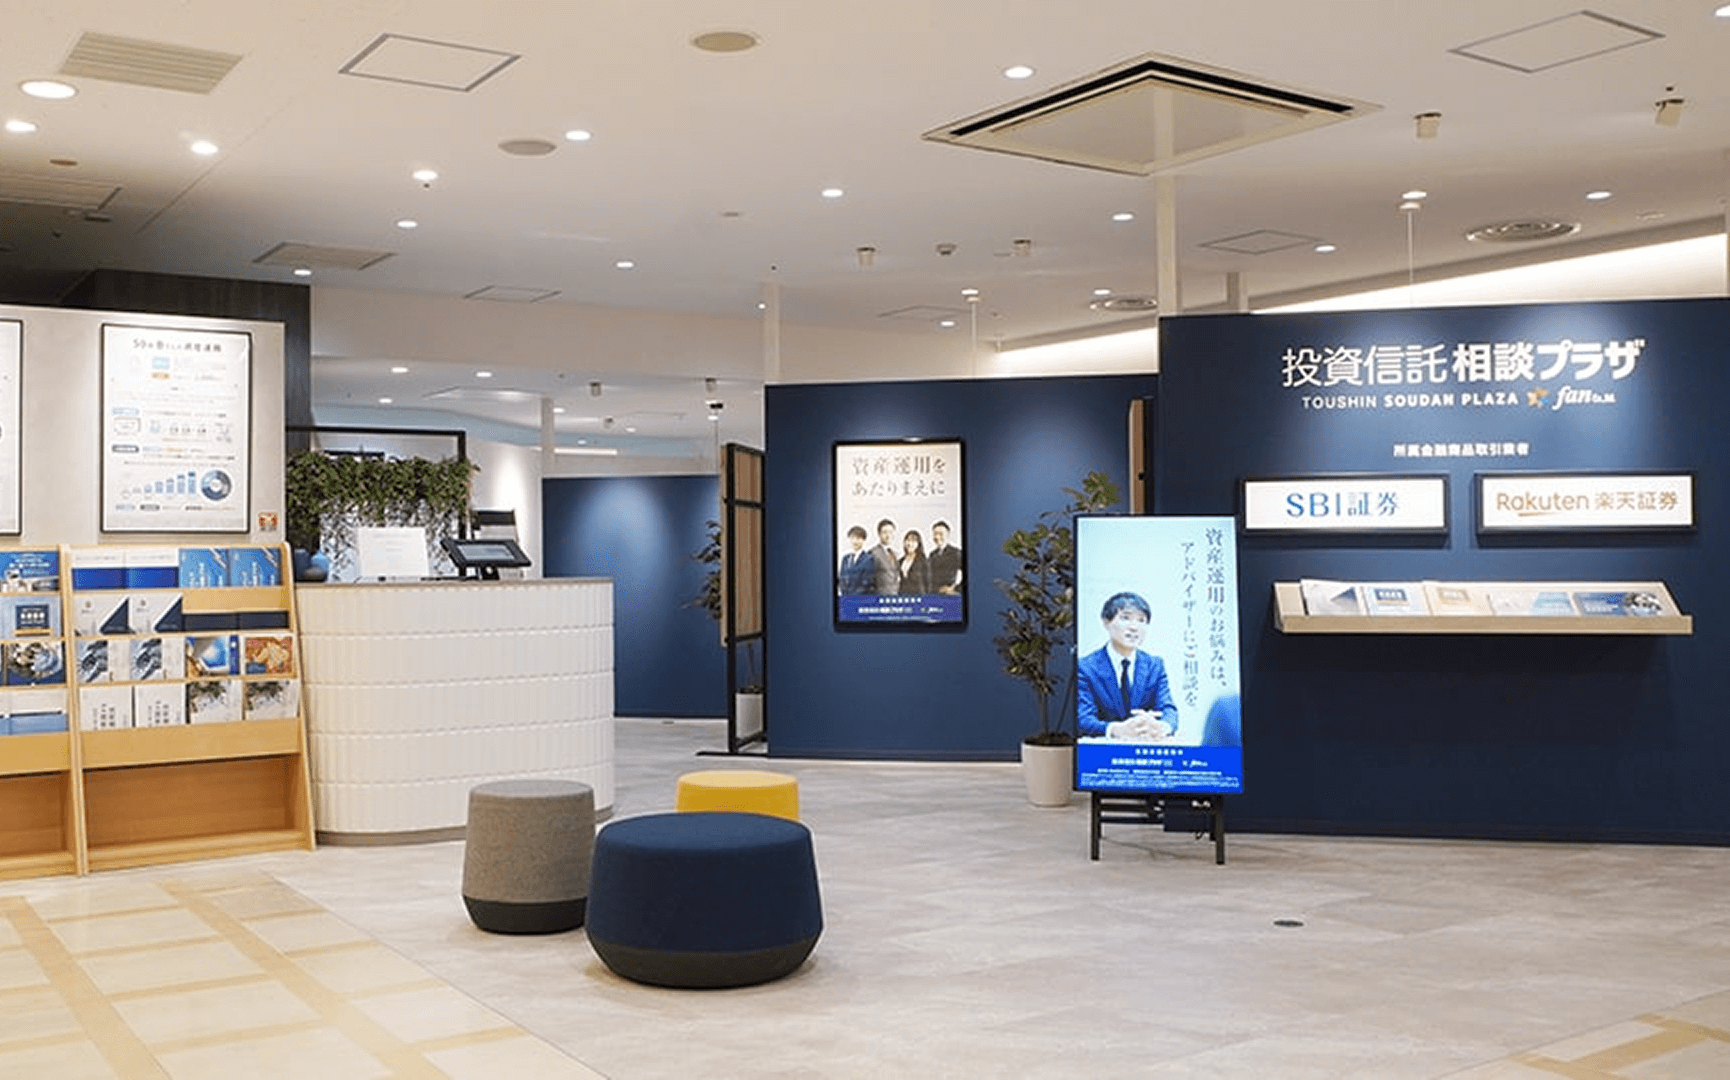
私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

公務員が資産運用でつまづきやすいケースとは?

安定した収入と高い信用力を持つ公務員ですが、実はその属性ゆえに陥りやすいことがあります。ここでは、よくある事例をご紹介します。

リスクを軽視し過ぎてしまう|「自己責任」の原則を忘れずに

公務員は「ローン審査が通りやすい」「退職金が支給される見込みが高い」という社会的信用を持っています。 これは大きな強みですが、一方で「余裕があるから大丈夫」と気が大きくなり、十分な検討なしに一つの商品に多額の資金を投じたり、過剰なローンを組んだりしてしまうリスクもはらんでいます。

特に退職金などのまとまった資金が入る時期は、その資産を守りつつ増やすための『冷静な判断力』が、これまで以上に求められます。

正規の金融機関等から提案される商品であっても、金融分野の自由化が進むにつれて、さまざまな金融商品が登場しており、その仕組みは複雑化しています。パンフレットに一度目を通したくらいでは理解できない商品も多いため、安易な契約・購入はトラブルの原因となります。

「なぜその商品を勧めるのか?」という背景やコスト構造を理解せずに契約するのは危険です。相手の提案を鵜呑みにせず、比較検討する姿勢が大切です。

「元本保証」にこだわり過ぎてしまう

資産の全てを定期預金や元本保証型の保険に置いているという方も多いです。

前述の通り、インフレが進む現代において、利回りの期待できない場所に資産を固定することは、「資産の実質的な価値が目減りしていく」ことを意味します。

「守り」のつもりが、長期的には資産を目減りさせていた、ということにならないよう、資産の一部を「増やすための場所(株式や投資信託)」に移す勇気も必要ではないでしょうか。

流行りの情報に振り回されてしまう

最近はSNSや動画サイトで、「この銘柄が儲かる!」「S&P500一本でOK!」といった威勢の良い情報を目にする機会が増えました。しかし、こうした発信をそのまま自分に当てはめて投資を始めるのは慎重になるべきです。

不特定多数に向けた情報は、必ずしもあなた個人の状況に合っているとは限りません。たとえば独身でリスクを取れる人と、お子さんの教育費の支払いが控えている人とでは、選ぶべき商品は全く異なります。

自分の「リスク許容度(どれくらいのマイナスなら耐えられるか)」を把握せずに、流行りの商品に多額の資金を投じ、暴落時に慌てて売却して損を確定させてしまうのは避けたいものです。

成功の鍵は「ライフプラン」に合ったポートフォリオ作成

では、こうした失敗を避け、着実に資産を形成していくにはどうすればよいのでしょうか。答えは、商品選びの前に「ライフプラン(人生設計)」を明確にすることです。

年代・家族構成によって「取るべきリスク」は違う

私たち「投資信託相談プラザ」は、資産運用は一人ひとりの状況に合わせた「オーダーメイド」であるべきと考えています。

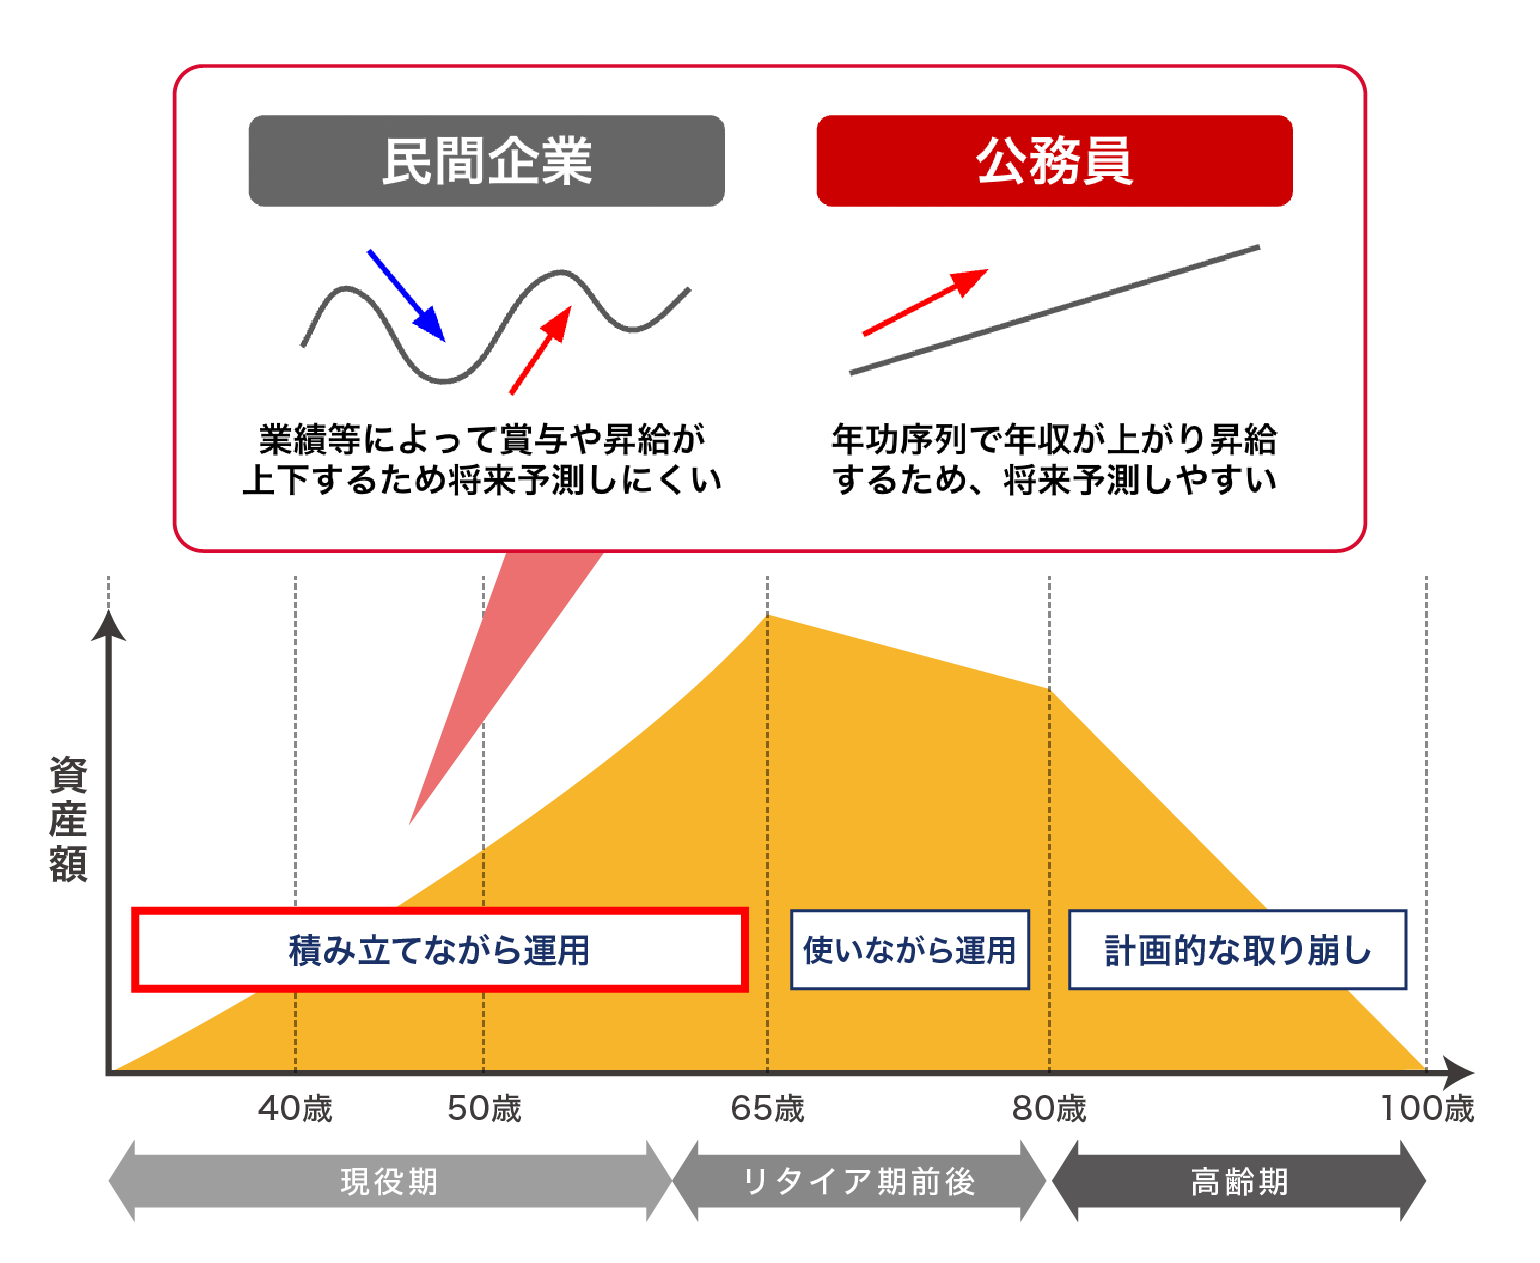
特に公務員は、民間企業の社員と比較して、将来の収入や退職金の見込みを比較的容易に予測できるため、この「オーダーメイドの戦略」が非常に立てやすいという大きな強みがあります。  

公務員のライフプランのイメージ図

イメージ図:株式会社Fanが作成

✅現役期の運用プランの一例

  • 20代/独身(積立投資を継続
    • 運用期間を長く取れるため、株式の比率を高めて積極的に増やす運用がおすすめ。
  • 30代/子育て世帯(積立投資を継続
    • 教育費や住宅ローンなど支出が増える時期。
    • 万が一の時に引き出せる現金を確保しつつ、NISAを活用し堅実に積立を行うバランス型がおすすめ。
  • 50代/退職前(積立投資を継続しつつ、一括投資も取り入れる
    • 退職後の生活を見据え、資産を「守りながら増やす」スタイルへ移行するのがおすすめ。
    • 具体的には、債券を中心とした「コア・サテライト運用」によるポートフォリオ構築を検討。リスクの軽減を図る。

このように、ライフステージが変われば、適切な資産配分(ポートフォリオ)も変わります。 「人気のランキング1位の商品」が、必ずしもあなたにとっての正解とは限らないのです。

迷った時は「第三者の視点」を取り入れる

自分一人で完璧なポートフォリオを作ろうとすると、どうしても知識の偏りや、その時の感情に判断が左右されがちです。また、膨大な数の金融商品や複雑な制度の中から、自分に合ったものを自信を持って選び抜くのは、忙しい公務員の方にとっては大きな負担ではないでしょうか。

資産運用を長く続けるためには、疑問や不安を感じた時に相談できる「第三者」を持つことも、失敗を防ぐ有効な手段の一つです。

あなたの味方になる「相談先」の選び方

資産運用の相談先として、まず銀行や証券会社の窓口を思い浮かべる方も多いでしょう。これらは知名度が高く、身近であるのがメリットです。 一方で、担当者が変わってしまうケースがあります。

対して「IFA(独立系ファイナンシャル・アドバイザー)」は、特定の金融機関には所属せず、独立した立場で活動する資産運用アドバイスの専門家です。

その特徴は、「長期的な視点でのアドバイス」と「中立性」です。 原則として転勤が少ないため、担当者が頻繁に変わるリスクが低く、あなたの人生に長く寄り添い続けることができます。

また、特定の金融機関の営業方針に縛られず、幅広い選択肢の中から、あなたに合った商品を提案できるのが強みです。

あわせて読みたい

IFAとは?役割やメリット・注意点を解説

まとまった資金の運用や老後に向けた資産形成を考えるとき、「一体誰に相談すればいいのだろう?」と立ち止まることはありませんか?「お金の専門家のアドバイスを受けながらじっくりと考えたい」「自力で運用するだけでなく、第三者の視点も参考にしたい」など、一人ひとりに異なるニーズがあるかと思います。そのような中で、資産運用の相談先としておすすめなのが「IFA(独立系ファイナンシャル・アドバイザー)」です。本記事では、IFAの基本的な仕組みや、資産運用において果たす役割を分かりやすく解説します。相談前に知っておくべきメリットや注意点も丁寧にお伝えしますので、ご自身の目的に合った相談先を見つける参考にしてください。>> IFAへの資産運用相談なら「投資信託相談プラザ」投資信託相談プラザ -近鉄あべのハルカス店※イメージ図:株式会社Fanが作成IFAとは「Independent Financial Advisor」の頭文字をとった言葉で、日本語では「独立系ファイナンシャル・アドバイザー」と訳されます。その大きな特徴は、特定の金融機関から「独立した立場」にある点です。内閣総理大臣の登録を受けた「金融商品仲介業者」に所属しており、客観的な視点からライフプランに合わせたアドバイスを提供することを目指しています。具体的な役割は、お客様と証券会社などの間に立ち、丁寧なヒアリングを通じてライフプランに合った金融商品を提案することです。そして具体的な取引の仲介から、その後の継続的なサポートまでを担います。複数の金融機関の商品から、個人のニーズに合わせてポートフォリオを構築できる仕組みとなっており、欧米では弁護士や税理士と並ぶ身近な専門家として広く定着しているといわれています。参照:金融庁「金融商品仲介業者登録一覧」、金融庁「独立系フィナンシャルアドバイザー(IFA)に関する調査研究」IFAを活用することで、一般的にどのようなメリットが期待できるのでしょうか。主なポイントを3つに整理してご紹介します。IFAは、特定の金融機関から「独立した立場」でアドバイスを提供します。一人ひとりのリスク許容度や資産状況を丁寧にヒアリングし、ライフプランに沿った提案が期待できます。資産運用は、数十年単位の長期にわたる取り組みです。IFAは原則として転勤がないため、相場が急落して不安なときや、生活環境が変化したときでも、お客様の投資方針やご家族の状況をよく知る同じ担当者に継続して相談しやすい環境が整っています。現役時代の資産形成から、リタイア後の計画的な取り崩し、さらには次世代への資産引き継ぎ(相続・贈与)まで、長期にわたって一貫したサポートを受けやすいことも特徴の一つです。金融商品仲介業者は、業務委託契約を締結している証券会社等の金融機関が提供する商品を取り扱います。事業者によっては、複数の証券会社と契約している場合もあります。そのため、特定の金融機関から独立した立場から業務委託契約先が提供する投資信託や債券を仲介するなど、多角的な視点からお客様に合わせたポートフォリオの構築がしやすい仕組みとなっています。IFAには多くの魅力がある一方で、事前に知っておくべき注意点も存在します。 後悔のない選択をするために、以下の3点を確認しておきましょう。IFA(アドバイザー)は、それぞれ得意とする運用領域や相談のアプローチ方法が異なります。例えば、投資信託などを活用した長期的な資産形成の提案が得意なケースや、できるだけリスクを抑えた運用、ライフステージに応じた計画的な資産の取り崩しなど、注力する分野はさまざまです。ご自身の資産運用の目的やご希望に合ったアドバイザーであるかを事前に確認することが大切です。IFAへの相談自体は「無料」としているケースが多いですが、金融商品の購入(媒介)や保有時には、業務委託契約を締結している所属金融商品取引業者(証券会社)等に支払う手数料(販売手数料や信託報酬など)が発生します。これらは、ご自身で直接ネット取引を行う場合でも商品に応じて必要となる基本的なコストです。ただし、一般的なインターネットでの直接取引とは異なり、IFAを通した取引では専用の手数料体系(IFAコースなど)が適用される場合があるため、負担するコストが変わる可能性があります。取引にあたってどのような費用が発生するのか、事前に明確な説明・開示をしてくれるIFAを選ぶようにしましょう。日本には多数のIFAが存在し、個人で活動するアドバイザーから、全国に支店を持つ大規模な組織まで、その規模や特徴はさまざまです。「どこに相談すれば自分に合ったアドバイザーに出会えるか」について、実績やサポート体制、店舗の有無などを事前にWebサイト等で比較し、主体的に見極める必要があります。前章の注意点でお伝えした通り、金融商品仲介業者や担当者によって得意とする運用テーマやサポート体制、手数料の仕組みなどがそれぞれ異なるため、「どこに相談しても同じ」というわけではありません。注意点を踏まえ、ご自身が納得できる相談先を見極めるためには、以下の3つの基準を意識して選ぶことをおすすめします。IFAが提案できる金融商品の種類や範囲は、そのIFAが所属している金融商品仲介業者が業務委託契約を締結している証券会社等によって決まります。そのため、ご自身のニーズに合ったポートフォリオを構築できる環境があるかを事前に確認することが大切です。特に、豊富な商品ラインナップと運用コストの抑制を両立しやすい「大手ネット証券(SBI証券や楽天証券など)」と業務委託契約を結んでいるかどうかは、一つの分かりやすい目安となります。資産運用は数十年単位の長期的な取り組みとなるため、担当者個人の知識や経験だけでなく、所属する組織(金融商品仲介業者)が継続的な運営体制を整えているか、これまでの実績があるかを確認することが重要です。組織として継続的に顧客をサポートしてきた客観的な実績があるかどうかに注目してみてください。具体的には、ホームページなどで公開されている「仲介口座数」や「仲介する預かり資産残高」などの数値を確認することが、ご自身に適した窓口を判断する際の一つの材料となります。資産運用を進める中では、相場の変動時や生活環境の変化など、担当者に直接相談をしたい場面が出てくる可能性があります。そのため、「必要なときに直接顔を見て話したい」という方にとっては、ご自身の生活圏内に店舗があるなど、気軽にアクセスできる環境かどうかも大切なポイントです。前述した「IFA選びの基準」を満たす相談窓口の一つが、私たち「投資信託相談プラザ」です。投資信託相談プラザは、ネット証券大手のSBI証券および楽天証券と業務委託契約を締結しています。ネット証券ならではの低コストで豊富な商品ラインナップを活用しながら、IFAによる丁寧な対面アドバイスを受けられる点が強みです。「ネット証券は便利だけれど、操作や商品選びに不安がある」という方に適した環境が整っています。投資信託相談プラザでは、これまでに延べ60,000口座の仲介を行い、仲介する預かり資産残高は5,000億円に上ります。(※令和8年2月時点)この実績は、一回限りの提案で終わるのではなく、長期的な関係を築きながら評価をいただいてきた結果です。組織としての実績は、これから資産運用を検討する上での一つの判断材料となります。「IFAの事務所は敷居が高い」というイメージを払拭するため、全国の身近なショッピングセンター内などに店舗を展開しています。お買い物ついでやお仕事帰りに気軽に立ち寄れるオープンな雰囲気づくりを大切にしており、初めて資産運用の相談をする方でもリラックスしてお話しいただけます。>> 店舗一覧を見る常に客観的で専門性の高い情報を発信し続ける姿勢を大切にしており、その取り組みが各種大手メディアでも紹介されています。>> 投資信託相談プラザの特長を詳しく見る資産運用は「始めること」だけでなく、「長期にわたって継続すること」が非常に重要です。複雑な金融商品選びやライフプランの設計を、すべて一人で抱え込む必要はありません。IFAは、お客様のお悩みを整理し、目標達成に向けた具体的なプランの実行と継続を支えるパートナーです。「今のポートフォリオで本当に良いのだろうか」「今後の生活資金に合わせた運用の見直しを行いたい」など、少しでも気になることがございましたら、まずは投資信託相談プラザの無料相談をご活用ください。全国の身近な店舗やオンラインで、経験豊富なアドバイザーがお客様のご状況に寄り添い、適切な解決策を一緒に考えます。まずは一度、気軽にお話ししてみませんか。投資信託相談プラザ -近鉄あべのハルカス店

IFAとは?役割やメリット・注意点を解説

IFAならNISA・iDeCoから家計の見直しまでトータルサポート

IFAの強みは、単に「どんな商品があなたにとっておすすめか」をアドバイスするだけではありません。

  • 現在の保有資産全体の分析
  • 退職金や年金を含めた老後資金のシミュレーション
  • NISAやiDeCoの手続きサポート
  • 住宅ローンや教育資金の計画

これらを総合的に判断し、あなたのライフプランに合った解決策を提示します。

公務員の給与体系や退職金制度を理解した上で中立的なアドバイスを受けられることは、大きな安心材料になるでしょう。

>> IFAへの資産運用相談なら「投資信託相談プラザ」

まとめ:将来の備えのために、まずはIFAに相談を

公務員の資産運用は、その「安定性」という大きな武器を活かし、正しい知識で時間を味方につければ、決して難しいものではありません。

しかし、NISAやiDeCoの制度は複雑で、自分に合った正解を見つけるのは容易ではありません。また、ネット証券は手数料が安い反面、全て自己責任で判断しなければならず、不安を感じる方も多いでしょう。

「ネット証券の手数料の安さ」と「対面相談の丁寧さ」 この両方をいいとこ取りできるのが、私たち「投資信託相談プラザ」です。

ネット証券大手のSBI証券・楽天証券と提携しており、IFAがお客様の状況に応じたプランをご提案します。ショッピングセンター内などに店舗があり、お買い物のついでに気軽に立ち寄れるのも特徴です。

「自分の場合、iDeCoとNISAをどう使い分ければいい?」
「公務員の退職金を含めた老後プランを見てほしい」

そんな疑問をお持ちの方は、ぜひ一度お話を聞かせてください。資産運用の第一歩は、現状を知ることから始まります。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店
私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

このコラムの執筆者

道谷 昌弘

株式会社Fan IFA

AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事