富裕層の資産運用|資産1億円からの「守り」と「攻め」の3つの鉄則

富裕層の資産運用|資産1億円からの「守り」と「攻め」の3つの鉄則

資産運用

この記事のポイント

  • 資産1億円を超えた富裕層には、単に資産を増やすこと以上に、インフレ等のリスクに備えて「極力減らさず着実に育てる」ための新たな管理視点が必要である
  • 長期的な運用を成功させるためには、個別の銘柄選びよりも全体の「資産配分」を優先し、手数料や税金といったコントロール可能な「コスト」に対してシビアになることが重要である
  • 感情による判断ミスを防ぎ、通貨の分散やリバランスなどの実務を冷静に実行していくため、客観的な視点を持つIFAなどの専門家の活用を検討すべき

「気づけば資産が1億円を超えていたが、どう管理すべきか戸惑っている」

純金融資産が1億円の大台に乗ると、それまでとは違った視点が必要になります。 これまでは「資産をいかに効率よく増やすか」に主眼を置いていたかもしれません。

しかし、富裕層の仲間入りを果たした後、求められるのは「資産を極力減らさずに、着実に育てる」という高度なバランス感覚です。

大切に築き上げた資産を、一時の市場変動や判断ミスで大きく損なうことは避けたいものです。一方で、インフレによる「お金の価値の目減り」といったリスクにも備える必要があります。

本記事では、2025年2月に公表された野村総合研究所のデータに基づき、富裕層の現状を整理します。その上で、多くの富裕層が実践している「守りと攻めの鉄則」を詳しく解説します。

「資産運用を体系的に学びたい!」そんな方へ

私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

SBI証券 共催・楽天証券 協賛 /

日本の「富裕層」は2005年以降最多へ。野村総合研究所のデータで見る資産階層の定義

資産運用の戦略を立てる前に、まずはご自身の資産状況が国内でどのような位置付けにあるかを確認しましょう。

ここからは野村総合研究所(NRI)の推計(2023年推計、2025年2月発表)をみていきます。(以下野村総合研究所のニュースリリースから引用)

富裕層・超富裕層の世帯数は、2005年以降の最多に

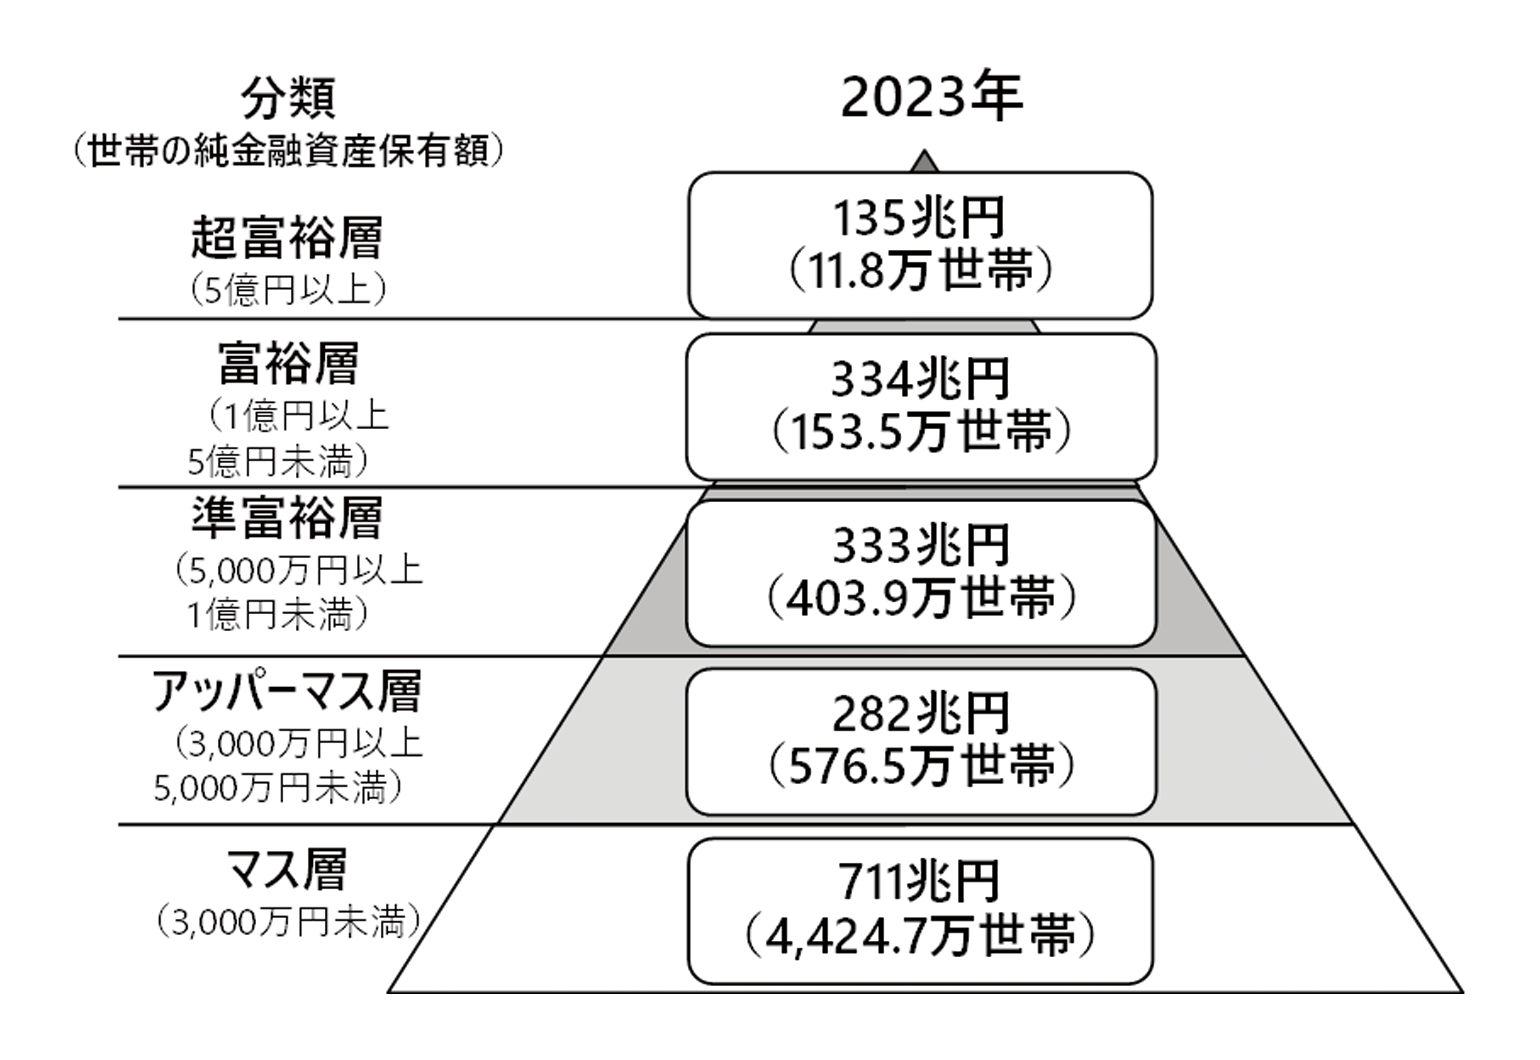
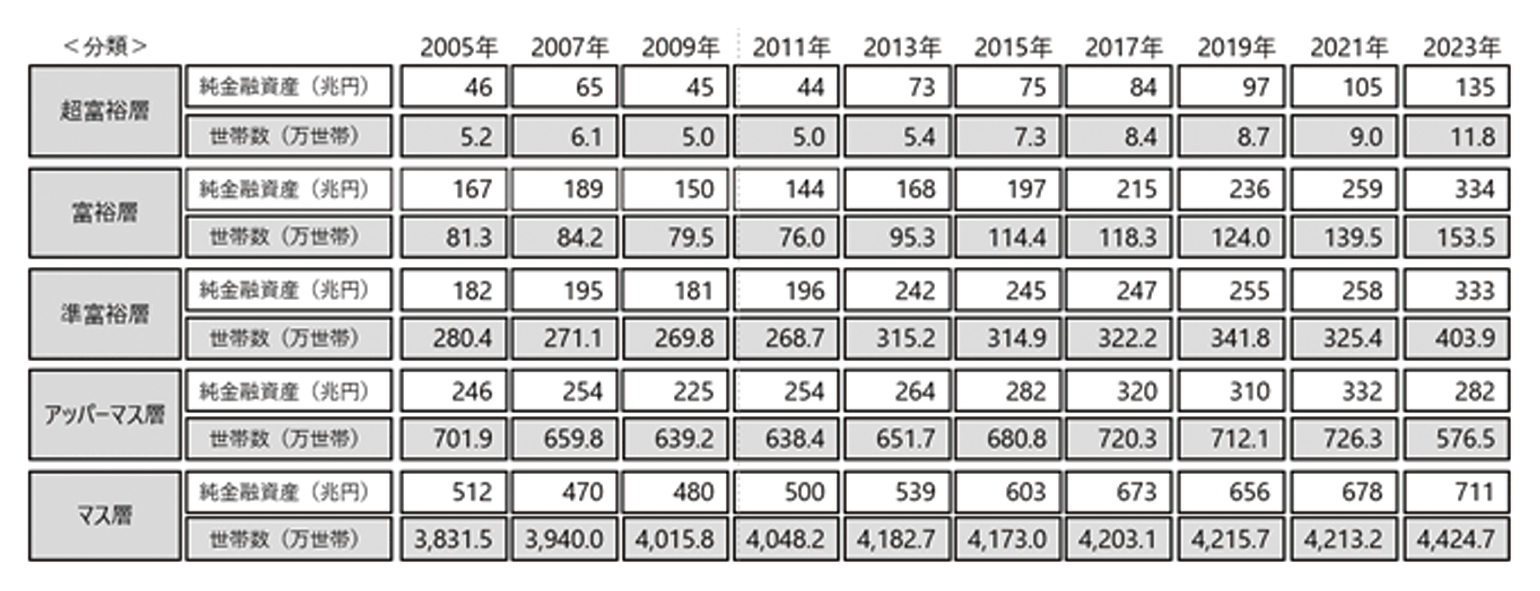
預貯金、株式、債券、投資信託、一時払い生命保険や年金保険など、世帯として保有する金融資産の合計額から負債を差し引いた「純金融資産保有額」を基に、総世帯を5つの階層に分類し、各々の世帯数と資産保有額を推計しました。結果は、純金融資産保有額が1億円以上5億円未満の「富裕層」、および同5億円以上の「超富裕層」を合わせると165.3万世帯で、2021年の148.5世帯から11.3%増加しています。内訳は、富裕層が153.5万世帯、超富裕層が11.8万世帯でした(図1)。

図1 純金融資産保有額の階層別にみた保有資産規模と世帯数

図1 純金融資産保有額の階層別にみた保有資産規模と世帯数

2023年の富裕層・超富裕層の合計世帯数は、この推計を開始した2005年以降増加しており、富裕層・超富裕層それぞれの世帯数も、2013年以降は一貫して増加傾向にあります(表1)。

表1:純金融資産保有額の階層別にみた保有資産規模と世帯数の推移(2005年~2023年の推計結果)

表1:純金融資産保有額の階層別にみた保有資産規模と世帯数の推移
(2005年~2023年の推計結果)

出所:国税庁「国税庁統計年報書」、総務省「全国消費実態調査」、厚生労働省「人口動態調査」、国立社会保障・人口問題研究所「日本の世帯数の将来推計」、東証「TOPIX」およびNRI「生活者1万人アンケート調査(金融編)」、「富裕層アンケート調査」などからNRI推計。(注)推計の基となったデータなどは図1と同じ。

出典:野村総合研究所(2025年2月13日発表、2023年推計データ)

純金融資産が1億円を超える「富裕層・超富裕層」の合計は165.3万世帯に達しました。

2021年の前回調査から約11.3%増加しており、その資産総額は469兆円にも上ります。株価の上昇や円安の進行により、資産価値が大きく膨らんだことが主な要因と考えられています。

急増する「いつの間にか富裕層」と「スーパーパワーファミリー」

今回の調査では、2つの注目すべきトレンドが浮き彫りになりました。

  1. いつの間にか富裕層:40代後半〜50代の一般会社員が、NISAや持株会の活用、株価上昇によって「気づけば1億円」に達したケースです。
  2. スーパーパワーファミリー:都心居住のパワーカップル(世帯年収3,000万円以上)が、40〜50代で急速に資産を積み上げたケースです。

これらの方々に共通するのは、「資産は増えたが、富裕層としての管理知識が追いついていない」という不安です。急増した資産を守るためには、それまでの「貯蓄」とは異なる「管理」の視点が不可欠です。

「これから資産運用を始めたい!」そんな方へ

はじめての資産運用ハンドブック

資産運用の基本や運用のコツ、活用したい制度や実践方法など、資産運用の基礎をまるごと学べるハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

守りと攻めを両立する「富裕層の資産運用・3つの鉄則」

1億円以上の資産を維持・成長させるためには、目先の銘柄選びよりも「運用の軸となる方針」を明確にすることが重要です。ここでは、多くの富裕層が大切にしている「3つの考え方」を解説します。

鉄則1:資産配分(アセットアロケーション)を優先する

投資成果には資産配分(アセットアロケーション)が大きな影響を与えるとする研究もあり、長期的な運用において重要な要素と考えられています。株、債券、現金、不動産などの比率を、自身のライフプランに合わせて適正化することが優先事項です。

「どの銘柄が上がるか」よりも「どの資産をいくら持つか」という設計図を大切にしましょう。

鉄則2:確実な「コストと税務」にシビアになる

運用資産が大きくなるほど、手数料や税金の「1%」が数百万円単位の差となって現れます。不確実な「将来の利回り」を追い求めるよりも、確実にコントロールできる「コスト」を抑えるほうが合理的です。

低コストな運用商品の選定やNISAやiDeCoの活用は、富裕層にとっても揺るぎない基本戦略となります。

【参考】
NISA特設ウェブサイト|金融庁

iDeCo公式サイト|iDeCo(イデコ・個人型確定拠出年金)【公式】

鉄則3:客観的な「第三者の目」を味方につける

大きな資産を動かす際、人はどうしても恐怖や欲といった感情に左右されがちです。客観的なデータに基づき、冷静な判断を促してくれる資産運用アドバイスの専門家の存在は、長期的な成功に欠かせません。

孤独な判断によるミスを避け、セカンドオピニオンを得られる体制を整えておくことが、リスクヘッジに繋がります。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

資産1億円からの管理で向き合うべき「具体的な実務」

前述の鉄則を具体的なアクションに落とし込む際、富裕層が特に意識すべき実務的なポイントが3つあります。

1. 通貨の分散(購買力のリスクヘッジ)

日本円だけで資産を保有することは、一見安全に見えますが、実質的な目減りのリスクを伴います。インフレによる物価上昇が続くと、現金の「買える力」が低下するためです。

為替変動により円換算での評価額が減少するリスクにも留意が必要ですが、米ドルなどの外貨建て資産を適切に組み合わせることで、インフレへの備えとなる場合があります。

2. 将来の承継を見据えた「運用の全体設計」

富裕層にとって、運用益の効率を追求することと同じくらい重要なのが「資産の引き継ぎ」です。将来の相続税の負担も考慮して、資産を「誰の、どの口座で、どのような形」で保有すべきか効率的に判断する必要があります。

運用と承継を切り離さず、出口まで一貫した全体像を設計することが求められます。

参考:相続税の仕組みの分かりやすい解説「相続税のあらまし」|国税庁

3. ルール化された「リバランス」の実行

「値上がりした資産を売り、値下がりした資産を買い増す」というリバランスは、暴落時ほど実行が困難になります。これを個人の意思ではなく、あらかじめ決めたルールとして仕組み化しておくことが重要です。

定期的なメンテナンスを淡々と実行できる体制こそが、ポートフォリオの健全性を維持します。

理想の運用を実現するために。相談先を選ぶ新しい基準

資産が1億円を超えると、金融機関からの提案が増えます。それぞれの役割を理解し、自分の目的に合った相談先を選ぶことが大切です。

継続して付き合うことのできるパートナーが必要

資産運用や相続は10年、20年と続く息の長い取り組みです。

ご自身の人生背景や想いを深く理解し、長きにわたって歩みを共にするパートナーを選べるかどうかは、納得のいく資産形成を形にするための、一つの大切な要素と言えるでしょう。

「客観的なアドバイス」と「運用コストの抑制」の両立

近年、富裕層のパートナーとして選ばれているのが「IFA(独立系ファイナンシャル・アドバイザー)」です。 特定の金融機関に属さない立場から、顧客に合わせた提案を行えるのが特徴です。

中でも、SBI証券や楽天証券といったネット証券のインフラを活用できるIFAは、富裕層にとって大きなメリットがあります。IFAのアドバイスを受けながらも、ネット証券のシステム基盤を活かすことで、コスト面を意識した運用の検討が可能となる場合があります。

投資信託相談プラザでは、これら「中立的な提案」と「コストの合理性」はもちろん、お客様の長い歩みに寄り添い続けるため、原則として、担当者変更がない制度を採用しております。

あわせて読みたい

IFAとは?役割やメリット・注意点を解説

まとまった資金の運用や老後に向けた資産形成を考えるとき、「一体誰に相談すればいいのだろう?」と立ち止まることはありませんか?「お金の専門家のアドバイスを受けながらじっくりと考えたい」「自力で運用するだけでなく、第三者の視点も参考にしたい」など、一人ひとりに異なるニーズがあるかと思います。そのような中で、資産運用の相談先としておすすめなのが「IFA(独立系ファイナンシャル・アドバイザー)」です。本記事では、IFAの基本的な仕組みや、資産運用において果たす役割を分かりやすく解説します。相談前に知っておくべきメリットや注意点も丁寧にお伝えしますので、ご自身の目的に合った相談先を見つける参考にしてください。>> IFAへの資産運用相談なら「投資信託相談プラザ」投資信託相談プラザ -近鉄あべのハルカス店※イメージ図:株式会社Fanが作成IFAとは「Independent Financial Advisor」の頭文字をとった言葉で、日本語では「独立系ファイナンシャル・アドバイザー」と訳されます。その大きな特徴は、特定の金融機関から「独立した立場」にある点です。内閣総理大臣の登録を受けた「金融商品仲介業者」に所属しており、客観的な視点からライフプランに合わせたアドバイスを提供することを目指しています。具体的な役割は、お客様と証券会社などの間に立ち、丁寧なヒアリングを通じてライフプランに合った金融商品を提案することです。そして具体的な取引の仲介から、その後の継続的なサポートまでを担います。複数の金融機関の商品から、個人のニーズに合わせてポートフォリオを構築できる仕組みとなっており、欧米では弁護士や税理士と並ぶ身近な専門家として広く定着しているといわれています。参照:金融庁「金融商品仲介業者登録一覧」、金融庁「独立系フィナンシャルアドバイザー(IFA)に関する調査研究」IFAを活用することで、一般的にどのようなメリットが期待できるのでしょうか。主なポイントを3つに整理してご紹介します。IFAは、特定の金融機関から「独立した立場」でアドバイスを提供します。一人ひとりのリスク許容度や資産状況を丁寧にヒアリングし、ライフプランに沿った提案が期待できます。資産運用は、数十年単位の長期にわたる取り組みです。IFAは原則として転勤がないため、相場が急落して不安なときや、生活環境が変化したときでも、お客様の投資方針やご家族の状況をよく知る同じ担当者に継続して相談しやすい環境が整っています。現役時代の資産形成から、リタイア後の計画的な取り崩し、さらには次世代への資産引き継ぎ(相続・贈与)まで、長期にわたって一貫したサポートを受けやすいことも特徴の一つです。金融商品仲介業者は、業務委託契約を締結している証券会社等の金融機関が提供する商品を取り扱います。事業者によっては、複数の証券会社と契約している場合もあります。そのため、特定の金融機関から独立した立場から業務委託契約先が提供する投資信託や債券を仲介するなど、多角的な視点からお客様に合わせたポートフォリオの構築がしやすい仕組みとなっています。IFAには多くの魅力がある一方で、事前に知っておくべき注意点も存在します。 後悔のない選択をするために、以下の3点を確認しておきましょう。IFA(アドバイザー)は、それぞれ得意とする運用領域や相談のアプローチ方法が異なります。例えば、投資信託などを活用した長期的な資産形成の提案が得意なケースや、できるだけリスクを抑えた運用、ライフステージに応じた計画的な資産の取り崩しなど、注力する分野はさまざまです。ご自身の資産運用の目的やご希望に合ったアドバイザーであるかを事前に確認することが大切です。IFAへの相談自体は「無料」としているケースが多いですが、金融商品の購入(媒介)や保有時には、業務委託契約を締結している所属金融商品取引業者(証券会社)等に支払う手数料(販売手数料や信託報酬など)が発生します。これらは、ご自身で直接ネット取引を行う場合でも商品に応じて必要となる基本的なコストです。ただし、一般的なインターネットでの直接取引とは異なり、IFAを通した取引では専用の手数料体系(IFAコースなど)が適用される場合があるため、負担するコストが変わる可能性があります。取引にあたってどのような費用が発生するのか、事前に明確な説明・開示をしてくれるIFAを選ぶようにしましょう。日本には多数のIFAが存在し、個人で活動するアドバイザーから、全国に支店を持つ大規模な組織まで、その規模や特徴はさまざまです。「どこに相談すれば自分に合ったアドバイザーに出会えるか」について、実績やサポート体制、店舗の有無などを事前にWebサイト等で比較し、主体的に見極める必要があります。前章の注意点でお伝えした通り、金融商品仲介業者や担当者によって得意とする運用テーマやサポート体制、手数料の仕組みなどがそれぞれ異なるため、「どこに相談しても同じ」というわけではありません。注意点を踏まえ、ご自身が納得できる相談先を見極めるためには、以下の3つの基準を意識して選ぶことをおすすめします。IFAが提案できる金融商品の種類や範囲は、そのIFAが所属している金融商品仲介業者が業務委託契約を締結している証券会社等によって決まります。そのため、ご自身のニーズに合ったポートフォリオを構築できる環境があるかを事前に確認することが大切です。特に、豊富な商品ラインナップと運用コストの抑制を両立しやすい「大手ネット証券(SBI証券や楽天証券など)」と業務委託契約を結んでいるかどうかは、一つの分かりやすい目安となります。資産運用は数十年単位の長期的な取り組みとなるため、担当者個人の知識や経験だけでなく、所属する組織(金融商品仲介業者)が継続的な運営体制を整えているか、これまでの実績があるかを確認することが重要です。組織として継続的に顧客をサポートしてきた客観的な実績があるかどうかに注目してみてください。具体的には、ホームページなどで公開されている「仲介口座数」や「仲介する預かり資産残高」などの数値を確認することが、ご自身に適した窓口を判断する際の一つの材料となります。資産運用を進める中では、相場の変動時や生活環境の変化など、担当者に直接相談をしたい場面が出てくる可能性があります。そのため、「必要なときに直接顔を見て話したい」という方にとっては、ご自身の生活圏内に店舗があるなど、気軽にアクセスできる環境かどうかも大切なポイントです。前述した「IFA選びの基準」を満たす相談窓口の一つが、私たち「投資信託相談プラザ」です。投資信託相談プラザは、ネット証券大手のSBI証券および楽天証券と業務委託契約を締結しています。ネット証券ならではの低コストで豊富な商品ラインナップを活用しながら、IFAによる丁寧な対面アドバイスを受けられる点が強みです。「ネット証券は便利だけれど、操作や商品選びに不安がある」という方に適した環境が整っています。投資信託相談プラザでは、これまでに延べ60,000口座の仲介を行い、仲介する預かり資産残高は5,000億円に上ります。(※令和8年2月時点)この実績は、一回限りの提案で終わるのではなく、長期的な関係を築きながら評価をいただいてきた結果です。組織としての実績は、これから資産運用を検討する上での一つの判断材料となります。「IFAの事務所は敷居が高い」というイメージを払拭するため、全国の身近なショッピングセンター内などに店舗を展開しています。お買い物ついでやお仕事帰りに気軽に立ち寄れるオープンな雰囲気づくりを大切にしており、初めて資産運用の相談をする方でもリラックスしてお話しいただけます。>> 店舗一覧を見る常に客観的で専門性の高い情報を発信し続ける姿勢を大切にしており、その取り組みが各種大手メディアでも紹介されています。>> 投資信託相談プラザの特長を詳しく見る資産運用は「始めること」だけでなく、「長期にわたって継続すること」が非常に重要です。複雑な金融商品選びやライフプランの設計を、すべて一人で抱え込む必要はありません。IFAは、お客様のお悩みを整理し、目標達成に向けた具体的なプランの実行と継続を支えるパートナーです。「今のポートフォリオで本当に良いのだろうか」「今後の生活資金に合わせた運用の見直しを行いたい」など、少しでも気になることがございましたら、まずは投資信託相談プラザの無料相談をご活用ください。全国の身近な店舗やオンラインで、経験豊富なアドバイザーがお客様のご状況に寄り添い、適切な解決策を一緒に考えます。まずは一度、気軽にお話ししてみませんか。投資信託相談プラザ -近鉄あべのハルカス店

IFAとは?役割やメリット・注意点を解説

まとめ:資産の「健康診断」で将来への備えを

資産が1億円を超えた後の管理には、それまでとは異なる専門的な判断が求められます。特に「いつの間にか富裕層」になられた方にとって、膨らんだ資産の適切な分散投資や定期的なメンテナンスは、早急に取り組むべき課題です。

私たち「投資信託相談プラザ」は、ネット証券大手のSBI証券・楽天証券と提携し、幅広い層のお客様に資産運用のサポートを提供してまいりました。「ネット証券の合理性」と、「専門家によるアドバイス」この両立を求めるお客様から、資産形成の選択肢として広くご活用いただいています。

ご相談は、全国のショッピングセンター内などの店舗による対面相談のほか、お忙しい方や遠方の方でも利用しやすいオンライン相談にも対応しています。

まずは現在のポートフォリオが適切かどうかを確認する「資産の健康診断」から始めてみませんか。IFAと共に現状を正しく把握することが、将来への備えにつながります。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店
私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

このコラムの執筆者

道谷 昌弘

株式会社Fan IFA

AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事