3億円の資産運用|守りと攻めを両立する理想の配分と出口戦略

3億円の資産運用|守りと攻めを両立する理想の配分と出口戦略

資産運用

この記事のポイント

  • 3億円の運用においては無理な高利回りを追わず、現在の生活水準の維持と次世代への資産承継というゴールから逆算して計画を立てることが重要である
  • 巨額の資産を守りながら増やすために、格付けの高い債券で手堅く「守り」つつ、インデックス投資などで効率的に「攻め」るコア・サテライト戦略が有効である
  • 資産寿命を延ばす取り崩し方や相続などの出口戦略も不可欠であるため、すべて自力で管理するのではなく、客観的な視点を持つIFAなどの専門家に伴走してもらうのがおすすめだ

「3億円という資産を、このまま預貯金で保有していて良いのだろうか」
「もし運用に失敗して、これまでの努力で築いた資産を大きく減らしてしまったら……」

3億円という大金は、人生を豊かにする力がある一方で、その管理には非常に大きな精神的プレッシャーが伴います。特に昨今の物価上昇や円安の状況下では、預金だけで持っていることも「資産が目減りするリスク」となり得るため、多くの方が運用の必要性を感じていらっしゃいます。

本記事では、資産3億円の方に向けた「守り」と「攻め」を両立する運用の考え方や、具体的なポートフォリオ、そして長く穏やかに暮らすための出口戦略について、ファイナンシャルアドバイザーの視点から解説します。

「これから資産運用を始めたい!」そんな方へ

はじめての資産運用ハンドブック

資産運用の基本や運用のコツ、活用したい制度や実践方法など、資産運用の基礎をまるごと学べるハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

資産3億円の運用において大切な「ゴールベース」の考え方

資産3億円の運用において重要なのは「いくら増やすか」という市場の動きに一喜一憂することではありません。ご自身やご家族がどのような人生を送りたいかという「目的(ゴール)」から逆算する、ゴールベース運用の考え方です。

3億円の資産があれば「無理な高利回り」は必要ない

一般的に、資産形成期であればリスクを取って高いリターンを狙う必要があります。しかし、3億円の資産があれば、年利2〜3%程度の比較的抑えたリターンを前提とした運用(※)であっても、資産規模によっては生活水準を維持できる可能性があります。

過度なリスクを取って資産を大きく変動させるよりも、まずは「現在の生活水準を維持し、次世代へ資産をつなぐ」ことを優先するという考え方もあります。

(※)将来の運用成果を保証するものではありません。

市場環境に左右されない運用とは

多くの投資家が陥りやすいのが、市場の平均指数(ベンチマーク)や相場の良し悪しを基準に判断を下す「マーケットベース」の運用です。この手法では、相場が大きく崩れた際に「どこまで下がるのか」という恐怖から冷静な判断を失い、せっかくの資産を損なう原因にもなりかねません。

「どのようなライフスタイルを維持し、いつ、誰に、どのような形で資産を遺したいのか」というゴールを明確にすることで、市場の荒波に振り回されない、地に足のついた運用が可能になります。

「資産運用を体系的に学びたい!」そんな方へ

私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

SBI証券 共催・楽天証券 協賛 /

【利回り別】3億円を運用した場合のシミュレーション

3億円を運用することで、具体的にどの程度の収益が見込めるのか、税引前の数値でシミュレーションしてみましょう。

  • 年利3%(堅実運用):年間900万円のリターン
    • 利子収入を主とした、債券中心のポートフォリオをイメージした運用です。
  • 年利5%(標準運用):年間1,500万円のリターン
    • 株式と債券をバランス良く組み合わせた運用です。

※シミュレーションに関する留意事項
– 上記の数値は、元本3億円に対して単純計算した参考値です。
– 実際には運用益に対して所得税・住民税(約20.315%)が課税されます。
– 購入・保有にかかる手数料、外貨建て資産の場合は為替変動リスクなどは考慮されておりません。
– 将来の運用成果を保証するものではありません。

3億円の運用で警戒すべき「収益率配列のリスク」

資産を取り崩しながら運用する際、利回りの「平均値」よりも重要なのが、運用成績が出る「順番」です。これを「収益率配列のリスク」と呼びます。

例えば、以下の2つのケースを比較してみましょう。

  • ケースA:運用の初期に大きな下落(暴落)を経験し、その後回復した。
  • ケースB:運用の後半に下落を経験した。

仮に30年間の「平均利回り」が同じであっても、資産を取り崩している場合、ケースAの方が圧倒的に早く資産が底をついてしまいます。

なぜなら、資産が大きく減った状態で取り崩しを続けると、その後の相場回復の恩恵を十分に受けられなくなるからです。3億円という巨額の資産をリタイア後に運用する場合、「運用初期に大きなマイナスを出さないこと」を意識しましょう。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

3億円の運用におすすめのポートフォリオと金融商品

巨額の資産を守りながら増やすためには、「コア・サテライト戦略」が有効です。資産の大部分を安定的な「コア(中核)」で運用し、一部を自分の興味や成長性に合わせた「サテライト(衛星)」で運用する手法です。

「守り」の土台:格付の高い債券による安定的な資産維持

コア資産として中心に据えたいのが、「格付(かくづけ)」の高い債券です。

用語解説:格付とは?

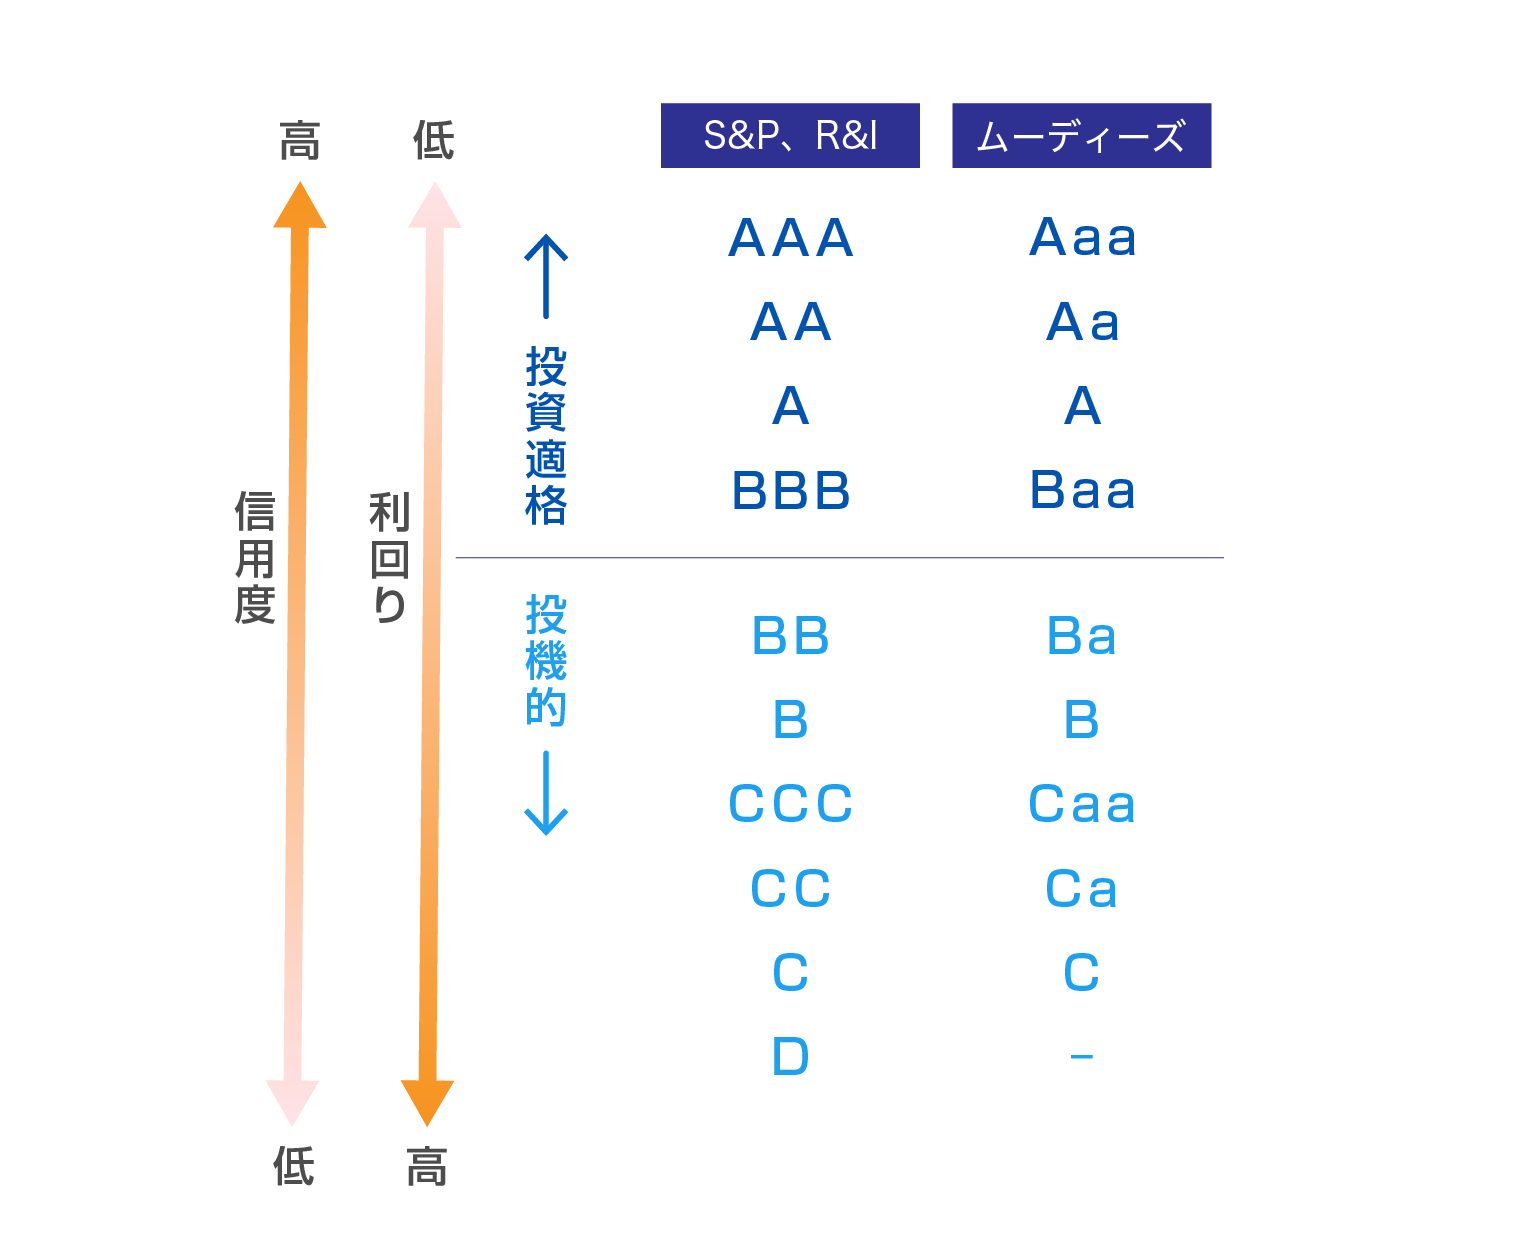
格付とは、債券を発行する国や企業が、利息や元本を予定通りに支払う能力がどのくらいあるかを専門機関が評価したランクのことです。「AAA(トリプルエー)」などが最高ランクとされ、このランクが高いほど、一般的に「返済能力が高く、安全性が高い」と判断されます。

格付についての図解

出典:R&I格付投資情報センター 格付符号と定義S&Pグローバル・レーティングの定義ムーディーズ・ジャパン株式会社 ムーディーズSFジャパン株式会社 格付記号と定義 をもとに株式会社Fanが作成

債券の種類

資産3億円という規模を活かし、性質の異なる複数の債券を組み合わせることで、強固な土台を築くことを目指します。

  • 国債: 一般に信用力が高く、安定的な資産の土台として活用される代表的な資産ですが、金利変動による価格の変動などのリスクはあります。
  • 普通社債: 格付の高い民間企業が発行する債券です。国債よりも相対的に高い利回りが設定される傾向にあり、「安定的な収益(インカムゲイン)」を補完する役割を担います。
  • 外国債券: 外貨(米ドルなど)建てで発行される債券です。円建て資産に比べて高い利回りを追求できるほか、保有資産を多通貨に分散することで「円安・インフレ対策」としての機能も果たします。
  • 債券型投資信託・バランスファンド: 個別の債券に加えて、運用のプロ(ファンドマネージャー)が複数の債券を組み合わせて運用する「債券型投資信託」や、株式と債券を一定の比率で保有しリスクを抑えた「バランスファンド」を活用するのも、管理のしやすさの観点から有効な選択肢です。

債券は「満期まで持てば元本が返ってくる(※発行体の破綻がない限り)」という性質があるため、大きな下落リスクを避けたい富裕層にとって、非常に親和性の高い資産といえます。

あわせて読みたい

債券投資は何がおすすめ?失敗しないための始め方と選び方のコツ

「老後の生活費、今の貯金だけで本当に足りるだろうか…」「銀行に預けていても金利はほぼゼロ。インフレで資産が目減りしていくのが不安…」「投資は始めたいけど、株式投資は値動きが激しくて怖い」将来のお金に対して、このような漠然とした不安や悩みを抱えていませんか?低金利が続く現代において、預貯金だけで資産を大きく増やすことは困難です。かといって、大きなリスクを取るのには抵抗がある方も多いでしょう。そんなあなたにこそ知ってほしいのが「債券投資」です。債券投資は、株式投資に比べてリスクが比較的低く、安定的に資産を増やしていくことを目指せる金融商品です。この記事では、資産運用アドバイスのプロであるIFA(独立系ファイナンシャル・アドバイザー)が、「債券投資のおすすめは何か?」という疑問に真正面からお答えします。債券の基本的な仕組みから、初心者でも失敗しない始め方、そして自分に合った商品の選び方のコツまで、分かりやすく解説していきます。ぜひ最後まで読んで、着実な資産形成の第一歩を踏み出してください。「結局、何から始めたらいいの?」という疑問に先にお答えします。投資経験が浅い方が債券投資を始めるなら、まず以下の2つから検討するのがおすすめです。まず選択肢の一つが、日本国が発行する「個人向け国債」です。 国が発行体であるため信用度が非常に高く、「個人向け国債」に関しては原則として元本割れのリスクが抑えられています。(※発行体である日本国が財政破綻しない限り)最低金利が年0.05%(年率)(注:令和7年8月6日時点)と保証されている点も特徴です。これにより、将来市場金利がどんなに低下しても、受取利息が0.05%(年率)(注:令和7年8月6日時点)を下回ることはないという安心感があります。1万円という少額から購入できる手軽さも、初心者にとって大きな魅力です。出典:財務省 個人向け国債「一つの債券に集中投資するのは少し不安…」そんな方には「債券型の株式投資信託」(※)がおすすめです。投資信託とは、運用のプロが複数の債券(例えば、日本の国債、米国の社債など)を組み合わせてパッケージにした商品です。一つの商品を買うだけで自動的に分散投資ができるため、リスクを抑える効果が期待できます。また、NISAの「成長投資枠」の対象となっている商品も多く、非課税の恩恵を受けながら効率的に資産運用ができる点も大きなメリットです。※株式投資信託:投資信託の約款に株式を組み入れることが可能とされている投資信託おすすめの商品が分かったところで、そもそも「債券」がどのようなものなのか、基本をしっかり押さえておきましょう。債券とは、一言でいうと「国や地方公共団体、企業などが、投資家からお金を借りるために発行する証明書(有価証券)」のことです。あなたが債券を購入するということは、国や企業にお金を貸してあげる、ということです。お金を貸す代わりに、あなたは2種類の利益を得ることができます。債券を保有している間、定期的に受け取れる利子のことです。これを「クーポン」とも呼びます。保有している債券を、購入した価格より高く売却することで得られる利益のことです。ただし、逆に購入価格より安く売却した場合は、売却損(キャピタルロス)が発生します。債券投資の基本は、満期まで保有してコツコツと利子(インカムゲイン)を受け取ることです。債券は、誰がお金を集めるために発行するか(発行体)によって、大きくいくつかの種類に分けられます。それぞれの特徴を理解しておきましょう。日本国が発行する債券です。税収などを元に利払いや元本の返済が行われるため、信用度は高くなります。その分、金利は他の債券に比べて低めに設定される傾向があります。都道府県や市町村などの地方公共団体が、道路や学校の建設といった公共事業のためのお金を集めるために発行します。国債に次いで安全性が高いとされます。一般の事業会社が設備投資や事業資金のために発行する債券です。企業の信用力(財務状況や成長性など)によって、安全性や金利水準が大きく異なります。一般的に、国債や地方債よりも金利が高く設定されますが、その分、企業の業績が悪化したり倒産したりする信用リスクも高まります。海外の政府や企業が、自国の通貨(米ドルやユーロなど)で発行する債券です。新興国など、日本よりも金利が高い国の債券は、高いリターンが期待できる魅力があります。ただし、円高になると為替差損が発生する「為替変動リスク」がある点に注意が必要です。どんな金融商品にも良い面と注意すべき点があります。債券投資のメリット・デメリットを正しく理解し、自分に合っているか判断しましょう。※発行体の信用状況が悪化した場合や、途中で売却する場合は元本割れの可能性があります。参考:日本証券業協会 債券投資のリスクって何?投資信託相談プラザ -近鉄あべのハルカス店では、実際に債券を選ぶ際には、どのような点に注意すれば良いのでしょうか。特に重要な3つのポイントをご紹介します。債券の信用リスク(発行体が破綻する可能性)を判断する上で重要な指標が「格付け」です。 格付けとは、民間の格付け会社が、その発行体の財務状況などを分析し、「元本や利子をきちんと支払う能力がどれくらいあるか」をアルファベットなどでランク付けしたものです。▼主な格付け会社と格付けの例一般的に、BBB(Baa)以上の格付けを持つ債券を「投資適格債」と呼び、比較的信用度が高いとされています。一方で、それ未満の格付けの債券は「投機的格付債(ハイ・イールド債)」と呼ばれ、リスクが高い分、利回りも高くなる傾向があります。特に初心者は、まず「投資適格債」の中から選ぶことをおすすめします。※「投資適格格付け」であれは、元本が安全に償還されるということではありません債券の収益性を測る指標が「利回り」です。利回りとは、投資した金額に対して、利子や償還差損益などを合わせて、1年あたりどれくらいの収益が得られるかを示したものです。利率だけでなく、購入価格も考慮されているため、より実質的な収益力を比較できる重要な指標と言えます。債券には、元本が返ってくる満期(償還日)が設定されています。この償還までの期間が長いほど、金利変動リスクの影響を受けやすくなります。「いつまでに使う予定のお金か」というご自身のライフプランを考え、それに合った期間の債券を選ぶことが大切です。例えば、5年後に使う予定の教育資金であれば、償還期間が5年以内の債券を選ぶ、といった具合です。債券投資は、以下の3ステップで始めることができます。証券会社等のウェブサイトで、債券や投資信託のラインナップを確認します。「格付け」「利回り」「償還期間」などのポイントを参考に、自分の目的に合った商品を選びましょう。自分の目的に合った商品が見つかったら、その商品の取扱いがある証券会社等で口座を開設する必要があります。ネット証券であれば、スマートフォンやパソコンから申し込みが完結し、手数料も比較的安価です。購入したい商品が決まったら、その商品の詳細な情報が書かれた「目論見書(もくろみしょ)」などを必ず確認します。リスクや費用などを理解した上で、購入手続きに進みましょう。「債券投資が自分に合っているかは分かったけれど、具体的にどの商品を選べばいいか分からない…」「そもそも、本当に債券だけでいいのかな?」ここまで読み進めて、このような新たな疑問や不安を感じている方もいらっしゃるかもしれません。資産運用の第一歩は、信頼できるアドバイザーへの相談から始めるのも一つの賢い選択です。私たち「投資信託相談プラザ」では、IFA(独立系ファイナンシャルアドバイザー)がお客様一人ひとりの状況や将来の目標を丁寧にヒアリングし、中立的な立場から資産運用のプランをご提案します。特定の金融商品を無理に勧めることは一切ありません。あなたの資産形成に関するお悩みを、ぜひ一度お聞かせください。>> 投資信託相談プラザの特徴を見る>> 相談事例を見る今回は、安定志向の方におすすめの「債券投資」について、その仕組みからメリット・デメリット、具体的な始め方まで解説しました。最後に、この記事の重要なポイントを振り返りましょう。債券投資は、あなたの資産をインフレから守り、将来のために着実に育てていくための力強い味方になります。この記事を参考に、ぜひ賢い資産形成の第一歩を踏み出してください。※国内債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。<費用>国内債券を、相対取引によって購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。※外国債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。<費用>外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。また、売買における売付け適用為替レートと買付け適用為替レートの差(スプレッド)は債券の起債通貨によって異なります。
債券投資は何がおすすめ?失敗しないための始め方と選び方のコツ

「攻め」の視点:インデックス投資を軸とした独自の価値観の反映

サテライト資産(攻めの資産)においても、市場全体の成長を長期的に取り組むことを目指す運用手法である「インデックス投資」を運用の軸に据えるのが合理的です。

その上で、一部の資産については、ご自身の価値観や社会に対する想いを反映させた投資先を検討することで、納得感のあるポートフォリオを構築するための一つの選択肢となり得ます。

  • 市場全体の成長を捉えるインデックス運用
    • サテライト部分の主軸として、全世界の株式市場や特定の国・地域の株価指数に連動する投資信託などを活用します。
    • 特定の銘柄に依存せず、市場全体の成長を低コストで効率的に取り込むことが期待できます。
  • 独自の視点を加えるテーマ型・個別株投資
    • インデックス投資を補完する形で、ご自身の関心が高い分野(AI、環境対策など)に特化したテーマ型ファンドや、理念に共感する企業の株式を直接保有する選択肢もあります。

このように、インデックス投資による「効率性」を土台にしながら、ご自身の「想い」を形にする投資先をバランス良く配分することが、長期にわたる資産管理の意欲を維持する鍵となります。
あわせて読みたい

インデックス投資の5つのメリットと4つの注意点【投資する方法も解説】

インデックス投資とは、特定の指標に連動するように運用されている金融商品を使った投資を指します。株式に対する知識が少なくても利用できる、少額から始められるなどのメリットもあるため、投資初心者にも選ばれることが多い投資法です。メリットや注意点、具体的な投資手順について見ていきましょう。インデックス投資とは、「インデックス」と呼ばれる株価指数に連動するように運用されている金融商品を用いた投資のことです。株価指数は市場全体の特徴を捉えるように算出されるので、インデックス投資を行うことは市場全体に投資することにも繋がります。インデックスに連動するように運用されている金融商品には、証券会社で投資することが可能です。まずは証券口座を開設し、投資をしたい金融商品を選びます。インデックス投資には上場しているETF(※)と上場していない投資信託があるので、どちらかを選んで購入口数を指定して購入しましょう。※ETFも投資信託の一種ですが、ここでは分かりやすいように上場しているものをETF、非上場のものを投資信託と呼び分けています。インデックス投資は、特定の株価指数に連動するように運用されている金融商品に対する投資です。連動する株価指数はいくつかありますが、特によく用いられる指数として次の4つを挙げられます。それぞれがどの市場の特徴を捉えているのか、また、どのように計算されるのかについて見ていきましょう。日経平均株価とは、プライム市場に上場している企業の中から業種などのバランスを配慮した上で、日本を代表する225の大企業を選び、それらの株価を平均して求めた指数です。日本経済新聞社が考案し、計算しているので日経平均株価と呼ばれます。また、225の企業の株価を平均しているため、日経225と呼ばれることもあります。日経平均株価は株価の高い「値がさ株」の株価に強く影響を受ける、高株価の株式の値動きと連動する指数です。いずれも日本を代表する株式なので、日経平均株価を見れば日本の経済全体の動きが分かると言われることもあります。東証株価指数はTOPIXとも呼ばれています。対象の銘柄の株価を平均する日経平均株価とは異なり、東証株価指数は各銘柄の時価総額から算出するため、株価が高い値がさ株の動きというよりは時価総額の大きな大型株の動きに左右される点が特徴です。なお、東証株価指数は1968年1月4日の時価総額を100として、数値を計算します。NYダウ平均は、ウォールストリートジャーナルなどの経済紙を発行する企業であるダウ・ジョーンズ社が算出する指数です。「ダウ平均」や「ダウ工業株30種」とも呼ばれることがあります。NYダウ平均は、ニューヨーク証券取引所やナスダック市場に上場している30の企業の株価を平均して算出される指数です。そのため、日経平均株価と同様、株価の高い値がさ株の株価に強く影響を受けます。なお、NYダウ平均を算出する30の企業に選ばれることは、アメリカの企業を代表することを意味しているといえるでしょう。不定期に銘柄は変わりますが、例えば2020年12月の時点ではアップルやウォルト・ディズニー・カンパニー、IBM、ジョンソン・エンド・ジョンソン、マクドナルド、マイクロソフトなどの世界を代表する企業が名前を連ねています。S&P500も米国株式から算出される指数です。ニューヨーク証券取引所やナスダック市場などに上場している500の企業の時価総額から計算されているので、東証株価指数と同様、時価総額の大きな大型株の動きに流されやすい点が特徴といえるでしょう。500の銘柄は、さまざまな条件をスクリーニングして選定されます。必要に応じて銘柄の変更が行われるため、期間を指定した定期的な入れ替えは実施されていません。インデックス投資を行うことには、さまざまなメリットがあります。その中でも主なメリットとしては、次の5つを挙げられるでしょう。それぞれのメリットについて、詳しく見ていきましょう。インデックス投資は各インデックスに連動するように運用されている金融商品です。「日経平均株価が上昇している。日経平均株価に投資したい」と考えている場合であれば、日経平均株価に連動するETFや投資信託などの金融商品に投資を行うことができるでしょう。インデックス投資に用いる金融商品は、いくつかの株式が組み込まれて構成されています。そのため、株式に対してあまり知識がない場合や各企業に対して詳しくない場合でも、何の指標に連動しているかということさえ理解していれば投資することが可能です。株式投資では、原則として100株から購入します。1株=2,000円の銘柄であれば、手数料を含めずに考えても最低20万円の投資資金が必要です。リスク分散のために複数の銘柄に投資する場合であれば、さらに高額の資金が必要になるでしょう。一方、インデックス投資では証券会社にもよりますが、1株単位で購入するわけではないため、数百円程度から始めることもできます。さらに、金融商品自体が複数の株式を組み合わせたものであるため、ひとつの銘柄だけを購入してもある程度の分散効果を期待できるでしょう。インデックス投資は投資信託のひとつですが、他の投資信託の銘柄と比べると手数料が低めに設定されています。投資信託の手数料の中でも毎日発生するものに「信託報酬」というものがありますが、インデックス投資は年1%以下に設定されていることも多く、長期間保有しても手数料が高額になりにくいでしょう。低く設定されている理由としては、インデックス投資がそもそも特定の指標に連動する目的である点を挙げられます。ほぼ自動的に運用できるので、積極的に利益を目指すアクティブファンドと比べると運用の手間がかからず、手数料もかかりにくいのです。なお、信託報酬はインデックス投資の銘柄ごとに設定されているため、どの証券会社で購入しても変わりません。しかし、売買する際の手数料は、証券会社によっても異なります。少しでも手数料を抑えて投資をするためにも、手数料が低めの証券会社を選ぶようにしましょう。インデックス投資は、特定の株価指数に連動する金融商品です。株価指数は特定の市場全体を示す指数のため、インデックス投資を行うことで市場全体に分散投資をすることができます。実際に市場全体に分散投資をしようとすると、莫大な資金が必要です。それぞれの銘柄を最小限購入する場合でも、原則として100株単位で購入しなくてはいけないため億単位の資金が必要になるでしょう。しかしインデックス投資であれば、わずかひとつの銘柄で市場全体に分散投資ができるため、少額の資金で行えます。しかも証券会社によっては数百円程度の少額から投資できるので、資金に余裕がないときも運用可能です。インデックス投資は、株価指数に連動させるというシンプルな方法で運用している金融商品です。銘柄入れ替えなどの売買頻度も投資のプロが行うアクティブ投資と比べても少ないため、コスト面で有利です。その結果、高いリターンがでるインデックス投資も存在します。インデックス投資には多くのメリットがあります。手数料が低めであったり少額から始められたりするため、投資初心者でも投資しやすい金融商品のひとつといえるでしょう。しかし、インデックス投資には注意点もあります。特に注意したいポイントとして次の4つを挙げられるでしょう。インデックス投資は、複数の銘柄を組み合わせてつくる金融商品です。そのため、組み込まれた銘柄のうちのいくつかが大暴落したとしても、価格の下げ幅はそこまで大きくなりにくいでしょう。しかし、株価暴落による影響が薄まるのと同様、株価高騰による影響も薄まります。例えば組み込まれた銘柄の中で株価が急激に上昇したものがあったとしても、インデックス投資の中にはほかの銘柄も組み込まれているため、価格の上げ幅はそこまで大きくなりません。そのため、ピンポイントで特定の銘柄の株式を保有しているよりは、ハイリターンを見込みにくくなるでしょう。ローリスクローリターン型の投資を目指す人には適した金融商品といえますが、少々リスクを冒してでもハイリターンを期待したい人にはあまり向かないかもしれません。インデックス投資は、ほかの投資信託と比べると運用コストが低めの金融商品です。しかし、低めとはいっても毎日必ず発生しているため、運用期間が長期間になればなるほどコストが掛かってきます。長期間保有してもコストがかからない投資を目指している場合は、株式投資を検討できるでしょう。株式はインデックス投資などの投資信託とは異なり、信託報酬などの維持費がかかりません。ただし、インデックス投資と比べるとハイリスクハイリターンではあるので、より一層慎重に投資を行う必要があります。インデックス投資はコストが低いだけであってリスクがまったくないのではありません。定期預金や国債のように元本保証型の投資商品ではないため、運用成績が思わしくないときには価格が下がり、元本割れ(購入した価格よりも下がること)する可能性もあるでしょう。とはいえ、日経平均株価やTOPIX、NYダウ平均などのほとんどの株価指数は、増減を繰り返してはいるものの全体的に見れば上昇傾向にあるといえます。特に米国株の指数は顕著に右肩上がりの傾向が見られるため、米国株のインデックス投資は長期的な運用には適しているといえるでしょう。インデックス投資は、長期的に見れば右肩上がりの傾向にある株価指数に投資をするため、長期投資向けの投資手法です。反対に、短いスパン見れば必ずしも価格が上昇するわけではなく、また、ハイリターンも期待しにくいので、短期投資には向かないといえるでしょう。そのため、近々に使途が決まっている資金などを用いて投資することは、あまりおすすめできません。特に使途が決まっていない余剰資金があるときにインデックス投資を行い、長期的に運用していくことができるでしょう。投資信託相談プラザ -近鉄あべのハルカス店インデックス投資は、株式に対して特に深い知識がなくても始めることができるため、投資初心者にも利用しやすい投資手法です。また、少額から投資できることや比較的手数料が低いことなども、利用しやすい理由のひとつといえるでしょう。とはいえ、元本割れのリスクがあり、必ずしも利益を得られるわけではありません。慎重に銘柄と金額を決め、投資をするようにしましょう。

インデックス投資の5つのメリットと4つの注意点【投資する方法も解説】

穏やかな生活を維持するための「出口戦略」の立て方

資産を「作る」段階から「使う」段階へ移行する際、 3億円という規模だからこそ、資産をどのように役立てていくかという包括的な出口戦略が求められます。

「定率取り崩し」で資産の寿命を延ばす

出口戦略の第一歩は、ご自身の生活を支えるための引き出し方(取り崩し)を決めることです。有効な手法の一つに、資産残高に対して一定の割合を引き出す「定率取り崩し」があります。
市場が下落している局面では引き出し額を自動的に抑えられるため、資産の枯渇を防ぎながら、長期的に安定したキャッシュフローを生み出すことが期待できます。
大切な資産を家族へスムーズに渡すための準備

出口戦略のもう一つの重要な柱は、資産を次世代へどうつなぐかという視点です。
  • 暦年(れきねん)贈与:
    • 毎年110万円までであれば、税金がかからずに資産を移すことができます。
    • 早い段階からお子様やお孫様へ少しずつ分けて渡すことで、将来かかる相続税の負担を抑えることが期待できます。
    • 【注意点】毎年決まった時期に同額を贈り続けると、最初からまとまった金額を贈る計画だった(=定期贈与)と税務署にみなされ、一括で課税されるリスクがあるので注意しましょう。
      ※具体的な税制の適用条件や個別の事案については、必ず所轄の税務署や税理士等の専門家にご相談ください。
  • 生命保険の活用:
    • 現金をそのまま持っているよりも、保険という形に変えることで、相続時、一定の非課税限度額が設けられており、その範囲内で課税対象とならない仕組みがあります。
    • 万が一の際、ご家族がすぐに使える現金を用意しておくためにも有効です。

運用で資産を維持しながら、ご自身の生活と家族の将来という両面から「出口」を整えることが、納得感のある資産管理につながります。

💡アドバイザーの実例紹介:資産承継対策として生命保険を活用した例

【ご相談の背景】

60代のA様は、3億円超の資産を保有されていましたが、特定の株式や預金への偏りを懸念されていました。「配偶者が相続税や煩雑な手続きで困らないようにしたい」という想いと、「高い利回りを確保したい」というご要望をお持ちでした。

【ご提案したポートフォリオ】

  • 【コア資産】外貨建一時払終身保険:2.5億円
  • 【コア資産】米ドル建て債券(米国債、社債含む):3000万円
  • 【サテライト資産】全世界株式インデックスファンド:2000万円

※本事例は特定のお客様のご意向や前提条件に基づくものであり、一般的な資産配分のモデルではありません。外貨建て保険には為替リスクや解約返戻金の変動、諸費用等のリスクがあります。

A様は検討の結果、2.5億円で一時払終身保険を契約されました。この外貨建一時払終身保険は、米ドルで運用を行うもので、運用資産の中には債券なども含まれています。

債券の利子や譲渡(償還)益は課税の対象となります。しかし、一時払終身保険の定期支払金の場合、受取額の全額がそのまま課税所得になるのではなく、一定割合は投資元本の払戻し部分とみなされて課税対象とはなりません。そこにも魅力を感じ契約に至りました。

残りの資金については、「米ドル建て債券」を複数銘柄保有。

さらに、インデックス投資による「全世界株式」を組み合わせることで、資産の偏りを防ぎ、債券だけではカバーできない、世界経済の成長益を取り込むことを目指したポートフォリオの構成になりました。

インデックスファンドの買付にあたっては、NISA(少額投資非課税制度)の非課税枠を活用しています。その上で、市場の変動リスクを抑えるため一括購入はせず、複数回に分けて購入(時間分散)しています。

※具体的な税制の適用条件や個別の事案については、必ず所轄の税務署や税理士等の専門家にご相談ください。

3億円の資産運用で注意したい「4つのケース」

運用において「これをすれば正解」というものはありませんが、避けるべきポイントはいくつか存在します。

1.生活防衛資金(手元資金)の確保を忘れてしまう

3億円という潤沢な資産があっても、そのすべてを投資に回すのは危険です。急な病気や災害、冠婚葬祭など、すぐに動かせる現金が手元にないと、相場が悪い時でも無理に運用商品を解約せざるを得なくなります

まずは数年分の生活費を「生活防衛資金」として銀行預金等で確保し、その上で運用を検討しましょう。

2.特定の資産やテーマに過度な集中投資をしてしまう

「今はAIが熱い」「特定の国の成長率が高い」といった断片的な情報だけで資産を集中させるのはリスクが非常に高くなります。テーマ型投資信託や個別銘柄への投資は、あくまでポートフォリオの一部に留め、広く分散された資産を土台にすることが大切です。

3.運用目的を決めずに「分配金」のみを重視してしまう

毎月のキャッシュフローは魅力的ですが、分配金を出しすぎることで元本が目減りし、長期的なゴールから遠ざかってしまうことがあります。

4.ライフプランに合わない複雑な仕組みの商品を選んでしまう

内容が複雑な商品は、手数料が高かったり、思わぬリスクが隠れていたりすることがあります。ご自身が理解できるシンプルな商品構成を心がけましょう。

なぜ、3億円規模の運用は「アドバイザーの伴走」が望ましいのか

資産が大きくなればなるほど、独力での管理は難しくなります。

精神的プレッシャーと客観的な判断

数千万円の下落が起きた際、自分一人で冷静に「リバランス(資産配分の再調整)」を行える人は多くありません。アドバイザーの「客観的な目」があることで、感情に流されない運用が可能になります。

次世代への承継までを見据えたトータルプランニング

3億円の資産運用は、運用そのものだけでなく、相続や贈与といった「資産をどうつなぐか」という視点が欠かせません。金融商品だけでなく、法制度や家族構成まで踏まえた総合的なアドバイスが必要な領域です。

投資信託相談プラザが、富裕層の相談先に選ばれる理由

私たち「投資信託相談プラザ」は、特定の金融機関に属さない「独立系ファイナンシャルアドバイザー(IFA)」として、お客様のゴールに寄り添ったご提案をしています。

  • 客観的な立場でのアドバイス
    • 特定の金融機関の方針に依らず、SBI証券・楽天証券といった大手ネット証券の幅広いラインナップから、お客様に合った商品を厳選します。
  • 5,000億円超の仲介資産残高と実績
    • 多くのお客様から信頼をお寄せいただき、私たちの仲介口座数は延べ60,000口座、仲介預かり資産の残高は5,000億円を突破いたしました。(※令和8年2月時点)
  • ネット証券の利便性×対面の納得感
    • ネット証券の手数料体系の恩恵を受けつつ、全国の店舗やオンラインで「顔の見える」サポートを無料で受けることが可能です。

>> 投資信託相談プラザの特長を詳しく見る

あわせて読みたい

IFAとは?役割やメリット・注意点を解説

まとまった資金の運用や老後に向けた資産形成を考えるとき、「一体誰に相談すればいいのだろう?」と立ち止まることはありませんか?「お金の専門家のアドバイスを受けながらじっくりと考えたい」「自力で運用するだけでなく、第三者の視点も参考にしたい」など、一人ひとりに異なるニーズがあるかと思います。そのような中で、資産運用の相談先としておすすめなのが「IFA(独立系ファイナンシャル・アドバイザー)」です。本記事では、IFAの基本的な仕組みや、資産運用において果たす役割を分かりやすく解説します。相談前に知っておくべきメリットや注意点も丁寧にお伝えしますので、ご自身の目的に合った相談先を見つける参考にしてください。>> IFAへの資産運用相談なら「投資信託相談プラザ」投資信託相談プラザ -近鉄あべのハルカス店※イメージ図:株式会社Fanが作成IFAとは「Independent Financial Advisor」の頭文字をとった言葉で、日本語では「独立系ファイナンシャル・アドバイザー」と訳されます。その大きな特徴は、特定の金融機関から「独立した立場」にある点です。内閣総理大臣の登録を受けた「金融商品仲介業者」に所属しており、客観的な視点からライフプランに合わせたアドバイスを提供することを目指しています。具体的な役割は、お客様と証券会社などの間に立ち、丁寧なヒアリングを通じてライフプランに合った金融商品を提案することです。そして具体的な取引の仲介から、その後の継続的なサポートまでを担います。複数の金融機関の商品から、個人のニーズに合わせてポートフォリオを構築できる仕組みとなっており、欧米では弁護士や税理士と並ぶ身近な専門家として広く定着しているといわれています。参照:金融庁「金融商品仲介業者登録一覧」、金融庁「独立系フィナンシャルアドバイザー(IFA)に関する調査研究」IFAを活用することで、一般的にどのようなメリットが期待できるのでしょうか。主なポイントを3つに整理してご紹介します。IFAは、特定の金融機関から「独立した立場」でアドバイスを提供します。一人ひとりのリスク許容度や資産状況を丁寧にヒアリングし、ライフプランに沿った提案が期待できます。資産運用は、数十年単位の長期にわたる取り組みです。IFAは原則として転勤がないため、相場が急落して不安なときや、生活環境が変化したときでも、お客様の投資方針やご家族の状況をよく知る同じ担当者に継続して相談しやすい環境が整っています。現役時代の資産形成から、リタイア後の計画的な取り崩し、さらには次世代への資産引き継ぎ(相続・贈与)まで、長期にわたって一貫したサポートを受けやすいことも特徴の一つです。金融商品仲介業者は、業務委託契約を締結している証券会社等の金融機関が提供する商品を取り扱います。事業者によっては、複数の証券会社と契約している場合もあります。そのため、特定の金融機関から独立した立場から業務委託契約先が提供する投資信託や債券を仲介するなど、多角的な視点からお客様に合わせたポートフォリオの構築がしやすい仕組みとなっています。IFAには多くの魅力がある一方で、事前に知っておくべき注意点も存在します。 後悔のない選択をするために、以下の3点を確認しておきましょう。IFA(アドバイザー)は、それぞれ得意とする運用領域や相談のアプローチ方法が異なります。例えば、投資信託などを活用した長期的な資産形成の提案が得意なケースや、できるだけリスクを抑えた運用、ライフステージに応じた計画的な資産の取り崩しなど、注力する分野はさまざまです。ご自身の資産運用の目的やご希望に合ったアドバイザーであるかを事前に確認することが大切です。IFAへの相談自体は「無料」としているケースが多いですが、金融商品の購入(媒介)や保有時には、業務委託契約を締結している所属金融商品取引業者(証券会社)等に支払う手数料(販売手数料や信託報酬など)が発生します。これらは、ご自身で直接ネット取引を行う場合でも商品に応じて必要となる基本的なコストです。ただし、一般的なインターネットでの直接取引とは異なり、IFAを通した取引では専用の手数料体系(IFAコースなど)が適用される場合があるため、負担するコストが変わる可能性があります。取引にあたってどのような費用が発生するのか、事前に明確な説明・開示をしてくれるIFAを選ぶようにしましょう。日本には多数のIFAが存在し、個人で活動するアドバイザーから、全国に支店を持つ大規模な組織まで、その規模や特徴はさまざまです。「どこに相談すれば自分に合ったアドバイザーに出会えるか」について、実績やサポート体制、店舗の有無などを事前にWebサイト等で比較し、主体的に見極める必要があります。前章の注意点でお伝えした通り、金融商品仲介業者や担当者によって得意とする運用テーマやサポート体制、手数料の仕組みなどがそれぞれ異なるため、「どこに相談しても同じ」というわけではありません。注意点を踏まえ、ご自身が納得できる相談先を見極めるためには、以下の3つの基準を意識して選ぶことをおすすめします。IFAが提案できる金融商品の種類や範囲は、そのIFAが所属している金融商品仲介業者が業務委託契約を締結している証券会社等によって決まります。そのため、ご自身のニーズに合ったポートフォリオを構築できる環境があるかを事前に確認することが大切です。特に、豊富な商品ラインナップと運用コストの抑制を両立しやすい「大手ネット証券(SBI証券や楽天証券など)」と業務委託契約を結んでいるかどうかは、一つの分かりやすい目安となります。資産運用は数十年単位の長期的な取り組みとなるため、担当者個人の知識や経験だけでなく、所属する組織(金融商品仲介業者)が継続的な運営体制を整えているか、これまでの実績があるかを確認することが重要です。組織として継続的に顧客をサポートしてきた客観的な実績があるかどうかに注目してみてください。具体的には、ホームページなどで公開されている「仲介口座数」や「仲介する預かり資産残高」などの数値を確認することが、ご自身に適した窓口を判断する際の一つの材料となります。資産運用を進める中では、相場の変動時や生活環境の変化など、担当者に直接相談をしたい場面が出てくる可能性があります。そのため、「必要なときに直接顔を見て話したい」という方にとっては、ご自身の生活圏内に店舗があるなど、気軽にアクセスできる環境かどうかも大切なポイントです。前述した「IFA選びの基準」を満たす相談窓口の一つが、私たち「投資信託相談プラザ」です。投資信託相談プラザは、ネット証券大手のSBI証券および楽天証券と業務委託契約を締結しています。ネット証券ならではの低コストで豊富な商品ラインナップを活用しながら、IFAによる丁寧な対面アドバイスを受けられる点が強みです。「ネット証券は便利だけれど、操作や商品選びに不安がある」という方に適した環境が整っています。投資信託相談プラザでは、これまでに延べ60,000口座の仲介を行い、仲介する預かり資産残高は5,000億円に上ります。(※令和8年2月時点)この実績は、一回限りの提案で終わるのではなく、長期的な関係を築きながら評価をいただいてきた結果です。組織としての実績は、これから資産運用を検討する上での一つの判断材料となります。「IFAの事務所は敷居が高い」というイメージを払拭するため、全国の身近なショッピングセンター内などに店舗を展開しています。お買い物ついでやお仕事帰りに気軽に立ち寄れるオープンな雰囲気づくりを大切にしており、初めて資産運用の相談をする方でもリラックスしてお話しいただけます。>> 店舗一覧を見る常に客観的で専門性の高い情報を発信し続ける姿勢を大切にしており、その取り組みが各種大手メディアでも紹介されています。>> 投資信託相談プラザの特長を詳しく見る資産運用は「始めること」だけでなく、「長期にわたって継続すること」が非常に重要です。複雑な金融商品選びやライフプランの設計を、すべて一人で抱え込む必要はありません。IFAは、お客様のお悩みを整理し、目標達成に向けた具体的なプランの実行と継続を支えるパートナーです。「今のポートフォリオで本当に良いのだろうか」「今後の生活資金に合わせた運用の見直しを行いたい」など、少しでも気になることがございましたら、まずは投資信託相談プラザの無料相談をご活用ください。全国の身近な店舗やオンラインで、経験豊富なアドバイザーがお客様のご状況に寄り添い、適切な解決策を一緒に考えます。まずは一度、気軽にお話ししてみませんか。投資信託相談プラザ -近鉄あべのハルカス店

IFAとは?役割やメリット・注意点を解説

ご相談事例の紹介

相続した大切な資金、将来のためにどう活かせば良い?相続した大切な資金、将来のためにどう活かせば良い?

父が他界し、諸々の手続きを終えたところで約3,000万円の現金を相続することになりました。これほどまとまった金額を手にしたのは初めてで、どのように管理すべきか戸惑っています。 これまで投資には縁がなく、仕事一筋に励み、地道に貯蓄を続けてきました。周囲からは「これからは資産運用の時代だ」という声も聞こえてきますが、自分としては、父が長年かけて築いてくれた資産を、自分の代で大きく減らしてしまうことだけは避けたいと考えています。 一方で、物価の上昇が続く現状を見ると、預貯金のまま置いておくだけでは、将来的に資産の価値が目減りしてしまうのではないかという懸念も拭えません。数年後には定年退職も見えてくるなか、自分たちの老後や子供たちの将来のために、この資金をどう活かしていくのが自分にふさわしいのか、専門的な視点から助言をいただきたいと思い足を運びました。佐藤さまのご希望・相続した大切な資金なので、大きな価格変動を伴うリスクの高い運用は避けたい・自分たちの今後のライフプランに基づいた、客観的な分析を聞きたい・リタイア後の生活を支えるための、着実で息の長い仕組みを整えたい

相続した大切な資金、将来のためにどう活かせば良い?

  • #50代
  • #〜5,000万円

会社売却で得た大切な資産。豊かな生活と次世代への承継をどう両立する?会社売却で得た大切な資産。豊かな生活と次世代への承継をどう両立する?

長年経営してきた会社を売却し、手元に約5億円という大きな資金が残りました。私にとってこの資金は、単なる売却益ではなく、心血を注いで育ててきた会社そのものであり、人生の歩みの証です。現役時代は、自社への再投資による事業拡大に主眼を置いておりました。自社の成長を促すことこそが本懐であると考えていたため、外部の金融商品での運用については全くの経験がありませんでした。引退後は家族との時間を大切にしながら、穏やかに過ごしたいと考えています。一方で、これほどの大金を手元に置くのは初めてで、物価上昇や将来の相続によって大切な資産が目減りしていくことに強い不安を感じています。「ただ現金を預けておくだけではいけない」と理解しつつも、周囲から提案される一般的な運用プランには実感が湧かず、一歩踏み出せずにいました。まだ大学生の子どももおり、親としての責任をしっかり果たしながら、培ってきた知見を活かして前向きに取り組める運用方法はないものかと模索しています。佐藤さまのご希望・会社売却で得た大切な資産を大きく減らさず、夫婦のゆとりある暮らしと次世代への承継に繋げたい・社会人や学生としてそれぞれの道を歩む3人の子どもたちの、将来の自立やライフイベントを支援したい・日々の細かな管理に追われず、お金の専門家のアドバイスを受けながらゆとりを持って継続したい・これまでの仕事と関わりのある分野へ投資し、社会の成長を応援する楽しみも持ちたいご提案内容小野さまが築かれた大切な資産を維持し、かつ次世代へつなぐための「コア・サテライト戦略」をご提案しました。資産の約8割を債券中心の「コア資産」に充てて強固な土台を築き、ご夫婦の生活基盤を確保。残りの約2割を「サテライト資産」としてインデックス運用と小野さまの知見を活かしたテーマ型投資信託に配分。あわせて、将来の相続税対策や、お子様たちのライフイベントを見据えた生命保険の活用など、出口戦略まで一貫した整理を行いました。ご提案のポイント(1) 債券主体の「守り」で資産の土台を整える5億円という資産規模を活かし、過度なリスクを抑えながら、比較的安定的な利回りで利子収入を積み上げられるよう設計しました。格付けの高い先進国の国債や優良企業の社債を組み合わせ、価格変動のリスクを和らげつつ、ご家族の将来にわたる資産の維持・保全を目指しています。(2) 「市場全体の成長」と「特定分野への応援」の両立株式運用(サテライト部分)においては、低コストで広範に分散できるインデックス運用を土台に据え、世界経済の成長を享受できる仕組みを整えました。その上で、小野さまの知見を活かせる「テーマ型投資信託」を一部組み入れることで、社会の動向に注目しながら、納得感を持って運用を継続していただけるよう配慮しています。(3) お子様3人の「自立と承継」を仕組み化する社会人の長子・次子、そして大学生の末子という、それぞれのステージに合わせた将来の支援資金を整理しました。あらかじめ承継を前提とした保有形態を整えることで、お子様たちが配分に苦慮することなく、小野さまの想いとともに資産を引き継ぐことのできる出口戦略を明確にしました。また、生命保険も組み合わせることで、万一の際の資金準備と円滑な資産配分を両立させました。小野さまより ご感想自分にとってこの「5億円」は、長年の経営努力の積み重ねが形を変えたものに他なりません。それをどう扱えばいいか戸惑っていましたが、アドバイザーの方が「守るべき土台」と、市場全体を捉えつつ「自分の強みを活かせる投資」を分けて提案してくれたことで、初めて納得感を得られました。特に、世界中に分散投資をしながらも、かつて関わっていた業界を応援する要素を加えてくれたことで、投資をとてもポジティブなものとして捉えられるようになりました。妻も納得したようで、家族のために誇れる資産の形を作れたと感じています。

会社売却で得た大切な資産。豊かな生活と次世代への承継をどう両立する?

  • #60代
  • #1億円〜

まとめ:3億円の資産を次世代へつなぐために

3億円という資産は、適切な運用によって、ご自身だけでなくお子様や、さらにはその次の世代まで支える大きな糧となります。

大切なのは、市場の予測を当てることではなく、人生のゴールを明確にし、そこに向かって着実に歩み続けることです。

「今の運用内容が適切なのか診断してほしい」
「資産の守り方と増やし方のバランスをIFAと一緒に考えたい」

そんな思いをお持ちでしたら、ぜひ一度、投資信託相談プラザの無料相談をご活用ください。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

弊社の生命保険募集人は、保険契約の締結にあたり保険会社の承諾を必要とする媒介の権限のみが認められており、契約締結の代理権や告知受領権はありません。保険契約の申込をされる際は、ご契約のしおり、約款、重要事項説明書(契約概要・注意喚起情報)、契約締結前交付書面等の書面を十分にご確認くださいますようお願い申し上げます。また、変額保険には運用リスク等のリスク、外貨建て保険には為替リスク等のリスクがございます。リスクや手数料等の重要事項をよくご確認ください。

このコラムの執筆者

道谷 昌弘

株式会社Fan IFA

AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事