3000万円の資産運用はどう進める?現実的な利回りと失敗を防ぐためのポートフォリオ

3000万円の資産運用はどう進める?現実的な利回りと失敗を防ぐためのポートフォリオ

資産運用

この記事のポイント

  • 3,000万円の資産運用は「守り」と「攻め」のバランスが鍵。重要なのは、「大きな利益を狙うこと」よりも「致命的な失敗を避けること」。
  • まとまったお金の運用をする際に「流行の銘柄への集中投資」「手数料の見落とし」「ライフプランとの乖離」に陥る人が多い。
  • 独学で迷いながら進めるよりも、専門家の意見を一度聞いてみることで、自分では気づかなかったリスクや、より効率的な配分が見えてくる。

「手元にある3,000万円、このまま銀行に預けておくだけでいいのだろうか」
「もし運用に失敗して、将来の資金が減ってしまったらどうしよう」

長年の貯蓄や退職金、あるいは相続などで3,000万円という大金を手にしたとき、 期待よりも先に「失うことへの不安」を感じる方は少なくありません。

3,000万円は、人生の選択肢を大きく広げてくれる大切な資産です。 しかし、インフレ(物価上昇)の影響で現金の価値が目減りする今、 「何もしないこと」自体がリスクになる時代でもあります。

この記事では、3,000万円を運用する際の具体的なシミュレーションや、 中長期的な視点で、安定的なリターンを追求する資産配分(ポートフォリオ)を解説します。

読み終える頃には、ご自身に合った運用の方向性が明確になり、自信を持って一歩を踏み出せるようになっているはずです。

「これから資産運用を始めたい!」そんな方へ

はじめての資産運用ハンドブック

資産運用の基本や運用のコツ、活用したい制度や実践方法など、資産運用の基礎をまるごと学べるハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

3,000万円の運用前に:念のため確認したい「生活防衛資金」

すでに日常の生活費や緊急時の備えをしっかりと確保された上で、3,000万円の運用を検討されている方も多いかもしれません。

しかし、資産運用において念のため確認しておきたいのが、「生活防衛資金」を現金(預貯金)として手元に残せているかという点です。資産運用は、あくまで「当面使う予定のない余裕資金」で行うのが基本です。

  • 生活防衛資金の目安:生活費の半年〜1年分
  • なぜ現金が必要か:急な病気や家の修理、相場暴落時への備えです。

もしこれから運用額を決める場合は、保有資産の全額を投資に回すのではなく、まずはこの「生活防衛資金」を確保できているかを確認しましょう。そうすることで、一時的な相場の変動にも動じない、腰を据えた運用が可能になります。

3,000万円の資産運用は「守り」と「攻め」のバランスが鍵

3,000万円というまとまった資金を運用する際、重要なのは、「大きな利益を狙うこと」よりも「致命的な失敗を避けること」です。

毎月数万円ずつ積み立てる少額投資とは異なり、3,000万円というまとまった資金は、一度大きく失うと取り戻すのに膨大な時間がかかってしまいます。そのため、以下の3つのポイントを意識する必要があります。

  • インフレから資産を守る:物価が上がると、お金の価値は相対的に下がります。
  • 分散投資の徹底:ひとつの投資先に絞らず、地域や資産を分けることが不可欠です。
  • 長期的な視点:短期的な価格変動に一喜一憂せず、5年、10年単位で計画します。

3,000万円の運用では、「元本を大きく減らさない守り」と「インフレに勝つための攻め」を バランスよく組み合わせることが、将来を見据えた計画的な資産形成に繋がります。

「資産運用を体系的に学びたい!」そんな方へ

私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

\ SBI証券 共催・楽天証券 協賛 /

3,000万円を運用した際の資産推移|利回り別のシミュレーション

具体的に3,000万円を運用した場合、資産額はどのように推移するのでしょうか。 ここでは、10年間運用した際の結果を利回り別に比較してみましょう。

年利3%で運用した場合(安定重視型)

年利3%は、債券などを組み合わせてリスクを抑えた運用を行った場合に一つの目安として想定される水準です。

  • 10年後の資産額:約4,032万円
  • 運用益:+1,032万円

年率3%の運用を10年間継続できた場合、計算上は1,000万円以上の運用益が発生する試算となります。過大なリスクを避け、着実なリターンを目指す手法でも、複利の効果を活かすことで大きな資産形成に繋がります。

年利5%で運用した場合(バランス重視型)

世界経済の成長に合わせて、投資信託(株式・債券)を活用した場合の目安です。

  • 10年後の資産額:約4,887万円
  • 運用益:+1,887万円

5%程度の利回りを長期的に実現できた場合には、老後の生活資金に一定のゆとりが生まれる可能性もありますが、実際の運用成果は市場環境によって大きく左右されます。

参照:一括投資シミュレーション|三菱UFJアセットマネジメント

※シミュレーションに関するご注意事項:上記はあくまでシミュレーションであり、将来の運用成果を保証するものではありません。本試算は、世界経済の成長率に基づいた想定利回り(年5.0%・複利、あるいは年3.0%・複利)を用いて算出しています。端数処理の関係上、合計値が合致しない場合があります。また、実際の市場環境において、毎年3%や5%といった一定の利回りで資産が推移し続けることはありません。投資には価格の変動(リスク)があり、運用成績が良い年もあれば、下落する年もあります。運用に伴う税金や手数料などは考慮されておりませんので、あくまで目安としてご参照ください。

現金のまま保有し続けた場合のリスク

「投資は怖いから貯金のままにしよう」と考える方もいらっしゃるでしょう。 しかし、仮に年間2%のインフレが10年間続いた場合、 現在の3,000万円の価値は、10年後には約2,460万円相当(※)にまで目減りする計算になります。

「増やす」だけでなく、「資産の価値を守る」ためにも、 何らかの形で資産を運用する重要性が高まっているのです。

参照:統計局ホームページ/消費者物価指数(CPI)

※算出根拠:3,000万円÷1.2189(インフレ率2.0%・10年間の複利係数)。端数処理のため、実際の数値とわずかに異なる場合があります。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

資産3,000万円を適切に配分する!3つの運用ポートフォリオ例

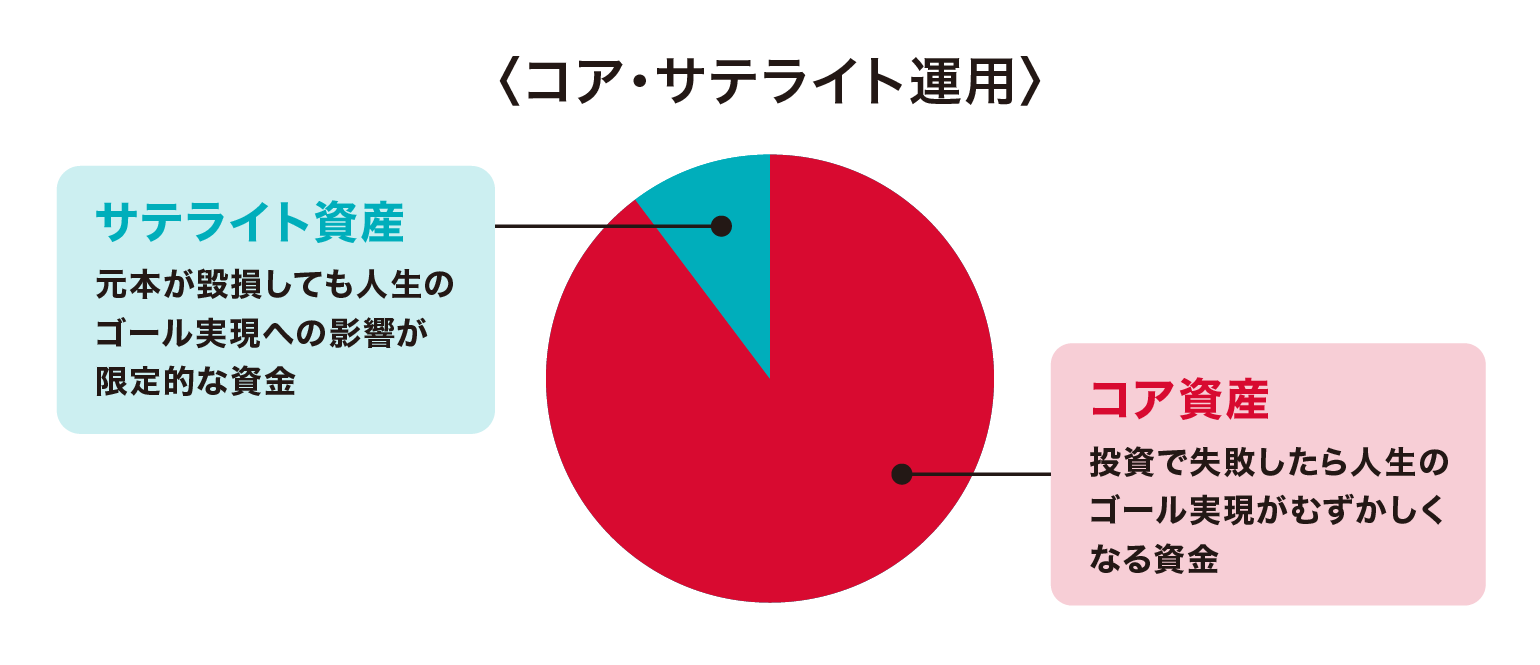
3,000万円というまとまった資金を効率よく運用するには、「コア・サテライト戦略」が有効です。

コア・サテライト運用のイメージ

イメージ図:株式会社Fanが作成

  • コア(核):資産の8〜9割。手堅く着実な成長を目指す土台です。世界中に分散投資できる「投資信託」や、まとまった資金があるからこそ購入できる「個別債券(日本国債や信用格付の高い国の国債、社債など)」を組み合わせます。
  • サテライト(衛星):資産の1〜2割程度。応援したい企業の「個別株式」などで、プラスアルファの利益を狙います。

特に「個別債券」は、満期まで保有し、かつ発行元の信用状況に大きな問題が生じない場合には、満期時に額面が戻り、定期的な利子収入を受け取れる点が特徴です。

一方で、途中売却時には市場金利や為替の影響により価格が変動することもあるため、こうした点を理解したうえで活用すれば、3,000万円の運用において比較的安定性を意識した資産として位置づけることができます。

なお、これから紹介する3つのポートフォリオはあくまで一例です。ご自身の年齢や家族構成、運用の目的などによって適切な配分は大きく変わるため、ひとつの目安として参考にしてください。

【安定重視派】個別債券を中心に資産を守る構成

  • 個別債券(日本国債・格付の高い先進国の国債など):70%(利子収入の確保を目指す)
  • 全世界の株式等に投資するインデックスファンド:30%(インフレ対策として成長を取り入れる)

精神的な負担をできるだけ抑えたい方に向いています。

値動きの穏やかな個別債券を主軸にして定期的に利子を受け取りつつ、インフレリスクにも対応できるよう、少額の投資信託を持ちます。

【バランス派】多様な資産で世界に分散する構成

  • バランス型投資信託:40%(世界の成長を享受する)
  • 個別債券:50%(利子収入の確保を目指す)
  • REIT(不動産投資信託): 10%(ポートフォリオに株式や債券と異なる値動きの不動産を加える)

「ある程度の成長も期待したい」という方に適した構成です。

成長性の高い株式、計画的な運用が可能な個別債券に加え、賃料収入を分配するREIT(不動産投資信託)を混ぜることで、市場全体の下落リスクをできるだけ抑えつつ、バランスの良い資産形成を目指します。

【積極派】投資信託に個別株を少し加えた構成

  • 全世界の株式等に投資するインデックスファンド:60%(インフレ対策として成長を取り入れる)
  • 個別債券:30%(暴落時のクッション機能を期待)
  • 個別株式(サテライト):10%(自身の判断で銘柄を選ぶ)

資産の大部分は投資信託と個別債券で運用しつつ、残りの1割で自分の好きな企業の個別株を購入します。

個別株式が一時的に下落したとしても、資産全体への影響を軽減しつつ、成長機会を逃さないバランスを追求します。

「運用できる期間が長く、リスクを取ってでも資産を大きく増やしたい」という方向けです。

あわせて読みたい

投資信託とは投資家からの資金を専門家が運用する商品。仕組みを解説

投資信託とは、投資家から集めたお金を運用のプロが代わりに株式や債券など複数の資産に投資・運用し、その収益を投資家に分配する金融商品です。各金融会社の方針に基づいてプロが投資を行います。本記事では投資信託の仕組みやメリット・デメリットを初心者の方にもわかりやすく解説します。ぜひ参考にしてください。投資信託とは投資家から集めたお金を資金として、各金融機関のファンドマネージャーが株式や債券など、複数の投資対象に投資・運用する商品です。投資家の投資額に応じて、運用の収益を分配します。投資信託の運用の成績は市場の状況によって変動し、損益がでる場合もあります。つまり銀行の預金と違って、必ずしも元本が保証されるわけではないので、注意が必要です。投資信託は販売会社と信託銀行、運用会社の3つの金融機関が役割分担することによって運用されています。販売会社の役割は投資家ごとの口座の管理、投資信託の販売や換金、分配金・償還金の入金などです。証券会社や銀行、郵便局などが販売会社にあたります。販売会社は投資家の資産運用に関する問い合わせに答えたり、相談にのったりして顧客をフォローする業務も行います。投資家にとっては投資信託の窓口的な存在です。信託銀行の役割は投資家から集めたお金を保管・管理することです。信託銀行は「受託会社」とも呼ばれ、運用会社からの指示のもと、株式や債券などの売買と管理を行います。運用会社の役割は投資信託を設定して、投資された資金を運用することです。ファンドマネージャーが経済の情勢、市場の動向、国際情勢など、さまざまなデータを収集・分析し、どのように投資するかを考えて信託銀行に運用の指示を出します。収益がでるかどうかは、投資の仕方にかかっているので、運用会社の役割がとくに大きなウエイトを占めていると言えるでしょう。運用会社は「委託会社」とも言います。投資信託と株式投資の大きな違いは運用するのが誰であるかということです。投資信託は投資家の代わりに経済・金融などに関する知識を身につけた専門家が運用を行うので、投資に関する知識がそれほどない初心者にとって利用しやすい商品と言えます。株式投資は投資家自らが買う株式の銘柄を選択するので、投資に対する知識が必要です。また、一般的に投資信託はプロに投資を任せるので、手数料や信託報酬などの費用がかかります。株式投資は、証券会社へ取引に係る委託手数料を支払いますが、当該委託手数料の額は証券会社により異なります。投資信託について理解を深めるためには、投資信託に関するいくつかの専門用語を知っておく必要があります。ここでは「基準価額」と「値上がり益と分配金」という2つの基本的な用語について解説しましょう。基準価額に関しては、定義だけでなく、どのようなタイミングで決まるのか、そしてどうやって算出されるのかについても、説明します。基準価額とは投資信託の値段のことです。1口の値段と定義される場合と1万口の値段と定義される場合の2種類がありますが、一般的に基準価額はわかりやすさを優先して1万口あたりの値段が公表されています。「口(くち)」というのは投資信託の取引を行う場合の単位のことです。基準価額は営業日に一日一回更新され、その値段は投資信託の運用実績によって変動します。基準価額が決まるタイミングは、投資対象が国内の資産なのか海外の資産なのかで異なります。国内の資産は、申し込み受付日の国内マーケットの終値に基づいて運用会社において算出され、翌日早朝に前営業日の日付で公表されます。なお当日の受け付けは基本的には15時までです。海外の資産は、申し込み受付日の翌日の海外マーケットの終値に基づき、円換算レートでの換算をした後に、運用会社において算出され、翌日の国内資産の算出結果とともに、申し込み受付日の翌々日の早朝に公表されます。申し込み受付日の翌日が海外の休場日である場合は、翌々日の扱いとなります。基準価額の求め方は下記のとおりです。純資産総額とは投資信託がファンドとして管理している総資産の金額から負債を引いた額で、投資信託に参加しているすべて投資家が所有する資産です。この純資産総額を投資信託のすべての口数で割ることで、1口あたりの価額が算出され、10,000をかけることによって、1万口の基準価額を求めることができます。値上がり益とは投資信託の運用によって得た収益のことで、投資信託の基準価額が購入時よりも高くなった場合に、その差額が値上がり益となり、投資信託を売却した時に受け取ることができます。値上がり益はキャピタルゲインとも呼ばれます。分配金とは投資信託が運用によって得た収益を、投資信託の保有口数に応じて、決算が行われるタイミングで分配するお金です。分配金は投資信託が管理している資産から支払われるため、純資産総額は減り、基準価額も下落することになります。分配金はインカムゲインとも呼ばれます。投資信託を始めるためには販売会社との間でいろいろな手続きを行うことが必要です。販売会社とは投資信託の販売を行っている証券会社、銀行、郵便局などを指します。投資信託で運用するステップは次の3つです。それぞれの項目について、詳しく説明しましょう。まず投資信託の販売会社に口座を開設します。販売会社によっては窓口に行かなくても、電話やインターネットで完結する場合もあります。事前に販売会社の情報を収集しておくと良いでしょう。口座は一般口座と特定口座の2種類があります。特定口座とは投資信託の売却益に対しての所得税や住民税の納税を簡単な納税申告手続きで完了できる制度です。特定口座には源泉徴収ありと源泉徴収なしの2種類があり、源泉徴収ありを選択した場合は販売会社が所得税・住民税の源泉徴収を代行して納付するため原則確定申告する必要がありません。源泉徴収なしを選択した場合には販売会社が作成した「年間取引報告書」を利用することによって、簡単に確定申告ができます。手続きを簡略化したい場合には、特定口座の開設を検討すると良いでしょう。口座を開設したら、次は投資信託の商品を選んで購入します。株式や債券、国内資産と海外資産など、さまざまな組み合わせの商品があるので、投資対象が何なのか、どのような運用をしてくれるのか確認することが必要です。販売会社から各商品の投資信託説明書(交付目論見書)を渡されるので、購入前に必ず確認しましょう。説明書の内容は購入時手数料や信託報酬、信託財産留保額の手数料などの詳細です。購入前に必ず確認するようにしてください。投資信託で発生する分配金の取り扱いは2つの方法があり、購入時にどちらにするか選択します。銘柄によってはあらかじめ決められており、選べない場合もあります。購入した後に決算日を迎えると、「分配金のお知らせ」あるいは「分配金再投資のお知らせ」という通知がきます。受取型を選択した場合は指定口座に分配金が振り込まれますが、この際に販売会社から投資信託の運用実績を記した運用報告書が交付されるので、目を通しておくと良いでしょう。投資信託の換金方法は2種類あります。投資信託は各販売会社でさまざまなものが販売されています。いろいろな投資の仕方ができ、種類が豊富であることが魅力的な金融商品です。投資信託にはたくさんのメリットがあります。その主なものは次の3つです。それぞれ詳しく解説しましょう。投資信託の大きなメリットは少額から投資できることです。株式投資や債券投資を行う場合にある程度のまとまった資金が必要です。投資信託が少額からスタートできるのは投資の初心者にとってもありがたいメリットと言えるでしょう。投資信託には複数の金融商品が組み込まれており、取引の単位は「口」で、1口から取引が可能な商品もあります。多くの販売会社では毎月一定の金額を積み立てて投資する投信積立を扱っているので、予算やライフプランに合わせて投信積立を組み込むこともできます。投資信託は投資家に代わって、ファンドマネージャーが運用してくれるので、投資初心者でも始めやすいというメリットがあります。運用期間中には月ごとの運用レポートや運用報告書によって運用実績を確認できるため、運用状況の把握も可能です。専門家にまかせることにより、個人では買いにくい海外の資産や特殊な金融商品を組み込んだ投資信託を選択することもできます。投資信託はさまざまな種類の資産に分散して投資する仕組みになっているため、リスクを分散することができ、リスクを低く抑えることができます。このリスクの分散は投資信託の大きなメリットと言えるでしょう。さらに投信積立を選択した場合には、1年当たりの価格変動のブレを小さくする時間分散効果が生まれるため、さらに大きなリスクの分散効果が期待できます。たくさんのメリットのある投資信託ですが、デメリットがまったくないわけではありません。考えられる主なデメリットは次の3つです。この3つのデメリットについて詳しく解説しましょう。投資信託だけでなく、投資全般に言えることですが、元本割れのリスクがあることはデメリットと言えるでしょう。投資信託はさまざまな資産へ投資するので、リスクを分散することができます。また投信積立を利用することで、購入時期が長期間にわたるため、年ごとの価格変動のリスクを分散することもできます。リスクを低減することはできますが、元本割れのリスクをゼロにすることはできません。しかもリスクにはさまざまなものがあります。投資信託の主なリスクには価格変動、為替変動、金利変動などがあります。価格変動リスクとは投資信託の中に組み込まれている株式や債券の価格が急激に変動するリスクです。株価は市場の需要と供給の関係によって決まりますが、通常、政治や経済、企業の業績などに影響を受けるため、予測ができない事態も考えられます。為替変動リスクは為替レートが変動するリスクです。国内の資産のみに投資する場合は影響を受けませんが、投資信託では外国通貨建ての資産への投資を行うケースもあり、その場合は影響を受けることもあります。投資信託においては、一般的には円高になれば基準価額にマイナスの影響、円安ならばプラスの影響を受けます。外国の株式や債券などの資産への運用が含まれる投資信託を購入する場合には、為替変動リスクがあることに留意する必要があるでしょう。金利変動リスクは金利が変動するリスクです。一般的には金利が上がると債券価格は下落する傾向があり、金利が下がると債券の価格は上昇する傾向があります。満期までの期間が長くなれば長くなるほど、金利変動の影響を大きく受ける可能性があることを念頭においてください。株式を発行している企業や債券を発行している国、地方公共団体の信用力の変化によって価格が変動するリスクです。投資対象の国や地域の政情不安などによって価格が変動するリスクです。このように、投資信託にはリスクが複数あることを踏まえておく必要があるでしょう。投資信託は株式のように日々の中での評価額の変化に合わせたタイムリーな売買をすることはできません。投資信託の中には複数の金融商品が組み込まれており、それぞれの時価評価に基づいて、一日一回、基準価額が公表される仕組みになっています。売買取引は基準価額が公表される前に締め切られるため、株式のように刻一刻と変化する評価額での売買が不可能です。短期的に利益を得ようとする場合には、投資信託以外の投資を選択することがより適切と言えるでしょう。投資信託は投資の専門家が代わりに運用する仕組みになっていて、いくつかの手数料がかかります。一般的に負担しなければならない手数料は購入時手数料、信託報酬、信託財産留保額などです。投資信託相談プラザ -近鉄あべのハルカス店最後にこの記事のポイントをまとめます。投資信託についてもっと知りたい方はこちらのページもおすすめです。初心者にもわかりやすく解説しています。≫初心者必見!0からはじめる投資信託投資信託相談プラザの資産運用セミナーでは初心者が気軽に参加できるオンラインセミナーが開催されています。もちろん、投資信託に関するセミナーも用意されています。ぜひ参加してみてください。
投資信託とは投資家からの資金を専門家が運用する商品。仕組みを解説

債券の基礎知識|仕組みやリスク、選び方まで解説

「退職金やまとまった資金をなるべくリスクを抑えて運用したい」「物価上昇に備えたいけれど、株式のように価格変動が激しい商品は怖い」とお考えではありませんか?大切な資産を守りながら運用したい方にとって、有力な選択肢となるのが「債券」です。債券は株式と比べて価格変動が穏やかな傾向があり、定期的な利子収入が期待できる金融商品です。しかし、「債券の仕組みやメリットが分からない」「自分に合った選び方が分からない」と感じている方もいらっしゃるでしょう。本記事では、債券の基本的な仕組みやリターン、種類、メリット・リスクから、具体的な選び方やよくある質問まで、初心者の方にも分かりやすく解説します。まずは、債券とはどのような仕組みの金融商品なのか、基本となる考え方や種類・分類について分かりやすく解説します。債券とは、国や地方公共団体、企業などが、投資家から資金を借り入れるために発行する「有価証券(財産的な価値を表す証券のこと)」です。発行体(お金を借りる国や企業)は、資金を出してくれた投資家に対して、あらかじめ決められた「利子」を定期的に支払うことを約束します。債券に投資する際は、以下の基本用語を押さえておきましょう。満期を迎えると、発行体が破綻しない限り、原則として「額面金額」が投資家に償還されます。債券投資によって期待できるリターン(収益)は、大きく分けて以下の2種類です。債券は、これら2つのリターンの計算に必要な「利率」や「満期時に償還される金額」が、発行時にあらかじめ定められています。そのため、途中で売却せずに満期まで保有し続ければ、「将来どのタイミングで、トータルいくら受け取れるのか」という収益の見通しが立てやすい点が大きな特徴です。債券は「だれが発行するか」「どの通貨で取引されるか」「利子がどのように支払われるか」など、いくつかの視点によって分類されます。ここでは代表的な3つの分類方法とそれぞれの特徴を解説します。債券は、発行体が公的機関か民間機関かによって大きく「公共債」と「民間債」に分類されます。支払いや償還がどの通貨で行われるかによる分類です。なお、一般的に「国内債券」は日本国内で発行される債券を指し、「外国債券(外債)」は発行体、通貨、発行市場のいずれかが日本以外(外国)である債券のことを指します。外貨建て債券は、外国債券の代表的な区分のひとつです。利子がどのように支払われるかという性質による分類です。どのような金融商品にもメリットとリスクが存在します。事前に両面を正しく理解しておくことが大切です。債券投資には、主に以下のようなメリットがあります。債券は、購入した時点で「いつ満期を迎えるか(償還日)」「毎年いくらの利子が受け取れるか(利率)」が定められています。そのため、「数年後に使う予定が決まっている資金」や「リタイア後の生活費を補うための定期的な利子収入」など、将来のライフプランに合わせた計画的な管理がしやすいのが大きなメリットです。受け取った利子を趣味や日々の暮らしの充実に充てるなど、計算の立ちやすい運用手法として活用できます。一般的に、債券は株式などの資産と比べて、価格の変動が穏やかな傾向にあります。そのため、資産全体(ポートフォリオ)の中に債券を適切に組み入れることで、株式市場が下落した際の資産の目減りを和らげる「クッション(防波堤)」としての役割が期待できます。「日々の値動きに振り回されたくない」という方にとって、運用を続けるための心強い支えとなるでしょう。ただし、世の中の金利動向や市場環境によっては、債券と株式の値動きの関係性が変化することもあります。クッションとしての効果が常に得られるわけではない点には留意が必要です。日本の預貯金金利は近年少しずつ上昇してきていますが、物価の上昇ペースと比較すると、預貯金だけでは実質的な資産価値(購買力)が目減りしてしまう懸念があります。預貯金よりも一定の利子収入が期待できる債券を活用することで、資産の価値を保ちながら着実に増やしていく役割が期待できます。インフレリスクに備えつつ、無理のない範囲で資産の保全を目指すうえで有効な選択肢となります。参照:統計局ホームページ|消費者物価指数(CPI)値動きが比較的穏やかな傾向とされる債券ですが、元本保証ではありません。以下のリスクについて確認しておきましょう。債券の発行体(国や企業)が財政難や業績悪化などに陥ると、利子の支払いが遅れたり、満期時に額面金額が償還されなかったり(破綻・デフォルト)するリスクのことです。信用度を見極める指標として、第三者機関による「格付け(AAAやBBBなど)」があります。格付けが高い発行体ほど、破綻のリスクが低いと評価されます。そのため、投資家が求める利回りの水準も下がり、結果としてその債券の利回りは低めに設定される傾向があります。反対に、格付けが低い発行体の債券は、相対的に高い利回りが設定される傾向があります。投資する際は、利回りの高さだけでなく、発行体の財務健全性や格付けを事前に確認することが大切です。参照:格付とは|SBI証券、日本格付研究所 – JCR債券を満期まで保有せず途中で売却する場合、その時点の市場価格で取引されます。市場の金利が上昇した際などには債券価格が下落するため、購入価格を下回る価格で売却せざるを得ず、売却損が生じる可能性(元本割れ)があります。満期まで保有し続ければ原則として額面金額で償還されますが、「途中で売却する可能性があるか」を踏まえて購入を判断する必要があります。途中売却の可能性が少しでもある場合は、こうした価格変動リスクを十分に理解したうえで検討することが大切です。米ドル建てや豪ドル建てなどの外貨建て債券に投資する場合、為替相場の変動の影響を受けます。仮に現地通貨ベース(外貨ベース)で予定通り利子や償還金が支払われたとしても、受け取るタイミングで円高が進んでいる場合、日本円に換算した金額が購入時の円建て元本を下回る可能性があります。外貨建て債券を検討する際は、金利水準だけでなく為替リスクも考慮した慎重な資産配分が重要です。投資信託相談プラザ -近鉄あべのハルカス店債券の主な種類やリスクを押さえたうえで、ご自身の運用目的や考え方に合わせた選び方のポイントを確認してみましょう。「大切な資産をできる限り減らしたくない」「数年後に使う予定が決まっている」という場合は、安定性を重視した商品選びが適しています。日本政府が発行する「個人向け国債」や、比較的信用度が高い(格付けが高い)国内企業の「円建て社債」などが主な選択肢となります。為替変動リスクがなく、満期まで保有すれば原則として額面金額で償還されるため、着実な運用が目指せます。参照:個人向け国債窓口トップページ : 財務省「少しリスクを取ってでも、より高い利回りを目指したい」「定期的な利子収入をセカンドライフの足しにしたい」という場合は、利回りを重視した選択肢が考えられます。具体的には、日本よりも金利水準が高い傾向にある国の「外貨建て債券(米国債など)」や、個人向け国債と比べて相対的に高い利回りが期待できる「社債(米国社債など)」が候補となります。ただし、利回りが高い社債ほど発行体の信用リスクも相応に高い場合があるため、発行体の財務状況や格付けを事前にしっかり確認することが重要です。また、外貨建て債券の場合はさらに為替変動リスクも伴うため、為替の動きを考慮した慎重な資金配分を心がけましょう。個別債券は、個人向け国債のように1万円から購入できるものもありますが、企業が発行する社債や外貨建て債券などでは、数万円〜数十万円、中には100万円単位といった一定のまとまった資金が必要になることが一般的です。「まとまった資金を一気に投資するのは不安」「少額から複数の国や企業に分散してリスクを抑えたい」という場合は、パッケージ商品を活用するのが効果的です。複数の債券を組み入れた「債券型の投資信託(ファンド)」を活用することで、1万円などの少額から世界中の債券に分散投資ができます。また、株式同様に証券取引所でリアルタイムに売買できる「ETF(上場投資信託)」を活用するのも一つの方法です。どちらも満期が定められていない商品が多く、価格(基準価額や市場価格)は変動しますが、手軽にリスク分散をしながら債券投資を始めることができます。「債券の仕組みや目的別の選び方は分かったけれど、国債、社債、外貨建て債券、投資信託など種類が多くて、結局どれが自分に合っているか選べない…」と感じる方も多いのではないでしょうか。債券は商品によって利回りやリスクが異なるため、ご自身の状況に合わせた商品選びが重要です。さらに、実際の運用では「資産全体のどれくらいを債券にするか」という全体設計(ポートフォリオの構築)も欠かせません。「個人向け国債」「外貨建て債券」「投資信託」などから適切な商品を選ぶだけでなく、株式や預貯金を含めた適切なポートフォリオのバランスは、年齢、保有資産、退職予定時期、リスク許容度などによって大きく異なります。例えば、セカンドライフを見据えている50代〜60代の方であれば、債券などの「守りの資産」の比率を上げつつ、インフレへの備えとして一部を株式などに振り分けるといった工夫が考えられます。 しかし、数ある債券の中から自分の目的に合った商品を見極め、さらに「本当にこの資産配分で問題ないか」を自分だけで正しく判断するのは簡単ではありません。債券選びや資産配分に迷った際は、資産運用アドバイザーに相談するのも選択肢の一つです。なかでも、特定の金融機関に所属せず、独立した立場で顧客に助言を行う「IFA(独立系ファイナンシャルアドバイザー)」は、客観的な視点からライフプランに合わせた提案を行ってくれます。「どの債券を選ぶべきか」「自分の資産全体のバランスは適切か」「為替などのリスクはないか」をアドバイザーと一緒に整理することで、納得感を持って資産運用を進めることができます。私たち「投資信託相談プラザ(運営:株式会社Fan)」は、SBI証券および楽天証券と業務委託契約を締結しています。「自分の状況や方針に合った債券が知りたい」「退職金を含めた資産全体をどう管理すべきか分からない」という方は、ぜひ一度「投資信託相談プラザ」の無料相談やセミナーをご活用ください。>> 投資信託相談プラザの特長を詳しく見る>> 開催予定の資産運用セミナーを見る債券投資を検討する際によくある疑問にお答えします。資産運用でよく比較される「株式」「ETF(上場投資信託)」「投資信託」と、債券を単体で購入する「個別債券」の違いを整理しましょう。株式は企業の成長による大きな値上がりが期待できる一方、価格変動の幅も大きくなりやすい傾向があります。一方、個別債券はあらかじめ満期日と利率が決まっているため、計画的な運用がしやすい傾向にあります。また、万が一発行体が破綻した場合には、通常、株式よりも弁済(残った財産の分配)の優先順位が高く設定されています。ただし、発行体の財政状況によっては、元本や利子が支払われないリスクがあることには留意が必要です。投資信託やETFは、複数の株式や債券を束ねて1つの商品にしたもので、少額から手軽に分散投資ができる仕組みです。特にETFは株式と同じように市場でいつでも売買できる特徴を持っています。どちらも特定の企業が破綻した際の影響(ダメージ)を全体に分散できるメリットがあります。※上記は一般的な傾向を説明したものであり、将来の運用成果や価格変動を保証するものではありません。いずれも元本が保証された商品ではなく、市場環境や発行体・組入資産の状況によっては投資元本を割り込むおそれがあります。お取引にあたっては、各商品の目論見書や契約締結前交付書面等の内容を必ずご確認ください。債券について調べていると、「表面利率」「利率」「クーポンレート」「利回り」といった似たような言葉が出てきて迷ってしまうかもしれません。結論から言うと、前半の3つと「利回り」は全く異なるものです。この3つはすべて同じ意味で使われます。債券の「額面金額」に対して、毎年どれだけの「利子」が支払われるかの割合を示したものです。たとえば、額面100万円で利率2%の債券なら、毎年2万円の利子を受け取れます。利回りとは、投資した金額に対して1年あたりに得られる「総合的な収益の割合」のことです。債券は、額面金額(例:100万円)ちょうどではなく、98万円や102万円など異なる価格で購入することがあります。そのため利回りは、「毎年受け取る利子」だけでなく、「買った価格と満期時に償還される金額(額面)との差額」も含めて計算されます。債券は額面通りの価格で購入できるとは限らないため、表面上の「利率」だけで判断するのは避けましょう。条件の異なる債券同士を比較・検討する際は、購入価格も踏まえた「利回り」をしっかり確認することが大切です。債券は、発行された後も市場で売買されているため、世の中の金利などの影響を受けて価格が日々変動しています。そのため、満期時には原則として「額面の金額(例:100万円)」で償還される債券であっても、購入するタイミングによっては購入金額が額面金額よりも安かったり高かったりします。アンダーパーとは、たとえば額面100万円の債券を、それ未満の価格(例:98万円)で購入することです。満期時には額面100万円で償還されるため、差額の2万円分が「償還差益」としてプラスになります。オーバーパーとは、たとえば額面100万円の債券を、それを超える価格(例:102万円)で購入することです。満期時には100万円で償還されるため、差額の2万円分は「償還差損(マイナス)」となります。「損をするのになぜ買うの?」と思うかもしれません。これは、償還時のマイナス(例:2万円)を考慮しても、保有期間中に受け取る利子の合計がそれを上回り、トータル(利回り)でプラスの収益が期待できる場合があるからです。そもそも額面より高く取引されるのは、世の中の金利が下がったことで、その債券の『利率』が相対的に魅力的になり、人気が集まって価格が上がっているためです。利子を含めた全体の利回りが十分に魅力的な水準であれば、投資の選択肢となります。なお、外貨建て債券の場合は、日本円に換算した際のリターンに購入時と満期時の為替相場が影響します。そのため、外貨ベースで額面より高く買ったとしても、円換算では必ずしもマイナス(償還差損)が発生するとは限りません。債券における「スプレッド」とは、基準となる国債の利回りと、他の債券(社債など)の利回りとの「差(上乗せ分)」のことです。一般的に、企業が発行する社債は国債に比べて信用リスクが伴います。そのため投資家は、「国債よりも高い利回りが得られないと社債を選びにくい」と考えます。この信用リスクに応じて上乗せされる利回りの差がスプレッドです。信用リスクが高い(格付けが低い)発行体ほど、このスプレッドは広くなる傾向があります。債券から受け取る「利子」や、途中で売却した際の「売却益」、満期時の「償還差益」には、原則として20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税金がかかります。なお、特定口座(源泉徴収あり)を活用すれば、確定申告を行わずに自動で納税を完結させることも可能です。また、上場株式や投資信託などで生じた損失(赤字)と債券の利益を相殺する「損益通算」を行うこともできます。ただし、税制が変更される可能性や、状況によっては取り扱いが異なる場合があるため、詳細については個別に所轄税務署等にご確認ください。参照:No.1510 公社債の償還金と税金|国税庁個別債券(国債や社債など)を購入する際、新しく発行される債券を買う場合(募集・売出し)や、証券会社から直接買う場合(相対取引)は、支払うのは購入代金のみで、別途の取引手数料はかからないのが一般的です。ただし、証券会社から直接買う場合(相対取引)は、提示される取引価格の中に、あらかじめ取引に必要な「コスト」が含まれています。このコストは、銘柄の種類や世の中の市場環境、発行体の信用リスクなどを踏まえて各証券会社が決定する仕組みです。なお、米ドルなどの外貨建て債券を取引する場合は、日本円と外貨を交換する際に「為替手数料」が発生します。取引する証券会社や通貨によって手数料率が異なるため、事前に確認しておきましょう。個別債券は一度にまとまった金額で購入するケースが多いため、毎月一定額をコツコツ買い付ける「積立」や、受け取った利子を自動で再投資する「複利運用」には対応していないのが一般的です。「毎月少額から積立購入したい」「利子を自動再投資して複利効果を得たい」という場合は、個別債券ではなく「債券型の投資信託(ファンド)」を活用するのがおすすめです。投資信託であれば、1万円などの少額から毎月自動で積立運用や再投資を行うことができます。国債や社債などの「個別債券」は、NISAの対象外です。一方、債券を投資対象に組み込んでいる「投資信託」であれば、NISAの「成長投資枠」を活用して非課税で運用することが可能です。ただし、「つみたて投資枠」を利用する場合は注意が必要です。つみたて投資枠では債券だけに投資するファンドは対象外となっているため、債券を含めて運用したい場合は、株式と債券などを組み合わせた「バランス型ファンド(金融庁の基準を満たすもの)」などを選ぶ必要があります。世の中の金利と債券価格には、一般的に「金利が上がると債券価格は下がり、金利が下がると債券価格は上がる」という逆相関(反対に動く)の関係があります。例えば、年利1%の債券を購入した後に世の中の金利が上昇し、新しく年利2%の債券が発行されたとします。すると、投資家は新しく出た年利2%の債券を求めるようになるため、過去に発行された年利1%の債券は相対的に魅力が下がり、買い手が付きにくくなることで市場価格が下がります。逆に、世の中の金利が低下した場合は、過去に発行された高い利率の債券に人気が集中するため、債券価格は上昇します。債券は、証券会社や銀行などの金融機関で購入できます。ただし、「どの種類の債券を買うか」によって購入できる窓口が異なる点に注意が必要です。※金融機関により取り扱う商品のラインナップは異なります。買いたい商品が決まったら、以下の流れで購入します。SBI証券や楽天証券などの「ネット証券」であれば、取扱銘柄の確認から購入手続きまでをスマートフォンやパソコンで完結させることが可能です。窓口で相談しながら購入したい場合も、ネットで手軽に購入したい場合も、まずは「自分が欲しい商品を取り扱っているか」を事前に確認しておくとスムーズです。債券は、大切な資産を守りながら次の世代へ残す手段として、相続対策や生前の資産承継にも活用されることがあります。具体的には以下のような特徴があります。満期まで保有すれば原則として額面金額で償還されるため、価格変動の大きい株式や不動産に比べて将来の評価額が計算しやすく、計画的な相続準備につながります。実家の土地や建物といった不動産と異なり、金融資産である債券は、複数人の相続人に対して金額を調整して分けやすい(分割しやすい)という特徴があります。定期的に利子が支払われる「利付債」をご家族に引き継ぐことで、残された配偶者やお子様に対して「定期的な利子」という形で、生活を支える収入源を残すことができます。また、生前贈与の制度を活用し、債券そのものや受け取った利子をご家族へ計画的に移転していく「資産承継」の手段として活用されるケースもあります。※税務に関するご留意事項相続税や贈与税の具体的な計算方法、およびお客様ごとの個別の税務に関するご相談・ご判断については、お近くの税務署や税理士などの専門家へ必ずご確認ください。※個人向け国債について<留意事項>
個人向け国債を募集により購入する場合は、購入対価のみをお支払いいただきます。個人向け国債は、原則として、発行から1年経過すれば中途換金が可能です。なお中途換金する際、「直前2回分の各利子(税引前)相当額×0.79685」の中途換金調整額が、売却される額面金額に経過利子を加えた金額より差し引かれます。ただし、発行から一定期間の間に中途換金する場合には、中途換金調整額が異なることがあります。※国内債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。<費用>円貨建債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。証券会社との相対取引により売買する場合は、取引価格※に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。
※証券会社は、お客様とのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客様が購入される価格」と「お客様が売却される価格」)を決定しております。※外国債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。<費用>外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。証券会社との相対取引により売買する場合は、取引価格※に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。※証券会社は、お客様とのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客様が購入される価格」と「お客様が売却される価格」)を決定しております。また、為替取引には、当社為替スプレッドがかかります。外貨建債券を円貨決済で購入される場合および利金・償還金の円貨での受取を指定した場合の為替取引、外貨建債券(円貨決済型)の購入時および途中売却時には各社の為替スプレッドがかかります。為替スプレッドについては各社のWEBサイトにてご確認ください。
債券の基礎知識|仕組みやリスク、選び方まで解説

REITとは不動産投資信託のこと。種類やメリット、購入方法を解説

REIT(リート)とは、少額から始められる不動産投資信託のことです。分散投資ができるほか、比較的利回りが高いなどいくつものメリットがあります。本記事ではREITの仕組みや現物投資との違いを説明したうえで、メリットやデメリットについても紹介します。REIT(リート)とは「Real Estate Investment Trust」の略で、アメリカで生まれた不動産投資信託のことです。投資家から集めた資金で不動産投資を行い、収益を分配します。10万円前後と少額から始められるのが特徴で、比較的高利回りで安定した収益が得られるのがメリットです。ここでは、REITの仕組みやJ-REITとの違い、不動産投資との違いについて紹介します。REITを運営するのは、法律に基づき資産への投資・運用を目的として設立された不動産投資法人です。REITは証券取引所に上場しており、不動産投資法人は投資証券を発行して市場から資金を調達します。集めた資金で運用を行い、不動産の賃貸料や売却で得た収益の一部が投資家に配当されるというのがREITの仕組みです。ちなみに、投資法人は法律上、従業員の雇用が禁止されており、業務は外部に委託することとされています。そのため、実際に不動産運用業務を行うのは資産運用会社で、不動産資産の保管は資産保管会社、不動産の管理は外部管理会社に委託されています。REITは1960年にアメリカで生まれ、世界各国に普及しました。REITを導入する国や地域は増加を続け、世界のREIT市場は2021年7月現在、時価総額で約189.02兆円に達している状況です。(※)日本のREITはJAPANの「J」をつけ、「J-REIT」とも呼ばれています。単にREITという場合でも、通常はJ-REITのことを指していると思ってよいでしょう。J-REITが証券取引所に上場したのは2001年9月で、「日本ビルファンド投資法人」と「ジャパンリアルエステイト投資法人」が東京証券取引所に上場したのが始まりです。※参考:三井住友トラスト・アセットマネジメント 世界のREIT市場一般的に不動産投資という場合、不動産の現物を購入する取引を思い浮かべる方も多いでしょう。不動産投資は自ら物件を探し、多額の資金を出資して不動産を購入するもので、証券を売買するREITと異なります。不動産の現物投資では投資家が不動産のオーナーになりますが、REITで購入するのは投資証券であり、不動産の運用や管理には一切関わりません。REITは投資する不動産の用途や対象となる地域により、いくつかの種類に分類されます。特定の用途を持つ不動産のみに投資する「単一用途特化型」、複数の用途に分散して投資する「複数用途型」があり、複数用途型の組み合わせはさまざまです。ここでは、2つの種類について解説し、REITの指数に連動する上場投資信託(REIT型ETF)についても紹介します。単一用途特化型は、特定の用途を持つ単一の不動産に投資する方法です。次のような不動産に特化して投資します。複数用途特化型は、用途を持つ不動産を複数組み合わせたREITです。2つの用途を組み合わせる「複合型」と、3つ以上の用途を組み合わせる「総合型」に分けられます。複数用途特化型では特徴の異なる不動産をいくつか組み合わせることで、ひとつの不動産が持つリスクを分散することが可能です。大きな売却益を狙うのであれば単一用途特化型にメリットがありますが、初めて投資する場合は手堅く複数用途特化型に投資することをおすすめします。なお、不動産の種類のほか、不動産のエリアに特化したREITも少なくありません。多くのREITは全国の都市圏にある不動産を対象としていますが、関西や九州方面などの都市部に特化しているREITもあります。エリア特化型REITは、地域を応援するという意味合いも含まれるでしょう。不動産の種類や地域に特化したREITのほか、「REIT型ETF」という商品もあります。ETFとは「上場投資信託」のことで、東証株価指数(TOPIX)などの指数に連動する投資信託のことです。REIT型ETFはREITに連動するETFであり、REIT型ETFを購入すると上場しているREITの全銘柄に投資することになり、分散投資できます。比較的リスクが少なく、指数に連動しているため値動きも緩やかです。REITはメリットの多い商品です。主に次のようなメリットがあります。REITは少ない資金で出資でき、専門家に運用・管理を任せられるのが利点です。さらに、比較的高い配当金を受け取れるという特徴もあります。REITのメリットを5つ紹介しましょう。REITは不動産を証券化して多くの投資家から資金を集め、不動産に投資をする商品です。そのため、10万円前後という比較的少額から投資できます。不動産を実際に購入する投資は少なくとも数百万単位の資金を必要とするのに対し、REITは手軽に不動産への投資ができるのが大きなメリットです。また、REITの運用は投資のプロが行います。不動産の選定や購入、維持管理、賃貸募集などをすべて代行してくれるため、運用の手間がかからないのもREITの特徴です。REITは利回りが比較的高く、安定しています。その理由は、配当金の主な原資が賃貸料だからです。賃貸している限り、賃貸料の収入がなくなることはありません。定期的な収入が得られるため、利回りも高くなります。空室が出るリスクはありますが、複数の不動産に投資する分散投資により、リスクを回避することが可能です。利回りが高いもうひとつの理由として、分配金が高いことがあげられます。REITの窓口となる不動産投資法人は、一定の条件で法人税が免除される仕組みになっています。その条件とは、賃料収入から賃貸に関わる各種費用を引いた利益の90%超を投資家に分配することです。投資家は不動産で得た収益の多くを分配金として得ることができるのです。REITは分散投資ができるのもメリットです。投資をひとつの商品だけに絞って資金の全額を投じた場合、値上がりしたときのリターンは大きくなるでしょう。しかし、損失を出したときは全額を失うことにもなりかねません。複数の商品に分散して投資すれば、ひとつの商品が損失を出してもほかで補うことが可能です。いくつもの不動産に投資するREITを購入することで、リスクを抑えた投資ができます。現物投資で分散投資する場合は多額の資金が必要ですが、少額でも分散投資できるというのがREITの優れた点です。REITは証券化されているため流動性が高く、売買しやすいのが特徴です。いつでも購入でき、換金も難しくありません。一方、不動産の現物投資は取得も売却も大きな手間がかかります。取得に際しては登録免許税と不動産取得税がかかり、取得後は固定資産税を支払わなければなりません。取得時は登記手続きも必要です。これに対し、REITの場合は不動産の売買自体は運用会社が行うため、投資家には一切負担がないのもメリットです。REITは管理の負担も少なくて済みます。不動産の維持管理や賃貸募集などは運用会社が行うため、投資家が行うのは商品を選んで購入することだけです。運用に関しては決算関連の書類が公表され、状況を確認できます。不動産の現物投資では、賃貸契約や管理会社への委託、建物の修繕など、自ら運営に携わらなければなりません。このほか、REITにはインフレに強いというメリットもあります。REITの主な原資となる賃貸料は物価に連動する傾向が強く、物価上昇に伴って賃貸料も上がりやすいからです。インフレで通貨価値が下がった場合でも、REITを保有することで資産減少のリスクを避けることが可能です。投資信託相談プラザ -近鉄あべのハルカス店REITにはメリットがある一方、デメリットもある商品です。基本的に資産運用はリターンもある代わりにリスクがつきものですが、REITも同じようにリスクを伴います。これらREITのデメリットについて、詳しく見ていきましょう。REITの分配金は高い利回りが魅力ですが、必ず支払われるという保証はありません。さまざまな要因の影響を受け、変動する可能性があります。要因として考えられるのは、次のとおりです。REITは、災害や価格変動の影響を受けやすいのが特徴です。まず、地震や火災などで投資対象の不動産が被災することが考えられます。REITでは耐震性の基準を満たした建物への投資でリスクを軽減していますが、不測の事態が起こらないとは限りません。また、不動産の市場や経済情勢などの影響で、物件の賃料収入が減る、もしくは保有物件の価格が下がるといった事態も考えられます。その影響を受けて、分配金が下がる場合があるかもしれません。近年では、コロナ禍によりREITは大きな影響を受けました。2020年にはホテルの利用客が激減し、テレワークの推進によりオフィスの解約も相次ぎました。市場ではホテルやオフィスの銘柄が大幅に下落しています。2021年には回復の兆しが見えましたが、コロナ禍による状況は、REITが社会情勢に影響を受けやすいことを証明したといえるでしょう。REITの分配金は不動産の賃貸料を原資とするものですが、実態は投資信託です。そのため、株式に投資する投資信託と同じく、分配金は配当所得になります。また、分配金は課税され、20.315%(所得税15.315%、住民税5%)が差し引かれるのも株式や投資信託と同様です。さらに、REITは売却時に損失が出たとき、ほかの売却益や配当金・分配金と損益通算することができます。損失の残額があるときは、確定申告して3年間の繰り越しができる点も、株式や投資信託と同じです。しかし、株式や投資信託の配当には配当控除が適用されるのに対し、REITには適用されない点が異なります。REITの購入は株式と同じで、まず証券会社に口座を作ることから始めます。売買のルールも基本的には株式と変わりありません。ただし、株式の売買単位が銘柄によって異なるのに対し、現在上場しているREITの売買単位はすべて1口です。投資する際に必要な最低金額は1口あたりの価格となります。REITの分配金は、投資法人の決算期に支払われます。20.315%の税金が差し引かれますが、NISA口座を利用して非課税にすることも可能です。REITは少額から始められる不動産投資信託で、比較的高利回りで安定した分配金を受け取れるのが特徴です。運用の専門家が不動産を購入・運用していくため、初心者でも始めやすいでしょう。株式と同じく売買しやすく、不動産の現物投資とは異なり不動産を管理する手間もありません。ほかの資産運用と同様にリスクはありますが、分散投資でリスクを抑えることも可能です。REITに興味のある方は、試してみるのもよいでしょう。

REITとは不動産投資信託のこと。種類やメリット、購入方法を解説

NISA制度を3,000万円の運用にどう組み込むべきか?

通常、運用の利益には約20%の税金がかかりますが、NISAなら非課税となります。

  • 非課税保有限度額(総枠):1,800万円(1人あたり)
  • ポイント:3,000万円のうち、まずはNISAの非課税投資枠を優先して埋めるのがおすすめです。

あわせて読みたい

NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

「令和5年度税制改正大綱」にNISAの大幅な拡充が盛り込まれ、2024年1月よりNISA制度は生まれ変わりました。金融庁から発表されている内容を見る限り、様々な運用ニーズに応じることができるよう、大幅に改良されているといっていいでしょう。効率的に資産を増やすために、このパワーアップしたNISAの有効活用は欠かせなくなりそうです。本記事ではNISA制度の変更点やメリット・デメリットについて詳しく解説していきます。NISAの上手な活用は、資産形成の大きな後押しになるでしょう。本記事でNISAの概要を把握したうえで、正しく理解できているか不安であれば、無料セミナーや無料相談等も利用しながら、どのように投資をするか考えてみるのもいいかもしれません。出典:財務省 令和5年度税制改正の大綱※本記事に書かれているNISAの内容については今後も変更される可能性もあります。そのため、最新の情報は金融庁のサイトから確認しましょう。旧NISA制度は、一般NISA・つみたてNISA・ジュニアNISAの3種類で、それぞれ、非課税期間や金額など、条件や特徴が異なっていました。この3種類のNISAは2023年末をもって、口座開設及び買付ができなくなりました。そして、2024年1月からは投資可能期間の恒久化、年間投資可能枠の拡大など、拡充された新制度にて、非課税投資ができるようになりました。2024年1月から始まったNISAはつみたて投資枠・成長投資枠の利用枠から成り立っていて、併用が可能です。前者がつみたてNISA、後者が一般NISAを継承した制度となっていて、それぞれパワーアップさせ、かつ併用できるようになったとイメージすると、理解しやすいかもしれません。下記のNISA制度の特徴をまとめた表をもとに、主な変更点を説明していきます。出典:金融庁「新しいNISA」をもとに株式会社Fanが作成旧NISAの年間投資枠は、一般NISAが最大120万円/年、つみたてNISAが最大40万円/年となっていて、併用ができませんでした。2024年1月からのNISAでは、つみたてNISAと同様の制度である「つみたて投資枠」で最大120万円/年、一般NISAと同様の「成長投資枠」で最大240万円/年となっており、2つの利用枠を併用できるため、最大360万円まで投資可能となります。非課税保有期間は旧制度の一般NISAで5年、つみたてNISAで20年でしたが、非課税で保有できる期限がなくなったため、何年経っても運用益に税金がかかりません。運用益が大きくなるほど、この約20%の税金が掛からないインパクトは大きくなります。非課税で保有できる金額も増えました。旧制度の一般NISAでは同時に非課税で運用できる金額は最大600万円(120万円×5年)、つみたてNISAでは最大800万円(40万円×20年)でした。一方で、2024年1月からのNISAでは最大1800万円(うち1200万円は成長投資枠)が非課税保有限度額です。年間投資枠限度の360万円を5年間投資すれば、非課税保有限度額の上限に達します。口座開設期間が恒久化となり、2024年以降、いつでも口座開設が可能です。成長投資枠では「上場株式・投資信託等」が対象商品となっています。ただ、①整理・管理銘柄、②信託期間20年未満、高レバレッジ型及び毎月分配型の投資信託等が除外となっています。②は旧制度の一般NISAでは投資可能でしたが、2024年1月からのNISAでは長期運用には不向きと判断され、除外されています。つみたて投資枠では、「積立・分散投資に適した一定の投資信託」が投資対象商品となっています。旧つみたてNISA対象商品と同様のラインナップになっています。参考:金融庁 「NISAとは?」NISAのデメリットとして挙げられるのは次の3つです。デメリットについては、旧NISAと大差がないですが、懸念事項も増えています。損益通算とは一年分の利益と損失を相殺し、税金を減らすことです。通常、上場株式の投資では配当や値上がり益などで得た利益に対して約20%の税金がかかりますが、他の取引で損失が出た場合は相殺されます。一般口座や特定口座で使えるこの損益通算の仕組みが使えないことがデメリットです。NISAでは、利益確定時に通常かかる約20%の税金を支払っていないので、相殺しようがありません。これは旧NISAでも同様のデメリットがありました。NISA口座内だけでなく、一般口座や特定口座で利益が出ていても、NISA口座で出した損失と相殺できない点も併せて注意しましょう。2024年1月からのNISAでは投資期間や非課税保有期間の縛りが無くなったために、投資対象の選定が甘くなることが懸念されます。旧NISAでは投資可能な期間や非課税保有の期間が定められていたために、その範囲内で利益が出る商品を選ぶ必要がありました。旧制度の一般NISAでは年間投資枠が120万円まで、つみたてNISAでは年間投資枠が40万円までという制限に加えて、売却したら非課税で投資できる枠は戻りません。旧制度の場合、NISAの効果を最大化したいならば、投資商品を安易に選んだり、すぐ売却したりすることが選択しづらい環境であったともいえるでしょう。年間投資額が360万円、非課税保有限度額が1800万円と大きくなり、売却すると、年間投資枠が復活するために、商品を吟味せず気軽に投資商品を選ぶ人が増えそうです。銘柄選定が甘くなれば損失が出る可能性は高くなるといえます。また、本来であれば損切りすべき銘柄も、非課税保有期間の制限もないため、そのまま塩漬けにしてしまう懸念もあります。年間投資枠や非課税保有限度額が大きく増えたことはメリットですが、短期間で利益を得ようとして、回転売買が行われる可能性がデメリットとしてあげられます。回転売買とは、金融商品を短い期間で売買する行為を指します。旧NISAは投資している商品を売却しても非課税投資枠は戻らないため、売却の判断は慎重にならざるを得ませんでした。しかし、非課税枠の再利用が認められ、年間投資枠に余力があるなら、あまり気にせずに売買を繰り返すことも考えられるでしょう。株価が下がったら買って、上がったら売るといった短期間での回転売買を非課税で行えるのが実態です。そもそもNISAは家計の安定的な資産形成の支援を目的に導入されたという経緯もあり、回転売買は本旨から外れているといえます。また、売買の数に応じて手数料が入るという構造上、証券会社が積極的な売買を推奨する可能性もあります。非課税枠を気にせずに売買できるのはメリットですが、不必要な売買をしないよう注意しましょう。投資信託相談プラザ -近鉄あべのハルカス店2024年1月からのNISAは年間投資枠や非課税保有額など様々な面で大きく拡充されています。では、NISAを利用するうえで、特に大きいメリットを以下の3点に絞って解説していきます。それぞれ、内容を確認していきましょう。大きなメリットとして、旧NISAと比べて年間投資枠・非課税保有限度額の増額によって資産形成がより効率的になったことが挙げられます。投資額の大きさは資産形成のスピードに直結するため、まとまった金額を準備できる人は、魅力的に感じるでしょう。旧NISA制度では、限度額が小さいため、超過した金額は、特定口座(課税される口座)で運用しなければなりませんでした。長期で投資をする場合、資産額も雪だるま式に大きくなるために約20%の税金も軽視できない金額になるでしょう。例えば、10万円/月を15年間積み立てた場合にどの程度差が出るのかを以下の2パターンで比較してみましょう。年利5%で運用したと仮定すると15年後の金額はどちらも約2673万円(元本1800万円)になります。①のパターンでは特定口座で運用した部分に約20%の税金がかかります。税金を20%として計算すると、約116万円になるので実際手元に入る金額は、約2557万円となります。一方、②のパターンでは年間投資枠・非課税保有限度額の範囲内であるため、課税されずに約2673万円がそのまま手元に入ります。運用元本、投資する商品が同じでもNISA制度を活用すると、たった15年間の運用でも手元に残る金額が100万円以上変わることがこのシミュレーションから読み取れます。運用期間を20年、30年と長くすると更に大きな差になっていくでしょう。売却して空いた非課税保有限度額を翌年以降再利用できる点は、幅広い年代にとって大きなメリットになるでしょう。旧NISAも好きなタイミングで売却し、現金化できましたが、使用した投資枠の再利用はできませんでした。そのため、非課税枠の消滅をもったいなく思い、売却に躊躇した人も少なくないと想像できます。しかし2024年1月からのNISAでは非課税保有限度額の1800万円の範囲内で取り崩した投資枠が再利用できます。ただし、年間投資枠の360万円は超過できない点には注意してください。20~30代の子どもがいる世帯などにとっては、マイホーム、マイカーなど、まとまったお金が必要になるシーンも多いのでありがたく感じる人も多いのではないでしょうか。現金化しても、その分の非課税投資枠が復活するNISAは使い勝手がいいと感じるでしょう。例えば、NISAで200万円を投資して、150万円を取り崩すと、残りの投資枠はとなります。※説明を簡単にするため、この事例では値上がりや値下がりを考慮していません。旧NISAで制限のあった非課税保有期間が無期限になりました。これは長期的な投資において、資産額が拡大するほど節税インパクトは大きくなり、計り知れないほど大きなメリットになります。簡易的なシミュレーションでNISAの効果がどのようなものなのか確認してみましょう。仮にNISAで5万円/月を30年間積み立て(総額1800万円)で運用した場合をみてみましょう。以下の条件にて特定口座で運用した場合と比べてみましょう。【条件】 この条件で試算すると、積立を始めてから30年後に41,612,932円です。NISAでは年間投資枠(360万円/年)、非課税保有限度額(1800万円)の範囲内であるため、運用益は非課税となります。しかし、特定口座で運用した場合は4,722,586円の税金がかかってしまうのです。【内訳】長期間の運用では、資産が雪だるま式に増えるのと同様に、税金も膨らんでいきます。このシミュレーションからNISAの非課税効果が絶大だと理解できるでしょう。※正確な税率は20.315%ですが、計算をしやすいように20%としています。2024年1月からのNISAは投資期間の恒久化や投資可能金額の増額など、抜本的な拡充がされ、旧NISA制度と比べても大きく改良されました。メリットが大きくなったNISAを上手に活用できるかが、今後の資産形成においては鍵になるでしょう。NISAの制度変更によって、最もメリットを受けられるのは「投資を長く続ける人」です。できるだけ早く投資を始めて、長く継続する人がNISAの恩恵を享受できるでしょう。もちろん投資である以上、必ず利益を上げられるとは限りません。ただし、間違った投資手法をせずに、長期的な目線でNISAを活用できれば、資産形成の成功確率を高められるでしょう。家族形態や今後の描いているライフプランなど、その方が置かれている状況によっても、投資のスタンスは変わります。NISAの概要については把握でき、活用すべきだということが分かっても、実際にどのような投資戦略をとるべきか迷う人も多いかもしれません。そのような悩みを抱えている人におすすめなのは、セミナーや無料相談に参加して、生の声を聞いてみることです。投資信託相談プラザでは、東京・大阪をはじめ、全国で資産運用・投資信託セミナーを開催しています。オンラインでの参加も可能です。スマホやPCがあれば、自宅等から視聴できます。また、自分の状況に合わせて話を聞きたいなら、無料個別相談がいいでしょう。NISAの賢い利用法だけではなく、個別の家計状況に合わせた資産運用に加えて保険や家計の相談できるので、長期的な資産形成の心強い味方になります。投資は早く始めた方が複利の力が働くために将来的なリターンは大きくなる傾向にあります。NISAについては報道が増え、注目も高まっているため、多くのお問い合わせが弊社にも寄せられています。ぜひ、この機会に「投資の第一歩」を踏み出すお手伝いをさせて頂ければと思います。お気軽にご相談ください。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。※iDeCoのご注意事項・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客様が実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。・金融商品仲介業者である当社は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。

NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

3,000万円の運用で陥りやすいケースとは?

資産運用をしていると、思わぬところでつまずいてしまうケースも存在します。大切な資産を守るためにも、現場のアドバイザーがよく目にするケースについてあらかじめ知っておきましょう。

流行の銘柄への集中投資

SNS等で話題の銘柄に全額投資するのは非常に危険です。 話題になっているタイミングはすでに価格が高騰(高値掴み)していることが多く、その後の急落に巻き込まれるケースが少なくありません。

3,000万円を1箇所に集中投資するのは避け、投資対象は地域や資産を分散させることが不可欠です。

手数料の見落とし

運用額が大きいため、わずかな手数料の差が将来的に大きな金額の差になります。例えば、購入時の手数料や毎年かかる管理費用(信託報酬)が年1%違うだけで、10年後には約300万円もの差が生まれることもあります。

商品を選ぶ際は、そうしたコスト面もしっかりと確認し、ご自身が納得できるものを選ぶことが大切です。

ライフプランとの乖離

「いつ、何のためにお金を使うか」を決めずに運用を始めるのは危険です。教育資金やリフォーム代など、近々使う予定のお金まで投資に回さないよう注意しましょう。

いざ現金が必要になったタイミングで相場が下落していると、損失を抱えたまま泣く泣く売却せざるを得なくなってしまいます。

3,000万円の運用を支える「IFA」という選択肢

3,000万円という大切な資産を守り、増やすためには、前述したような失敗例を避け、ご自身の状況に合わせた適切な配分を見つける必要があります。しかし、情報が溢れる現代において、ご自身だけで判断するのは容易ではありません。

そこで近年、客観的な視点を持つ専門家として「IFA(独立系ファイナンシャルアドバイザー)」が注目されています。

なぜ「IFA」が選ばれるのか?

  • 中立的な立場での提案:特定の金融機関に属さないため、幅広い金融商品の中から、中立的な立場でアドバイスを提供します。
  • 原則転勤なしで長期的に伴走:担当者の転勤が原則ありません。あなたの背景を理解した同じ担当者が、長期的な視点で寄り添い続けます。

あわせて読みたい

IFAとは?役割やメリット・注意点を解説

まとまった資金の運用や老後に向けた資産形成を考えるとき、「一体誰に相談すればいいのだろう?」と立ち止まることはありませんか?「お金の専門家のアドバイスを受けながらじっくりと考えたい」「自力で運用するだけでなく、第三者の視点も参考にしたい」など、一人ひとりに異なるニーズがあるかと思います。そのような中で、資産運用の相談先としておすすめなのが「IFA(独立系ファイナンシャル・アドバイザー)」です。本記事では、IFAの基本的な仕組みや、資産運用において果たす役割を分かりやすく解説します。相談前に知っておくべきメリットや注意点も丁寧にお伝えしますので、ご自身の目的に合った相談先を見つける参考にしてください。>> IFAへの資産運用相談なら「投資信託相談プラザ」投資信託相談プラザ -近鉄あべのハルカス店※イメージ図:株式会社Fanが作成IFAとは「Independent Financial Advisor」の頭文字をとった言葉で、日本語では「独立系ファイナンシャル・アドバイザー」と訳されます。その大きな特徴は、特定の金融機関から「独立した立場」にある点です。内閣総理大臣の登録を受けた「金融商品仲介業者」に所属しており、客観的な視点からライフプランに合わせたアドバイスを提供することを目指しています。具体的な役割は、お客様と証券会社などの間に立ち、丁寧なヒアリングを通じてライフプランに合った金融商品を提案することです。そして具体的な取引の仲介から、その後の継続的なサポートまでを担います。複数の金融機関の商品から、個人のニーズに合わせてポートフォリオを構築できる仕組みとなっており、欧米では弁護士や税理士と並ぶ身近な専門家として広く定着しているといわれています。参照:金融庁「金融商品仲介業者登録一覧」、金融庁「独立系フィナンシャルアドバイザー(IFA)に関する調査研究」IFAを活用することで、一般的にどのようなメリットが期待できるのでしょうか。主なポイントを3つに整理してご紹介します。IFAは、特定の金融機関から「独立した立場」でアドバイスを提供します。一人ひとりのリスク許容度や資産状況を丁寧にヒアリングし、ライフプランに沿った提案が期待できます。資産運用は、数十年単位の長期にわたる取り組みです。IFAは原則として転勤がないため、相場が急落して不安なときや、生活環境が変化したときでも、お客様の投資方針やご家族の状況をよく知る同じ担当者に継続して相談しやすい環境が整っています。現役時代の資産形成から、リタイア後の計画的な取り崩し、さらには次世代への資産引き継ぎ(相続・贈与)まで、長期にわたって一貫したサポートを受けやすいことも特徴の一つです。金融商品仲介業者は、業務委託契約を締結している証券会社等の金融機関が提供する商品を取り扱います。事業者によっては、複数の証券会社と契約している場合もあります。そのため、特定の金融機関から独立した立場から業務委託契約先が提供する投資信託や債券を仲介するなど、多角的な視点からお客様に合わせたポートフォリオの構築がしやすい仕組みとなっています。IFAには多くの魅力がある一方で、事前に知っておくべき注意点も存在します。 後悔のない選択をするために、以下の3点を確認しておきましょう。IFA(アドバイザー)は、それぞれ得意とする運用領域や相談のアプローチ方法が異なります。例えば、投資信託などを活用した長期的な資産形成の提案が得意なケースや、できるだけリスクを抑えた運用、ライフステージに応じた計画的な資産の取り崩しなど、注力する分野はさまざまです。ご自身の資産運用の目的やご希望に合ったアドバイザーであるかを事前に確認することが大切です。IFAへの相談自体は「無料」としているケースが多いですが、金融商品の購入(媒介)や保有時には、業務委託契約を締結している所属金融商品取引業者(証券会社)等に支払う手数料(販売手数料や信託報酬など)が発生します。これらは、ご自身で直接ネット取引を行う場合でも商品に応じて必要となる基本的なコストです。ただし、一般的なインターネットでの直接取引とは異なり、IFAを通した取引では専用の手数料体系(IFAコースなど)が適用される場合があるため、負担するコストが変わる可能性があります。取引にあたってどのような費用が発生するのか、事前に明確な説明・開示をしてくれるIFAを選ぶようにしましょう。日本には多数のIFAが存在し、個人で活動するアドバイザーから、全国に支店を持つ大規模な組織まで、その規模や特徴はさまざまです。「どこに相談すれば自分に合ったアドバイザーに出会えるか」について、実績やサポート体制、店舗の有無などを事前にWebサイト等で比較し、主体的に見極める必要があります。前章の注意点でお伝えした通り、金融商品仲介業者や担当者によって得意とする運用テーマやサポート体制、手数料の仕組みなどがそれぞれ異なるため、「どこに相談しても同じ」というわけではありません。注意点を踏まえ、ご自身が納得できる相談先を見極めるためには、以下の3つの基準を意識して選ぶことをおすすめします。IFAが提案できる金融商品の種類や範囲は、そのIFAが所属している金融商品仲介業者が業務委託契約を締結している証券会社等によって決まります。そのため、ご自身のニーズに合ったポートフォリオを構築できる環境があるかを事前に確認することが大切です。特に、豊富な商品ラインナップと運用コストの抑制を両立しやすい「大手ネット証券(SBI証券や楽天証券など)」と業務委託契約を結んでいるかどうかは、一つの分かりやすい目安となります。資産運用は数十年単位の長期的な取り組みとなるため、担当者個人の知識や経験だけでなく、所属する組織(金融商品仲介業者)が継続的な運営体制を整えているか、これまでの実績があるかを確認することが重要です。組織として継続的に顧客をサポートしてきた客観的な実績があるかどうかに注目してみてください。具体的には、ホームページなどで公開されている「仲介口座数」や「仲介する預かり資産残高」などの数値を確認することが、ご自身に適した窓口を判断する際の一つの材料となります。資産運用を進める中では、相場の変動時や生活環境の変化など、担当者に直接相談をしたい場面が出てくる可能性があります。そのため、「必要なときに直接顔を見て話したい」という方にとっては、ご自身の生活圏内に店舗があるなど、気軽にアクセスできる環境かどうかも大切なポイントです。前述した「IFA選びの基準」を満たす相談窓口の一つが、私たち「投資信託相談プラザ」です。投資信託相談プラザは、ネット証券大手のSBI証券および楽天証券と業務委託契約を締結しています。ネット証券ならではの低コストで豊富な商品ラインナップを活用しながら、IFAによる丁寧な対面アドバイスを受けられる点が強みです。「ネット証券は便利だけれど、操作や商品選びに不安がある」という方に適した環境が整っています。投資信託相談プラザでは、これまでに延べ60,000口座の仲介を行い、仲介する預かり資産残高は5,000億円に上ります。(※令和8年2月時点)この実績は、一回限りの提案で終わるのではなく、長期的な関係を築きながら評価をいただいてきた結果です。組織としての実績は、これから資産運用を検討する上での一つの判断材料となります。「IFAの事務所は敷居が高い」というイメージを払拭するため、全国の身近なショッピングセンター内などに店舗を展開しています。お買い物ついでやお仕事帰りに気軽に立ち寄れるオープンな雰囲気づくりを大切にしており、初めて資産運用の相談をする方でもリラックスしてお話しいただけます。>> 店舗一覧を見る常に客観的で専門性の高い情報を発信し続ける姿勢を大切にしており、その取り組みが各種大手メディアでも紹介されています。>> 投資信託相談プラザの特長を詳しく見る資産運用は「始めること」だけでなく、「長期にわたって継続すること」が非常に重要です。複雑な金融商品選びやライフプランの設計を、すべて一人で抱え込む必要はありません。IFAは、お客様のお悩みを整理し、目標達成に向けた具体的なプランの実行と継続を支えるパートナーです。「今のポートフォリオで本当に良いのだろうか」「今後の生活資金に合わせた運用の見直しを行いたい」など、少しでも気になることがございましたら、まずは投資信託相談プラザの無料相談をご活用ください。全国の身近な店舗やオンラインで、経験豊富なアドバイザーがお客様のご状況に寄り添い、適切な解決策を一緒に考えます。まずは一度、気軽にお話ししてみませんか。投資信託相談プラザ -近鉄あべのハルカス店

IFAとは?役割やメリット・注意点を解説

相談先選びに迷ったら「投資信託相談プラザ」へ

IFAへの相談を検討されるなら、確かな実績を持つ「投資信託相談プラザ」がおすすめです。

  • 確かな実績:「仲介口座数:延べ60,000口座、仲介する預かり資産残高:5,000億円(令和8年2月時点)」という実績があり、多くの方に選ばれています。
  • 直接話せる「対面相談」:ショッピングセンターなどの身近な店舗で、IFAの顔を見てじっくり相談できます。
  • 大手ネット証券との提携:SBI証券・楽天証券と連携。合理的な費用体系をベースに、手厚い対面サポートを活用できます。

>>投資信託相談プラザの特長を詳しく見る

ご相談事例の紹介

退職金が入ったものの、投資未経験で何から始めればよいか分かりません退職金が入ったものの、投資未経験で何から始めればよいか分かりません

先日定年退職を迎え、退職金を受け取ったことで手元の資金が約3,000万円になりました。銀行から資産運用の案内が来るようになりましたが、これまで投資の経験がなく、まとまったお金を大きく減らしてしまうのが怖くて何も手をつけていません。しかし、物価が上がっているニュースを見るたびに、このまま預貯金だけで保有していて良いのだろうかと不安を感じています。松井さまのご希望・退職金を大きく減らさずに、物価高に備えるためのアドバイスがほしい・日々の値動きに振り回されず、納得して続けられる運用方法を教えてほしい・老後の生活費の足しになるよう、定期的にお金を受け取れる仕組みを知りたい

退職金が入ったものの、投資未経験で何から始めればよいか分かりません

  • #60代
  • #〜3,000万円

役職定年による減収が目前に。このままで老後資金は足りる?役職定年による減収が目前に。このままで老後資金は足りる?

来年、夫が55歳の役職定年を迎えるにあたり、給与が約3割減少することが決まっています。現在、長男が大学4年生、長女が大学1年生であり、仕送りや学費など、教育費がピークを迎えています。これまでは子どもたちの教育費の確保を優先に考えてきたため、3年前に夫婦で始めたNISAの投資信託以外は、いつでも使えるよう普通預金に入れたままとなっていました。長男の就職内定により、子育ての終わりは見えてきたものの、今度は自分たちの「老後資金」に対する強い焦りが出てきました。今後の減収のなかで長女の教育費を支払い続けると、手元の資産が目減りしていき、定年退職を迎える時点で自分たちの老後資金がいくら残るのか見通しが立ちません。「現在のNISAでの少額積立のままで足りるのか」「当面使う予定のない預金をどう活用すべきか」という不安を解消したく、専門家のアドバイスを求めて相談に伺いました。中川さまのご希望・役職定年による減収期を乗り越え、定年退職までに無理なく老後資金を準備したい・現在の積立投資を今後どのように拡充していくべきか、具体的なロードマップを知りたい・教育費の支払いが残るなかで、将来の不足を防ぐために「いくらまで運用に回してよいか」の基準を知りたいご提案内容中川さまが直面している「役職定年による減収」と「教育費の最終局面」を乗り越え、定年退職時に理想の資産額を残すため、まずはリタイア時までの家計や資産推移を可視化する「ライフプランシミュレーション」を作成しました。総資産約2,600万円のうち、長女の今後の教育費と生活防衛資金(計700万円)は運用に回さない「円預貯金」として手元にしっかり残すよう色分けを行いました。そのうえで、残る1,900万円の余剰資金を、値動きが比較的穏やかで定期的な利子収入が期待できる高格付けの「外国債券(コア資産)」と、NISAを活用して成長を目指す「投資信託(サテライト資産)」に分ける分散投資プランをご提案しています。ご提案のポイント(1) シミュレーションによる「手元に残すお金」の明確化長女の卒業までに必要な教育費と生活防衛資金として、計700万円を「運用に回さないお金」として明確に区分しました。生活に必要な現金を確保しておくことで、市場の短期的な変動に影響されない防波堤が築かれ、減収期でも心理的なゆとりを持って生活を送ることが可能になります。(2) 「外国債券」を主軸とした安定的なコア資産の形成投資経験がまだ浅い時期に減収を迎える場合、運用の大きな値動きは精神的な負担になりがちです。安全性を優先して日本国債などを選ぶと、今度は老後資金を十分に準備することが難しくなると判断し、今回は「一定の利回り」と「値動きの穏やかさ」を兼ね備えた高格付けの「外国債券」を主軸に据えました。満期時に原則として外貨ベースの額面金額で償還され、定期的な利子収入が見込めるため、一喜一憂しにくい土台の上で穏やかに運用を継続できます。※外国債券の運用にあたっては、円換算での価値が変動する「為替変動リスク」があります。また、債券共通のリスクとして、途中で売却する場合の「価格変動リスク」や、発行体の財務状況等による「信用リスク(元本や利子の支払いが滞るリスク)」があります。(3) 外国債券の利子と教育費の減少を想定した、無理のない積立拡充翌年からの「給与3割減」と「長女の教育費」が重なる時期でも、家計に無理をさせずに運用のペースを維持・拡大する工夫を取り入れました。具体的には、今回主軸に据えた外国債券から得られる定期的な利子収入を、そのままNISA口座での投資信託の積立原資へと回す仕組みです。これにより、日々の生活費を削ることなく実質的な積立の拡充が可能になります。さらに、来春の長男の大学卒業に続き、残り3年程度で長女も大学を卒業する予定のため、段階的に教育費の負担はなくなっていきます。特に長女の卒業後から定年退職までの数年間は、これまで教育費に充てていた資金をNISAでの積立増額へと大きくシフトさせるチャンスです。減収の波を利子収入で賢く乗り切りつつ、教育費の終了に合わせて資産の成長スピードを効率よく引き上げていく具体的なロードマップを策定しました。中川さまより ご感想長女の教育費を払いながら夫の減収を迎えると、自分たちの老後資金を十分に残せるだろうか、せっかく貯めた資産が一方的に減り続けるだけではないかという漠然とした不安が消えませんでした。インターネットの情報をいくら見ても我が家に合う具体的な解決策が見つからず、焦りばかりが募っていました。アドバイザーの方が、私たちの個別の状況や希望を丁寧に聞き取ったうえで、今後の減収や長女の教育費を反映したシミュレーションを作成してくれました。これにより、今後の収支変化のなかで我が家の資産がどのように推移し、定年退職に向けてどう積み上げを目指すかが視覚的に分かり、とても納得できました。これからは夫婦で相談しながら、前向きに老後の準備を進めていけそうです。

役職定年による減収が目前に。このままで老後資金は足りる?

  • #50代
  • #〜3,000万円

老後資金のための資産形成が、大幅にマイナスとなり立て直したい老後資金のための資産形成が、大幅にマイナスとなり立て直したい

持っている投資信託がどれもマイナスばかりで、資産が減り続けています。頼りにしていた分配金の支払いも少なくなってしまい、今のやり方を続けていいのか自分では判断がつきません。今のうちに何とかして立て直したいと考えています。吉田さまのご希望・定年までの限られた時間で、これ以上損失を増やさずに資産運用をしていきたい。・定期預金に預けるよりは良い利回り(2%前後)で、安定的に運用したい。
老後資金のための資産形成が、大幅にマイナスとなり立て直したい

  • #50代
  • #〜3,000万円

まとめ

3,000万円の資産運用は、単にお金を増やすための手段ではありません。 これからの人生を支える、大切な「基盤づくり」です。
独学で迷いながら進めるよりも、実績のある専門家の意見を一度聞いてみることで、自分では気づかなかったリスクや、より効率的な配分が見えてくるはずです。

まずは、あなたのこれからのライフプランを整理することから始めませんか?「私の場合はどうなるの?」と気になった方は、ぜひ投資信託相談プラザの無料相談をご活用ください。あなたのライフステージに合った運用の形を、一緒に見つけていきましょう。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

このコラムの執筆者

道谷 昌弘

株式会社Fan IFA

AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事