経営者の資産運用|本業に専念しつつ、資産を守り増やすための3つの鉄則

経営者の資産運用|本業に専念しつつ、資産を守り増やすための3つの鉄則

資産運用

この記事のポイント

  • 経営者は本業ですでに十分なリスクを取っているため、個人の運用では短期的なハイリターンを狙うのではなく、株式と債券を組み合わせて価格変動を抑えた「守りの資産」を構築することが重要である
  • 所得が高くなりやすい経営者は、掛金が全額所得控除になるiDeCoや小規模企業共済、運用益が非課税になるNISAなどの税制優遇制度を最大限に活用し、効率的に手元に残る資金を増やすべきである
  • 資産運用を行う際は、単なる商品販売を目的とせず、経営者個人のライフプランや将来の事業承継といった特有の課題も踏まえて、中立的な立場で長期的に寄り添ってくれるIFA(独立系ファイナンシャル・アドバイザー)をパートナーに持つことも検討すべき

「会社の財務状況は毎日チェックしているのに、個人の資産は銀行口座に放置したまま……」
「インフレ対策の重要性は痛感しているが、資産運用の勉強をする時間がない」

日々、重要な決断を迫られる経営者の方々から、このようなお悩みをよく耳にします。

本業でリスクを取って戦っている経営者だからこそ、個人の資産運用で求められるのは「攻め」ではなく「守り」の戦略です。しかし、自己流で始めて思わぬ損失を出したり、商品選びのミスマッチにより、当初の目的とは異なる運用になってしまうケースも少なくありません。

この記事では、多忙な経営者が本業に専念しながら、堅実に資産を守り増やすための「3つの鉄則」を解説します。

会社の未来だけでなく、ご自身とご家族の将来を守るためのヒントとして、ぜひお役立てください。

「これから資産運用を始めたい!」そんな方へ

はじめての資産運用ハンドブック

資産運用の基本や運用のコツ、活用したい制度や実践方法など、資産運用の基礎をまるごと学べるハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

経営者であっても「資産運用」が必要な理由

「うちは無借金経営だし、個人の預金もある程度あるから大丈夫」

そうお考えの経営者の方もいらっしゃるかもしれません。しかし、現在の経済環境において、「現金のまま持っておくこと」は、かつてないほどのリスクになりつつあります。

経営者であっても資産運用が必要な背景を整理しましょう。

インフレ時代の到来:現金放置は「得策」ではない?

長らく続いたデフレの時代が終わり、日本もインフレ(物価上昇)の局面に突入しました。身近な生活必需品の価格推移を見ても、その影響は無視できないものとなっています。

✅過去10年間の物価上昇による「お金の価値」の変化

  • 砂糖(1kg)
    • 2016年1月:198円
    • 2026年1月:279円
  • トイレットペーパー(1000m)
    • 2016年1月:286円
    • 2026年1月:832円

参照:総務省統計局|小売物価統計調査(動向編)主要品目の東京都区部小売価格
※あくまで物価全体の傾向の一例です

今の状況で現金のまま持っていることは、物価が上がる分、実質的にお金の価値が下がってしまうリスクと隣り合わせです。

汗水垂らして稼いだ資産の価値を守るためには、少なくともインフレ率以上に資産を増やす「運用」の視点が不可欠なのです。

老後・事業承継への備え:経営者には退職金保証がない

会社員は、厚生年金や企業からの退職金がある程度保証されています。しかし、経営者の場合は事情が異なります。

  • 公的年金が少ない傾向がある(報酬月額による調整など)
  • 退職金制度がない、または業績次第で変動する
  • 事業承継後の生活資金を自分で確保する必要がある

経営者は現役時代の収入が高い反面、引退後の保障は手薄になりがちです。

「会社=自分」と考えがちですが、万が一会社に何かあった際、個人の生活まで共倒れにならないよう、会社とは切り離した場所で、個人の資産を確保しておくことが、人生全体のリスク管理において重要です。

「資産運用を体系的に学びたい!」そんな方へ

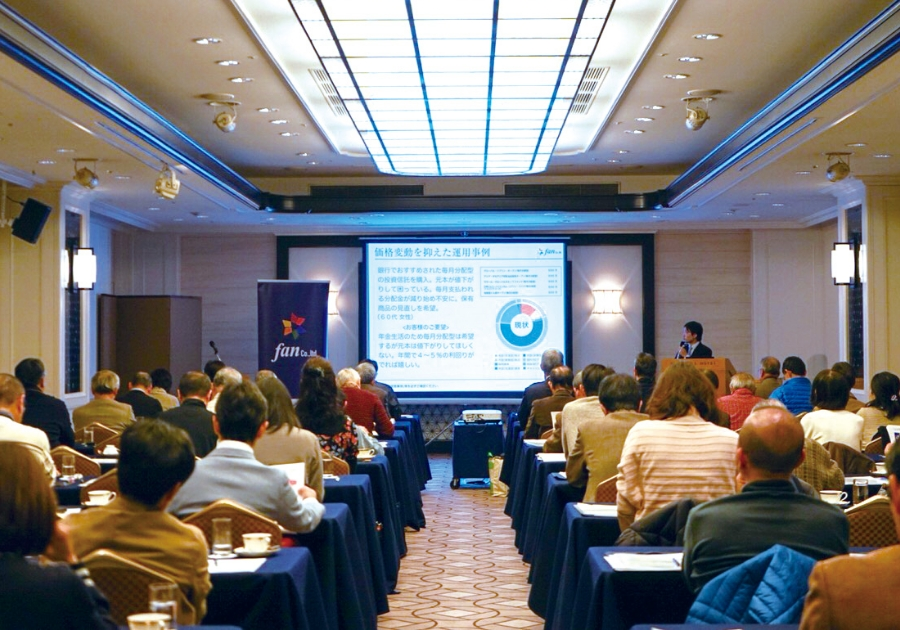
私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

SBI証券 共催・楽天証券 協賛 /

鉄則1:本業のリスクヘッジとして「守りの資産」を構築する

では、具体的にどのように運用すべきでしょうか。 1つ目の鉄則は、本業とは異なる動きをする資産を持ち、リスクを分散させることです。

「短期・ハイリターン」は本業だけでいい

経営者の方は普段から事業リスクを取ってリターンを得ているため、投資に対しても「短期間で大きく増やしたい」という思考になりがちです。

しかし、以下のような運用は、経営者の個人的な資産運用としては避けるべき典型的な失敗パターンです。

  • 特定の株式銘柄への集中投資
  • 高レバレッジのFX(外国為替証拠金取引)
  • 価格変動の大きい暗号資産へ多額の資金を投入する

これらは価格変動(ボラティリティ)が激しく、常に相場をチェックする必要があります。本業が忙しい経営者が片手間で手を出すと、本業がおろそかになるだけでなく、大切な資産を大きく減らしてしまう可能性があります。

「リスクテイク(攻め)は本業で十分」。 個人の資産運用では、大きく勝つことよりも「負けないこと」を優先しましょう。

「株式」と「債券」を組み合わせ、リスクを適正化する

経営者の資産運用におすすめなのは、「株式」だけでなく「債券」も組み合わせたポートフォリオ(資産配分)を組むことです。 具体的には、以下の3つのポイントを意識することで、本業に集中できる「守りの資産」を作ることができます。

  1. 長期視点(複利と利金の活用)
    • 短期的な売買を繰り返すのではなく、じっくりと保有し続けることが重要です。
    • 株式投資信託であれば「複利効果」による資産の成長が期待でき、債券であれば償還まで保有することで、あらかじめ決められた「利金(インカムゲイン)」を受け取ることが可能です。
  2. 資産分散(アクセルとブレーキ)
    • 一般的に、景気が良いときは「株式」が上がり、不況時は「債券」が選好される傾向にあります。
    • 異なる動きをする資産を組み合わせることで、片方が下がっても資産全体へのダメージを抑えることができます。
  3. 柔軟な手法(積立と個別債券)
    • 資産形成期に「積立投資(ドル・コスト平均法)」はおすすめですが、まとまった資金がある経営者の場合は、それだけが適切な選択肢ではありません。
    • 「個別債券(米国国債や社債など)」を活用し、高い利回りを追求する手法も、有効な選択肢のひとつです。(個別債券への投資は、市場環境次第では相対的に利回りが高くなる場合もあるが、金利・信用・為替リスクを踏まえた検討が必要です)

あわせて読みたい

債券投資は何がおすすめ?失敗しないための始め方と選び方のコツ

「老後の生活費、今の貯金だけで本当に足りるだろうか…」「銀行に預けていても金利はほぼゼロ。インフレで資産が目減りしていくのが不安…」「投資は始めたいけど、株式投資は値動きが激しくて怖い」将来のお金に対して、このような漠然とした不安や悩みを抱えていませんか?低金利が続く現代において、預貯金だけで資産を大きく増やすことは困難です。かといって、大きなリスクを取るのには抵抗がある方も多いでしょう。そんなあなたにこそ知ってほしいのが「債券投資」です。債券投資は、株式投資に比べてリスクが比較的低く、安定的に資産を増やしていくことを目指せる金融商品です。この記事では、資産運用アドバイスのプロであるIFA(独立系ファイナンシャル・アドバイザー)が、「債券投資のおすすめは何か?」という疑問に真正面からお答えします。債券の基本的な仕組みから、初心者でも失敗しない始め方、そして自分に合った商品の選び方のコツまで、分かりやすく解説していきます。ぜひ最後まで読んで、着実な資産形成の第一歩を踏み出してください。「結局、何から始めたらいいの?」という疑問に先にお答えします。投資経験が浅い方が債券投資を始めるなら、まず以下の2つから検討するのがおすすめです。まず選択肢の一つが、日本国が発行する「個人向け国債」です。 国が発行体であるため信用度が非常に高く、「個人向け国債」に関しては原則として元本割れのリスクが抑えられています。(※発行体である日本国が財政破綻しない限り)最低金利が年0.05%(年率)(注:令和7年8月6日時点)と保証されている点も特徴です。これにより、将来市場金利がどんなに低下しても、受取利息が0.05%(年率)(注:令和7年8月6日時点)を下回ることはないという安心感があります。1万円という少額から購入できる手軽さも、初心者にとって大きな魅力です。出典:財務省 個人向け国債「一つの債券に集中投資するのは少し不安…」そんな方には「債券型の株式投資信託」(※)がおすすめです。投資信託とは、運用のプロが複数の債券(例えば、日本の国債、米国の社債など)を組み合わせてパッケージにした商品です。一つの商品を買うだけで自動的に分散投資ができるため、リスクを抑える効果が期待できます。また、NISAの「成長投資枠」の対象となっている商品も多く、非課税の恩恵を受けながら効率的に資産運用ができる点も大きなメリットです。※株式投資信託:投資信託の約款に株式を組み入れることが可能とされている投資信託おすすめの商品が分かったところで、そもそも「債券」がどのようなものなのか、基本をしっかり押さえておきましょう。債券とは、一言でいうと「国や地方公共団体、企業などが、投資家からお金を借りるために発行する証明書(有価証券)」のことです。あなたが債券を購入するということは、国や企業にお金を貸してあげる、ということです。お金を貸す代わりに、あなたは2種類の利益を得ることができます。債券を保有している間、定期的に受け取れる利子のことです。これを「クーポン」とも呼びます。保有している債券を、購入した価格より高く売却することで得られる利益のことです。ただし、逆に購入価格より安く売却した場合は、売却損(キャピタルロス)が発生します。債券投資の基本は、満期まで保有してコツコツと利子(インカムゲイン)を受け取ることです。債券は、誰がお金を集めるために発行するか(発行体)によって、大きくいくつかの種類に分けられます。それぞれの特徴を理解しておきましょう。日本国が発行する債券です。税収などを元に利払いや元本の返済が行われるため、信用度は高くなります。その分、金利は他の債券に比べて低めに設定される傾向があります。都道府県や市町村などの地方公共団体が、道路や学校の建設といった公共事業のためのお金を集めるために発行します。国債に次いで安全性が高いとされます。一般の事業会社が設備投資や事業資金のために発行する債券です。企業の信用力(財務状況や成長性など)によって、安全性や金利水準が大きく異なります。一般的に、国債や地方債よりも金利が高く設定されますが、その分、企業の業績が悪化したり倒産したりする信用リスクも高まります。海外の政府や企業が、自国の通貨(米ドルやユーロなど)で発行する債券です。新興国など、日本よりも金利が高い国の債券は、高いリターンが期待できる魅力があります。ただし、円高になると為替差損が発生する「為替変動リスク」がある点に注意が必要です。どんな金融商品にも良い面と注意すべき点があります。債券投資のメリット・デメリットを正しく理解し、自分に合っているか判断しましょう。※発行体の信用状況が悪化した場合や、途中で売却する場合は元本割れの可能性があります。参考:日本証券業協会 債券投資のリスクって何?投資信託相談プラザ -近鉄あべのハルカス店では、実際に債券を選ぶ際には、どのような点に注意すれば良いのでしょうか。特に重要な3つのポイントをご紹介します。債券の信用リスク(発行体が破綻する可能性)を判断する上で重要な指標が「格付け」です。 格付けとは、民間の格付け会社が、その発行体の財務状況などを分析し、「元本や利子をきちんと支払う能力がどれくらいあるか」をアルファベットなどでランク付けしたものです。▼主な格付け会社と格付けの例一般的に、BBB(Baa)以上の格付けを持つ債券を「投資適格債」と呼び、比較的信用度が高いとされています。一方で、それ未満の格付けの債券は「投機的格付債(ハイ・イールド債)」と呼ばれ、リスクが高い分、利回りも高くなる傾向があります。特に初心者は、まず「投資適格債」の中から選ぶことをおすすめします。※「投資適格格付け」であれは、元本が安全に償還されるということではありません債券の収益性を測る指標が「利回り」です。利回りとは、投資した金額に対して、利子や償還差損益などを合わせて、1年あたりどれくらいの収益が得られるかを示したものです。利率だけでなく、購入価格も考慮されているため、より実質的な収益力を比較できる重要な指標と言えます。債券には、元本が返ってくる満期(償還日)が設定されています。この償還までの期間が長いほど、金利変動リスクの影響を受けやすくなります。「いつまでに使う予定のお金か」というご自身のライフプランを考え、それに合った期間の債券を選ぶことが大切です。例えば、5年後に使う予定の教育資金であれば、償還期間が5年以内の債券を選ぶ、といった具合です。債券投資は、以下の3ステップで始めることができます。証券会社等のウェブサイトで、債券や投資信託のラインナップを確認します。「格付け」「利回り」「償還期間」などのポイントを参考に、自分の目的に合った商品を選びましょう。自分の目的に合った商品が見つかったら、その商品の取扱いがある証券会社等で口座を開設する必要があります。ネット証券であれば、スマートフォンやパソコンから申し込みが完結し、手数料も比較的安価です。購入したい商品が決まったら、その商品の詳細な情報が書かれた「目論見書(もくろみしょ)」などを必ず確認します。リスクや費用などを理解した上で、購入手続きに進みましょう。「債券投資が自分に合っているかは分かったけれど、具体的にどの商品を選べばいいか分からない…」「そもそも、本当に債券だけでいいのかな?」ここまで読み進めて、このような新たな疑問や不安を感じている方もいらっしゃるかもしれません。資産運用の第一歩は、信頼できるアドバイザーへの相談から始めるのも一つの賢い選択です。私たち「投資信託相談プラザ」では、IFA(独立系ファイナンシャルアドバイザー)がお客様一人ひとりの状況や将来の目標を丁寧にヒアリングし、中立的な立場から資産運用のプランをご提案します。特定の金融商品を無理に勧めることは一切ありません。あなたの資産形成に関するお悩みを、ぜひ一度お聞かせください。>> 投資信託相談プラザの特徴を見る>> 相談事例を見る今回は、安定志向の方におすすめの「債券投資」について、その仕組みからメリット・デメリット、具体的な始め方まで解説しました。最後に、この記事の重要なポイントを振り返りましょう。債券投資は、あなたの資産をインフレから守り、将来のために着実に育てていくための力強い味方になります。この記事を参考に、ぜひ賢い資産形成の第一歩を踏み出してください。※国内債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。<費用>国内債券を、相対取引によって購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。※外国債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。<費用>外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。また、売買における売付け適用為替レートと買付け適用為替レートの差(スプレッド)は債券の起債通貨によって異なります。
債券投資は何がおすすめ?失敗しないための始め方と選び方のコツ

【初心者向け】米国債の買い方ガイド|購入までの3ステップをやさしく解説

「将来のために資産運用を始めたいけど、株は値動きが激しくて少し怖い…」「円安が進む中で、日本円だけで資産を持っているのは不安…」昨今の経済状況から、このように考える方が増えています。そんな中、資産運用の選択肢として、流動性が高く換金が容易で、相対的に信用力が高いとされる「米国債」への関心が高まっています。米国債は、アメリカ合衆国が発行する債券です。国が発行体であるため、一般的に企業が発行する社債などに比べて信用度が非常に高い資産と言われています。しかし、いざ米国債を買おうと思っても、といった疑問や不安を感じる方も多いのではないでしょうか。この記事では、そんな投資初心者の方に向けて、米国債の買い方をゼロから分かりやすく解説します。米国債投資のメリット・デメリットといった基本から、口座開設、具体的な購入手順といった実践的なステップまで、この記事一本でゼロから理解できるように構成しました。資産形成の第一歩を、ここから踏み出しましょう。まずは、米国債に投資する上で必ず押さえておきたい基本的なメリットとデメリット(リスク)を見ていきましょう。米国債のメリットは、その発行体であるアメリカ合衆国の高い信用力です。世界経済の中心である米国の国債は、デフォルト(債務不履行)に陥るリスクが極めて低いと考えられています。そのため、金融の世界では「安全資産」の代表格として扱われています。参考:「PRI Open Campus なぜ米国債はグローバルな 安全資産なのか」(財務総合政策研究所 主任研究官 松岡 秀明)一般的な米国債である「利付債」を購入すると、保有している間、定期的に利子(クーポン)を受け取ることができます。銀行預金の金利が非常に低い現在、米国債の金利は魅力的な選択肢の一つとなり得ます。この安定したインカムゲインは、計画的な資産形成の土台となります。米国債は米ドル建てで取引されるため、購入するということは実質的に米ドルで資産を持つことを意味します。近年のような円安局面では、円の価値が下がる一方でドルの価値が上がるため、ドル建て資産を持っていることで為替差益を得られる可能性があります。資産を円だけでなくドルにも分散させることで、円資産の価値減少への備えになります。米ドルで資産を持つことの裏返しとして、為替変動リスクは避けられません。購入時よりも円高(例:1ドル150円→130円)が進むと、利子や償還時に受け取るドルを円に換金する際に、為替差損が発生してしまいます。債券の価格は、市場の金利と密接な関係にあります。一般的に、市場の金利が上昇すると、既に発行されている債券の価格は下落します。これは、新しく発行される債券の方が金利が高く魅力的になるため、相対的に既存の債券の人気が下がるからです。償還まで保有すれば額面金額が戻ってきますが、途中で売却する場合には、購入時よりも価格が下落している(元本割れ)可能性がある点に注意が必要です。投資信託相談プラザ -近鉄あべのハルカス店>> SBI証券の取扱商品を見る>> 楽天証券の取扱商品を見る米国債の購入は、実はそれほど難しいものではありません。大まかな流れは以下の3ステップです。一つずつ、詳しく見ていきましょう。米国債は、主に証券会社や銀行で購入することができます。それぞれの特徴を比較して、自分に合った金融機関を選びましょう。購入する金融機関を決めたら、次は口座開設です。ここでは、ネット証券を例に解説します。スムーズに手続きを進めるために、あらかじめ以下の3点を準備しておきましょう。米国債を購入するには、通常の証券総合口座に加えて「外国証券取引口座」の開設が必要です。多くの場合、証券総合口座の開設と同時に申し込むことができます。口座が開設できたら、購入資金を入金します。一般的な流れは、まず証券口座に日本円で入金し、その資金を米ドルに両替(為替振替)してから米国債を購入します。この両替の際には、「為替手数料(スプレッド)」というコストがかかることを覚えておきましょう。いよいよ、最後のステップです。ここでは、一般的なネット証券の取引画面をイメージしながら、購入手順を解説します。これで、米国債の購入手続きは完了です。A. 金融機関や銘柄によりますが、ネット証券では最低購入金額が100米ドル程度から設定されていることが多いです。日本円で数万円程度から始められるため、少額から試してみたいという方にもおすすめです。A. いいえ、残念ながら2025年現在、NISA制度で個別の米国債を購入することはできません。NISAの対象は、主に株式や投資信託などに限定されています。ただし、米国債を投資対象とする投資信託であれば、NISAの対象になる場合があります。A. はい、原則として償還前に市場価格で売却(中途売却)することが可能です。ただし、その時の金利動向や市場の状況によって価格は変動するため、購入価格を上回ることもあれば、下回って元本割れする可能性もあります。この記事では、米国債の買い方について、口座開設から具体的な購入手順を網羅的に解説しました。一連の流れはご理解いただけたかと思います。一方で、といった、より一人ひとりの状況に合わせたパーソナルな疑問も湧いてきたのではないでしょうか。本やインターネットで得られる知識には限界があり、なかなか、自分のライフプランに合わせた金融商品の選び方まではわからないという人が多いのではないでしょうか。そのようなお悩みは、IFA(独立系ファイナンシャルアドバイザー)に相談するのがおすすめです。(IFAとは?)弊社が運営する「投資信託相談プラザ」では、経験豊富なIFAが、中立的な立場で、お客様一人ひとりの資産状況やライフプランに合わせた運用方法をご提案します。米国債に関するご相談はもちろん、お客様の資産全体のバランスを見た上でのアドバイスが可能です。「まずは基本的なことから聞いてみたい」「自分の考えが合っているか確認したい」といった動機でも構いません。まずは無料相談で、あなたのお悩みをお聞かせください。投資信託相談プラザ -近鉄あべのハルカス店>> SBI証券の取扱商品を見る>> 楽天証券の取扱商品を見る※国内債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。<費用>国内債券を、相対取引によって購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。※外国債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。<費用>外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。また、売買における売付け適用為替レートと買付け適用為替レートの差(スプレッド)は債券の起債通貨によって異なります。
【初心者向け】米国債の買い方ガイド|購入までの3ステップをやさしく解説

鉄則2:経営者ならではの「税制優遇制度」をフル活用する

2つ目の鉄則は、国の制度を使うことです。特に所得の高い経営者にとって、「節税効果」を十分に引き出すことで、手残り資金を増やせる可能性があります。

所得控除のメリットを最大化する「iDeCo」と「小規模企業共済」

経営者や個人事業主の方々にとって、まず有力な選択肢となるのが、以下の2つの制度です。

  1. iDeCo(個人型確定拠出年金)
  2. 小規模企業共済

これらは、掛金が全額「所得控除」の対象となります。
例えば、課税所得が高い経営者の場合、所得税・住民税の税率も高くなる傾向にあります。そのため、同じ金額を積み立てていても、会社員の方に比べて大きな節税メリットを享受できます。

【参照】
iDeCo公式サイト|iDeCo(イデコ・個人型確定拠出年金)【公式】
小規模企業共済とは | 共済制度 | 独立行政法人 中小企業基盤整備機構

NISA(成長投資枠・つみたて投資枠)で運用益を非課税に

2024年にリニューアルされたNISA制度も活用しましょう。

通常、投資で得た利益には約20%の税金がかかりますが、NISA口座内であれば無期限で非課税での運用が可能です。

  • 非課税保有限度額(総枠):一人あたり1,800万円
  • つみたて投資枠と成長投資枠の併用が可能

ご自身だけでなく、配偶者の方の枠も活用すれば、世帯で最大3,600万円分の非課税運用枠を持つことができます。

iDeCoや小規模企業共済で「所得税・住民税」を抑えつつ、NISAで「運用益への課税」をゼロにする。この組み合わせが、資産形成を加速させるエンジンの役割を果たすでしょう。

あわせて読みたい

NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

「令和5年度税制改正大綱」にNISAの大幅な拡充が盛り込まれ、2024年1月よりNISA制度は生まれ変わりました。金融庁から発表されている内容を見る限り、様々な運用ニーズに応じることができるよう、大幅に改良されているといっていいでしょう。効率的に資産を増やすために、このパワーアップしたNISAの有効活用は欠かせなくなりそうです。本記事ではNISA制度の変更点やメリット・デメリットについて詳しく解説していきます。NISAの上手な活用は、資産形成の大きな後押しになるでしょう。本記事でNISAの概要を把握したうえで、正しく理解できているか不安であれば、無料セミナーや無料相談等も利用しながら、どのように投資をするか考えてみるのもいいかもしれません。出典:財務省 令和5年度税制改正の大綱※本記事に書かれているNISAの内容については今後も変更される可能性もあります。そのため、最新の情報は金融庁のサイトから確認しましょう。旧NISA制度は、一般NISA・つみたてNISA・ジュニアNISAの3種類で、それぞれ、非課税期間や金額など、条件や特徴が異なっていました。この3種類のNISAは2023年末をもって、口座開設及び買付ができなくなりました。そして、2024年1月からは投資可能期間の恒久化、年間投資可能枠の拡大など、拡充された新制度にて、非課税投資ができるようになりました。2024年1月から始まったNISAはつみたて投資枠・成長投資枠の利用枠から成り立っていて、併用が可能です。前者がつみたてNISA、後者が一般NISAを継承した制度となっていて、それぞれパワーアップさせ、かつ併用できるようになったとイメージすると、理解しやすいかもしれません。下記のNISA制度の特徴をまとめた表をもとに、主な変更点を説明していきます。出典:金融庁「新しいNISA」をもとに株式会社Fanが作成旧NISAの年間投資枠は、一般NISAが最大120万円/年、つみたてNISAが最大40万円/年となっていて、併用ができませんでした。2024年1月からのNISAでは、つみたてNISAと同様の制度である「つみたて投資枠」で最大120万円/年、一般NISAと同様の「成長投資枠」で最大240万円/年となっており、2つの利用枠を併用できるため、最大360万円まで投資可能となります。非課税保有期間は旧制度の一般NISAで5年、つみたてNISAで20年でしたが、非課税で保有できる期限がなくなったため、何年経っても運用益に税金がかかりません。運用益が大きくなるほど、この約20%の税金が掛からないインパクトは大きくなります。非課税で保有できる金額も増えました。旧制度の一般NISAでは同時に非課税で運用できる金額は最大600万円(120万円×5年)、つみたてNISAでは最大800万円(40万円×20年)でした。一方で、2024年1月からのNISAでは最大1800万円(うち1200万円は成長投資枠)が非課税保有限度額です。年間投資枠限度の360万円を5年間投資すれば、非課税保有限度額の上限に達します。口座開設期間が恒久化となり、2024年以降、いつでも口座開設が可能です。成長投資枠では「上場株式・投資信託等」が対象商品となっています。ただ、①整理・管理銘柄、②信託期間20年未満、高レバレッジ型及び毎月分配型の投資信託等が除外となっています。②は旧制度の一般NISAでは投資可能でしたが、2024年1月からのNISAでは長期運用には不向きと判断され、除外されています。つみたて投資枠では、「積立・分散投資に適した一定の投資信託」が投資対象商品となっています。旧つみたてNISA対象商品と同様のラインナップになっています。参考:金融庁 「NISAとは?」NISAのデメリットとして挙げられるのは次の3つです。デメリットについては、旧NISAと大差がないですが、懸念事項も増えています。損益通算とは一年分の利益と損失を相殺し、税金を減らすことです。通常、上場株式の投資では配当や値上がり益などで得た利益に対して約20%の税金がかかりますが、他の取引で損失が出た場合は相殺されます。一般口座や特定口座で使えるこの損益通算の仕組みが使えないことがデメリットです。NISAでは、利益確定時に通常かかる約20%の税金を支払っていないので、相殺しようがありません。これは旧NISAでも同様のデメリットがありました。NISA口座内だけでなく、一般口座や特定口座で利益が出ていても、NISA口座で出した損失と相殺できない点も併せて注意しましょう。2024年1月からのNISAでは投資期間や非課税保有期間の縛りが無くなったために、投資対象の選定が甘くなることが懸念されます。旧NISAでは投資可能な期間や非課税保有の期間が定められていたために、その範囲内で利益が出る商品を選ぶ必要がありました。旧制度の一般NISAでは年間投資枠が120万円まで、つみたてNISAでは年間投資枠が40万円までという制限に加えて、売却したら非課税で投資できる枠は戻りません。旧制度の場合、NISAの効果を最大化したいならば、投資商品を安易に選んだり、すぐ売却したりすることが選択しづらい環境であったともいえるでしょう。年間投資額が360万円、非課税保有限度額が1800万円と大きくなり、売却すると、年間投資枠が復活するために、商品を吟味せず気軽に投資商品を選ぶ人が増えそうです。銘柄選定が甘くなれば損失が出る可能性は高くなるといえます。また、本来であれば損切りすべき銘柄も、非課税保有期間の制限もないため、そのまま塩漬けにしてしまう懸念もあります。年間投資枠や非課税保有限度額が大きく増えたことはメリットですが、短期間で利益を得ようとして、回転売買が行われる可能性がデメリットとしてあげられます。回転売買とは、金融商品を短い期間で売買する行為を指します。旧NISAは投資している商品を売却しても非課税投資枠は戻らないため、売却の判断は慎重にならざるを得ませんでした。しかし、非課税枠の再利用が認められ、年間投資枠に余力があるなら、あまり気にせずに売買を繰り返すことも考えられるでしょう。株価が下がったら買って、上がったら売るといった短期間での回転売買を非課税で行えるのが実態です。そもそもNISAは家計の安定的な資産形成の支援を目的に導入されたという経緯もあり、回転売買は本旨から外れているといえます。また、売買の数に応じて手数料が入るという構造上、証券会社が積極的な売買を推奨する可能性もあります。非課税枠を気にせずに売買できるのはメリットですが、不必要な売買をしないよう注意しましょう。投資信託相談プラザ -近鉄あべのハルカス店2024年1月からのNISAは年間投資枠や非課税保有額など様々な面で大きく拡充されています。では、NISAを利用するうえで、特に大きいメリットを以下の3点に絞って解説していきます。それぞれ、内容を確認していきましょう。大きなメリットとして、旧NISAと比べて年間投資枠・非課税保有限度額の増額によって資産形成がより効率的になったことが挙げられます。投資額の大きさは資産形成のスピードに直結するため、まとまった金額を準備できる人は、魅力的に感じるでしょう。旧NISA制度では、限度額が小さいため、超過した金額は、特定口座(課税される口座)で運用しなければなりませんでした。長期で投資をする場合、資産額も雪だるま式に大きくなるために約20%の税金も軽視できない金額になるでしょう。例えば、10万円/月を15年間積み立てた場合にどの程度差が出るのかを以下の2パターンで比較してみましょう。年利5%で運用したと仮定すると15年後の金額はどちらも約2673万円(元本1800万円)になります。①のパターンでは特定口座で運用した部分に約20%の税金がかかります。税金を20%として計算すると、約116万円になるので実際手元に入る金額は、約2557万円となります。一方、②のパターンでは年間投資枠・非課税保有限度額の範囲内であるため、課税されずに約2673万円がそのまま手元に入ります。運用元本、投資する商品が同じでもNISA制度を活用すると、たった15年間の運用でも手元に残る金額が100万円以上変わることがこのシミュレーションから読み取れます。運用期間を20年、30年と長くすると更に大きな差になっていくでしょう。売却して空いた非課税保有限度額を翌年以降再利用できる点は、幅広い年代にとって大きなメリットになるでしょう。旧NISAも好きなタイミングで売却し、現金化できましたが、使用した投資枠の再利用はできませんでした。そのため、非課税枠の消滅をもったいなく思い、売却に躊躇した人も少なくないと想像できます。しかし2024年1月からのNISAでは非課税保有限度額の1800万円の範囲内で取り崩した投資枠が再利用できます。ただし、年間投資枠の360万円は超過できない点には注意してください。20~30代の子どもがいる世帯などにとっては、マイホーム、マイカーなど、まとまったお金が必要になるシーンも多いのでありがたく感じる人も多いのではないでしょうか。現金化しても、その分の非課税投資枠が復活するNISAは使い勝手がいいと感じるでしょう。例えば、NISAで200万円を投資して、150万円を取り崩すと、残りの投資枠はとなります。※説明を簡単にするため、この事例では値上がりや値下がりを考慮していません。旧NISAで制限のあった非課税保有期間が無期限になりました。これは長期的な投資において、資産額が拡大するほど節税インパクトは大きくなり、計り知れないほど大きなメリットになります。簡易的なシミュレーションでNISAの効果がどのようなものなのか確認してみましょう。仮にNISAで5万円/月を30年間積み立て(総額1800万円)で運用した場合をみてみましょう。以下の条件にて特定口座で運用した場合と比べてみましょう。【条件】 この条件で試算すると、積立を始めてから30年後に41,612,932円です。NISAでは年間投資枠(360万円/年)、非課税保有限度額(1800万円)の範囲内であるため、運用益は非課税となります。しかし、特定口座で運用した場合は4,722,586円の税金がかかってしまうのです。【内訳】長期間の運用では、資産が雪だるま式に増えるのと同様に、税金も膨らんでいきます。このシミュレーションからNISAの非課税効果が絶大だと理解できるでしょう。※正確な税率は20.315%ですが、計算をしやすいように20%としています。2024年1月からのNISAは投資期間の恒久化や投資可能金額の増額など、抜本的な拡充がされ、旧NISA制度と比べても大きく改良されました。メリットが大きくなったNISAを上手に活用できるかが、今後の資産形成においては鍵になるでしょう。NISAの制度変更によって、最もメリットを受けられるのは「投資を長く続ける人」です。できるだけ早く投資を始めて、長く継続する人がNISAの恩恵を享受できるでしょう。もちろん投資である以上、必ず利益を上げられるとは限りません。ただし、間違った投資手法をせずに、長期的な目線でNISAを活用できれば、資産形成の成功確率を高められるでしょう。家族形態や今後の描いているライフプランなど、その方が置かれている状況によっても、投資のスタンスは変わります。NISAの概要については把握でき、活用すべきだということが分かっても、実際にどのような投資戦略をとるべきか迷う人も多いかもしれません。そのような悩みを抱えている人におすすめなのは、セミナーや無料相談に参加して、生の声を聞いてみることです。投資信託相談プラザでは、東京・大阪をはじめ、全国で資産運用・投資信託セミナーを開催しています。オンラインでの参加も可能です。スマホやPCがあれば、自宅等から視聴できます。また、自分の状況に合わせて話を聞きたいなら、無料個別相談がいいでしょう。NISAの賢い利用法だけではなく、個別の家計状況に合わせた資産運用に加えて保険や家計の相談できるので、長期的な資産形成の心強い味方になります。投資は早く始めた方が複利の力が働くために将来的なリターンは大きくなる傾向にあります。NISAについては報道が増え、注目も高まっているため、多くのお問い合わせが弊社にも寄せられています。ぜひ、この機会に「投資の第一歩」を踏み出すお手伝いをさせて頂ければと思います。お気軽にご相談ください。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。※iDeCoのご注意事項・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客様が実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。・金融商品仲介業者である当社は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。

NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

鉄則3:長期的な視点で相談できる「中立的なパートナー」を持つ

3つ目のポイントは、「どのようなパートナーと共に歩むか」という点です。長期にわたる運用を、より納得感のあるものにするための大切な要素のひとつです。

近年、経営者からの注目が高まっているのが「IFA(独立系ファイナンシャル・アドバイザー)」という存在です。

IFAの特長は、「中立的な視点」で「長く付き合える」仕組みにあります。IFAは特定の金融機関に所属せず、独立した立場で顧客にアドバイスを提供します。また、IFAには原則として転勤がありません。

そのため、お客様の人生に寄り添い、10年、20年という長期スパンでのパートナーシップを築くことができます。

  • 「今の会社の状況なら、無理に投資額を増やさず手元流動性を確保しましょう」
  • 「そろそろ事業承継を見据えて、資産の組み換えを検討しませんか?」

このように、商品を売ることをゴールにせず、経営者個人のライフプランや事業の状況を踏まえた「中立的な提案」が期待できるのが、IFAの強みです。

あわせて読みたい

IFAとは?役割やメリット・注意点を解説

まとまった資金の運用や老後に向けた資産形成を考えるとき、「一体誰に相談すればいいのだろう?」と立ち止まることはありませんか?「お金の専門家のアドバイスを受けながらじっくりと考えたい」「自力で運用するだけでなく、第三者の視点も参考にしたい」など、一人ひとりに異なるニーズがあるかと思います。そのような中で、資産運用の相談先としておすすめなのが「IFA(独立系ファイナンシャル・アドバイザー)」です。本記事では、IFAの基本的な仕組みや、資産運用において果たす役割を分かりやすく解説します。相談前に知っておくべきメリットや注意点も丁寧にお伝えしますので、ご自身の目的に合った相談先を見つける参考にしてください。>> IFAへの資産運用相談なら「投資信託相談プラザ」投資信託相談プラザ -近鉄あべのハルカス店※イメージ図:株式会社Fanが作成IFAとは「Independent Financial Advisor」の頭文字をとった言葉で、日本語では「独立系ファイナンシャル・アドバイザー」と訳されます。その大きな特徴は、特定の金融機関から「独立した立場」にある点です。内閣総理大臣の登録を受けた「金融商品仲介業者」に所属しており、客観的な視点からライフプランに合わせたアドバイスを提供することを目指しています。具体的な役割は、お客様と証券会社などの間に立ち、丁寧なヒアリングを通じてライフプランに合った金融商品を提案することです。そして具体的な取引の仲介から、その後の継続的なサポートまでを担います。複数の金融機関の商品から、個人のニーズに合わせてポートフォリオを構築できる仕組みとなっており、欧米では弁護士や税理士と並ぶ身近な専門家として広く定着しているといわれています。参照:金融庁「金融商品仲介業者登録一覧」、金融庁「独立系フィナンシャルアドバイザー(IFA)に関する調査研究」IFAを活用することで、一般的にどのようなメリットが期待できるのでしょうか。主なポイントを3つに整理してご紹介します。IFAは、特定の金融機関から「独立した立場」でアドバイスを提供します。一人ひとりのリスク許容度や資産状況を丁寧にヒアリングし、ライフプランに沿った提案が期待できます。資産運用は、数十年単位の長期にわたる取り組みです。IFAは原則として転勤がないため、相場が急落して不安なときや、生活環境が変化したときでも、お客様の投資方針やご家族の状況をよく知る同じ担当者に継続して相談しやすい環境が整っています。現役時代の資産形成から、リタイア後の計画的な取り崩し、さらには次世代への資産引き継ぎ(相続・贈与)まで、長期にわたって一貫したサポートを受けやすいことも特徴の一つです。金融商品仲介業者は、業務委託契約を締結している証券会社等の金融機関が提供する商品を取り扱います。事業者によっては、複数の証券会社と契約している場合もあります。そのため、特定の金融機関から独立した立場から業務委託契約先が提供する投資信託や債券を仲介するなど、多角的な視点からお客様に合わせたポートフォリオの構築がしやすい仕組みとなっています。IFAには多くの魅力がある一方で、事前に知っておくべき注意点も存在します。 後悔のない選択をするために、以下の3点を確認しておきましょう。IFA(アドバイザー)は、それぞれ得意とする運用領域や相談のアプローチ方法が異なります。例えば、投資信託などを活用した長期的な資産形成の提案が得意なケースや、できるだけリスクを抑えた運用、ライフステージに応じた計画的な資産の取り崩しなど、注力する分野はさまざまです。ご自身の資産運用の目的やご希望に合ったアドバイザーであるかを事前に確認することが大切です。IFAへの相談自体は「無料」としているケースが多いですが、金融商品の購入(媒介)や保有時には、業務委託契約を締結している所属金融商品取引業者(証券会社)等に支払う手数料(販売手数料や信託報酬など)が発生します。これらは、ご自身で直接ネット取引を行う場合でも商品に応じて必要となる基本的なコストです。ただし、一般的なインターネットでの直接取引とは異なり、IFAを通した取引では専用の手数料体系(IFAコースなど)が適用される場合があるため、負担するコストが変わる可能性があります。取引にあたってどのような費用が発生するのか、事前に明確な説明・開示をしてくれるIFAを選ぶようにしましょう。日本には多数のIFAが存在し、個人で活動するアドバイザーから、全国に支店を持つ大規模な組織まで、その規模や特徴はさまざまです。「どこに相談すれば自分に合ったアドバイザーに出会えるか」について、実績やサポート体制、店舗の有無などを事前にWebサイト等で比較し、主体的に見極める必要があります。前章の注意点でお伝えした通り、金融商品仲介業者や担当者によって得意とする運用テーマやサポート体制、手数料の仕組みなどがそれぞれ異なるため、「どこに相談しても同じ」というわけではありません。注意点を踏まえ、ご自身が納得できる相談先を見極めるためには、以下の3つの基準を意識して選ぶことをおすすめします。IFAが提案できる金融商品の種類や範囲は、そのIFAが所属している金融商品仲介業者が業務委託契約を締結している証券会社等によって決まります。そのため、ご自身のニーズに合ったポートフォリオを構築できる環境があるかを事前に確認することが大切です。特に、豊富な商品ラインナップと運用コストの抑制を両立しやすい「大手ネット証券(SBI証券や楽天証券など)」と業務委託契約を結んでいるかどうかは、一つの分かりやすい目安となります。資産運用は数十年単位の長期的な取り組みとなるため、担当者個人の知識や経験だけでなく、所属する組織(金融商品仲介業者)が継続的な運営体制を整えているか、これまでの実績があるかを確認することが重要です。組織として継続的に顧客をサポートしてきた客観的な実績があるかどうかに注目してみてください。具体的には、ホームページなどで公開されている「仲介口座数」や「仲介する預かり資産残高」などの数値を確認することが、ご自身に適した窓口を判断する際の一つの材料となります。資産運用を進める中では、相場の変動時や生活環境の変化など、担当者に直接相談をしたい場面が出てくる可能性があります。そのため、「必要なときに直接顔を見て話したい」という方にとっては、ご自身の生活圏内に店舗があるなど、気軽にアクセスできる環境かどうかも大切なポイントです。前述した「IFA選びの基準」を満たす相談窓口の一つが、私たち「投資信託相談プラザ」です。投資信託相談プラザは、ネット証券大手のSBI証券および楽天証券と業務委託契約を締結しています。ネット証券ならではの低コストで豊富な商品ラインナップを活用しながら、IFAによる丁寧な対面アドバイスを受けられる点が強みです。「ネット証券は便利だけれど、操作や商品選びに不安がある」という方に適した環境が整っています。投資信託相談プラザでは、これまでに延べ60,000口座の仲介を行い、仲介する預かり資産残高は5,000億円に上ります。(※令和8年2月時点)この実績は、一回限りの提案で終わるのではなく、長期的な関係を築きながら評価をいただいてきた結果です。組織としての実績は、これから資産運用を検討する上での一つの判断材料となります。「IFAの事務所は敷居が高い」というイメージを払拭するため、全国の身近なショッピングセンター内などに店舗を展開しています。お買い物ついでやお仕事帰りに気軽に立ち寄れるオープンな雰囲気づくりを大切にしており、初めて資産運用の相談をする方でもリラックスしてお話しいただけます。>> 店舗一覧を見る常に客観的で専門性の高い情報を発信し続ける姿勢を大切にしており、その取り組みが各種大手メディアでも紹介されています。>> 投資信託相談プラザの特長を詳しく見る資産運用は「始めること」だけでなく、「長期にわたって継続すること」が非常に重要です。複雑な金融商品選びやライフプランの設計を、すべて一人で抱え込む必要はありません。IFAは、お客様のお悩みを整理し、目標達成に向けた具体的なプランの実行と継続を支えるパートナーです。「今のポートフォリオで本当に良いのだろうか」「今後の生活資金に合わせた運用の見直しを行いたい」など、少しでも気になることがございましたら、まずは投資信託相談プラザの無料相談をご活用ください。全国の身近な店舗やオンラインで、経験豊富なアドバイザーがお客様のご状況に寄り添い、適切な解決策を一緒に考えます。まずは一度、気軽にお話ししてみませんか。投資信託相談プラザ -近鉄あべのハルカス店

IFAとは?役割やメリット・注意点を解説

経営者の資産運用なら「投資信託相談プラザ」へ

「IFAを使うメリットが分かったけど、どこに相談すればいいか分からない」
「ネット証券の手数料の安さも捨てがたい」

そのようにお考えの経営者様におすすめなのが、私たち「投資信託相談プラザ」です。

私たちはネット証券(SBI証券・楽天証券)と業務委託契約を締結しており、「ネット証券の品揃え・低コスト」と「対面相談の充足感」の2つのメリットを同時に享受できるのが特長です。

資産運用から事業承継まで、IFAがトータルサポート

単に「どの商品がおすすめか」といったご相談だけでなく、以下のような経営者特有の課題もワンストップでサポートいたします。

  • 退職金の準備計画
  • 事業承継を見据えた資産整理
  • ご家族への資産移転(相続対策)

中立的なIFAが、あなたの人生のゴールに向けた戦略を一緒に描きます。

投資信託相談プラザを、身近な相談窓口としてご活用ください

私たち「投資信託相談プラザ」は、ショッピングセンター内など身近な場所に店舗を展開しています。個室ブースもご用意しており、プライバシーを守りながらじっくりご相談いただけます。

また、資産形成に関する豊富な実績があり、幅広い層のお客様にご活用いただいています。

  • 仲介口座数:延べ60,000口座以上
  • 仲介する預かり資産残高:4,500億円以上

※令和7年12月時点

>> 投資信託相談プラザの特長を見る

>> 相談事例を見る

まとめ:3つの鉄則を守り、本業も資産形成も盤石なものに

経営者の資産運用で大切なのは、大きなリスクをとって一攫千金を狙うことではありません。

  1. 本業のリスクヘッジとして「守りの資産」を構築する
  2. 経営者ならではの「税制優遇制度」をフル活用する
  3. 長期的な視点で相談できる「中立的なパートナー」を持つ

この3つの鉄則を守ることで、本業に集中しながら、将来への不安を着実に解消していくことが可能となるでしょう。

「自分の場合は、どの制度をいくら使うのが良いのか?」
「今の資産構成に偏りがないか見てほしい」

少しでも疑問をお持ちであれば、まずは投資信託相談プラザの無料相談をご活用ください。経験豊富なIFAが、あなたの資産状況と目的に合わせたプランをご提案いたします。店舗またはオンラインにて、お待ちしております。
「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

このコラムの執筆者

道谷 昌弘

株式会社Fan IFA

AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事