SBI証券とは?投資初心者が知っておきたいメリットと賢い活用術

SBI証券とは?投資初心者が知っておきたいメリットと賢い活用術

資産運用

この記事のポイント

  • SBI証券は各種手数料が低水準で、NISA対応商品も豊富であり、ポイントが貯まる「ポイ活」との相性も良い
  • 一方で、高機能ゆえに情報量や選択肢が膨大なため、初心者が一人で設定や銘柄選びを判断するにはハードルが高い場合がある
  • まずは少額からNISAでの運用を始め、不安な場合は無理せずIFA(アドバイザー)などのサポートを受けるのが賢い活用術である

「将来のお金が不安だから、話題のNISAを始めたい」
「NISAをやるなら、ネット証券のSBI証券が良いと聞いた」

そう思い立って調べてみたものの、自分一人で使いこなせるか不安になっていませんか?

ネット上には「機能がたくさんあって使いこなせていないかも…」といった声もあり、画面を前に足踏みしてしまう方もいらっしゃるかもしれません。

本記事では、SBI証券が多くの人に選ばれる主なメリットを解説します。加えて、初心者がつまずきやすいポイントと、その解決策となる「賢い活用術」を投資が初めての方にもわかりやすくまとめました。

記事を最後まで読むことで、ネット証券特有の悩みを解消し、資産運用に取り組む際の道筋が見えてくるはずです。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

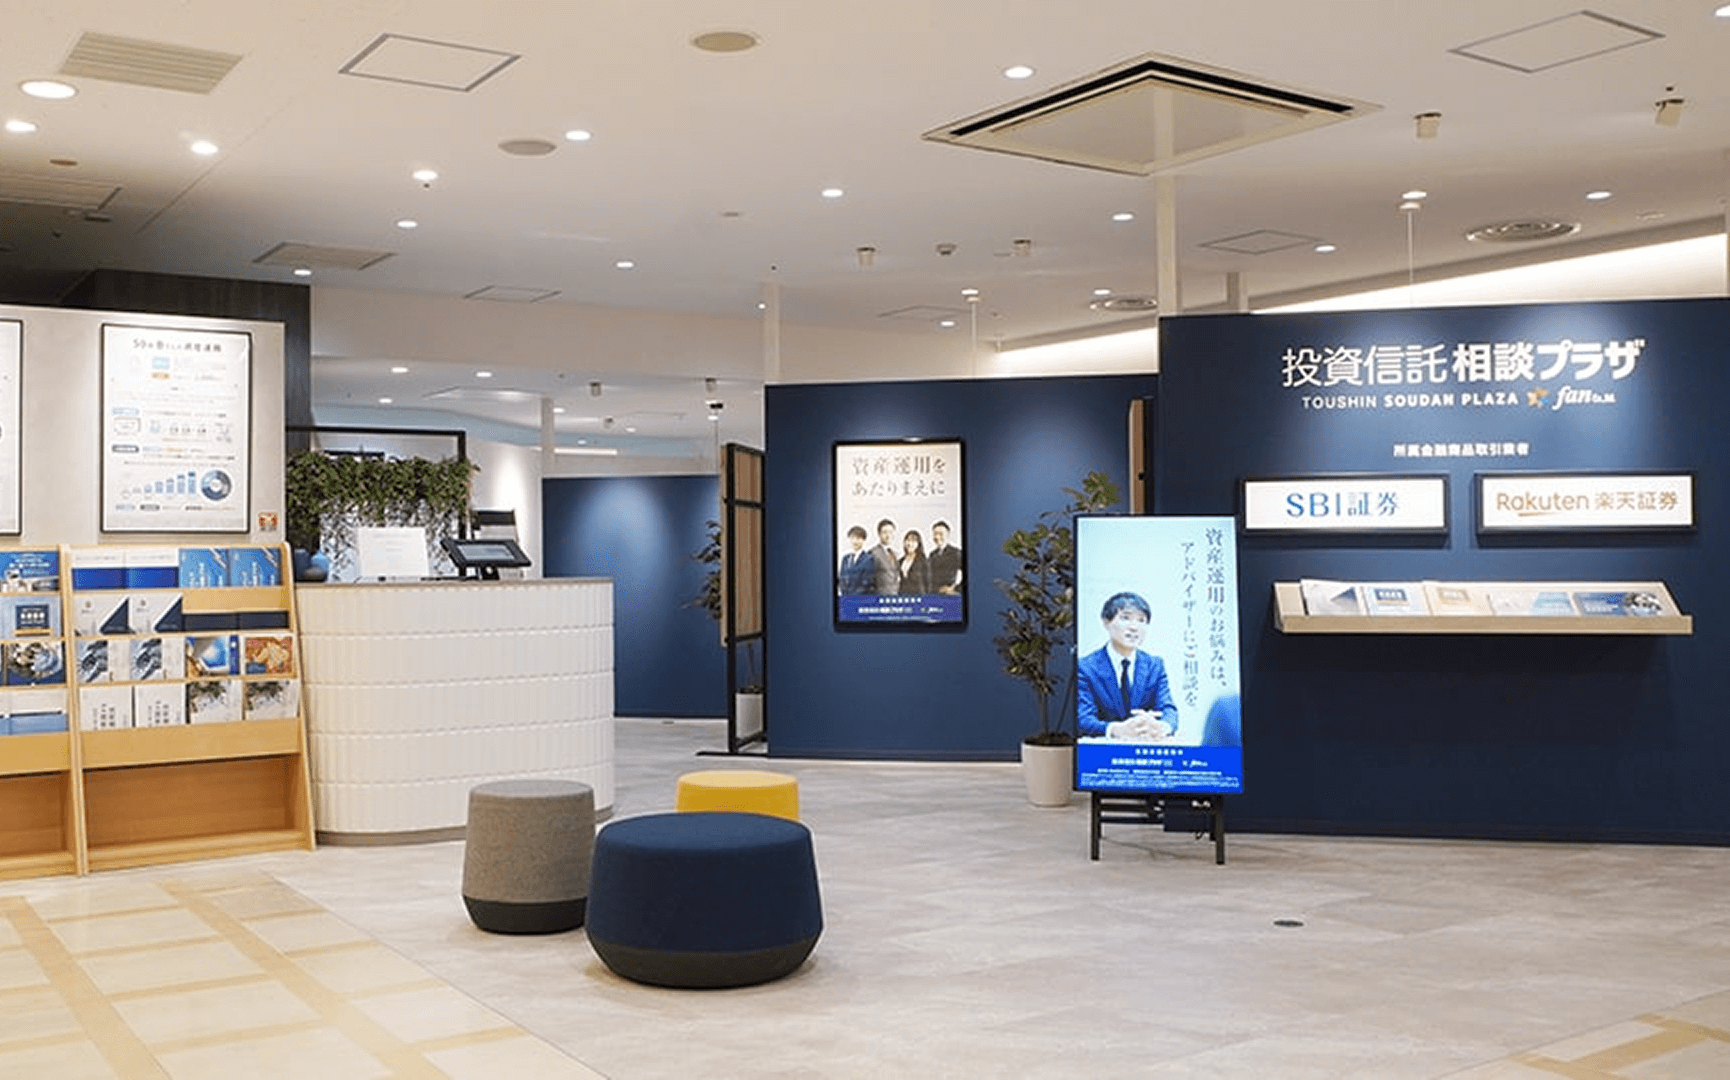
近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

SBI証券とは?多くの初心者に選ばれる3つのメリット

SBI証券は、国内トップクラスの口座開設数を誇る大手のネット証券会社です。まずは、なぜこれほどまでに多くの投資家から選ばれているのか、主なメリットを3つ紹介します。

1. 各種手数料が低水準で、コストを抑えやすい

大きなメリットは、取引にかかる手数料が非常に安いことです。 SBI証券を利用すれば、投資にかかるコストを大きく抑えられます。

安さの理由は、実店舗を持たないネット証券ならではの仕組みにあります。 人件費や店舗の維持費を大幅に削減し、浮いたコストを手数料の引き下げという形で利用者に還元しているのです。

投資において、手数料は確実に利益を削る要因となります。長期間運用するほど手数料の差は大きくなるため、コストが低い点は大きな魅力と言えるでしょう。

参照:ゼロ革命|SBI証券

2. NISAにも対応!投資信託などの商品ラインナップが豊富

選べる金融商品が非常に充実している点も、高い評価を集めています。もちろん、利益が非課税になる「NISA(少額投資非課税制度)」にも対応済みです。

NISAで購入できる投資信託の数も充実しています。国内外の株式や債券など、豊富な選択肢の中からご自身の目的に合った商品を見つけやすい環境が整っています。

参照:NISA|SBI証券、NISAの取扱商品について|SBI証券

あわせて読みたい

NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

「令和5年度税制改正大綱」にNISAの大幅な拡充が盛り込まれ、2024年1月よりNISA制度は生まれ変わりました。金融庁から発表されている内容を見る限り、様々な運用ニーズに応じることができるよう、大幅に改良されているといっていいでしょう。効率的に資産を増やすために、このパワーアップしたNISAの有効活用は欠かせなくなりそうです。本記事ではNISA制度の変更点やメリット・デメリットについて詳しく解説していきます。NISAの上手な活用は、資産形成の大きな後押しになるでしょう。本記事でNISAの概要を把握したうえで、正しく理解できているか不安であれば、無料セミナーや無料相談等も利用しながら、どのように投資をするか考えてみるのもいいかもしれません。出典:財務省 令和5年度税制改正の大綱※本記事に書かれているNISAの内容については今後も変更される可能性もあります。そのため、最新の情報は金融庁のサイトから確認しましょう。旧NISA制度は、一般NISA・つみたてNISA・ジュニアNISAの3種類で、それぞれ、非課税期間や金額など、条件や特徴が異なっていました。この3種類のNISAは2023年末をもって、口座開設及び買付ができなくなりました。そして、2024年1月からは投資可能期間の恒久化、年間投資可能枠の拡大など、拡充された新制度にて、非課税投資ができるようになりました。2024年1月から始まったNISAはつみたて投資枠・成長投資枠の利用枠から成り立っていて、併用が可能です。前者がつみたてNISA、後者が一般NISAを継承した制度となっていて、それぞれパワーアップさせ、かつ併用できるようになったとイメージすると、理解しやすいかもしれません。下記のNISA制度の特徴をまとめた表をもとに、主な変更点を説明していきます。出典:金融庁「新しいNISA」をもとに株式会社Fanが作成旧NISAの年間投資枠は、一般NISAが最大120万円/年、つみたてNISAが最大40万円/年となっていて、併用ができませんでした。2024年1月からのNISAでは、つみたてNISAと同様の制度である「つみたて投資枠」で最大120万円/年、一般NISAと同様の「成長投資枠」で最大240万円/年となっており、2つの利用枠を併用できるため、最大360万円まで投資可能となります。非課税保有期間は旧制度の一般NISAで5年、つみたてNISAで20年でしたが、非課税で保有できる期限がなくなったため、何年経っても運用益に税金がかかりません。運用益が大きくなるほど、この約20%の税金が掛からないインパクトは大きくなります。非課税で保有できる金額も増えました。旧制度の一般NISAでは同時に非課税で運用できる金額は最大600万円(120万円×5年)、つみたてNISAでは最大800万円(40万円×20年)でした。一方で、2024年1月からのNISAでは最大1800万円(うち1200万円は成長投資枠)が非課税保有限度額です。年間投資枠限度の360万円を5年間投資すれば、非課税保有限度額の上限に達します。口座開設期間が恒久化となり、2024年以降、いつでも口座開設が可能です。成長投資枠では「上場株式・投資信託等」が対象商品となっています。ただ、①整理・管理銘柄、②信託期間20年未満、高レバレッジ型及び毎月分配型の投資信託等が除外となっています。②は旧制度の一般NISAでは投資可能でしたが、2024年1月からのNISAでは長期運用には不向きと判断され、除外されています。つみたて投資枠では、「積立・分散投資に適した一定の投資信託」が投資対象商品となっています。旧つみたてNISA対象商品と同様のラインナップになっています。参考:金融庁 「NISAとは?」NISAのデメリットとして挙げられるのは次の3つです。デメリットについては、旧NISAと大差がないですが、懸念事項も増えています。損益通算とは一年分の利益と損失を相殺し、税金を減らすことです。通常、上場株式の投資では配当や値上がり益などで得た利益に対して約20%の税金がかかりますが、他の取引で損失が出た場合は相殺されます。一般口座や特定口座で使えるこの損益通算の仕組みが使えないことがデメリットです。NISAでは、利益確定時に通常かかる約20%の税金を支払っていないので、相殺しようがありません。これは旧NISAでも同様のデメリットがありました。NISA口座内だけでなく、一般口座や特定口座で利益が出ていても、NISA口座で出した損失と相殺できない点も併せて注意しましょう。2024年1月からのNISAでは投資期間や非課税保有期間の縛りが無くなったために、投資対象の選定が甘くなることが懸念されます。旧NISAでは投資可能な期間や非課税保有の期間が定められていたために、その範囲内で利益が出る商品を選ぶ必要がありました。旧制度の一般NISAでは年間投資枠が120万円まで、つみたてNISAでは年間投資枠が40万円までという制限に加えて、売却したら非課税で投資できる枠は戻りません。旧制度の場合、NISAの効果を最大化したいならば、投資商品を安易に選んだり、すぐ売却したりすることが選択しづらい環境であったともいえるでしょう。年間投資額が360万円、非課税保有限度額が1800万円と大きくなり、売却すると、年間投資枠が復活するために、商品を吟味せず気軽に投資商品を選ぶ人が増えそうです。銘柄選定が甘くなれば損失が出る可能性は高くなるといえます。また、本来であれば損切りすべき銘柄も、非課税保有期間の制限もないため、そのまま塩漬けにしてしまう懸念もあります。年間投資枠や非課税保有限度額が大きく増えたことはメリットですが、短期間で利益を得ようとして、回転売買が行われる可能性がデメリットとしてあげられます。回転売買とは、金融商品を短い期間で売買する行為を指します。旧NISAは投資している商品を売却しても非課税投資枠は戻らないため、売却の判断は慎重にならざるを得ませんでした。しかし、非課税枠の再利用が認められ、年間投資枠に余力があるなら、あまり気にせずに売買を繰り返すことも考えられるでしょう。株価が下がったら買って、上がったら売るといった短期間での回転売買を非課税で行えるのが実態です。そもそもNISAは家計の安定的な資産形成の支援を目的に導入されたという経緯もあり、回転売買は本旨から外れているといえます。また、売買の数に応じて手数料が入るという構造上、証券会社が積極的な売買を推奨する可能性もあります。非課税枠を気にせずに売買できるのはメリットですが、不必要な売買をしないよう注意しましょう。投資信託相談プラザ -近鉄あべのハルカス店2024年1月からのNISAは年間投資枠や非課税保有額など様々な面で大きく拡充されています。では、NISAを利用するうえで、特に大きいメリットを以下の3点に絞って解説していきます。それぞれ、内容を確認していきましょう。大きなメリットとして、旧NISAと比べて年間投資枠・非課税保有限度額の増額によって資産形成がより効率的になったことが挙げられます。投資額の大きさは資産形成のスピードに直結するため、まとまった金額を準備できる人は、魅力的に感じるでしょう。旧NISA制度では、限度額が小さいため、超過した金額は、特定口座(課税される口座)で運用しなければなりませんでした。長期で投資をする場合、資産額も雪だるま式に大きくなるために約20%の税金も軽視できない金額になるでしょう。例えば、10万円/月を15年間積み立てた場合にどの程度差が出るのかを以下の2パターンで比較してみましょう。年利5%で運用したと仮定すると15年後の金額はどちらも約2673万円(元本1800万円)になります。①のパターンでは特定口座で運用した部分に約20%の税金がかかります。税金を20%として計算すると、約116万円になるので実際手元に入る金額は、約2557万円となります。一方、②のパターンでは年間投資枠・非課税保有限度額の範囲内であるため、課税されずに約2673万円がそのまま手元に入ります。運用元本、投資する商品が同じでもNISA制度を活用すると、たった15年間の運用でも手元に残る金額が100万円以上変わることがこのシミュレーションから読み取れます。運用期間を20年、30年と長くすると更に大きな差になっていくでしょう。売却して空いた非課税保有限度額を翌年以降再利用できる点は、幅広い年代にとって大きなメリットになるでしょう。旧NISAも好きなタイミングで売却し、現金化できましたが、使用した投資枠の再利用はできませんでした。そのため、非課税枠の消滅をもったいなく思い、売却に躊躇した人も少なくないと想像できます。しかし2024年1月からのNISAでは非課税保有限度額の1800万円の範囲内で取り崩した投資枠が再利用できます。ただし、年間投資枠の360万円は超過できない点には注意してください。20~30代の子どもがいる世帯などにとっては、マイホーム、マイカーなど、まとまったお金が必要になるシーンも多いのでありがたく感じる人も多いのではないでしょうか。現金化しても、その分の非課税投資枠が復活するNISAは使い勝手がいいと感じるでしょう。例えば、NISAで200万円を投資して、150万円を取り崩すと、残りの投資枠はとなります。※説明を簡単にするため、この事例では値上がりや値下がりを考慮していません。旧NISAで制限のあった非課税保有期間が無期限になりました。これは長期的な投資において、資産額が拡大するほど節税インパクトは大きくなり、計り知れないほど大きなメリットになります。簡易的なシミュレーションでNISAの効果がどのようなものなのか確認してみましょう。仮にNISAで5万円/月を30年間積み立て(総額1800万円)で運用した場合をみてみましょう。以下の条件にて特定口座で運用した場合と比べてみましょう。【条件】 この条件で試算すると、積立を始めてから30年後に41,612,932円です。NISAでは年間投資枠(360万円/年)、非課税保有限度額(1800万円)の範囲内であるため、運用益は非課税となります。しかし、特定口座で運用した場合は4,722,586円の税金がかかってしまうのです。【内訳】長期間の運用では、資産が雪だるま式に増えるのと同様に、税金も膨らんでいきます。このシミュレーションからNISAの非課税効果が絶大だと理解できるでしょう。※正確な税率は20.315%ですが、計算をしやすいように20%としています。2024年1月からのNISAは投資期間の恒久化や投資可能金額の増額など、抜本的な拡充がされ、旧NISA制度と比べても大きく改良されました。メリットが大きくなったNISAを上手に活用できるかが、今後の資産形成においては鍵になるでしょう。NISAの制度変更によって、最もメリットを受けられるのは「投資を長く続ける人」です。できるだけ早く投資を始めて、長く継続する人がNISAの恩恵を享受できるでしょう。もちろん投資である以上、必ず利益を上げられるとは限りません。ただし、間違った投資手法をせずに、長期的な目線でNISAを活用できれば、資産形成の成功確率を高められるでしょう。家族形態や今後の描いているライフプランなど、その方が置かれている状況によっても、投資のスタンスは変わります。NISAの概要については把握でき、活用すべきだということが分かっても、実際にどのような投資戦略をとるべきか迷う人も多いかもしれません。そのような悩みを抱えている人におすすめなのは、セミナーや無料相談に参加して、生の声を聞いてみることです。投資信託相談プラザでは、東京・大阪をはじめ、全国で資産運用・投資信託セミナーを開催しています。オンラインでの参加も可能です。スマホやPCがあれば、自宅等から視聴できます。また、自分の状況に合わせて話を聞きたいなら、無料個別相談がいいでしょう。NISAの賢い利用法だけではなく、個別の家計状況に合わせた資産運用に加えて保険や家計の相談できるので、長期的な資産形成の心強い味方になります。投資は早く始めた方が複利の力が働くために将来的なリターンは大きくなる傾向にあります。NISAについては報道が増え、注目も高まっているため、多くのお問い合わせが弊社にも寄せられています。ぜひ、この機会に「投資の第一歩」を踏み出すお手伝いをさせて頂ければと思います。お気軽にご相談ください。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。※iDeCoのご注意事項・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客様が実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。・金融商品仲介業者である当社は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。
NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

3. 日常のお買い物でポイントが貯まる・使える

投資をしながらポイントが貯まる「ポイ活」との相性が良いのも嬉しい特徴です。

投資信託の残高や取引に応じて、Vポイント、Pontaポイント、dポイントなどが貯まる仕組みがあります(※)。さらに、貯まったポイントを使って投資信託を購入することも可能です。

普段の買い物で貯めたポイントで投資を始められるため、現金を使うのに抵抗がある初心者の方でも、気軽に一歩を踏み出しやすい仕組みになっています。

(※)付与条件あり
参照:SBI証券のポイントサービス|SBI証券

「資産運用を体系的に学びたい!」そんな方へ

私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

\ SBI証券 共催・楽天証券 協賛 /

SBI証券は難しい?初心者が「使いにくい」と感じるケース

メリットが多い一方で、「難しい」「使いにくい」と感じてしまう方もいるかもしれません。 これはSBI証券自体が悪いわけではなく、高機能なネット証券ならではのハードルと言えます。

高機能ゆえに情報量が多く、画面操作に迷ってしまった

画面に表示される情報量の多さが、最初の壁になりがちです。

SBI証券は、投資のプロや上級者も愛用する本格的なツールを提供しています。そのため、専門的なチャートや専門用語が並び、投資未経験者にとっては「どこを押せばいいのかわからない」と迷子になる場合もあるかもしれません。

選択肢が膨大で、自分に合った銘柄が選べない

商品ラインナップの豊富さが、逆に初心者には負担となるケースもあります。

SBI証券では数千本もある投資信託に加え、国内外の株式や債券など、膨大な数の金融商品を取り扱っています。 選択肢が多いため、自分の状況や目的に合った商品を見つけ出すのが難しいと迷ってしまうこともあるでしょう。

実店舗がないため、疑問をその場で直接質問できない

ネット証券に共通する課題として、対面での手厚いサポートがない点が挙げられます。操作方法や銘柄選びでつまずいたとき、銀行や証券会社の窓口のように、担当者にその場で質問することができません。

電話サポートやチャットも充実していますが、多くのユーザーに支持されている人気サービスゆえ、込み入った相談や個別の判断については、ご自身で情報を整理しながら進めるスタイルが基本となります。

あわせて読みたい

SBI証券に店舗はない?対面で相談できる窓口を紹介

「SBI証券の口座はあるけれど、まとまった資金の運用方法が分からない」「老後のための大切な資産だから、ネットだけでなく対面で相談しながら進めたい」このように、まとまった資金の運用やセカンドライフに向けた準備にあたって、直接アドバイザーと話し合いながら進めたいと感じる方は少なくありません。しかし、SBI証券に直接足を運んで相談できる実店舗はあるのでしょうか。結論からお伝えすると、SBI証券自身が直接運営する「実店舗窓口」はありません。それでも、SBI証券の口座を活用しながら、対面で個別の資産運用相談を行う方法は存在します。本記事では、対面で相談できる窓口や、自分一人で資産運用の判断を行う際の注意点について解説します。投資信託相談プラザ -近鉄あべのハルカス店先述の通り、SBI証券は実店舗を持たないインターネット専業の証券会社です。そのため、街中に「SBI証券」の看板を掲げた直営の店舗窓口はありません。SBI証券に直営の店舗がない大きな理由は、コスト削減を徹底することによって、ネット証券ならではの利便性や魅力的なサービスを顧客に提供するためです。実店舗を全国に構えるとなると、人件費や家賃といった膨大な運営コストが発生してしまいます。これらを抑えることで、例えばインターネット取引における国内株式の売買手数料無料化(ゼロ革命)や、多様なポイントサービスといった業界トップクラスの還元・低コスト化を実現しています。※各種手数料やポイント還元の最新情報は、SBI証券のウェブサイトにてご確認ください。インターネット上のマイページへのログイン方法が分からない、住所変更や各種申請書の書き方を知りたいなど、「操作方法や事務手続き」でお困りの場合は、SBI証券のカスタマーサービスセンター(電話、チャット、またはお問い合わせフォーム)を利用しましょう。直営店がない代わりに、電話やチャット、メールで手続きや操作方法を案内してくれる体制が整っています。参照:お客様サポート|SBI証券「画面の操作方法や事務手続きではなく、まとまった資金の運用や資産の配分について一緒に考えてほしい」このような資産運用の具体的なアドバイスを対面で受けたい場合は、SBI証券から金融商品仲介業務の委託を受けている金融商品仲介業者の店舗を活用するのがおすすめです。その代表的な場所として、全国に店舗を展開している「投資信託相談プラザ」があります。投資信託相談プラザでSBI証券を活用した相談ができる理由は、大きく分けて2つあります。投資信託相談プラザ(運営:株式会社Fan)は、SBI証券を所属金融商品取引業者として「金融商品仲介業務の委託契約」を締結している店舗型窓口です。そのため、SBI証券の口座を活用した資産運用の提案や、購入時の手続きサポートなどを店舗で行うことができます。店舗では、特定の金融機関に所属しない「IFA(独立系ファイナンシャルアドバイザー)」が相談に対応します。世の中のすべてのIFAが対面相談に対応していたり、SBI証券の取り扱いがあるわけではありませんが、投資信託相談プラザでは専門知識と客観的な視点を持ったIFAに直接対面で相談できる体制が整っています。投資信託相談プラザを利用する際は、SBI証券のカスタマーサービスセンターとの役割の違いをあらかじめ理解しておくことが大切です。参照:お客様サポート|SBI証券実店舗での対面相談と聞くと「高い相談料や手数料がかかるのでは」と不安になる方も多いかもしれませんが、投資信託相談プラザへの資産運用の相談に費用はかかりません。その理由は、顧客が取引を行った際に、委託元である金融商品取引業者(SBI証券など)から支払われる報酬によって運営されているためです。そのため、個別の資産配分やポートフォリオの作成に対して、顧客が別途相談料などを支払う必要はありません。※お取引内容によっては、ネット完結の手数料とは異なるアドバイザー専用の手数料コースが適用される場合があります。>> 投資信託相談プラザの特長を詳しく見る投資信託相談プラザのような対面窓口が必要とされる大きな理由は、ネット証券での資産運用を「すべて自己判断で行うことの難しさ」にあります。ネット証券は手軽に取引できるメリットがある一方で、特に退職金などのまとまった資金を動かす際は、自分一人で進めるからこそ陥りやすい注意点があります。ネットやSNSの流行情報を鵜呑みにすると、特定の銘柄や国だけに資金が偏りやすくなります。複数の投資信託を選んでいるつもりでも、投資対象が重複していて実質的に分散できていないケースも珍しくありません。偏った資産配分の状態では、特定の市場が下落した際に大きなダメージを受けてしまうリスクがあります。少額の積立投資とは異なり、まとまった資金の運用では一時的な値動きによる「目減り額」も大きくなります。頭では理解していても、実際の資産減少を前にして動揺し、本来は不要な下落局面で慌てて損切りしてしまうケースは多く見られます。ご自身の収入や家族構成、ライフプラン、投資方針などを考慮し、精神的にも無理のない「リスク許容度」を見極めることが大切です。こうした偏りやリスクの見誤りを防ぐためには、金融庁の「資産形成の基本」や「基礎から学べる 金融ガイド」でも述べられているように、「資産の分散」や「地域の分散」を意識した計画的なポートフォリオ構築が必要です。例えば、値動きが比較的穏やかな国内債券をベースにしつつ、インフレ対策として株式を組み合わせるなど、ご自身のライフプランに合わせたバランスを整える必要があります。一人だけで適切な資産配分を見極めるのが難しいと感じた場合は、客観的な視点から一緒にプランを考えてくれるIFAなどの専門家を活用するのも一つの方法です。SBI証券には直営の店舗はありませんが、金融商品仲介業務の委託を受けている「投資信託相談プラザ」を活用すれば、SBI証券の口座をベースにしながら対面での個別相談が可能です。ご自身のライフプランに合致した無理のない資産配分を整えるために、客観的な視点から伴走してくれるアドバイザーを活用してみてはいかがでしょうか。お客様に合わせた一歩を、まずは店舗やオンラインでの無料相談から始めてみることをおすすめします。投資信託相談プラザ -近鉄あべのハルカス店

SBI証券に店舗はない?対面で相談できる窓口を紹介

IFAが解説!SBI証券での「もったいない」つまずき事例

ここでは、資産運用アドバイスの専門家であるIFA(独立系ファイナンシャルアドバイザー)の視点から、初心者が陥りやすい具体的な失敗事例を紹介します。
用語が難しく、口座開設の初期設定で手が止まってしまう

非常にもったいないのが、投資を始める前の「口座開設」で挫折してしまうケースです。

特に「特定口座(源泉徴収あり・なし)」や「配当金受領方式」といった専門用語の選択を迫られる場面では、多くの方が「もし間違えたら損をするのでは?」と身構えてしまうようです。

IFAが相談を受けたお客様の中には、大切なお金を扱う場所だからこそ慎重になりすぎてしまい、手続きを途中で諦めてしまったとおっしゃる方もいらっしゃいました。

人気ランキングを鵜呑みにして、自分に合わない銘柄を選んでしまう

自分で判断するのが難しいため、とりあえず「買付ランキング上位」の商品を選んでしまうケースも多く見られます。しかし、人気の商品がご自身のライフプランや、リスク許容度(どこまで損に耐えられるか)に合っているとは限りません。

よくわからないまま他人の真似をして買った結果、相場が少し下がったことに不安になり、慌てて売却して後悔してしまう方もいらっしゃいます。
「これから資産運用を始めたい!」そんな方へ

はじめての資産運用ハンドブック

資産運用の基本や運用のコツ、活用したい制度や実践方法など、資産運用の基礎をまるごと学べるハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

投資初心者が知っておきたい「SBI証券の賢い活用術」

では、どのようにすればSBI証券のメリットを引き出せるのでしょうか。投資初心者が押さえておきたい3つの活用術をお伝えします。
活用術1:まずは少額からNISAを活用してスタートする

いきなりまとまった金額を投資するのではなく、最初は少額から始めるのがおすすめです。 NISA口座を利用することで、運用で得た利益に税金がかからないため、効率のいい資産形成の一助となることが期待できます。

毎月数千円からでも積立投資は可能です。 まずは少額で投資の値動きに慣れていくことをおすすめします。

活用術2:自分のリスク許容度に合った銘柄を長期で保有する

一時的な値下がりで一喜一憂せず、長期的な視点を持つことが重要です。

そのためには、ご自身の性格や資産状況に合った銘柄を慎重に選ぶ必要があります。 流行りに流されず、10年後、20年後の将来を見据えて、じっくりと育てていく心構えを持ちましょう。

活用術3:必要に応じて専門家のサポートを受ける

ネット証券はご自身のペースで進められるのが魅力ですが、設定や銘柄選びなどで迷ってしまったときは、無理に一人で解決しようとしないことも大切です。

「本当にこの銘柄でいいのかな」「相場が下がって不安」と感じたときに相談できる相手を見つけておくことで、運用へのハードルは大きく下がります。

一人で判断するのが難しいと感じた場合は、お金の専門家を頼ることも有効な選択肢の一つとして検討してみてください。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

一人で悩まない!「投資信託相談プラザ」でSBI証券を最大限に活かす

「SBI証券のメリットは魅力的だけど、一人で進めるのはやっぱり不安」 そんな方にご紹介したいのが、IFAへの無料相談という選択肢です。

IFA(独立系ファイナンシャルアドバイザー)という選択肢

IFAとは、特定の銀行や証券会社に所属していない、独立した資産運用アドバイスの専門家です。

最大の特長は、特定の金融機関の商品に偏ることなく、幅広い選択肢の中からお客様のライフプランに合わせた中立的な提案ができる点にあります。

また、原則として転勤がないため、長期にわたって担当者が変わらず、ライフステージの変化に合わせた継続的なサポートを受けられることも大きな魅力です。

あわせて読みたい

IFAとは?役割やメリット・注意点を解説

まとまった資金の運用や老後に向けた資産形成を考えるとき、「一体誰に相談すればいいのだろう?」と立ち止まることはありませんか?「お金の専門家のアドバイスを受けながらじっくりと考えたい」「自力で運用するだけでなく、第三者の視点も参考にしたい」など、一人ひとりに異なるニーズがあるかと思います。そのような中で、資産運用の相談先としておすすめなのが「IFA(独立系ファイナンシャル・アドバイザー)」です。本記事では、IFAの基本的な仕組みや、資産運用において果たす役割を分かりやすく解説します。相談前に知っておくべきメリットや注意点も丁寧にお伝えしますので、ご自身の目的に合った相談先を見つける参考にしてください。>> IFAへの資産運用相談なら「投資信託相談プラザ」投資信託相談プラザ -近鉄あべのハルカス店※イメージ図:株式会社Fanが作成IFAとは「Independent Financial Advisor」の頭文字をとった言葉で、日本語では「独立系ファイナンシャル・アドバイザー」と訳されます。その大きな特徴は、特定の金融機関から「独立した立場」にある点です。内閣総理大臣の登録を受けた「金融商品仲介業者」に所属しており、客観的な視点からライフプランに合わせたアドバイスを提供することを目指しています。具体的な役割は、お客様と証券会社などの間に立ち、丁寧なヒアリングを通じてライフプランに合った金融商品を提案することです。そして具体的な取引の仲介から、その後の継続的なサポートまでを担います。複数の金融機関の商品から、個人のニーズに合わせてポートフォリオを構築できる仕組みとなっており、欧米では弁護士や税理士と並ぶ身近な専門家として広く定着しているといわれています。参照:金融庁「金融商品仲介業者登録一覧」、金融庁「独立系フィナンシャルアドバイザー(IFA)に関する調査研究」IFAを活用することで、一般的にどのようなメリットが期待できるのでしょうか。主なポイントを3つに整理してご紹介します。IFAは、特定の金融機関から「独立した立場」でアドバイスを提供します。一人ひとりのリスク許容度や資産状況を丁寧にヒアリングし、ライフプランに沿った提案が期待できます。資産運用は、数十年単位の長期にわたる取り組みです。IFAは原則として転勤がないため、相場が急落して不安なときや、生活環境が変化したときでも、お客様の投資方針やご家族の状況をよく知る同じ担当者に継続して相談しやすい環境が整っています。現役時代の資産形成から、リタイア後の計画的な取り崩し、さらには次世代への資産引き継ぎ(相続・贈与)まで、長期にわたって一貫したサポートを受けやすいことも特徴の一つです。金融商品仲介業者は、業務委託契約を締結している証券会社等の金融機関が提供する商品を取り扱います。事業者によっては、複数の証券会社と契約している場合もあります。そのため、特定の金融機関から独立した立場から業務委託契約先が提供する投資信託や債券を仲介するなど、多角的な視点からお客様に合わせたポートフォリオの構築がしやすい仕組みとなっています。IFAには多くの魅力がある一方で、事前に知っておくべき注意点も存在します。 後悔のない選択をするために、以下の3点を確認しておきましょう。IFA(アドバイザー)は、それぞれ得意とする運用領域や相談のアプローチ方法が異なります。例えば、投資信託などを活用した長期的な資産形成の提案が得意なケースや、できるだけリスクを抑えた運用、ライフステージに応じた計画的な資産の取り崩しなど、注力する分野はさまざまです。ご自身の資産運用の目的やご希望に合ったアドバイザーであるかを事前に確認することが大切です。IFAへの相談自体は「無料」としているケースが多いですが、金融商品の購入(媒介)や保有時には、業務委託契約を締結している所属金融商品取引業者(証券会社)等に支払う手数料(販売手数料や信託報酬など)が発生します。これらは、ご自身で直接ネット取引を行う場合でも商品に応じて必要となる基本的なコストです。ただし、一般的なインターネットでの直接取引とは異なり、IFAを通した取引では専用の手数料体系(IFAコースなど)が適用される場合があるため、負担するコストが変わる可能性があります。取引にあたってどのような費用が発生するのか、事前に明確な説明・開示をしてくれるIFAを選ぶようにしましょう。日本には多数のIFAが存在し、個人で活動するアドバイザーから、全国に支店を持つ大規模な組織まで、その規模や特徴はさまざまです。「どこに相談すれば自分に合ったアドバイザーに出会えるか」について、実績やサポート体制、店舗の有無などを事前にWebサイト等で比較し、主体的に見極める必要があります。前章の注意点でお伝えした通り、金融商品仲介業者や担当者によって得意とする運用テーマやサポート体制、手数料の仕組みなどがそれぞれ異なるため、「どこに相談しても同じ」というわけではありません。注意点を踏まえ、ご自身が納得できる相談先を見極めるためには、以下の3つの基準を意識して選ぶことをおすすめします。IFAが提案できる金融商品の種類や範囲は、そのIFAが所属している金融商品仲介業者が業務委託契約を締結している証券会社等によって決まります。そのため、ご自身のニーズに合ったポートフォリオを構築できる環境があるかを事前に確認することが大切です。特に、豊富な商品ラインナップと運用コストの抑制を両立しやすい「大手ネット証券(SBI証券や楽天証券など)」と業務委託契約を結んでいるかどうかは、一つの分かりやすい目安となります。資産運用は数十年単位の長期的な取り組みとなるため、担当者個人の知識や経験だけでなく、所属する組織(金融商品仲介業者)が継続的な運営体制を整えているか、これまでの実績があるかを確認することが重要です。組織として継続的に顧客をサポートしてきた客観的な実績があるかどうかに注目してみてください。具体的には、ホームページなどで公開されている「仲介口座数」や「仲介する預かり資産残高」などの数値を確認することが、ご自身に適した窓口を判断する際の一つの材料となります。資産運用を進める中では、相場の変動時や生活環境の変化など、担当者に直接相談をしたい場面が出てくる可能性があります。そのため、「必要なときに直接顔を見て話したい」という方にとっては、ご自身の生活圏内に店舗があるなど、気軽にアクセスできる環境かどうかも大切なポイントです。前述した「IFA選びの基準」を満たす相談窓口の一つが、私たち「投資信託相談プラザ」です。投資信託相談プラザは、ネット証券大手のSBI証券および楽天証券と業務委託契約を締結しています。ネット証券ならではの低コストで豊富な商品ラインナップを活用しながら、IFAによる丁寧な対面アドバイスを受けられる点が強みです。「ネット証券は便利だけれど、操作や商品選びに不安がある」という方に適した環境が整っています。投資信託相談プラザでは、これまでに延べ60,000口座の仲介を行い、仲介する預かり資産残高は5,000億円に上ります。(※令和8年2月時点)この実績は、一回限りの提案で終わるのではなく、長期的な関係を築きながら評価をいただいてきた結果です。組織としての実績は、これから資産運用を検討する上での一つの判断材料となります。「IFAの事務所は敷居が高い」というイメージを払拭するため、全国の身近なショッピングセンター内などに店舗を展開しています。お買い物ついでやお仕事帰りに気軽に立ち寄れるオープンな雰囲気づくりを大切にしており、初めて資産運用の相談をする方でもリラックスしてお話しいただけます。>> 店舗一覧を見る常に客観的で専門性の高い情報を発信し続ける姿勢を大切にしており、その取り組みが各種大手メディアでも紹介されています。>> 投資信託相談プラザの特長を詳しく見る資産運用は「始めること」だけでなく、「長期にわたって継続すること」が非常に重要です。複雑な金融商品選びやライフプランの設計を、すべて一人で抱え込む必要はありません。IFAは、お客様のお悩みを整理し、目標達成に向けた具体的なプランの実行と継続を支えるパートナーです。「今のポートフォリオで本当に良いのだろうか」「今後の生活資金に合わせた運用の見直しを行いたい」など、少しでも気になることがございましたら、まずは投資信託相談プラザの無料相談をご活用ください。全国の身近な店舗やオンラインで、経験豊富なアドバイザーがお客様のご状況に寄り添い、適切な解決策を一緒に考えます。まずは一度、気軽にお話ししてみませんか。投資信託相談プラザ -近鉄あべのハルカス店

IFAとは?役割やメリット・注意点を解説

「投資信託相談プラザ」ならSBI証券の口座開設からサポート

全国展開している「投資信託相談プラザ」は、IFAが多数在籍する無料相談窓口です。 投資未経験の方でもスムーズに始められる理由が3つあります。

SBI証券と提携!お客様の状況を踏まえた運用アドバイス

投資信託相談プラザは、SBI証券と提携しています。

そのため、SBI証券の口座開設手続きはもちろん、その後の銘柄選びまでしっかりサポート可能です。 特定の商品を無理に勧めることはなく、あなたの将来の目標や不安を丁寧にヒアリングした上で、お客様の状況に応じた運用プランをご提案します。

身近なショッピングセンター等で気軽に直接相談できる

投資信託相談プラザは、大型ショッピングセンターなど、生活に身近な場所に店舗を構えています。 お買い物ついでに立ち寄り、IFAに直接顔を見て相談できるため、一人で悩む不安を和らげることができます。

豊富な実績とメディア掲載!多くの初心者の方に選ばれる理由

投資信託相談プラザは、これまで非常に多くのお客様の資産運用をサポートしてきました。仲介口座数は延べ60,000口座、仲介する預かり資産残高は5000億円に上ります。(※令和8年2月時点)

テレビや雑誌などの大手メディアでも多数紹介されており、「これから投資を始めたい」という初心者の方から厚い信頼を寄せられています。

>> 投資信託相談プラザの特徴を詳しく見る

まとめ

SBI証券は、低コストで豊富な商品を選べる点が評価されている証券会社です。しかし、高機能ゆえに情報量が多く、初心者が一人で設定から銘柄選びまでを判断するのはハードルが高い場面も存在します。

無理に一人で始めて不安を抱えるより、IFAのサポートを賢く利用してみてはいかがでしょうか。

私たち「投資信託相談プラザ」を活用することで、SBI証券のメリットを活かしながら、IFAと二人三脚で納得のいく資産形成を目指すことができます。 まずは無料相談で、あなたのお悩みを気軽にお聞かせください。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

弊社はSBI証券・楽天証券を所属金融商品取引業者とする金融商品仲介業者です。個別のご相談は、所定の相談窓口(IFA担当)で承ります。

このコラムの執筆者

道谷 昌弘

株式会社Fan IFA

AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。

本コンテンツは一般的な情報の提供を目的とするとともに、SBI証券を活用した資産運用の選択肢をご紹介するものです。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事