投資信託の相続はどうしたらいい?相続対策とともにご紹介

投資信託の相続はどうしたらいい?相続対策とともにご紹介

投資信託

投資信託の買付を検討中の方も、既に投資信託に投資をしている方も、気になるのは相続発生時に資産がどう評価されるのか、またどのような流れで相続されるのかということではないでしょうか。

この記事では、投資信託の相続手続きの流れや相続税評価方法などの基礎知識に加えて、相続対策として投資信託を取り入れるメリットについて解説していきます。ぜひ参考にしてください。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

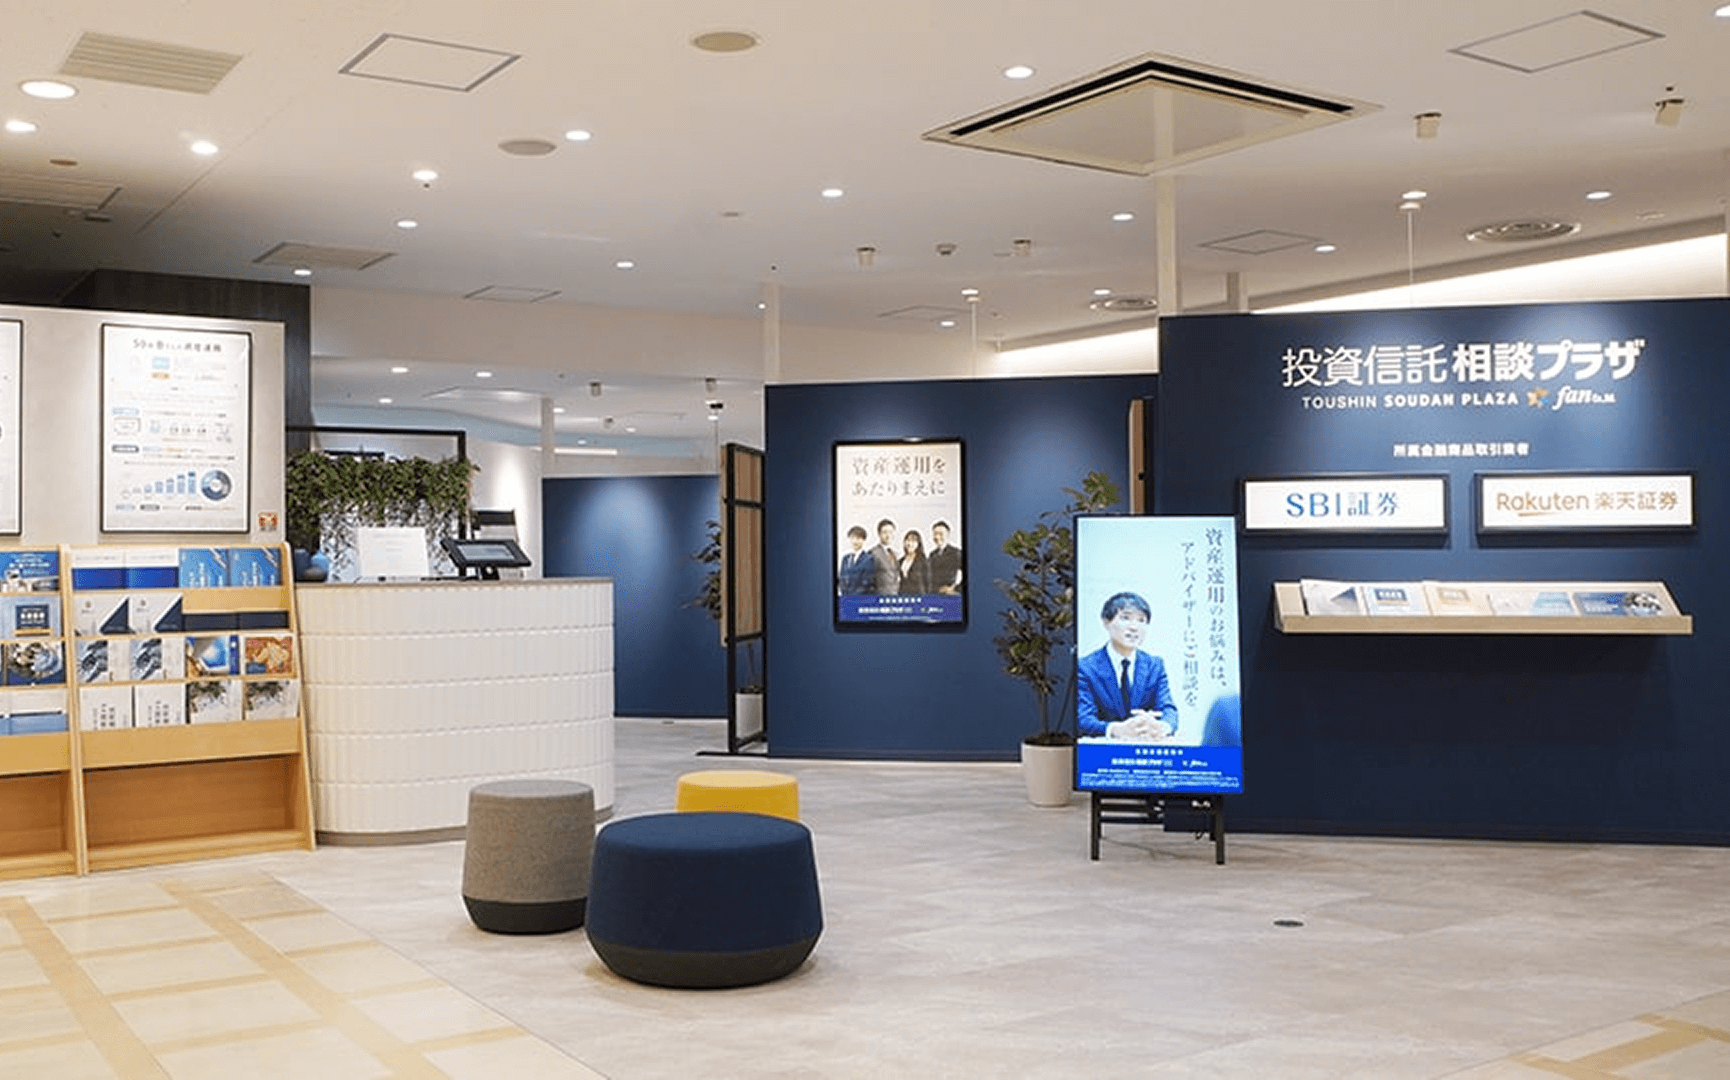
投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

投資信託とは

投資信託は、投資家から集めたお金を資産運用会社(ファンドなど)に預け、運用のプロであるファンドマネージャーが株式や債券などで運用します。

得られた収益はそれぞれの投資額に応じて分配される仕組みです。少額から始められることや、投資のプロに任せることができるため、投資初心者でも気軽に資産運用ができるのがメリットです。

しかし、元本保証がないことや、各種手数料が必要というデメリットも存在します。

あわせて読みたい

投資信託とは投資家からの資金を専門家が運用する商品。仕組みを解説

投資信託とは、投資家から集めたお金を運用のプロが代わりに株式や債券など複数の資産に投資・運用し、その収益を投資家に分配する金融商品です。各金融会社の方針に基づいてプロが投資を行います。本記事では投資信託の仕組みやメリット・デメリットを初心者の方にもわかりやすく解説します。ぜひ参考にしてください。投資信託とは投資家から集めたお金を資金として、各金融機関のファンドマネージャーが株式や債券など、複数の投資対象に投資・運用する商品です。投資家の投資額に応じて、運用の収益を分配します。投資信託の運用の成績は市場の状況によって変動し、損益がでる場合もあります。つまり銀行の預金と違って、必ずしも元本が保証されるわけではないので、注意が必要です。投資信託は販売会社と信託銀行、運用会社の3つの金融機関が役割分担することによって運用されています。販売会社の役割は投資家ごとの口座の管理、投資信託の販売や換金、分配金・償還金の入金などです。証券会社や銀行、郵便局などが販売会社にあたります。販売会社は投資家の資産運用に関する問い合わせに答えたり、相談にのったりして顧客をフォローする業務も行います。投資家にとっては投資信託の窓口的な存在です。信託銀行の役割は投資家から集めたお金を保管・管理することです。信託銀行は「受託会社」とも呼ばれ、運用会社からの指示のもと、株式や債券などの売買と管理を行います。運用会社の役割は投資信託を設定して、投資された資金を運用することです。ファンドマネージャーが経済の情勢、市場の動向、国際情勢など、さまざまなデータを収集・分析し、どのように投資するかを考えて信託銀行に運用の指示を出します。収益がでるかどうかは、投資の仕方にかかっているので、運用会社の役割がとくに大きなウエイトを占めていると言えるでしょう。運用会社は「委託会社」とも言います。投資信託と株式投資の大きな違いは運用するのが誰であるかということです。投資信託は投資家の代わりに経済・金融などに関する知識を身につけた専門家が運用を行うので、投資に関する知識がそれほどない初心者にとって利用しやすい商品と言えます。株式投資は投資家自らが買う株式の銘柄を選択するので、投資に対する知識が必要です。また、一般的に投資信託はプロに投資を任せるので、手数料や信託報酬などの費用がかかります。株式投資は、証券会社へ取引に係る委託手数料を支払いますが、当該委託手数料の額は証券会社により異なります。投資信託について理解を深めるためには、投資信託に関するいくつかの専門用語を知っておく必要があります。ここでは「基準価額」と「値上がり益と分配金」という2つの基本的な用語について解説しましょう。基準価額に関しては、定義だけでなく、どのようなタイミングで決まるのか、そしてどうやって算出されるのかについても、説明します。基準価額とは投資信託の値段のことです。1口の値段と定義される場合と1万口の値段と定義される場合の2種類がありますが、一般的に基準価額はわかりやすさを優先して1万口あたりの値段が公表されています。「口(くち)」というのは投資信託の取引を行う場合の単位のことです。基準価額は営業日に一日一回更新され、その値段は投資信託の運用実績によって変動します。基準価額が決まるタイミングは、投資対象が国内の資産なのか海外の資産なのかで異なります。国内の資産は、申し込み受付日の国内マーケットの終値に基づいて運用会社において算出され、翌日早朝に前営業日の日付で公表されます。なお当日の受け付けは基本的には15時までです。海外の資産は、申し込み受付日の翌日の海外マーケットの終値に基づき、円換算レートでの換算をした後に、運用会社において算出され、翌日の国内資産の算出結果とともに、申し込み受付日の翌々日の早朝に公表されます。申し込み受付日の翌日が海外の休場日である場合は、翌々日の扱いとなります。基準価額の求め方は下記のとおりです。純資産総額とは投資信託がファンドとして管理している総資産の金額から負債を引いた額で、投資信託に参加しているすべて投資家が所有する資産です。この純資産総額を投資信託のすべての口数で割ることで、1口あたりの価額が算出され、10,000をかけることによって、1万口の基準価額を求めることができます。値上がり益とは投資信託の運用によって得た収益のことで、投資信託の基準価額が購入時よりも高くなった場合に、その差額が値上がり益となり、投資信託を売却した時に受け取ることができます。値上がり益はキャピタルゲインとも呼ばれます。分配金とは投資信託が運用によって得た収益を、投資信託の保有口数に応じて、決算が行われるタイミングで分配するお金です。分配金は投資信託が管理している資産から支払われるため、純資産総額は減り、基準価額も下落することになります。分配金はインカムゲインとも呼ばれます。投資信託を始めるためには販売会社との間でいろいろな手続きを行うことが必要です。販売会社とは投資信託の販売を行っている証券会社、銀行、郵便局などを指します。投資信託で運用するステップは次の3つです。それぞれの項目について、詳しく説明しましょう。まず投資信託の販売会社に口座を開設します。販売会社によっては窓口に行かなくても、電話やインターネットで完結する場合もあります。事前に販売会社の情報を収集しておくと良いでしょう。口座は一般口座と特定口座の2種類があります。特定口座とは投資信託の売却益に対しての所得税や住民税の納税を簡単な納税申告手続きで完了できる制度です。特定口座には源泉徴収ありと源泉徴収なしの2種類があり、源泉徴収ありを選択した場合は販売会社が所得税・住民税の源泉徴収を代行して納付するため原則確定申告する必要がありません。源泉徴収なしを選択した場合には販売会社が作成した「年間取引報告書」を利用することによって、簡単に確定申告ができます。手続きを簡略化したい場合には、特定口座の開設を検討すると良いでしょう。口座を開設したら、次は投資信託の商品を選んで購入します。株式や債券、国内資産と海外資産など、さまざまな組み合わせの商品があるので、投資対象が何なのか、どのような運用をしてくれるのか確認することが必要です。販売会社から各商品の投資信託説明書(交付目論見書)を渡されるので、購入前に必ず確認しましょう。説明書の内容は購入時手数料や信託報酬、信託財産留保額の手数料などの詳細です。購入前に必ず確認するようにしてください。投資信託で発生する分配金の取り扱いは2つの方法があり、購入時にどちらにするか選択します。銘柄によってはあらかじめ決められており、選べない場合もあります。購入した後に決算日を迎えると、「分配金のお知らせ」あるいは「分配金再投資のお知らせ」という通知がきます。受取型を選択した場合は指定口座に分配金が振り込まれますが、この際に販売会社から投資信託の運用実績を記した運用報告書が交付されるので、目を通しておくと良いでしょう。投資信託の換金方法は2種類あります。投資信託は各販売会社でさまざまなものが販売されています。いろいろな投資の仕方ができ、種類が豊富であることが魅力的な金融商品です。投資信託にはたくさんのメリットがあります。その主なものは次の3つです。それぞれ詳しく解説しましょう。投資信託の大きなメリットは少額から投資できることです。株式投資や債券投資を行う場合にある程度のまとまった資金が必要です。投資信託が少額からスタートできるのは投資の初心者にとってもありがたいメリットと言えるでしょう。投資信託には複数の金融商品が組み込まれており、取引の単位は「口」で、1口から取引が可能な商品もあります。多くの販売会社では毎月一定の金額を積み立てて投資する投信積立を扱っているので、予算やライフプランに合わせて投信積立を組み込むこともできます。投資信託は投資家に代わって、ファンドマネージャーが運用してくれるので、投資初心者でも始めやすいというメリットがあります。運用期間中には月ごとの運用レポートや運用報告書によって運用実績を確認できるため、運用状況の把握も可能です。専門家にまかせることにより、個人では買いにくい海外の資産や特殊な金融商品を組み込んだ投資信託を選択することもできます。投資信託はさまざまな種類の資産に分散して投資する仕組みになっているため、リスクを分散することができ、リスクを低く抑えることができます。このリスクの分散は投資信託の大きなメリットと言えるでしょう。さらに投信積立を選択した場合には、1年当たりの価格変動のブレを小さくする時間分散効果が生まれるため、さらに大きなリスクの分散効果が期待できます。たくさんのメリットのある投資信託ですが、デメリットがまったくないわけではありません。考えられる主なデメリットは次の3つです。この3つのデメリットについて詳しく解説しましょう。投資信託だけでなく、投資全般に言えることですが、元本割れのリスクがあることはデメリットと言えるでしょう。投資信託はさまざまな資産へ投資するので、リスクを分散することができます。また投信積立を利用することで、購入時期が長期間にわたるため、年ごとの価格変動のリスクを分散することもできます。リスクを低減することはできますが、元本割れのリスクをゼロにすることはできません。しかもリスクにはさまざまなものがあります。投資信託の主なリスクには価格変動、為替変動、金利変動などがあります。価格変動リスクとは投資信託の中に組み込まれている株式や債券の価格が急激に変動するリスクです。株価は市場の需要と供給の関係によって決まりますが、通常、政治や経済、企業の業績などに影響を受けるため、予測ができない事態も考えられます。為替変動リスクは為替レートが変動するリスクです。国内の資産のみに投資する場合は影響を受けませんが、投資信託では外国通貨建ての資産への投資を行うケースもあり、その場合は影響を受けることもあります。投資信託においては、一般的には円高になれば基準価額にマイナスの影響、円安ならばプラスの影響を受けます。外国の株式や債券などの資産への運用が含まれる投資信託を購入する場合には、為替変動リスクがあることに留意する必要があるでしょう。金利変動リスクは金利が変動するリスクです。一般的には金利が上がると債券価格は下落する傾向があり、金利が下がると債券の価格は上昇する傾向があります。満期までの期間が長くなれば長くなるほど、金利変動の影響を大きく受ける可能性があることを念頭においてください。株式を発行している企業や債券を発行している国、地方公共団体の信用力の変化によって価格が変動するリスクです。投資対象の国や地域の政情不安などによって価格が変動するリスクです。このように、投資信託にはリスクが複数あることを踏まえておく必要があるでしょう。投資信託は株式のように日々の中での評価額の変化に合わせたタイムリーな売買をすることはできません。投資信託の中には複数の金融商品が組み込まれており、それぞれの時価評価に基づいて、一日一回、基準価額が公表される仕組みになっています。売買取引は基準価額が公表される前に締め切られるため、株式のように刻一刻と変化する評価額での売買が不可能です。短期的に利益を得ようとする場合には、投資信託以外の投資を選択することがより適切と言えるでしょう。投資信託は投資の専門家が代わりに運用する仕組みになっていて、いくつかの手数料がかかります。一般的に負担しなければならない手数料は購入時手数料、信託報酬、信託財産留保額などです。投資信託相談プラザ -近鉄あべのハルカス店最後にこの記事のポイントをまとめます。投資信託についてもっと知りたい方はこちらのページもおすすめです。初心者にもわかりやすく解説しています。≫初心者必見!0からはじめる投資信託投資信託相談プラザの資産運用セミナーでは初心者が気軽に参加できるオンラインセミナーが開催されています。もちろん、投資信託に関するセミナーも用意されています。ぜひ参加してみてください。
投資信託とは投資家からの資金を専門家が運用する商品。仕組みを解説

投資信託の相続税評価方法

投資信託の相続税評価方法についてみていきましょう。

一般的な投資信託

次の算式により計算した金額によって評価します。

課税時期1口当たりの基準価額×口数-課税時期において解約請求等した場合に源泉徴収されるべき所得税の額に相当する金額-信託財産留保額および解約手数料(消費税額に相当する額を含む)

基準価額は、投資信託の値段のことです。口数とは、保有している投資信託の数量です。

つまり相続税評価額を算出するには、まず投資信託自体の評価額を算出し、そこから源泉徴収税額を差し引き、さらに信託財産留保額や解約手数料を差し引きます。

源泉徴収税額は、相続発生日時点の利益に対して課税されます。マイナス運用の場合は、発生しない場合もあります。

出典:国税庁 貸付信託・証券投資信託の評価

日々決算型の投資信託

中期国債ファンドやMMF(マネー・マネージメント・ファンド)等の日々決算型の証券投資信託の受益証券の場合、次の算式により計算した金額によって評価します。

1口当たりの基準価額×口数+再投資されていない未収分配金(A)-Aにつき源泉徴収されるべき所得税の額に相当する金額-信託財産留保額および解約手数料(消費税額に相当する額を含む)

(注)上記算式中の「源泉徴収されるべき所得税の額に相当する金額」には、特別徴収されるべき道府県民税相当額および復興特別所得税の額に相当する金額を含みます。

出典:国税庁 貸付信託・証券投資信託の評価

ETF・REITの場合

ETF、REITなどの上場投資信託については、上場株式と同様に4つの方法から最も低い金額で評価します。

亡くなった日(相続発生日)を、2024年7月1日と仮定します。

  1. 相続発生日の最終価格:2024年7月1日の終値
  2. 課税時期の属する月の毎日の最終価格の月平均額:2024年7月の毎日の終値の平均
  3. 課税時期の属する月の前月の毎日の最終価格の月平均額:2024年6月の毎日の終値の平均
  4. 課税時期の属する月の前々月の毎日の最終価格の月平均額:2024年5月の毎日の終値の平均

この4つの中で最も低い金額が相続税評価額となります。

出典:国税庁 上場株式の評価

投資信託の相続手続きの流れ

ここからは、投資信託をお持ちの方が亡くなられた場合の、一般的な相続手続きの流れを解説していきます。

1.金融機関に被相続人の死亡を連絡

まず、被相続人が口座を開設していた金融機関へ、亡くなった旨を伝えます。必要な書類や手続きの方法についてはこのタイミングで金融機関の担当者から説明があります。

2.投資信託の遺産分割方法を確定する

遺言書がある場合有効な遺言書がある場合、遺言の内容に従います。
遺言書がない・もしくは遺産分割の方法が指定されていない場合有効な遺言書がない場合、相続人全員で遺産分割協議を行い、協議書を作成します。

3.金融機関で手続きをすすめる

相続人全員の同意が取れれば、相続手続きを進めることができます。金融機関が求める書類を提出し、手続きをします。

4.投資信託の移管が完了

被相続人の口座から、相続人の口座へ投資信託を移管します。そのまま保有を継続するか、売却するかは遺産分割協議で定めた内容に従います。

相続人が被相続人の口座に受け入れられていた投資信託を相続するためには、原則として被相続人の口座と同じ金融機関に相続人名義の口座を開設する必要があります。(既に口座がある場合は改めて開設する必要はありません。)

NISA口座の開設者が亡くなった場合

NISA口座で保有している投資信託を相続する方法とは

NISA口座を使って投資信託を保有している被相続人が亡くなったとします。

まず、NISA口座での運用の有無に関係なく、投資信託をそのまま売却したり、運用益を受け取ることはできません。運用を続けるもしくは売却して清算したい場合、先述した相続手続きが必要です。

さらに、NISA口座が開設されている金融機関へ「非課税口座開設者死亡届出書」を提出しなくてはいけません。

被相続人の口座に受け入れられていた投資信託が遺産分割される場合は、相続人の特定口座や一般口座に移管されます。

この場合、相続人がNISA口座を持っていても、その口座へ移管することはできません。NISA口座の非課税措置は、被相続人の死亡によって終了するからです。

NISA口座の開設者が亡くなったあとの非課税措置の適用範囲

NISA口座の開設者が亡くなった日以後、そのNISA口座で支払われるべき配当等があっても、非課税措置の適用外となります。

この場合、亡くなった時までの含み益については非課税措置の適用があります。(譲渡損失についてはなかったものとみなされます。)また、亡くなった日までに権利が確定した配当金・分配金についても非課税措置の適用があります。

相続人の口座へ移管後、売却した場合は課税口座での取引となり、相続した時点の基準価額と比較して値上がりしていれば、その利益については課税の対象となります。

また、亡くなった日の翌日以降に権利が確定した配当金・分配金については課税の対象となります。

相続対策としてNISAは有効?

相続対策としてNISAは有効なのでしょうか?相続人にとっては有利な場合もあれば不利な場合もあります。

✅有利な場合

被相続人が100万円で買付していた投資信託が、相続開始日に150万円になっていたとします。この投資信託を200万円で相続人が売却した場合について考えてみましょう。

被相続人が投資していた期間は非課税措置の適用範囲であり、非課税で運用されます。よって、相続開始日から売却した日までの売却益、つまり50万円が課税の対象となります。

✅不利な場合

被相続人が100万円で買付していた投資信託が、相続開始日に50万円になっていたとします。この投資信託を150万円で相続人が売却した場合について考えてみましょう。

この場合、被相続人が買付したときから実際には50万円分しか値上がりしていませんが、相続開始日から売却した日までの売却益に対して課税されるため、100万円が課税の対象となります。

NISA口座は損益通算もできないため、相続発生のタイミングによっては不利な場合もあるでしょう。

なお、取得費加算の特例が利用できる場合もあります。取得費加算の特例とは、相続した財産を一定期間内に譲渡した場合、相続税額のうち一定金額を譲渡資産の取得費に加算することができる制度です。

相続対策として、NISAを使うことは必ずしも有効とは言い切れませんが、NISAを使って資産運用をすることで、非課税メリットを享受しながら資産を増やせる可能性はあります。相続人に対して資産を増やして相続したいと考えている場合、有効な手段なのではないでしょうか。

出典:国税庁 相続財産を譲渡した場合の取得費の特例
出典:国税庁 NISA及びつみたてNISAのQ&A

投資信託の相続が発生した時の注意点

投資信託の基準価額は変動する

投資信託の相続において最も気をつけるべき点は、投資信託の基準価額は変動するということです。相続発生日、遺産分割協議をスタートしたタイミング、移管をするタイミングで基準価額は異なります。

タイミングによっては、売却して換金した際に予想以上に手元に入る金額が少ないというケースも考えられるでしょう。相続人間のトラブルを防ぐためにも、売却して換金した資金は均等に分配するなどの対策が必要になります。

代償分割の場合に注意

代償分割とは、相続財産を分割する際、ある相続人が他の相続人へ代償金を支払うことで、特定の財産を取得する方法です。たとえば、不動産などの分割が難しい財産を相続する場合、不動産を取得する代わりに、該当の不動産の評価額と同等の金額を他の相続人へ支払うといった場合をいいます。

先述のとおり、投資信託の基準価額は変動するため、代償金の金額や評価を巡って、相続人間でトラブルとなるケースがあります。また、計算をするタイミングにも注意が必要です。

譲渡益が課税されることも

第4章でも触れたとおり、投資信託を相続したタイミングによっては、被相続人が投資信託を買付したときよりも基準価額が高くなっていて、譲渡益が課税対象となるケースがあります。

投資信託で資産を相続するメリットとは

投資信託で、資産を相続人へ引き継ぐことのメリットとはどんなものがあるのでしょうか?解説していきます。

分割が比較的容易である

たとえば不動産の財産分与は、分割が難しいといわれています。投資信託は口数で分割が可能であり、均等・公平な分配が可能です。

換金が容易である

換金ができなかったらどうしようと心配になることもあるでしょう。その点投資信託は流動性が高く、売買しやすいのが特徴です。基本的にいつでも買付でき、売却もいつでも可能です。売却金の入金には多くの場合2~5営業日かかるため、その点は考慮に入れて手続きをすすめましょう。

ファンドマネージャーが運用する

投資初心者の相続人が資産を引き継ぐことになっても、投資信託の運用はファンドマネージャーが行うため不安が軽減できます。

たとえば株式を相続した場合、投資初心者が売買の適正なタイミングを計るのはすぐには難しいでしょう。

分散投資

せっかく引き継いだ資産を大きく失うリスクは誰でも避けたいものです。

1つの銘柄に集中して投資していた場合、投資対象としている企業の業績悪化などの影響をそのまま受けてしまい、大きな損失を負う可能性があります。

投資信託は、複数の銘柄や対象に分散して投資します。複数の銘柄や対象に資金を分けて投資をすることで、リスクを分散し軽減することができます。

相続対策についてのご相談は投資信託相談プラザのIFAへ

今お持ちの資産をどういったかたちで次の世代に引き継ぐのか?お悩みの方はぜひ、IFAにご相談ください。
中立的な立場から資産運用のアドバイスができる

IFAは特定の金融機関に属していないため、中立的な立場で資産運用のアドバイスが可能です。IFAはお客様それぞれの年齢や目的などに合った商品を提案します。

相談料は無料

経験豊富な資産運用アドバイスのプロから相談を受けるのであれば、相談料が高いのでは?と不安に感じる人もいるかもしれません。

しかし、投資家がIFAに相談する際にかかる費用はありません。投資家が証券会社に支払う手数料の一部を証券会社経由で報酬として受け取るからです。また、同じ担当者から長期的なサポートを受けやすいのもIFAのメリットです。ひとりで悩まずに、気軽にご相談ください。

あわせて読みたい

IFAとは?役割やメリット・注意点を解説

まとまった資金の運用や老後に向けた資産形成を考えるとき、「一体誰に相談すればいいのだろう?」と立ち止まることはありませんか?「お金の専門家のアドバイスを受けながらじっくりと考えたい」「自力で運用するだけでなく、第三者の視点も参考にしたい」など、一人ひとりに異なるニーズがあるかと思います。そのような中で、資産運用の相談先としておすすめなのが「IFA(独立系ファイナンシャル・アドバイザー)」です。本記事では、IFAの基本的な仕組みや、資産運用において果たす役割を分かりやすく解説します。相談前に知っておくべきメリットや注意点も丁寧にお伝えしますので、ご自身の目的に合った相談先を見つける参考にしてください。>> IFAへの資産運用相談なら「投資信託相談プラザ」投資信託相談プラザ -近鉄あべのハルカス店※イメージ図:株式会社Fanが作成IFAとは「Independent Financial Advisor」の頭文字をとった言葉で、日本語では「独立系ファイナンシャル・アドバイザー」と訳されます。その大きな特徴は、特定の金融機関から「独立した立場」にある点です。内閣総理大臣の登録を受けた「金融商品仲介業者」に所属しており、客観的な視点からライフプランに合わせたアドバイスを提供することを目指しています。具体的な役割は、お客様と証券会社などの間に立ち、丁寧なヒアリングを通じてライフプランに合った金融商品を提案することです。そして具体的な取引の仲介から、その後の継続的なサポートまでを担います。複数の金融機関の商品から、個人のニーズに合わせてポートフォリオを構築できる仕組みとなっており、欧米では弁護士や税理士と並ぶ身近な専門家として広く定着しているといわれています。参照:金融庁「金融商品仲介業者登録一覧」、金融庁「独立系フィナンシャルアドバイザー(IFA)に関する調査研究」IFAを活用することで、一般的にどのようなメリットが期待できるのでしょうか。主なポイントを3つに整理してご紹介します。IFAは、特定の金融機関から「独立した立場」でアドバイスを提供します。一人ひとりのリスク許容度や資産状況を丁寧にヒアリングし、ライフプランに沿った提案が期待できます。資産運用は、数十年単位の長期にわたる取り組みです。IFAは原則として転勤がないため、相場が急落して不安なときや、生活環境が変化したときでも、お客様の投資方針やご家族の状況をよく知る同じ担当者に継続して相談しやすい環境が整っています。現役時代の資産形成から、リタイア後の計画的な取り崩し、さらには次世代への資産引き継ぎ(相続・贈与)まで、長期にわたって一貫したサポートを受けやすいことも特徴の一つです。金融商品仲介業者は、業務委託契約を締結している証券会社等の金融機関が提供する商品を取り扱います。事業者によっては、複数の証券会社と契約している場合もあります。そのため、特定の金融機関から独立した立場から業務委託契約先が提供する投資信託や債券を仲介するなど、多角的な視点からお客様に合わせたポートフォリオの構築がしやすい仕組みとなっています。IFAには多くの魅力がある一方で、事前に知っておくべき注意点も存在します。 後悔のない選択をするために、以下の3点を確認しておきましょう。IFA(アドバイザー)は、それぞれ得意とする運用領域や相談のアプローチ方法が異なります。例えば、投資信託などを活用した長期的な資産形成の提案が得意なケースや、できるだけリスクを抑えた運用、ライフステージに応じた計画的な資産の取り崩しなど、注力する分野はさまざまです。ご自身の資産運用の目的やご希望に合ったアドバイザーであるかを事前に確認することが大切です。IFAへの相談自体は「無料」としているケースが多いですが、金融商品の購入(媒介)や保有時には、業務委託契約を締結している所属金融商品取引業者(証券会社)等に支払う手数料(販売手数料や信託報酬など)が発生します。これらは、ご自身で直接ネット取引を行う場合でも商品に応じて必要となる基本的なコストです。ただし、一般的なインターネットでの直接取引とは異なり、IFAを通した取引では専用の手数料体系(IFAコースなど)が適用される場合があるため、負担するコストが変わる可能性があります。取引にあたってどのような費用が発生するのか、事前に明確な説明・開示をしてくれるIFAを選ぶようにしましょう。日本には多数のIFAが存在し、個人で活動するアドバイザーから、全国に支店を持つ大規模な組織まで、その規模や特徴はさまざまです。「どこに相談すれば自分に合ったアドバイザーに出会えるか」について、実績やサポート体制、店舗の有無などを事前にWebサイト等で比較し、主体的に見極める必要があります。前章の注意点でお伝えした通り、金融商品仲介業者や担当者によって得意とする運用テーマやサポート体制、手数料の仕組みなどがそれぞれ異なるため、「どこに相談しても同じ」というわけではありません。注意点を踏まえ、ご自身が納得できる相談先を見極めるためには、以下の3つの基準を意識して選ぶことをおすすめします。IFAが提案できる金融商品の種類や範囲は、そのIFAが所属している金融商品仲介業者が業務委託契約を締結している証券会社等によって決まります。そのため、ご自身のニーズに合ったポートフォリオを構築できる環境があるかを事前に確認することが大切です。特に、豊富な商品ラインナップと運用コストの抑制を両立しやすい「大手ネット証券(SBI証券や楽天証券など)」と業務委託契約を結んでいるかどうかは、一つの分かりやすい目安となります。資産運用は数十年単位の長期的な取り組みとなるため、担当者個人の知識や経験だけでなく、所属する組織(金融商品仲介業者)が継続的な運営体制を整えているか、これまでの実績があるかを確認することが重要です。組織として継続的に顧客をサポートしてきた客観的な実績があるかどうかに注目してみてください。具体的には、ホームページなどで公開されている「仲介口座数」や「仲介する預かり資産残高」などの数値を確認することが、ご自身に適した窓口を判断する際の一つの材料となります。資産運用を進める中では、相場の変動時や生活環境の変化など、担当者に直接相談をしたい場面が出てくる可能性があります。そのため、「必要なときに直接顔を見て話したい」という方にとっては、ご自身の生活圏内に店舗があるなど、気軽にアクセスできる環境かどうかも大切なポイントです。前述した「IFA選びの基準」を満たす相談窓口の一つが、私たち「投資信託相談プラザ」です。投資信託相談プラザは、ネット証券大手のSBI証券および楽天証券と業務委託契約を締結しています。ネット証券ならではの低コストで豊富な商品ラインナップを活用しながら、IFAによる丁寧な対面アドバイスを受けられる点が強みです。「ネット証券は便利だけれど、操作や商品選びに不安がある」という方に適した環境が整っています。投資信託相談プラザでは、これまでに延べ60,000口座の仲介を行い、仲介する預かり資産残高は5,000億円に上ります。(※令和8年2月時点)この実績は、一回限りの提案で終わるのではなく、長期的な関係を築きながら評価をいただいてきた結果です。組織としての実績は、これから資産運用を検討する上での一つの判断材料となります。「IFAの事務所は敷居が高い」というイメージを払拭するため、全国の身近なショッピングセンター内などに店舗を展開しています。お買い物ついでやお仕事帰りに気軽に立ち寄れるオープンな雰囲気づくりを大切にしており、初めて資産運用の相談をする方でもリラックスしてお話しいただけます。>> 店舗一覧を見る常に客観的で専門性の高い情報を発信し続ける姿勢を大切にしており、その取り組みが各種大手メディアでも紹介されています。>> 投資信託相談プラザの特長を詳しく見る資産運用は「始めること」だけでなく、「長期にわたって継続すること」が非常に重要です。複雑な金融商品選びやライフプランの設計を、すべて一人で抱え込む必要はありません。IFAは、お客様のお悩みを整理し、目標達成に向けた具体的なプランの実行と継続を支えるパートナーです。「今のポートフォリオで本当に良いのだろうか」「今後の生活資金に合わせた運用の見直しを行いたい」など、少しでも気になることがございましたら、まずは投資信託相談プラザの無料相談をご活用ください。全国の身近な店舗やオンラインで、経験豊富なアドバイザーがお客様のご状況に寄り添い、適切な解決策を一緒に考えます。まずは一度、気軽にお話ししてみませんか。投資信託相談プラザ -近鉄あべのハルカス店

IFAとは?役割やメリット・注意点を解説

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

このコラムの執筆者

道谷 昌弘

株式会社Fan IFA

AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事