年代別の保険の選び方|ライフステージに合わせた保障の重要性

年代別の保険の選び方|ライフステージに合わせた保障の重要性

保険・税 資産運用

この記事のポイント

  • 保険は一度入ったら終わりではありません。ライフステージの変化に合わせて、定期的な見直しが重要。
  • 30代・40代:病気やケガへの備え、収入減少への対策、万が一の死亡保障、そして子どもの教育資金準備が中心。
  • 50代・60代以上:健康リスクが増加することへの対応が必要。また、公的介護保険を補完する保障の準備を。死亡保障が現役世代と変わらず大きくなっている人も多く、見直しが必要になるかもしれません。

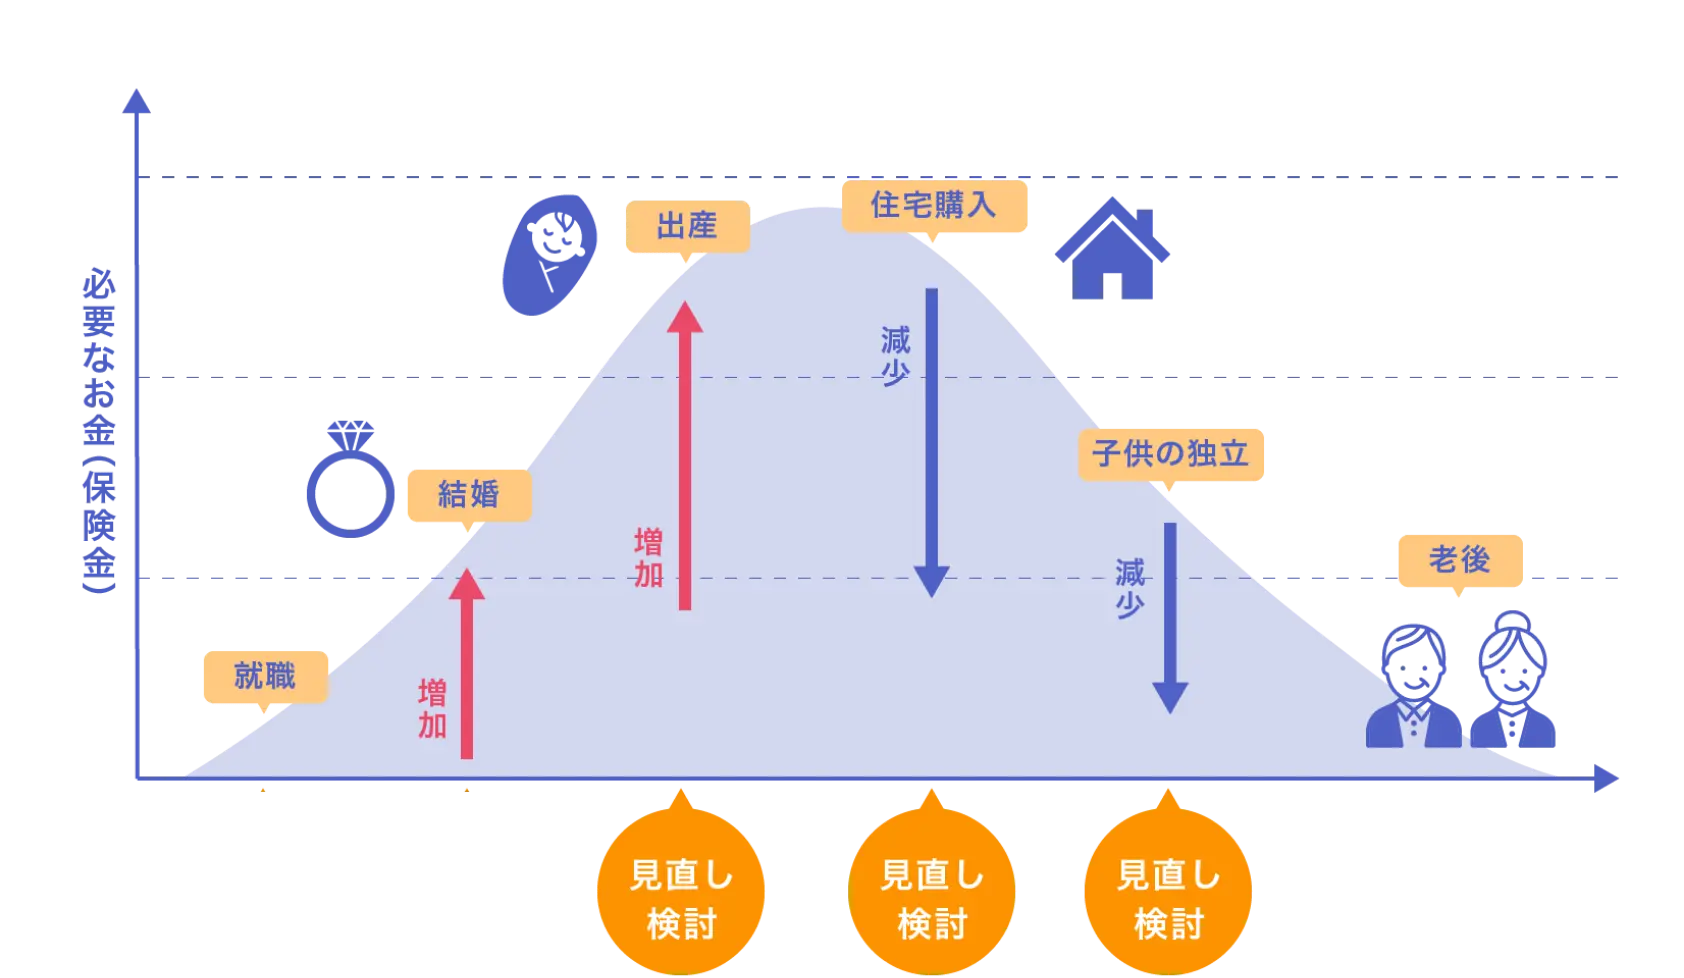
保険は、万が一の事態に備え、私たちや大切な家族を守るための重要なセーフティーネットです。しかし、一度加入したらそれで終わりというわけではありません。ライフスタイルや家族構成が変化するにつれて、必要な保障内容や保障額も変わってきます。

ライフサイクルのイメージ

加入当時は適切な内容でも、ライフスタイルや家族構成が変化することで、保障内容や保障額が十分でなかったり、反対に過剰になったりする可能性があります。

定期的に見直すことで、今のあなたのニーズに合った保障内容に調整し、保険料の節約にもつながります。合理的な保険料に見直すことで、家計にも余裕が生まれ、資産形成の助けにもなるでしょう。

この記事では、年代別の保険選びのポイントを詳しく解説します。ぜひご自身の状況と照らし合わせながら保険選びの参考にしてください。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

30代・40代の保険選びの3つのポイント

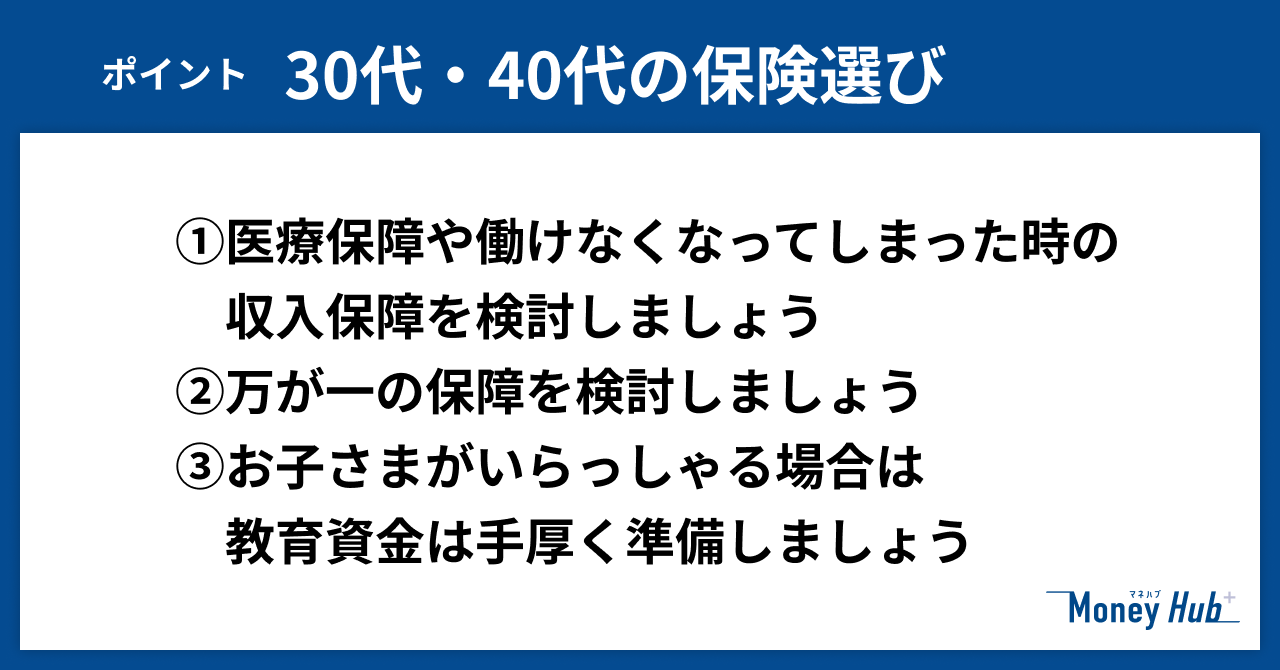
30代・40代の保険選びのポイント

30代・40代は、結婚、出産、住宅購入など、ライフイベントが目白押しの時期です。家族が増えたり、責任が増したりすることで、保険の必要性も高まります。この年代では、以下の3つのポイントを押さえて保険を検討しましょう。

ポイント1:医療保障や働けなくなってしまった時の収入保障を検討しましょう

まず、自身が病気やケガで働けなくなった場合に備えることが重要です。

  • 医療保険
    病気やケガによる入院や手術の費用をカバーします。
    若いうちは健康に自信があっても、いつ何が起こるかは予測できません。医療費が高額になるケースも多いため、いざという時の経済的負担を軽減するためにも、医療保険は加入しておきたい保障の一つです。
  • 就業不能保険
    病気やケガで長期間働けなくなった際に、毎月の生活費を補填してくれる保険です。
    特に、一家の大黒柱である場合、収入が途絶えることは家計に大きな打撃を与えます。公的保障だけでは足りない部分を補うことで、安心して治療に専念できる環境を整えることができます。
  • 収入保障保険
    保険期間の経過とともに保障(年金や給付金の総額)が減少していく逓減型の死亡保険です。
    一般的な定期保険とは異なり、加入直後は保障が大きく、年月の経過とともに保障が小さくなります。余分な保障がない保険ともいえます。

これらの保障は、自身の生活基盤を守るための土台となります。健康状態が良好なうちに加入することで、保険料を抑えられる可能性もあります。

ポイント2:万が一の保障を検討しましょう

結婚して配偶者がいる場合や、子どもが生まれた場合は、自身に万が一のことがあった際に、残された家族の生活を守るための保障が不可欠になります。

  • 死亡保険
    自身が死亡した場合に、残された家族に保険金が支払われる保険です。
    保障額は、残された家族の生活費、子どもの教育費、住宅ローンなどの負債などを考慮して決定します。
  • 保障期間
    子どもが独立するまで、住宅ローンを完済するまでなど、必要な期間を設定しましょう。

家族構成によって、「保障額はどのくらいにするか」「保障期間はどのくらいにするか」は大きく変わります。

例えば、独身の方で、経済的に生活を支えている家族がいないとすれば、死亡保障自体があまり必要とはいえないかもしれません。

死亡保険の代わりに、自身の老後資金や医療費に備えることを優先する方が合理的である場合もあります。

一方で、扶養家族がいる場合は、残された家族が経済的に困窮しないよう、十分な保障額を検討する必要があります。特に住宅ローンを組んでいる方は、団体信用生命保険(団信)への加入状況を確認することが重要です。

団信は、住宅ローンの契約者が死亡または高度障害になった場合に、保険金で残りの住宅ローンが弁済される保険です。もし団信に加入している場合、別途加入している死亡保険の保障額が過剰になっている可能性があります。

団信で住宅ローンの心配がなくなる分、その分の保障額を現在の死亡保険から減らすことで、保険料の節約につながるケースもあります。

ポイント3:お子様がいらっしゃる場合、教育資金は手厚く準備しましょう

お子様がいらっしゃる場合、将来の教育資金は大きな負担となります。

「手厚い」準備とは、学費やそれに伴う様々な費用(生活費含む)を、必要な時に余裕をもって賄えるよう、計画的に貯蓄・資産形成を行うことです。 大学進学には多額の費用がかかるため、早期からの準備が重要です。

教育資金準備の方法としては、以下のようなものが挙げられます。

  • 学資保険
    子どもの進学時期に合わせて、お祝い金や満期保険金が受け取れる保険です。
    契約者(親)に万が一のことがあった場合でも、保険料の払い込みが免除され、保障は継続されるというメリットがあります。
  • NISA(少額投資非課税制度)を活用した積立投資
    株式や投資信託などに少額から積立投資を行うことで、将来の教育資金を効率的に増やすことを目指します。NISAは非課税枠があるため、運用益にかかる税金がかからない点が大きなメリットです。
  • 銀行預金
    確実に資金を貯めることができますが、金利が低いため、インフレに対応しにくいという側面もあります。

これらの方法を組み合わせて、ご自身のライフプランに合った教育資金の準備を進めましょう。

あわせて読みたい

働けなくなったときに使える公的保険とは?民間保険との違いや保障内容を解説

昨今、NISAの拡充に伴い、家計管理や資産形成に注目が集まっています。資産形成をする上で、投資の知識はもちろん必要です。しかし、忘れてはならないのが「もしも」への備え、つまり保険の知識です。家計の負担を減らすべく、「保険の見直し」を検討している方もいらっしゃるのではないでしょうか?事実、必要以上の保険に加入して、高い保険料を支払っている方がいます。しかし、保険を見直す中で、「保険料を下げる」ことを目的に、本当に必要な保険まで解約してしまう方も少なくありません。保険は、自分に合った商品を適切に選ぶことが重要です。そのために、まずは保険の「目的」と「必要な金額」を考えましょう。また、民間の保険に入っていなくても受けられる「公的な保障」を知っておくことも大事です。この記事では、数ある公的保険の中でも、病気やケガで働けなくなったときに使える「高額療養費制度」と「傷病手当金」をご紹介します。なお、投資信託相談プラザでは、「保険と投資のバランス診断」を行っております。保険と運用両方の知識をもつ専門家が、お客様の資産形成をトータルサポートいたします。保険の見直しを検討している方も、ぜひ一度ご利用ください。「公的な保障(公的保険)」とは、保険料を納める代わりに、国や健康保険組合などから給付を受けられる制度のことを言います。一方、個人で民間の保険会社と契約し、保険料を支払う商品を「民間保険」と呼びます。公的保険に関しては支給要件が細かく設定されており、また人によって異なるため、厚生労働省や現在加入している健康保険組合のHPなどで詳細を確認しましょう。通常、医療費は総額の3割が自己負担です。しかし、治療の種類によっては自己負担分も高額になることがあるでしょう。そのような時に利用したいのが「高額療養費制度」です。高額療養費制度とは、歴月(月の初めから終わりまで)に医療機関や薬局で支払った自己負担額が既定の上限を超えた際に、超えた分の金額が払い戻しされる制度です。保険適用される診療が対象であり、入院時の食事代や差額ベッド代、先進医療にかかる費用などは対象外です。また、自己負担の上限額は、被保険者の年齢や所得水準により異なります。通常、払い戻しを受けるには、自身が加入している保険組合に「支給申請書」を提出します(※加入中の組合により手続きは異なります)。また、支給まで診療月から3か月ほど時間がかかります。ただし、「限度額適用認定証」を申請し、病院や薬局の窓口にて保険証と併せて提示することで、1か月間の窓口での支払い金額が限度額までになります。では、以下の表でひと月の自己負担上限額を確認していきましょう。では、例として「70歳、年収約400万円、ひと月にかかった医療費の総額100万円」のケースを考えてみましょう。通常、自己負担額は3割の30万円です。高額療養費を申請した場合、1か月の自己負担上限額は以下の通りとなります。ひと月にかかった医療費の総額100万円のうち、自己負担額は3割の30万円です。そこから自己負担上限額を差し引いた金額が以下の通り高額療養費として払い戻しされます。高額療養費制度を利用することで、実質的な負担がかなり軽減されることがおわかりいただけたでしょうか。同一の医療保険に加入する家族がいる場合、各人が支払った自己負担額を1か月単位で合算することができます。合算額が上限を超えた場合には、超えた分が支給されます。ただし、別々の健康保険に加入していれば、住所が同じでも合算の対象にはなりません。また、69歳以下の人については、2万1千円以上のものが合算の対象になります。70歳以上の方はすべての自己負担を合算できます。ひとりの方が1か月以内に複数の医療機関で受診した場合も、合算することが可能です。高額療養費の支給を1年間(直近12か月)に3回以上うけた場合は、4回目から自己負担の上限額がさらに引き下げられます。高額療養費制度における自己負担の上限額は「1か月単位」です。したがって、同様の治療でも、治療が月をまたぐ場合には自己負担額が変わります。先ほどと同じ「70歳、年収約400万円、医療費100万円」のケースで考えてみましょう。1か月で医療費が100万円かかった場合の自己負担額は87,430円でした。ここでは、治療が月をまたぎ、1か月目に50万円、2か月目に50万円かかった場合を想定します。このように、月をまたぐ治療になる場合は自己負担額が増えるので注意しましょう。前の章で高額療養費制度について説明してきました。しかし、「病気で働けない期間に収入が減った時はどうなるの?」と考えた方もいらっしゃるのではないでしょうか?会社員・公務員の方が病気やケガで働けなくなってしまった時には、健康保険から「傷病手当金」が支給されます。以下で支給条件と支給金額、支給期間をみていきましょう。以上のすべての条件に当てはまる場合に、傷病手当金が支給されます。なお、業務上の病気やケガについては、労災保険から「休業補償給付」を受けることができます。1日あたりの金額が休業日数に応じて支給されます。※給与や手当などが支払われている場合は、それらを差し引いた金額が支給されます。同一の疾病・負傷に対して、支給を始めた日から通算して1年6か月傷病手当金を受け取る際には、加入中の保険組合や協会けんぽに「傷病手当金支給申請書」を提出します。申請後、口座に傷病手当金が入金されるまでに、平均1~2か月かかるので注意しましょう。また、申請書には医師や会社による記入が必要な欄があるため、申請手続きを必ず確認しましょう。また、先に述べたように、傷病手当金の対象者は「会社員」と「公務員」のみです。自営業者や個人事業主が加入する国民健康保険には、傷病手当金の制度はありません。そのため、ご自身の状況により、就業不能保険などの民間保険への加入を検討しましょう。なお、自治体により、新型コロナウイルス感染者に対して、国民健康保険からも傷病手当金が支給された例がありますが、あくまで特例と考えた方がよいでしょう。以上、高額療養費制度と傷病手当金について説明してきました。公的保険は意外と大きな保障だと思われた方も多いのではないでしょうか?このほかにも遺族年金や障害給付など、「もしも」に対する様々な公的保険が用意されています。そのため、民間保険で用意すべき金額はそこまで大きくありません。そこで、ここからは民間保険の加入や見直しを行う際に踏むべき4ステップをお伝えします。まずは「どのようなリスクに備えるのか」という、保険に入る目的が一番重要です。リスクの種類は個人の状況によって異なります。今の自分に起こりうる事象のなかで、危険度が高いものをリスクとして考えましょう。目的が決まったら、公的な保障制度が利用できるか調べます。リスクが実現した時に必要になるお金から、公的保険による支給金額を引いたものが「自力で用意すべき金額」です。基本は貯蓄で備えますが、貯蓄だけで難しい場合は民間保険への加入を検討しましょう。「もしも」の備えは公的保険と貯蓄で行うことが基本です。公的な保障をベースに考えることで、毎月の保険料を無駄にせず、限られたお金を有効活用することができます。しかし、貯蓄が足りない場合や扶養家族がいる場合など、民間保険への加入が必要になるケースもあるでしょう。また、必要な保険や保障額は、年齢や家族構成などによって変わります。そのため、すでに民間保険を契約している方も、ライフステージに合わせて都度見直しを行うのが賢明です。投資信託相談プラザには、保険会社での提案経験を持つIFAも在籍しています。保険の知識をもつプロと一緒に、「もしも」のお金について考えてみませんか?
働けなくなったときに使える公的保険とは?民間保険との違いや保障内容を解説

子どもがいる家庭は資産運用をするべき?資産運用の方法と4つのポイントを解説

子どもがいる家庭は、早くから資産運用を開始することがおすすめです。進学先によるものの、教育費は1人あたり1,000万円から2,000万円程度を見込んでおく必要があるためです。本記事では教育にかかる費用や、子どもがいる家庭に適した資産運用の方法などをご紹介します。結論からいうと、子どもがいる家庭は早くから資産運用を行うことをおすすめします。一般的に、小学校から大学まですべて公立校に通った場合は700万円から1,000万円程度、すべて私立校を選択した場合は2,000万円程度かかるとされています。しかし実際には小学校と中学校は公立、高校と大学は私立というように両者が混在していることが多いため、1,000万円から2,000万円程度の間を推移すると考えるのが適切でしょう。また、老後の生活水準を現役時代から大きく落としたくないと考える方は多いでしょう。豊かな老後を迎えるためには、教育資金と並行して老後資金も貯めておくと安心です。そのため、子どもがいる家庭では早期に資産運用を行うことが理想的です。資産運用を検討するにあたって、実際に子どもの教育にはどのくらいの費用がかかるのかを確認しておきましょう。ここでは幼稚園から大学までのそれぞれの課程において、かかる費用をご紹介します。幼稚園入園から大学を卒業するまでの教育費の総額の目安は、以下のとおりです。※各数値は記事作成時点のものです。入学金の地域差や各優遇措置は考慮していません。参考:文部科学省|令和3年度子供の学習費調査 よりFan編集参考:文部科学省|国公私立大学の授業料等の推移 よりFan編集幼稚園の保育料は住民税の市区町村民税の所得割額をもとに決定されます。また、通園する子の数によって保育料の減免措置がある市町村もあります。3〜5歳児の保育料は、無償化の対象であり無料です。ただし幼稚園の無償化は、月額2万5,700円までが対象です。通園送迎費、給食費、行事費などの実費が追加で必要になります。中学校は小学校に比べて給食費が安くなる一方で、公立では部活動を含めた校外学習費が高くなる傾向があります。高校は義務教育ではないため給食がありません。また公立・私立ともに校外学習費が安くなる傾向にあります。「公立学校への進学を希望していたが、私立学校へ入学することになった」など、予想外の出費も想定されます。また、兄弟で進学のタイミングが重なり一時的に出費が増えることもあるでしょう。様々なケースを想定して、資金を準備することができれば安心です。参考:富山市|保育料・副食費の徴収について子どもがいる家庭には、次の3つの資産運用の方法がおすすめです。それぞれのしくみの詳細や利用方法をお伝えしていきます。学資保険は毎月一定額の保険料を支払い、子どもの入学時や進学時などに満期保険金や祝い金などのまとまったお金を受け取る、貯蓄型の保険のことです。積立貯金や投資などで資産形成をする場合、契約者にもしものことがあった場合に中断するリスクがあります。しかし一般的な学資保険は、契約者が死亡したり高度障害状態になったりして支払い不能になると、月々の支払いが免除される「払込免除特約」がついていることが特徴です。支払いが免除されても、満期時には契約時に決めた満額の保険金が受け取れるため、子どもの進学を諦めさせたり進路を変更させたりする必要がありません。学資保険のメリットとデメリットは、以下のとおりです。なお学資保険には、払込免除特約以外に契約者の死亡保障や育英年金、子供の医療保障特約などがつく「保障型」と、教育資金を貯めることに特化した「貯蓄型」の2種類があります。積立定期預金とは、毎月決まった金額を振り替えることで計画的に資金を貯める方法のことで、基本的に口座振替などで自動的に積み立てます。定期預金は預け入れ時に一括して払い込むことがほとんどであり、まとまった資産が手元にある場合に有利な金利で利回りを得る方法です。一方で積立定期預金は、これから資産形成を行う場合に無理のない形で資金を貯めるのに適しているといえるでしょう。毎月一定額を振り替えて積み立てていく方法のほかに、ボーナス月など特定の月に増額する方法などもあり、収入状況に応じた方法を選択できることが多いです。積立定期預金のメリットとデメリットは、以下のとおりです。NISAとは、少額から投資を行うための非課税制度のことです。決められた金額を上限に投資を行い、それによって得た配当金や譲渡益が非課税になります。通常はこれらの利益に対して約20%が課税されるため、効率的に資産形成が図れる制度といえます。NISAのメリット・デメリットについては以下の記事で詳しく解説していますので、ぜひ読んでみてください。預貯金やNISAを始める場合、口座は子どもの名義にできるのか、気になっている方もいるでしょう。ここではそれぞれのケースの可否のほか、子ども名義にできる場合のメリットや注意点などを解説します。預貯金の口座は、子ども名義にすることが可能です。子ども名義にしたほうが家計との区別がしやすい点がメリットです。お年玉や児童手当などが生活費と混ざることはありません。また子どものための貯金であると意識が高まり、うっかりお金を使ってしまう事態を避けられるでしょう。ただし、次の3点に注意しましょう。贈与税は年間110万円までは非課税枠のため、この枠内におさまれば課税されません。計画的に贈与する場合は、非課税枠を考慮するとよいでしょう。また、親が子どものために開設した口座だとしても、子どもの成人後は親が口座からの出金や口座解約などの手続きをする場合は、委任状が必要です。そのほか入出金などの手続きをしないまま10年以上経つと、休眠口座として民間公益活動の促進のために活用される可能性があるため、定期的に口座をチェックすることが大切です。NISAは、子どもが成人年齢(18歳以上)にならないと本人名義で口座を作ることはできません。参考:金融庁|NISAを知る投資信託相談プラザ -近鉄あべのハルカス店子どもがいる家庭で資産運用する際のポイントは、以下の4つです。それぞれの内容を解説します。投資資金として、子どもがもらったお年玉などを使うことを検討してみましょう。お年玉で子どもがある程度好きな物を購入する場合でも、全額を使い切るケースは多くないでしょう。その場合、一般的に余ったお金は子ども名義の預金口座に預けると考えられます。たとえば普通預金に預けたとしても、多くの銀行の利率はかなり低いため、資金を増やすことはほぼ難しいのが現状です。また、余ったお年玉は余剰資金であるため、すぐに必要になる可能性は低いでしょう。それであれば、教育費を増やすために投資に回すという選択肢もあります。児童手当を投資資金に充てることも有効です。児童手当は親の収入や子供の年齢、生まれた順番などによって金額が変わるものの、たとえば1万5,000円の満額を受け取れる家庭の第1子の場合、総額は200万円程度になります。もちろん、それだけでは大学の学費をすべて賄うのも難しいかもしれません。しかし、児童手当を投資資金にして増やせれば、教育費の大きな足しになります。教育費には手を付けないことも、子どもがいる家庭が資産運用をする場合のポイントに挙げられます。資産運用は、計画的に行う必要があります。そのため、前述のように児童手当を計画的に投資に回すことは問題ありません。しかし早期に資産を増やしたいからと、たとえば大学の学費として貯めていた資金を無計画に投資に充てるのは避けましょう。教育費だけでなく、老後資金のことを考えることも大切です。子どもがいる家庭では、教育費の確保を最優先させるケースが少なくありません。しかし、教育費のための資産運用と並行して、子どもが独立した後の老後資金も備えておく必要があります。団塊世代の親が、多少無理をしてでも子どもに教育費をかけ、大学に通わせることは珍しくありませんでした。大学に進学した子が大手企業などに就職し高い所得を得て、将来的に親を支援できるほど豊かになれる時代であったためです。しかし現在は、たとえ子どもが問題なく就職できたとしても、その所得水準が親を大きく上回るケースは少ない時代です。子どもは、自分の生活をやりくりするのに精一杯である可能性が高いでしょう。そのため安心して老後を迎えるためには自分たちでしっかりと備えなければならず、教育費と老後資金をバランスよく並行して増やしていくことが求められるのです。子どもがいる家庭が資産運用を行う際は、目先の収益で判断して投資方法を誤らないように注意しましょう。教育費は、子どもの入学や進学などの決まったタイミングで確実に確保しておきたい資金であるため、目先の利益を優先して運用リスクの高い手法を選択するは避けるのが賢明です。たとえば短期間で大きな利益を得ようと、1つの銘柄にまとめて投資するといった方法はリスクが高いことを意識しましょう。株式は、社会情勢や企業業績などを反映して、資産価値が急落する可能性のある金融商品の1つです。適切な売買のタイミングを見極めるには、一定の知識や経験が必要であるほか、常に株価の変動をチェックする必要があるでしょう。そのため大切な教育資金を失わないよう、投資の大原則である「長期」「積立」「分散」に沿った投資を選択することをおすすめします。長期投資のメリットは、高い複利効果が見込める点です。複利とは元本についた利子を組み込んで得られる利益のことで、複利によって雪だるま式に元本を増やすことも可能でしょう。積立投資は少額からの投資が可能なほか、金融商品の価格が低いときに購入できる数量が増えることもメリットです。また分散投資は複数に投資することでリスクを抑えられる手法で、銘柄や資産の分散だけでなく、購入のタイミングを分散させることもできます。参考:内閣府|児童手当制度のご案内子どもの教育費は進学先によるものの、1,000万円から2,000万円程度を見込んでおく必要があります。国立・私立大学ともに、学費が上昇し続けている点も懸念事項といえるでしょう。また、親は子どもの教育費を優先してしまいがちですが、自分たちの老後の資金も並行して備えなければなりません。そのため早くから資産運用を始め、資金を確保しておくことが大切です。具体的な資産運用としては、学資保険や積立定期預金、NISAなどがおすすめといえるでしょう。教育費は子どもの入学や進学などのタイミングで確実に必要になるため、投資によって失う事態は避けたいものです。そのため資金を増やそうと焦り、リスクの高い資産運用を選択することは避けましょう。適切な資産運用によって、子どもの教育費をしっかりと準備しておくことが重要です。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。

子どもがいる家庭は資産運用をするべき?資産運用の方法と4つのポイントを解説

無料メルマガ登録はこちら

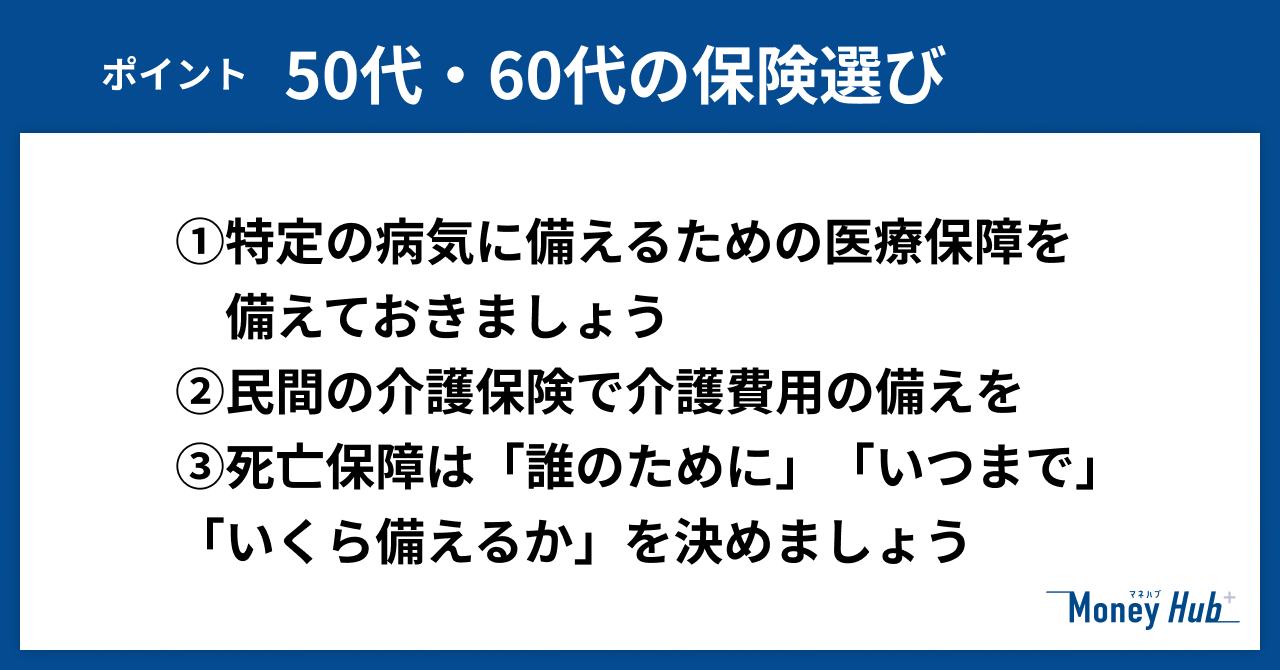
50代・60代以上の保険選びの3つのポイント

50代・60代の保険選びのポイント

50代・60代以上になると、退職が視野に入り、健康面での不安も増してきます。

この年代では、現役時代とは異なる視点で保険を見直すことが重要です。老後を安心して過ごすために、以下の3つのポイントに注目しましょう。

ポイント1:入院や手術だけでなく、がんなど特定の病気に備えるための医療保障の充実を

ミドルシニア世代は健康リスクが高まる時期であり、治療費や療養に高額な費用がかかることも予想されます。 若い頃に加入した医療保険が、今の状況に合っているか、保障内容や保障額が十分かを確認することが重要です。

  • 医療保険
    入院給付金や手術給付金が充実しているか、先進医療特約が付帯しているかなどを確認しましょう。
  • がん保険
    がんは治療期間が長期にわたり、高額な治療費がかかることがあります。
    診断給付金や抗がん剤治療特約など、がん治療に特化した保障を備えることで、経済的な不安を軽減できます。
  • 三大疾病(がん、脳卒中、急性心筋梗塞)への備え
    これらの病気は、重症化すると長期の治療やリハビリが必要となり、経済的負担も大きくなります。特定の病気に特化した保険や、リビングニーズ特約など、様々な形で備えることができます。

せっかく貯めた大切な老後資金を、万が一の病気による収入減や医療費で取り崩すことのないよう、若い頃にご加入された医療保険が今の状況に合っているか、ぜひ一度確認してみてください。

ポイント2:介護費用は民間の介護保険で備えることがおすすめ

日本では公的な介護保険制度がありますが、それだけで全ての介護費用を賄えるわけではありません。公的介護保険でカバーされるのはサービスの1〜3割程度であり、それ以外の自己負担分や、介護用品の購入費、住宅改修費、交通費、生活費などは自己負担となります。

公的介護保険で足りない費用は、民間保険で補うのがおすすめです。 民間の介護保険は、要介護状態になった際に一時金や年金形式で保険金が支払われる商品が多く、公的介護保険の自己負担分や生活費、通院の交通費など幅広い用途に充てることができます。

介護が必要になった際、ご自身の貯蓄を取り崩すことなく、安心して介護サービスを受けられるよう、民間介護保険の加入を検討しましょう。

ポイント3:死亡保障は「誰のために」「いつまで」「いくら備えるか」を決めましょう

50代・60代になると、「子どもが独立した」「住宅ローンを完済した」など、ライフステージが変化することも想定されます。その場合、死亡保障の必要性も変化します。

50代・60代以降の死亡保障は、以下の3つの視点を持って見直しましょう。

  • 誰のために?
    遺されたご家族のうち、誰を経済的に守りたいか。
    配偶者、あるいはまだ経済的に自立していない家族がいるかを確認します。
  • いつまで?
    その方のために、経済的なサポートがいつまで必要か(=必要な保障期間)。
    お子さまが独立しているかどうか、配偶者に収入はあるかということも重要なポイントです。
    例えば、配偶者に十分な収入があり、子どもも独立している場合は、高額な死亡保障は不要かもしれません。
  • いくら備える?
    遺されたご家族に必要な資金から、公的な給付(遺族年金など)やご自身の資産(預貯金、退職金など)を差し引いた「不足する金額」(=必要な保障額)。
    また、相続税の納税資金など、「保険で備えたいこと」も含めて必要な額を考えましょう。

これらの視点を持つことで、本当に必要な死亡保障が見えてきます。ご自身のライフステージや家族構成、そして資産状況に合わせて、本当に必要な保障額をきちんと見極めることが大切です。

あわせて読みたい

物価高騰と戦う!老後に向けて家計を圧縮しよう|50代夫婦を例に

「老後資金、あといくら必要?」。50代は、老後を見据えて、真剣にお金のことを考えるべき時期です。しかし、物価高騰の影響で、老後資金の準備はますます難しくなっています。今の生活費を維持するだけでも大変なのに、一体どうすれば良いのでしょうか?この記事では家計の圧縮のための具体的な方法と、浮いた資金を活用した資産運用法について解説します。ぜひ、物価高騰に負けない強い家計を作り、将来に備えましょう!>> 家計見直し相談はこちらから投資信託相談プラザ -近鉄あべのハルカス店50代は、人生における大きな転換期を迎える年代です。長年子育てに奮闘してきた方も、お子様の独立を機に、夫婦二人の生活へとシフトしていくでしょう。また、定年退職という人生の大きな節目も視野に入ってきます。こうしたライフステージの変化は、家計にも大きな影響を与えます。子育て費用が減る一方で、老後の生活費や医療費への備えが必要になってきます。多くの方が、年金受給額や退職金に期待を寄せているかもしれません。しかし、少子高齢化が進む現代社会において、年金制度の将来は不透明であり、退職金も以前ほど期待できないのが現実です。予測と現実のギャップに気づいたとき、老後資金の不足に焦りを感じる方も少なくありません。さらに、50代は健康面での変化も出始める年代です。若い頃と比べて体力の衰えを感じたり、生活習慣病のリスクが高まったりと、健康不安を抱える方も増えてきます。健康状態の変化は、医療費の増加に直結し、家計を圧迫する要因となります。これらの変化に加え、といった、将来に対する漠然とした不安を抱えている方も多いのではないでしょうか。50代は、これらの変化や不安にしっかりと向き合い、老後に向けた準備を始めるべき重要な時期なのです。成功させるためのポイントは、以下のとおりです。目標を明確にし、実情を把握することが家計改善の鍵となります。まず、「月々の支出を〇〇円削減する」など具体的な目標を設定し、モチベーションを維持しましょう。そのためには、現在の収支バランスをチェックし、各支出項目を見直すことで、問題点を洗い出すことが重要です。無理のない目標設定と現状把握から、家計対策を始めましょう。収支の見直しについては、次章で触れていきます。家族とよく話し合い、協力して取り組むことが不可欠です。家計の見直しは、家族全員に関わる問題です。それぞれの意見や希望を尊重しながら、共通の目標に向かって協力することで、より効果的に家計改善を進めることができます。無理のない範囲で少しずつ始めることも大切です。急激な変化はストレスや反発を生む可能性があります。まずは、固定費の見直しや、無駄遣いを減らすなど、できることから少しずつ始めて、徐々に範囲を広げていくのがおすすめです。そして、家計の見直しや資産運用について不安がある場合は、「投資信託相談プラザ」のIFA(独立系ファイナンシャルアドバイザー)に相談するのも有効な手段です。IFAは特定の金融機関から独立して、中立的な立場から、資産状況や家族構成に基づき、お客様のご要望を丁寧にお伺いし、その上で資産運用のアドバイスを行います。家計の現状分析、目標設定、具体的な対策、資産運用計画など、幅広いサポートを受けることができます。家計をコンパクトにするには、現在の収入と支出を洗い出し、将来の出費に備えることが必要です。実際に書き出してみましょう。既婚者の場合単身者の場合会社員であれば、毎月のお給料やボーナス、自営業者であれば、事業収入が主な収入です。会社員の方の場合、収入金額から所得税、社会保険料、住民税を引くことで年間の手取り収入がわかります。この年間の手取り収入のことを可処分所得といいます。収入、所得税、社会保険料は勤務先から受け取る「源泉徴収票」、住民税は「納税通知書」もしくは、毎月の給与明細でチェックしましょう。次に、年間の支出がどのくらいなのか確認しましょう。保険は、ライフステージの変化に合わせて必要な保障が変わります。現在の保障内容が適切かどうかを確認し、不要な保障がないか見直しましょう。【5分で診断可能】保険と投資のバランス診断はこちら1年間にどれだけの金額を貯蓄や投資に回しているかみてみましょう。これで、家計の収支がわかりました。無意識に支出している金額を把握することで、生活費の現状を正確に把握でき、無理のない予算設定や貯蓄目標を立てることができます。また、支出の内訳を把握することで、削減できる費用を特定し、より効率的な資金計画に繋げることができます。家計のバランスシートを作成することによって、以下のメリットがあります。早速作成していきましょう。住宅ローンを組んでいる場合は、金利や返済期間を見直すことで、返済額を減らせる可能性があります。将来必要となる資金が、現在の資産から負債を差し引いた純資産で賄えるかどうかは、家計管理の重要なポイントです。純資産額と将来の支出予定を比較し、不足する場合は、支出の見直しや貯蓄計画の再考が必要となります。早めに資金計画を立て、将来に備えましょう。ここからは、家計を圧縮したことによって毎月5万円を捻出し、積立投資を行った場合のポートフォリオ例をみてみましょう。65歳の定年までに、老後資金を作りたいという55歳のAさん。毎月5万円を積み立て、想定利回り(年率)約4%を目標に運用します。日本国内の投資対象が多めで、為替の変動リスクを抑えた構成です。想定利回り4%で運用した場合、10年後には736万円になる計算です。【ケース①】55歳女性/毎月の積立金額・5万円/想定利回り(年率)約4%を目標※J-REITは、多くの投資家から集めた資金で、オフィスビルや商業施設、マンションなど複数の不動産などを購入し、その賃貸収入や売買益を投資家に分配する商品です。※上記はあくまでポートフォリオ例であり、将来の運用成果を示唆あるいは保証するものではありません。※このシミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません。※実際の資産運用や投資判断に当たっては、必ずご自身の責任において最終的に判断してください。※税金および手数料等の諸費用は考慮しておりません。※月複利で元利合計金額を算出しております。※計算結果はあくまでシミュレーションであり、概算金額を示唆・保証するものではありません。65歳時点で736万円の資産を形成したとします。シニア世代からは、ミドル世代の頃と同じような積極的な運用ではなく、できるだけリスクを抑えた運用をおすすめします。長期的な視点で資産を守り育てていくことが大切です。たとえば、500万円はコア運用として債券投資に切り替えます。満期まで保有すれば原則として元本(額面金額)が戻ってくる債券は、投資初心者の方にも比較的取り組みやすい金融商品です。500万円を年利3%で10年間運用できたとすると、運用結果は672万円になります。(※)満期があるので、資金計画が立てやすいのも魅力のひとつです。残りの200万円を、サテライト運用に充てます。ご自身のリスク許容度に合わせて、国内外の株式やREIT(不動産投資信託)などを組み合わせ、収益性を追求した運用を行います。ただし、株式やREITは債券に比べて価格変動が大きいため、長期的な視点で投資することが重要です。※各月末にお金の出入りがあるものとします。※税金および手数料等の諸費用は考慮しておりません。※月複利で元利合計金額を算出しております。※計算結果はあくまでシミュレーションであり、概算金額を示唆・保証するものではありません。50代は、老後に向けた準備を本格的に始める重要な時期です。物価高騰という厳しい状況下でも、家計の現状を把握し、固定費を中心に支出を見直すことで、将来への備えをすることができます。捻出した資金を、リスク許容度に合わせて債券や投資信託などで運用することもおすすめです。ご不安な場合は、お気軽に投資信託相談プラザのIFAにご相談ください。相談料は無料となっております。

物価高騰と戦う!老後に向けて家計を圧縮しよう|50代夫婦を例に

今のあなたのニーズに合わせた保険に更新するための5ステップ

保険は、一度加入したら終わりではありません。ライフステージの変化に合わせて、定期的に見直すことが非常に重要です。まずは、今ご加入中の保険に無駄がないか確認することから始めましょう。過度な保障や、重複している部分がないかチェックしてみてください。

なぜ見直しが必要なのか?

  • 保険料の最適化
    不要な保障を削減することで、保険料を節約できます。節約できた保険料は、貯蓄や資産形成に回すことで、将来の選択肢を広げることができます。
  • 保障内容の最適化
    ライフステージの変化に合わせて、必要な保障を強化したり、不要な保障を削減したりすることで、本当に必要な時に役立つ保険にすることができます。
  • 最新の保険商品への切り替え
    保険商品は日々進化しています。古い保険よりも、より良い条件や新しい保障内容を持つ商品が出ている可能性もあります。

見直しの具体的な5ステップ

  1. 現状の保険内容を確認する
    現在加入している全ての保険証券を準備し、保障内容、保障額、保険期間、保険料などを把握します。
  2. 現在のライフプランを確認する
    結婚、出産、住宅購入、子どもの独立、退職など、現在のライフステージと将来のライフプランを明確にします。
  3. 必要な保障を洗い出す
    ライフプランに基づいて、医療保障、収入保障、死亡保障、教育資金、介護保障など、現時点で本当に必要な保障の種類と金額を具体的に考えます。
  4. 不足や過剰な部分を特定する
    現状の保険内容と必要な保障を比較し、不足している部分や過剰な部分、重複している部分を特定します。
  5. 専門家に相談する
    保険の見直しは複雑な場合もあります。投資信託相談プラザのIFA(独立系ファイナンシャル・アドバイザー)に相談することで、客観的な視点からアドバイスを受けることができます。

専門家に相談する4つのメリット

投資信託相談プラザのIFAは特定の保険会社に属さないため、中立的な立場からお客様に保険商品を提案することができます。

複雑な保険の仕組みや保障内容について、分かりやすく説明し、お客様の疑問や不安を解消しながら、保険選びをサポートします。

  • オーダーメイドのアドバイス
    お客様一人ひとりのライフスタイル、家族構成、収入、資産状況、将来の目標などを丁寧にヒアリングし、保険プランを提案します。
  • 幅広い選択肢からの提案
    複数の保険会社の様々な商品の中から、お客様のニーズに合致するものを比較検討し、提案します。
  • 保険料節約のアドバイス
    過度な保障の見直しを行ない、保険料の節約につながるアドバイスを提供します。
  • 資産形成との連携
    保険料の節約分を資産形成に回すなど、保険と資産形成を両面からサポートします。

保険の見直しは、家計全体を見直す良い機会でもあります。

今のあなたのニーズに合わせた保険に更新していくことで、経済的な安心感を高め、将来への備えをより確実なものにしていきましょう。

\ ご相談は無料です /

ライフプランに合わせた資産運用をIFAがご提案

\ 参加費無料 /

全国各地の会場・オンラインで開催中

弊社の生命保険募集人は、保険契約の締結にあたり保険会社の承諾を必要とする媒介の権限のみが認められており、契約締結の代理権や告知受領権はありません。保険契約の申込をされる際は、ご契約のしおり、約款、重要事項説明書(契約概要・注意喚起情報)、契約締結前交付書面等の書面を十分にご確認くださいますようお願い申し上げます。また、変額保険には運用リスク等のリスク、外貨建て保険には為替リスク等のリスクがございます。リスクや手数料等の重要事項をよくご確認ください。

このコラムの執筆者

マネハブ編集部

株式会社Fan

未来につながる投資情報メディア「Money Hub Plus(マネハブ)」の編集部です。
みなさまの資産形成に役立つ情報を日々発信しております。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事