1億円の資産運用で失敗しないための基本戦略、おすすめ金融商品

1億円の資産運用で失敗しないための基本戦略、おすすめ金融商品

資産運用

この記事のポイント

  • 1億円という大切な資産をインフレによる価値の目減りから守り育てるため、ハイリスクな運用は避け、「年率3〜5%」を現実的な目標として計画を立てることが重要である
  • 運用においては、安定性を重視した「コア」と積極的なリターンを狙う「サテライト」に資産を分ける「コア・サテライト戦略」を用いて、分散投資を徹底すべきである
  • よくある失敗を防ぎ、自身に適したポートフォリオを構築するため、独立した立場で客観的なアドバイスをくれるIFAなどの専門家の活用も検討すべき

「事業を売却し、まとまった資金が銀行口座に振り込まれた」
「長年勤め上げた会社の退職金が手に入った」
「親からの相続で、大きな資産を受け継いだ」

いずれの状況も人生の大きな転機であり、1億円という大切な資産を前に、今後の管理や活用について真剣にお考えのことと存じます。しかし同時に、「何から手をつければ良いのか」「失敗したらどうしよう」といった、戸惑いや不安を感じていらっしゃるのではないでしょうか。

ご安心ください。そのお悩みは、あなただけが抱える特別なものではありません。多くの方が同じように、まとまった資金を前にして、次の一歩をどう踏み出すべきか迷われています。

この記事では、まさに今、1億円の資産運用を検討し始めた方に向けて、資産運用アドバイスのプロが「大切な資産を守りながら、着実に増やしていく」ための具体的な方法を、専門用語を噛み砕きながら、分かりやすく解説します。

この記事を最後までお読みいただければ、1億円という資産の適切な運用方法や、あなたに合ったポートフォリオ(金融商品の組み合わせ)の考え方が明確になり、漠然とした不安を解消して、自信を持って資産運用の第一歩を踏み出せるようになるでしょう。

「これから資産運用を始めたい!」そんな方へ

はじめての資産運用ハンドブック

資産運用の基本や運用のコツ、活用したい制度や実践方法など、資産運用の基礎をまるごと学べるハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

なぜ今、1億円の資産運用を真剣に考えるべきなのか?

「1億円もあれば、何もしなくても一生安泰なのでは?」と思われるかもしれません。しかし、現代の日本においては、何もしないこと自体がリスクになり得るのです。その主な理由を3つご紹介します。

理由1:インフレによる「お金の価値の目減り」

インフレとは、モノやサービスの値段が上がり、相対的にお金の価値が下がることです。例えば、これまで100円で買えたものが102円に値上がりした場合、お金の価値は約2%目減りしたことになります。

日本の消費者物価指数は、近年上昇傾向にあります。仮に物価が年2%上昇し続けると、現在の1億円の価値は、10年後には約8,203万円、20年後には約6,730万円まで目減りしてしまう計算になります。何もしなければ、大切な資産は静かにその価値を失っていくかもしれません。

理由2:預貯金だけではインフレに追いつけない

2024年以降、日本銀行はマイナス金利政策を解除し、金利は上昇局面に転じました。その結果、大手銀行の普通預金金利も年0.2%程度まで引き上げられています。

しかし、だからと言って「預貯金だけで安心」とは言えません。なぜなら、物価の上昇率(インフレ率)が預金金利を大きく上回っているからです。総務省の発表では、消費者物価指数は依然として前年比で2〜3%台の高い伸びを示しています。

たとえ預金金利が年0.2%に上昇しても、物価が年2%上昇する状況では、お金の価値は実質的に1.8%目減りしてしまいます。1億円を預けて1年で20万円の利子(税引前)を得られても、資産全体の価値は200万円分も下落してしまう計算になるのです。大切な資産を守るためには、インフレ率を上回るリターンを目指せる資産運用が不可欠と言えます。
出典:総務省「消費者物価指数」

理由3:「人生100年時代」の長いセカンドライフに備えるため

医療の進歩により、私たちの平均寿命は延び続け、「人生100年時代」が現実のものとなりました。50代、60代で迎えるセカンドライフは、想像以上に長いものになる可能性があります。趣味や旅行、社会貢献活動など、豊かな日々を送るためには、資産をただ取り崩すだけでなく、運用によって資産の寿命を延ばしていくという視点が不可欠です。

「資産運用を体系的に学びたい!」そんな方へ

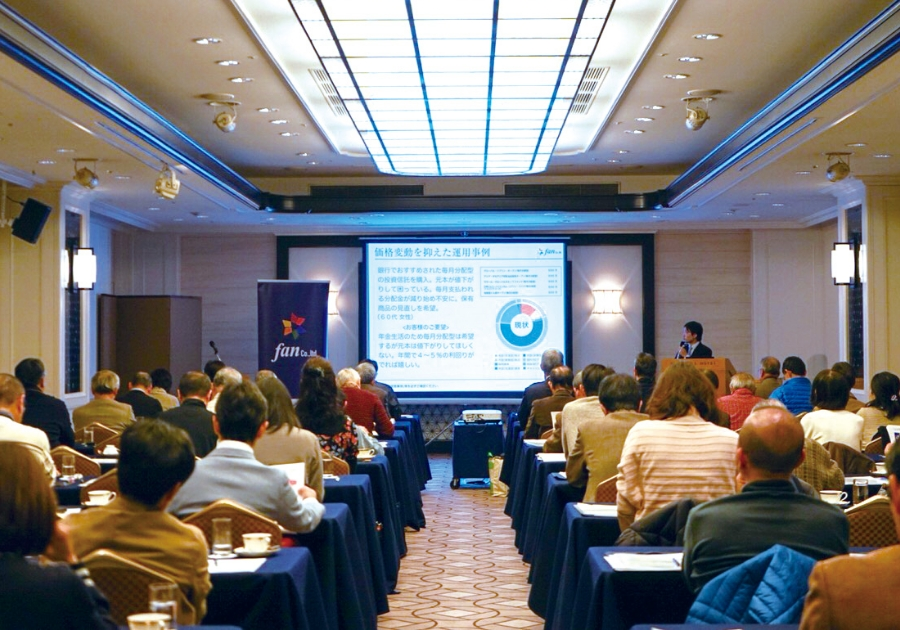
私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

\ SBI証券 共催・楽天証券 協賛 /

1億円の資産運用で目指すべき「利回り」の現実的な目安は?

では、具体的にどのくらいの利回りを目指せば良いのでしょうか。

現実的な利回り目標は「年率3〜5%」

資産運用と聞くと、年率10%や20%といった高いリターンをイメージする方もいるかもしれませんが、それは非常に高いリスクを伴います。特に、これから先の生活を支える大切な1億円の運用においては、ハイリスク・ハイリターンを狙うのではなく、「年率3〜5%」を現実的な目標とすることをおすすめします。

この利回りであれば、過度なリスクを取ることなく、インフレにも対抗しながら着実に資産を育てていくことが可能だと考えます。

【利回り別】1億円の資産運用シミュレーション(税引き後)

元本1億円を年率3%、4%、5%で運用した場合、1年間で得られる収益と、複利効果で資産がどのように増えていくかをシミュレーションしてみましょう。

運用利回り(年率)1年間の収益(税引後)10年後の資産額20年後の資産額
3%約239万円約1億2,668万円約1億6,049万円
4%約319万円約1億3,595万円約1億8,485万円
5%約398万円約1億4,550万円約2億1,372万円

※税率20.315%として計算。手数料は考慮していません。あくまでシミュレーションであり、将来の運用成果を保証するものではありません。

このように、年率3〜5%でも、「複利」の力(利子が元本に組み入れられ、その合計額に対してさらに利子が付く効果)を活用することで、10年、20年という長期的な視点で見れば、資産を大きく育てられることがお分かりいただけるでしょう。

【重要】1億円の資産運用を成功に導くポートフォリオ戦略

1億円という大金の運用を成功させるためには、「何に投資するか」という個別銘柄選び以上に、「資産をどのように配分するか」というポートフォリオ戦略が重要になります。

資産運用の基本は「分散投資」

「卵は一つのカゴに盛るな」という投資格言があります。これは、すべての資産を一つの金融商品に集中させると、それが値下がりした際に大きな損失を被ってしまうため、複数の異なる資産に分けて投資すべきだ、という教えです。これを「分散投資」と呼び、資産運用の基本中の基本となります。

王道は「コア・サテライト戦略」

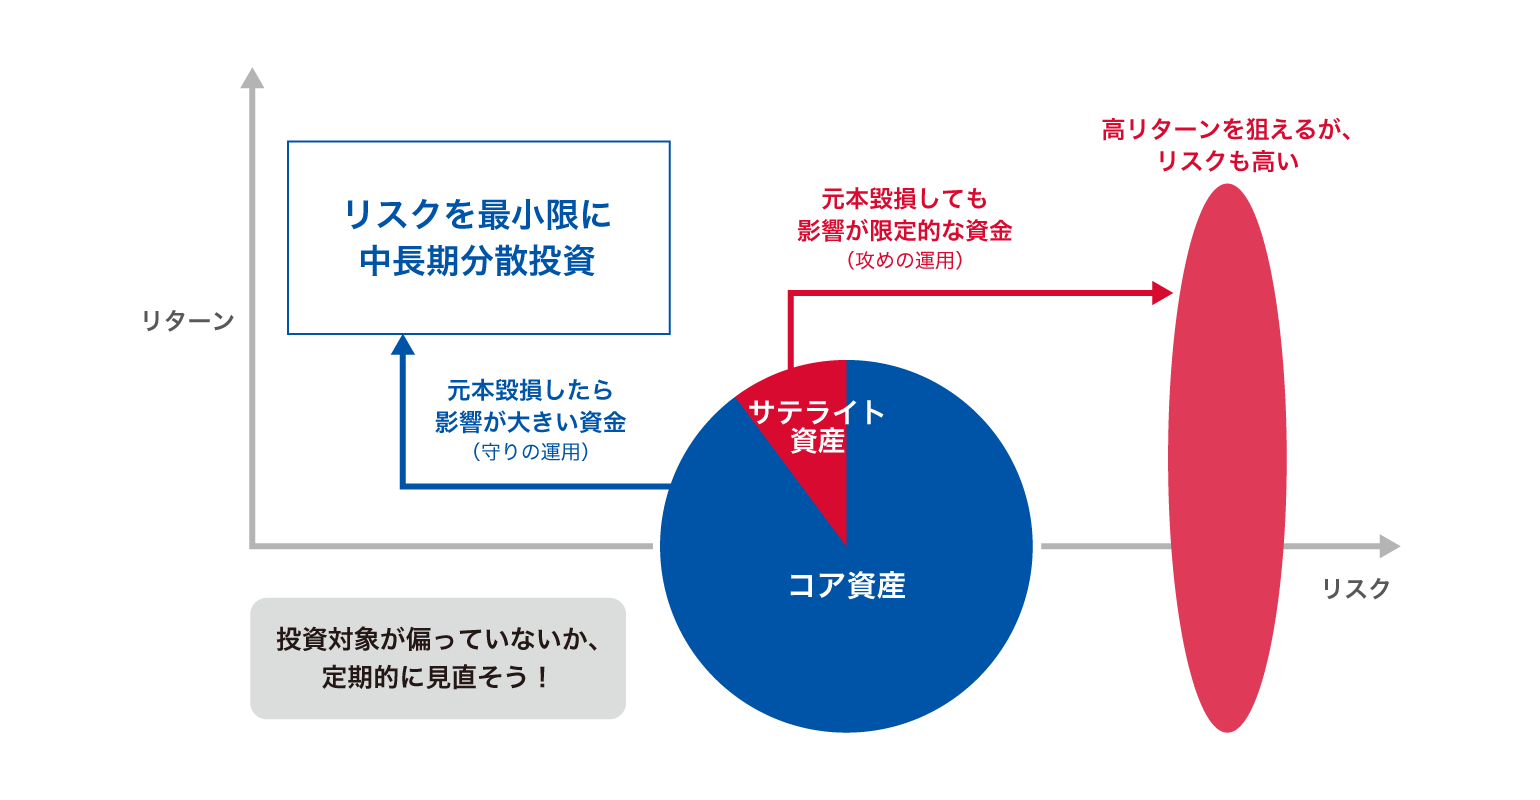
そこでおすすめしたいのが「コア・サテライト戦略」です。これは、資産全体を「コア(中核)」と「サテライト(衛星)」の2つに分けて管理する手法です。

  • コア資産(資産の70〜90%)…資産全体を「守る」ための土台となる部分です。投資対象は、比較的リスクが低く、安定したリターンが期待できるもの(投資信託、ETF、債券など)とします。長期的に安定した運用を目指します。
  • サテライト資産(資産の10〜30%)…コア資産より高いリターンを狙います。資産を「増やす」ための部分です。投資対象は、比較的リスクは高いが、大きな成長が期待できるもの(個別株式、REITなど)とします。趣味や興味の範囲で楽しみながら投資する部分とも言えます。

この戦略を用いることで、資産全体のリスクを抑えつつ、効率的にリターンを追求することが可能になります。

【リスク許容度別】1億円のおすすめポートフォリオモデル3選

ここでは、あなたのリスクに対する考え方(リスク許容度)に合わせた、3つのポートフォリオモデルをご紹介します。

1. 安定重視モデル(低リスク)

とにかく元本割れのリスクを避け、着実に資産を守りたい方におすすめです。

  • コア資産(90%):債券や安定型の投資信託を中心に。
  • サテライト資産(10%):高配当株やREITなど。

2. バランスモデル(中リスク)

安定性も確保しつつ、ある程度のリターンも狙いたい方向けの標準的なモデルです。

  • コア資産(80%):国内外の株式や債券に分散投資するバランス型投資信託など。
  • サテライト資産(20%):成長が期待できる個別株や海外ETFなど。

3. 積極重視モデル(高リスク)

ある程度のリスクは許容し、積極的に資産を増やしていきたい方向けです。

  • コア資産(70%):株式の比率が高い投資信託やETFを中心に。
  • サテライト資産(30%):新興国株式やテーマ型ファンドなど、より高いリターンを狙う商品。

ご自身の性格や、今後のライフプランに合わせて、どのモデルが一番しっくりくるか考えてみましょう。

あわせて読みたい

本当に分散投資できている?ポートフォリオを見直してみよう!

「全世界株式インデックスファンドを1銘柄保有しているので、これで分散投資ができているはず!」とお考えの方は、少し立ち止まって確認してみましょう。この記事では、投資信託における分散投資の必要性について解説します。ぜひ参考にしてください。分散投資とは、値動きの異なる資産を組み合わせて持つことで、資産全体のリスクを軽減しながらできるだけ高いリターンを目指すことです。分散投資には大きく分けて4つの方法があります。これらの方法を組み合わせて利用することで、より効果的にリスクを分散することができます。次項から詳しく解説します。投資信託は、投資家のお金を運用会社が集め、運用のプロが目利きをして成長が期待できる会社や国などに対して投資を行っていくものです。主な投資先としては、「株」「債券」「REIT(不動産)」と呼ばれる金融商品が挙げられます。1つの投資信託ごとに複数の銘柄に分散投資されていて、単一の銘柄を買付する場合と比較して、リスクを抑えた運用が可能なことがポイントです。投資信託は、運用のプロが、それぞれの投資信託の運用方針に則り、様々な国の投資先の中から投資信託に組み入れる投資対象を選定しています。世界の国を見渡してみると、日本よりも成長している国が数多く存在します。そんな成長著しい国の銘柄にも気軽に投資ができるのが、投資信託のメリットといえるでしょう。たとえば、日本を含む全世界の株式市場の動きに連動する投資成果を目指して運用している、インデックス型の投資信託を保有していたとします。この銘柄を買付するだけで、世界の株式市場に分散投資をすることと同じ効果が期待できます。しかし、全世界に均等にリスク分散しているとは限りません。全世界株式インデックスファンドの投資配分は、先進国と新興国の代表的な株価指数に連動していることが多いです。その構成比率は、組み入れられている国ごとの市場の時価総額の大きさによって変わります。「全世界」といいながら、米国株式が構成比のほとんどを占めているケースがあります。そのような場合は、投資信託の基準価額の変動も米国株の値動きに極端に大きな影響を受けるでしょう。先進国株式インデックスファンドの場合は、更に投資資産の中で米国株の比率が高いケースがあります。ファンドの構成比をしっかり確認せずに投資信託を買付してしまうと、分散投資をしているつもりが偏った構成になってしまっていることがあります。投資信託は各運用会社から月次レポートが発行されており、レポートを見ることで、直近の投資先や投資割合の確認ができるようになっています。組入銘柄数や上位銘柄、比率なども記載されています。複数の投資信託をお持ちの場合は、レポートを比較して、ポートフォリオに偏りがないかチェックすることをおすすめします。分散投資の考え方を用いてポートフォリオを策定しているケースをみてみましょう。私たちの年金積立金を運用している年金積立金管理運用独立行政法人(GPIF)のケースです。出典:年金積立金管理運用独立行政法人 2024年度の運用状況(注1)上記数値は四捨五入のため、各数値の合算は合計値と必ずしも一致しません。(注2)年金積立金全体とは、年金特別会計で管理する積立金(2024年6月末で3兆3,045億円)を含みます。(注3)為替ヘッジ付き外国債券及び円建ての短期資産については国内債券に区分し、外貨建ての短期資産については外国債券に区分することとしています。(注4)オルタナティブ資産の年金積立金全体に占める割合は1.59%(基本ポートフォリオでは上限5%)です。(注5)約定日ベースで算出しています。また、株価指数先物取引の想定元本等を加味しています。たとえば、株式を組み入れた投資信託は、債券を組み入れた投資信託と比較すると比較的ハイリスクな投資対象といえます。過去には回復に数年を要した下落局面もありました。資金が必要なタイミングで、運用額が最大になっているかどうかは、誰にもわかりません。景気の後退期に、金利の低下が追い風となり価格が上昇する傾向にある債券は、景気低迷による業績悪化によって価格が下がりやすい株式と組み合わせるといいでしょう。また、不動産投資信託(REIT)も、株式とは値動きが大きく異なります。分散投資の効果を期待したいなら、おすすめできる商品のひとつでしょう。投資信託は金融機関にもよりますが、100円から買付可能です。投資資金に余裕があるようなら、1つの銘柄だけ集中的に買付するより、複数の銘柄を組み合わせて保有することで、ひとつのリスク要因に集中して大きな損失が出る可能性を低減できます。投資信託は市場の様々な要因によって、その価値が常に変動している金融商品ですが、ドルコスト平均法によってリスクを分散させることができます。ドルコスト平均法とは、価格が変動する金融商品に対して、毎回一定の金額で、かつ時間を分散させて投資を行う手法です。一度にまとまった金額を投資するのではなく、定期的に購入することで、高値掴みのリスクを低減することができます。また、一度に大きな金額を投資するよりも、少額から始められるため、心理的な負担が少なくなります。一定金額で購入することによって、価格が低いときには多い口数を購入することができ、高いときには少ない口数を購入することとなります。長期的な積立投資を考えているのであれば、高い運用成果を出すことが期待できます。これから投資を始めるにあたって、商品を選択する際には、より高いリターンが期待できる商品を選びたいと考えるでしょう。しかし、過去に高いパフォーマンスを示した商品が、今後も同様に上昇を続けていくかどうかは、誰にもわかりません。すぐに成果が出る商品を探すのではなく、長期的な時点で、時間をかけて投資を続けることが投資成功への近道なのではないでしょうか。ドルコスト平均法にもデメリットが存在します。まず、市場が長期的に下がり続ける場合は、損失が拡大する可能性があります。また、投資信託を購入する際には、購入時手数料や信託報酬などのコストがかかるため、長期的に見た場合の手数料負担には注意が必要です。ドルコスト平均法とは?|ハイリスクとハイリターンを目指した運用分散投資をしているつもりが、分散できていないケースはよくあります。また分散投資は安易に複数の銘柄を買えばいいということではありません。別々の銘柄を保有していても、投資対象が似ている場合、1つの出来事で全ての価値が下がってしまうことがあります。分散投資の基本は、値動きの異なるものを複数組み合わせて、タイミングを分散して購入することです。なるべく、1つの地域・通貨・投資対象に偏りがないように組み合わせましょう。

本当に分散投資できている?ポートフォリオを見直してみよう!

【初心者向け】1億円の資産運用におすすめの金融商品6選

それでは、具体的にどのような金融商品でポートフォリオを組んでいけば良いのでしょうか。ここでは、初心者の方でも始めやすい代表的な商品を6つご紹介します。

【コア資産向け】安定性を重視したおすすめ金融商品

投資信託(中でも、インデックスファンドがおすすめ)

  • 特徴: 専門家が多くの投資家から集めた資金をまとめ、株式や債券などに分散投資してくれる商品。特に「インデックスファンド」は、日経平均株価などの特定の指数に連動するシンプルな設計で、手数料も安く、初心者におすすめです。
  • メリット: 少額から始められ、手軽に分散投資が実現できる。

ETF(上場投資信託)

  • 特徴: 投資信託の一種ですが、株式と同じように証券取引所に上場しており、リアルタイムで売買できるのが特徴です。
  • メリット: 投資信託よりもさらに手数料が安い傾向にあり、値動きが分かりやすい。

国内債券(個人向け国債など)

  • 特徴: 国や企業が資金を借り入れるために発行する証券。満期まで保有すれば、定期的に利子を受け取れ、元本が返還されます。特に日本国が発行する「個人向け国債」は安全性が非常に高いです。
  • メリット: 元本割れのリスクが低く、安定した収益が見込める。

外国債券

  • 特徴: 日本以外の国や政府、企業が発行する、外貨建ての債券です。一般的に、日本国内の債券よりも高い金利(クーポン)が設定されているのが魅力です。
  • メリット: 高い利回りが期待できる点に加え、購入時より円安が進めば、為替差益を得られる可能性もあります。分散投資の観点からも、資産の一部を外貨で持つことは有効ではないでしょうか。
  • 注意点: 為替レートの変動により、円高が進むと元本割れを起こす「為替変動リスク」があります。また、発行体の財政状況が悪化する「信用リスク」も考慮が必要です。

「債券投資に興味がある!」そんな方へ

債券のしくみや魅力、実際の活用例などをまとめたハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

あわせて読みたい

インデックス投資の5つのメリットと4つの注意点【投資する方法も解説】

インデックス投資とは、特定の指標に連動するように運用されている金融商品を使った投資を指します。株式に対する知識が少なくても利用できる、少額から始められるなどのメリットもあるため、投資初心者にも選ばれることが多い投資法です。メリットや注意点、具体的な投資手順について見ていきましょう。インデックス投資とは、「インデックス」と呼ばれる株価指数に連動するように運用されている金融商品を用いた投資のことです。株価指数は市場全体の特徴を捉えるように算出されるので、インデックス投資を行うことは市場全体に投資することにも繋がります。インデックスに連動するように運用されている金融商品には、証券会社で投資することが可能です。まずは証券口座を開設し、投資をしたい金融商品を選びます。インデックス投資には上場しているETF(※)と上場していない投資信託があるので、どちらかを選んで購入口数を指定して購入しましょう。※ETFも投資信託の一種ですが、ここでは分かりやすいように上場しているものをETF、非上場のものを投資信託と呼び分けています。インデックス投資は、特定の株価指数に連動するように運用されている金融商品に対する投資です。連動する株価指数はいくつかありますが、特によく用いられる指数として次の4つを挙げられます。それぞれがどの市場の特徴を捉えているのか、また、どのように計算されるのかについて見ていきましょう。日経平均株価とは、プライム市場に上場している企業の中から業種などのバランスを配慮した上で、日本を代表する225の大企業を選び、それらの株価を平均して求めた指数です。日本経済新聞社が考案し、計算しているので日経平均株価と呼ばれます。また、225の企業の株価を平均しているため、日経225と呼ばれることもあります。日経平均株価は株価の高い「値がさ株」の株価に強く影響を受ける、高株価の株式の値動きと連動する指数です。いずれも日本を代表する株式なので、日経平均株価を見れば日本の経済全体の動きが分かると言われることもあります。東証株価指数はTOPIXとも呼ばれています。対象の銘柄の株価を平均する日経平均株価とは異なり、東証株価指数は各銘柄の時価総額から算出するため、株価が高い値がさ株の動きというよりは時価総額の大きな大型株の動きに左右される点が特徴です。なお、東証株価指数は1968年1月4日の時価総額を100として、数値を計算します。NYダウ平均は、ウォールストリートジャーナルなどの経済紙を発行する企業であるダウ・ジョーンズ社が算出する指数です。「ダウ平均」や「ダウ工業株30種」とも呼ばれることがあります。NYダウ平均は、ニューヨーク証券取引所やナスダック市場に上場している30の企業の株価を平均して算出される指数です。そのため、日経平均株価と同様、株価の高い値がさ株の株価に強く影響を受けます。なお、NYダウ平均を算出する30の企業に選ばれることは、アメリカの企業を代表することを意味しているといえるでしょう。不定期に銘柄は変わりますが、例えば2020年12月の時点ではアップルやウォルト・ディズニー・カンパニー、IBM、ジョンソン・エンド・ジョンソン、マクドナルド、マイクロソフトなどの世界を代表する企業が名前を連ねています。S&P500も米国株式から算出される指数です。ニューヨーク証券取引所やナスダック市場などに上場している500の企業の時価総額から計算されているので、東証株価指数と同様、時価総額の大きな大型株の動きに流されやすい点が特徴といえるでしょう。500の銘柄は、さまざまな条件をスクリーニングして選定されます。必要に応じて銘柄の変更が行われるため、期間を指定した定期的な入れ替えは実施されていません。インデックス投資を行うことには、さまざまなメリットがあります。その中でも主なメリットとしては、次の5つを挙げられるでしょう。それぞれのメリットについて、詳しく見ていきましょう。インデックス投資は各インデックスに連動するように運用されている金融商品です。「日経平均株価が上昇している。日経平均株価に投資したい」と考えている場合であれば、日経平均株価に連動するETFや投資信託などの金融商品に投資を行うことができるでしょう。インデックス投資に用いる金融商品は、いくつかの株式が組み込まれて構成されています。そのため、株式に対してあまり知識がない場合や各企業に対して詳しくない場合でも、何の指標に連動しているかということさえ理解していれば投資することが可能です。株式投資では、原則として100株から購入します。1株=2,000円の銘柄であれば、手数料を含めずに考えても最低20万円の投資資金が必要です。リスク分散のために複数の銘柄に投資する場合であれば、さらに高額の資金が必要になるでしょう。一方、インデックス投資では証券会社にもよりますが、1株単位で購入するわけではないため、数百円程度から始めることもできます。さらに、金融商品自体が複数の株式を組み合わせたものであるため、ひとつの銘柄だけを購入してもある程度の分散効果を期待できるでしょう。インデックス投資は投資信託のひとつですが、他の投資信託の銘柄と比べると手数料が低めに設定されています。投資信託の手数料の中でも毎日発生するものに「信託報酬」というものがありますが、インデックス投資は年1%以下に設定されていることも多く、長期間保有しても手数料が高額になりにくいでしょう。低く設定されている理由としては、インデックス投資がそもそも特定の指標に連動する目的である点を挙げられます。ほぼ自動的に運用できるので、積極的に利益を目指すアクティブファンドと比べると運用の手間がかからず、手数料もかかりにくいのです。なお、信託報酬はインデックス投資の銘柄ごとに設定されているため、どの証券会社で購入しても変わりません。しかし、売買する際の手数料は、証券会社によっても異なります。少しでも手数料を抑えて投資をするためにも、手数料が低めの証券会社を選ぶようにしましょう。インデックス投資は、特定の株価指数に連動する金融商品です。株価指数は特定の市場全体を示す指数のため、インデックス投資を行うことで市場全体に分散投資をすることができます。実際に市場全体に分散投資をしようとすると、莫大な資金が必要です。それぞれの銘柄を最小限購入する場合でも、原則として100株単位で購入しなくてはいけないため億単位の資金が必要になるでしょう。しかしインデックス投資であれば、わずかひとつの銘柄で市場全体に分散投資ができるため、少額の資金で行えます。しかも証券会社によっては数百円程度の少額から投資できるので、資金に余裕がないときも運用可能です。インデックス投資は、株価指数に連動させるというシンプルな方法で運用している金融商品です。銘柄入れ替えなどの売買頻度も投資のプロが行うアクティブ投資と比べても少ないため、コスト面で有利です。その結果、高いリターンがでるインデックス投資も存在します。インデックス投資には多くのメリットがあります。手数料が低めであったり少額から始められたりするため、投資初心者でも投資しやすい金融商品のひとつといえるでしょう。しかし、インデックス投資には注意点もあります。特に注意したいポイントとして次の4つを挙げられるでしょう。インデックス投資は、複数の銘柄を組み合わせてつくる金融商品です。そのため、組み込まれた銘柄のうちのいくつかが大暴落したとしても、価格の下げ幅はそこまで大きくなりにくいでしょう。しかし、株価暴落による影響が薄まるのと同様、株価高騰による影響も薄まります。例えば組み込まれた銘柄の中で株価が急激に上昇したものがあったとしても、インデックス投資の中にはほかの銘柄も組み込まれているため、価格の上げ幅はそこまで大きくなりません。そのため、ピンポイントで特定の銘柄の株式を保有しているよりは、ハイリターンを見込みにくくなるでしょう。ローリスクローリターン型の投資を目指す人には適した金融商品といえますが、少々リスクを冒してでもハイリターンを期待したい人にはあまり向かないかもしれません。インデックス投資は、ほかの投資信託と比べると運用コストが低めの金融商品です。しかし、低めとはいっても毎日必ず発生しているため、運用期間が長期間になればなるほどコストが掛かってきます。長期間保有してもコストがかからない投資を目指している場合は、株式投資を検討できるでしょう。株式はインデックス投資などの投資信託とは異なり、信託報酬などの維持費がかかりません。ただし、インデックス投資と比べるとハイリスクハイリターンではあるので、より一層慎重に投資を行う必要があります。インデックス投資はコストが低いだけであってリスクがまったくないのではありません。定期預金や国債のように元本保証型の投資商品ではないため、運用成績が思わしくないときには価格が下がり、元本割れ(購入した価格よりも下がること)する可能性もあるでしょう。とはいえ、日経平均株価やTOPIX、NYダウ平均などのほとんどの株価指数は、増減を繰り返してはいるものの全体的に見れば上昇傾向にあるといえます。特に米国株の指数は顕著に右肩上がりの傾向が見られるため、米国株のインデックス投資は長期的な運用には適しているといえるでしょう。インデックス投資は、長期的に見れば右肩上がりの傾向にある株価指数に投資をするため、長期投資向けの投資手法です。反対に、短いスパン見れば必ずしも価格が上昇するわけではなく、また、ハイリターンも期待しにくいので、短期投資には向かないといえるでしょう。そのため、近々に使途が決まっている資金などを用いて投資することは、あまりおすすめできません。特に使途が決まっていない余剰資金があるときにインデックス投資を行い、長期的に運用していくことができるでしょう。投資信託相談プラザ -近鉄あべのハルカス店インデックス投資は、株式に対して特に深い知識がなくても始めることができるため、投資初心者にも利用しやすい投資手法です。また、少額から投資できることや比較的手数料が低いことなども、利用しやすい理由のひとつといえるでしょう。とはいえ、元本割れのリスクがあり、必ずしも利益を得られるわけではありません。慎重に銘柄と金額を決め、投資をするようにしましょう。

インデックス投資の5つのメリットと4つの注意点【投資する方法も解説】

ETFはリアルタイムで取引できる投資信託。メリットや注意点を解説

ETFは上場投資信託のことで、値動きがわかりやすくコストが低いなどいくつものメリットがあります。また、ETFは幅広い種類があるのが特徴です。本記事ではETFと一般的な投資信託の違いや仕組みを説明し、メリットや注意点、おすすめのETFについても紹介します。ETFとは「Exchange Traded Funds」の略で、上場投資信託のことです。日経平均株価などの株価指数との連動を目指して運用されます。株式と同じく証券取引所で取引するという点で、一般的な投資信託と異なります。ここでは、ETFとはどのようなものか説明し、投資信託や株式投資との違いなどを紹介しましょう。ETFとは、証券取引所に上場している投資信託のことです。日経平均株価や東証株価指数など、特定の株価指数と連動することを目標に運用されています。株式と同じく証券会社を通じ証券取引所で売買の注文ができ、注文方法は指値注文と成行注文のどちらも可能です。また、市場が開いている時間であればリアルタイムに売買できるため、希望の金額で売買できるのがメリットです。ETFは一般的な投資信託とは上場しているか否かの違いがあるほか、銘柄数や手数料が異なります。投資信託は約6,000銘柄と多いのに対し、ETFは約250銘柄と少なめです。また、投資信託は証券会社のほか銀行や郵便局でも購入できますが、ETFは証券会社でしか購入できません。そのほか保有中の信託手数料は、銘柄にもよりますが、投資信託よりもETFのほうが低めです。株式投資とETFとは、個別の銘柄を購入するか、複数を同時に購入するかの違いがあります。株式は個別に銘柄を選んで投資するため、株価はその企業の業績などの要因で上下します。一方、ETFは数多くの銘柄を揃えた商品であり、ひとつ購入すれば複数の銘柄を購入した場合と同じ分散投資ができます。そのうちの一企業の業績が悪化して株価が下がっても、損失を抑えることが可能です。特定の企業に投資してハイリスクながらハイリターンを狙いたい場合は株式投資を、多数の銘柄にリスクを分散させたい場合はETFが適しているでしょう。投資信託とETF(上場投資信託)の違いとは?どちらがおすすめかも紹介ETFには一般の投資家が売買する流通市場と、機関投資家といった大口投資家のみが取引する発行市場があります。流通市場だけでは大規模の取引を行う機関投資家の需要に対応できない場合、発行市場でETFを新たに発行する「設定」や、解約のための「交換」をすることができます。発行市場で発行されたETFが流通市場で流通するというのがETFの仕組みです。投資信託相談プラザ -近鉄あべのハルカス店ETFにはさまざまなメリットがあり、資産形成の手法として活用されています。代表的なメリットは、簡単に分散投資ができること、株価指数と連動しているため値動きがわかりやすいこと、リアルタイムで取引できることなどです。投資信託と比較して手数料が安いのも、メリットといえるでしょう。ここでは、ETFのメリットを紹介します。投資にはリスクがつきものですが、投資先をひとつに絞るよりも複数に分散させることでリスクを軽減することができます。ETFは簡単に分散投資ができる商品であり、リスクを抑えられる点がメリットです。また、ETFは株価指数の動きに連動するよう運用されるため、ETFを購入すればその指数を構成する銘柄をすべて購入できることになります。複数の企業に投資するには多額の資金が必要になりますが、ETFであれば数万円程度と少額から購入が可能です。ETFは株価指数の動きに連動するため、値動きがわかりやすいのがメリットです。株価指数とは市場全体や特定の銘柄群の株価の動きを示すものです。日本の代表的な株価指数にはTOPIX(東証株価指数)や日経平均株価などがあり、TOPIXは東証1部上場の全銘柄、日経平均株価は代表的な銘柄225種を対象に、定められたルールで算出されています。ETFはこれら指数の動きに連動するよう運用されているため、指数を見ればETFの値動きがわかる仕組みです。ETFは市場が開いている時間帯であれば、リアルタイムで取引できるのが特徴です。投資信託では購入の申込みから確定まで時間がかかり、希望通りの価格で購入できない場合もあります。しかし、ETFはリアルタイムに価格を確認し、希望の金額を指定できる指値注文ですぐに購入できるのがメリットです。さらに、ETFは信用取引もできます。売り注文ができるため、買い注文で損失が出ているときに売り注文で損失を抑えることも可能です。ETFでは売買手数料と信託報酬といったコストがかかります。このうち、ETFの売買手数料は取引金額の0.1〜0.5%程度と、投資信託と比較して安い傾向です。また、保有中に支払う信託報酬も投資信託に比べて低く設定されています。投資信託の信託報酬は、投資信託の販売を行う販売会社(証券会社、銀行など)と運用会社、信託銀行の3社に支払いますが、上場しているETFは販売会社への手数料が必要ないため、信託報酬が低く抑えられるのです。ETFは投資信託と比較すると品数は少ないものの、投資できる商品の種類は幅広いのがメリットです。ETFには主に、以下のような種類があります。外国株式はNYダウやS&P500、商品(コモディティ)は金や銀などに連動します。J-REIT(リート)は不動産投資信託であり、東証REIT指数に連動するものです。海外REIT(リート)はS&P先進国REIT指数に連動します。レバレッジ型はTOPIXや日経平均などの変動率に一定の倍率を乗じて算出される指標に連動し、インバース型は一定の負の倍数を乗じて算出される指標に連動します。どちらも市場が予測どおりに動けば大きなリターンを得られる可能性がありますが、その分リスクも高い商品です。ETFには高い利回りの高配当ETFもあります。株式の中でも配当利回りが高い銘柄を選んで構成されているETFです。利回りとは購入した銘柄から1年間に受け取れる配当を数値で示したもので、高配当ETFは年に1〜2回程度、高い配当金の受け取りが期待できます。国内株の平均配当金利回りは2〜3%程度であるところ、高配当ETFは4〜5%と高めです。高配当の企業は経営が安定しており、株主への利益還元姿勢が高いなどの特徴があり、長期的に配当金の収入を得て資産形成したい方に向いています。ETFにはメリットがたくさんありますが、注意したい点もあります。まず、種類は豊富なものの銘柄数は少なめです。また、ETFの多くは自動積立ができません。ETFは株価指数に連動するため、指数が変動すればETFの価格も変動します。変動による損失があることも認識しておかなければなりません。ETFの購入で注意したい点を見ていきましょう。ETFは一般的な投資信託と比較すると、銘柄数が限られます。しかし、投資信託でも店舗によっては扱う銘柄数が異なり、必ずしも多くの中から選べるとは限りません。また、銘柄が多すぎて選ぶのに困ることもあるでしょう。ETFは株式や債券のほか、不動産や金など幅広い商品に投資できます。銘柄数は少なくても商品の種類は幅広いため、デメリットと感じることは少ないといえるでしょう。投資信託の場合は初回に金額を設定し、毎月自動でETFを買い付ける自動積立の利用ができます。ETFの自動積立サービスを扱う証券会社もありますが、提供していない会社も少なくありません。自動積立がない場合、ETFの積立投資をするにはその都度自分で取引をする必要があります。自動積立サービスはネット証券の一部で利用できるため、手間なく積立投資をしたい方はそちらを利用するとよいでしょう。ETFは配当金の再投資ができない点にも注意が必要です。投資信託の場合は受け取った分配金を自動で再投資にあてることができますが、ETFにはそのような仕組みがありません。配当金や利息は運用経費を差し引き、決算時にすべて分配されます。分配金で再投資したい場合は、手動で保有しているETFを探し、買い付けをしなければなりません。ETFは特定の株価指数に連動することを目指す商品であり、指数が経済情勢等の影響を受けて価値が下落すれば、ETFの価格も連動して下がります。元本割れなど損失を受ける可能性があることを把握しておきましょう。また、海外ETFの場合は、外国為替相場の変動を原因として損失が発生する可能性があります。ETFはさまざまな種類があり、初めて購入する場合はどれを選んだらよいかわからないこともあるでしょう。初心者の方におすすめの国内ETFは、日経平均株価やTOPIXに連動する商品です。値動きが安定しているため、リスクを抑えた運用が期待できます。海外ETFであれば、マイクロソフトやアップルなど、有名企業の銘柄を扱うETFが安心でしょう。ここでは、初心者におすすめのETFを紹介します。国内のETFでおすすめの商品は、以下の3点です。「ダイワ上場投信-日経225」は、東証1部上場銘柄のうち代表的な225銘柄への連動を目指す銘柄です。日経225は日本の景気や経済の動向を把握しやすい指数であり、ユニクロを運営するファーストリテイリングやKDDIなどから構成されています。「NEXT FUNDS 日経平均225連動型上場投信」も日経225に連動を目指すETFで、売買高が多く、希望するタイミングで取引を成立させやすいのがメリットです。「NEXT FUNDS TOPIX 連動型上場投信」は、TOPIXとの連動を目指して運用する銘柄です。トヨタ自動車やソニーグループ、ソフトバンクグループなどが組入銘柄となっています。海外のETFでは、以下の3点がおすすめです。「SPDRポートフォリオS&P 500高配当株式ETF(SPYD)」は、世界3大運用会社のひとつであるステートストリート社が運用する米国ETFです。原則として配当利回りが上位の80銘柄で構成されており、高配当が期待できます。「iシェアーズ 米国優先株式 ETF」は502の銘柄で構成され、配当が高いため長期投資に向いているETFです。「バンガード・トータル・ストック・マーケットETF(VTI)」はCRSP米国総合指数に連動するETFで、投資対象は米国市場全体です。3,500銘柄以上を保有しており、アップルやマイクロソフト、Amazonなどを組入銘柄にしています。ETFは上場投資信託のことであり、株式と同じく証券取引所で売買できる商品です。少額で分散投資ができ、リアルタイムで取引できるなど多くのメリットがあります。投資が初めての方でも購入しやすい銘柄があるため、ぜひ試してみてはいかがでしょうか。※投資信託の取引にかかるリスク・費用について<リスク>投資信託は、商品によりその投資対象や投資方針、申込手数料等の費用が異なり、多岐にわたりますので、詳細につきましては、それぞれの投資信託の「目論見書」「目論見書補完書面」を必ずご覧ください。また、一部の投資信託には、原則として換金できない期間(クローズド期間)が設けられている場合があります。・主な投資対象が国内株式組み入れた株式の値動きにより基準価額が上下しますので、これにより投資元本を割り込むおそれがあります。・主な投資対象が円建て公社債金利の変動等による組み入れ債券の値動きにより基準価額が上下しますので、これにより投資元本を割り込むおそれがあります。・主な投資対象が株式・一般債にわたっており、かつ、円建て・外貨建ての両方にわたっているもの組み入れた株式や債券の値動き、為替相場の変動等の影響により基準価額が上下しますので、これにより投資元本を割り込むおそれがあります。<費用>投資信託へのご投資には、所属金融商品取引業者等およびファンドごとに設定された販売手数料および信託報酬等の諸経費等をご負担いただく場合があります。(手数料等の具体的上限額および計算方法の概要は所属金融商品取引業者等およびファンドごとに異なるため本書面では表示することができません。)・お買付時にお客様に直接ご負担いただく主な費用「買付手数料」:所属金融商品取引業者等、ファンドによって異なります。・保有期間中に間接的にご負担いただく主な費用「ファンドの管理費用(含む信託報酬)」:ファンドによって異なります。・ご換金時にお客様に直接ご負担いただく主な費用「信託財産留保額」「換金手数料」:ファンドによって異なります。買付・換金手数料、ファンドの管理費用(含む信託報酬)、信託財産留保額以外にお客様にご負担いただく「その他の費用・手数料等」には、信託財産にかかる監査報酬、信託財産にかかる租税、信託事務の処理に関する諸費用、組入有価証券の売買委託手数料、外貨建資産の保管等に要する費用、受託会社の立替えた立替金の利息等がありますが、詳細につきましては「目論見書」で必ずご確認いただきますようお願いいたします。また、「その他の費用・手数料等」については、資産規模や運用状況によって変動したり、保有期間によって異なったりしますので、事前に料率や上限額を表示することはできません。各商品のお取引にあたっては、当該商品の目論見書をお渡ししますので必ず内容をご確認のうえ、ご自身でご判断ください。

ETFはリアルタイムで取引できる投資信託。メリットや注意点を解説

債券の基礎知識|仕組みやリスク、選び方まで解説

「退職金やまとまった資金をなるべくリスクを抑えて運用したい」「物価上昇に備えたいけれど、株式のように価格変動が激しい商品は怖い」とお考えではありませんか?大切な資産を守りながら運用したい方にとって、有力な選択肢となるのが「債券」です。債券は株式と比べて価格変動が穏やかな傾向があり、定期的な利子収入が期待できる金融商品です。しかし、「債券の仕組みやメリットが分からない」「自分に合った選び方が分からない」と感じている方もいらっしゃるでしょう。本記事では、債券の基本的な仕組みやリターン、種類、メリット・リスクから、具体的な選び方やよくある質問まで、初心者の方にも分かりやすく解説します。まずは、債券とはどのような仕組みの金融商品なのか、基本となる考え方や種類・分類について分かりやすく解説します。債券とは、国や地方公共団体、企業などが、投資家から資金を借り入れるために発行する「有価証券(財産的な価値を表す証券のこと)」です。発行体(お金を借りる国や企業)は、資金を出してくれた投資家に対して、あらかじめ決められた「利子」を定期的に支払うことを約束します。債券に投資する際は、以下の基本用語を押さえておきましょう。満期を迎えると、発行体が破綻しない限り、原則として「額面金額」が投資家に償還されます。債券投資によって期待できるリターン(収益)は、大きく分けて以下の2種類です。債券は、これら2つのリターンの計算に必要な「利率」や「満期時に償還される金額」が、発行時にあらかじめ定められています。そのため、途中で売却せずに満期まで保有し続ければ、「将来どのタイミングで、トータルいくら受け取れるのか」という収益の見通しが立てやすい点が大きな特徴です。債券は「だれが発行するか」「どの通貨で取引されるか」「利子がどのように支払われるか」など、いくつかの視点によって分類されます。ここでは代表的な3つの分類方法とそれぞれの特徴を解説します。債券は、発行体が公的機関か民間機関かによって大きく「公共債」と「民間債」に分類されます。支払いや償還がどの通貨で行われるかによる分類です。なお、一般的に「国内債券」は日本国内で発行される債券を指し、「外国債券(外債)」は発行体、通貨、発行市場のいずれかが日本以外(外国)である債券のことを指します。外貨建て債券は、外国債券の代表的な区分のひとつです。利子がどのように支払われるかという性質による分類です。どのような金融商品にもメリットとリスクが存在します。事前に両面を正しく理解しておくことが大切です。債券投資には、主に以下のようなメリットがあります。債券は、購入した時点で「いつ満期を迎えるか(償還日)」「毎年いくらの利子が受け取れるか(利率)」が定められています。そのため、「数年後に使う予定が決まっている資金」や「リタイア後の生活費を補うための定期的な利子収入」など、将来のライフプランに合わせた計画的な管理がしやすいのが大きなメリットです。受け取った利子を趣味や日々の暮らしの充実に充てるなど、計算の立ちやすい運用手法として活用できます。一般的に、債券は株式などの資産と比べて、価格の変動が穏やかな傾向にあります。そのため、資産全体(ポートフォリオ)の中に債券を適切に組み入れることで、株式市場が下落した際の資産の目減りを和らげる「クッション(防波堤)」としての役割が期待できます。「日々の値動きに振り回されたくない」という方にとって、運用を続けるための心強い支えとなるでしょう。ただし、世の中の金利動向や市場環境によっては、債券と株式の値動きの関係性が変化することもあります。クッションとしての効果が常に得られるわけではない点には留意が必要です。日本の預貯金金利は近年少しずつ上昇してきていますが、物価の上昇ペースと比較すると、預貯金だけでは実質的な資産価値(購買力)が目減りしてしまう懸念があります。預貯金よりも一定の利子収入が期待できる債券を活用することで、資産の価値を保ちながら着実に増やしていく役割が期待できます。インフレリスクに備えつつ、無理のない範囲で資産の保全を目指すうえで有効な選択肢となります。参照:統計局ホームページ|消費者物価指数(CPI)値動きが比較的穏やかな傾向とされる債券ですが、元本保証ではありません。以下のリスクについて確認しておきましょう。債券の発行体(国や企業)が財政難や業績悪化などに陥ると、利子の支払いが遅れたり、満期時に額面金額が償還されなかったり(破綻・デフォルト)するリスクのことです。信用度を見極める指標として、第三者機関による「格付け(AAAやBBBなど)」があります。格付けが高い発行体ほど、破綻のリスクが低いと評価されます。そのため、投資家が求める利回りの水準も下がり、結果としてその債券の利回りは低めに設定される傾向があります。反対に、格付けが低い発行体の債券は、相対的に高い利回りが設定される傾向があります。投資する際は、利回りの高さだけでなく、発行体の財務健全性や格付けを事前に確認することが大切です。参照:格付とは|SBI証券、日本格付研究所 – JCR債券を満期まで保有せず途中で売却する場合、その時点の市場価格で取引されます。市場の金利が上昇した際などには債券価格が下落するため、購入価格を下回る価格で売却せざるを得ず、売却損が生じる可能性(元本割れ)があります。満期まで保有し続ければ原則として額面金額で償還されますが、「途中で売却する可能性があるか」を踏まえて購入を判断する必要があります。途中売却の可能性が少しでもある場合は、こうした価格変動リスクを十分に理解したうえで検討することが大切です。米ドル建てや豪ドル建てなどの外貨建て債券に投資する場合、為替相場の変動の影響を受けます。仮に現地通貨ベース(外貨ベース)で予定通り利子や償還金が支払われたとしても、受け取るタイミングで円高が進んでいる場合、日本円に換算した金額が購入時の円建て元本を下回る可能性があります。外貨建て債券を検討する際は、金利水準だけでなく為替リスクも考慮した慎重な資産配分が重要です。投資信託相談プラザ -近鉄あべのハルカス店債券の主な種類やリスクを押さえたうえで、ご自身の運用目的や考え方に合わせた選び方のポイントを確認してみましょう。「大切な資産をできる限り減らしたくない」「数年後に使う予定が決まっている」という場合は、安定性を重視した商品選びが適しています。日本政府が発行する「個人向け国債」や、比較的信用度が高い(格付けが高い)国内企業の「円建て社債」などが主な選択肢となります。為替変動リスクがなく、満期まで保有すれば原則として額面金額で償還されるため、着実な運用が目指せます。参照:個人向け国債窓口トップページ : 財務省「少しリスクを取ってでも、より高い利回りを目指したい」「定期的な利子収入をセカンドライフの足しにしたい」という場合は、利回りを重視した選択肢が考えられます。具体的には、日本よりも金利水準が高い傾向にある国の「外貨建て債券(米国債など)」や、個人向け国債と比べて相対的に高い利回りが期待できる「社債(米国社債など)」が候補となります。ただし、利回りが高い社債ほど発行体の信用リスクも相応に高い場合があるため、発行体の財務状況や格付けを事前にしっかり確認することが重要です。また、外貨建て債券の場合はさらに為替変動リスクも伴うため、為替の動きを考慮した慎重な資金配分を心がけましょう。個別債券は、個人向け国債のように1万円から購入できるものもありますが、企業が発行する社債や外貨建て債券などでは、数万円〜数十万円、中には100万円単位といった一定のまとまった資金が必要になることが一般的です。「まとまった資金を一気に投資するのは不安」「少額から複数の国や企業に分散してリスクを抑えたい」という場合は、パッケージ商品を活用するのが効果的です。複数の債券を組み入れた「債券型の投資信託(ファンド)」を活用することで、1万円などの少額から世界中の債券に分散投資ができます。また、株式同様に証券取引所でリアルタイムに売買できる「ETF(上場投資信託)」を活用するのも一つの方法です。どちらも満期が定められていない商品が多く、価格(基準価額や市場価格)は変動しますが、手軽にリスク分散をしながら債券投資を始めることができます。「債券の仕組みや目的別の選び方は分かったけれど、国債、社債、外貨建て債券、投資信託など種類が多くて、結局どれが自分に合っているか選べない…」と感じる方も多いのではないでしょうか。債券は商品によって利回りやリスクが異なるため、ご自身の状況に合わせた商品選びが重要です。さらに、実際の運用では「資産全体のどれくらいを債券にするか」という全体設計(ポートフォリオの構築)も欠かせません。「個人向け国債」「外貨建て債券」「投資信託」などから適切な商品を選ぶだけでなく、株式や預貯金を含めた適切なポートフォリオのバランスは、年齢、保有資産、退職予定時期、リスク許容度などによって大きく異なります。例えば、セカンドライフを見据えている50代〜60代の方であれば、債券などの「守りの資産」の比率を上げつつ、インフレへの備えとして一部を株式などに振り分けるといった工夫が考えられます。 しかし、数ある債券の中から自分の目的に合った商品を見極め、さらに「本当にこの資産配分で問題ないか」を自分だけで正しく判断するのは簡単ではありません。債券選びや資産配分に迷った際は、資産運用アドバイザーに相談するのも選択肢の一つです。なかでも、特定の金融機関に所属せず、独立した立場で顧客に助言を行う「IFA(独立系ファイナンシャルアドバイザー)」は、客観的な視点からライフプランに合わせた提案を行ってくれます。「どの債券を選ぶべきか」「自分の資産全体のバランスは適切か」「為替などのリスクはないか」をアドバイザーと一緒に整理することで、納得感を持って資産運用を進めることができます。私たち「投資信託相談プラザ(運営:株式会社Fan)」は、SBI証券および楽天証券と業務委託契約を締結しています。「自分の状況や方針に合った債券が知りたい」「退職金を含めた資産全体をどう管理すべきか分からない」という方は、ぜひ一度「投資信託相談プラザ」の無料相談やセミナーをご活用ください。>> 投資信託相談プラザの特長を詳しく見る>> 開催予定の資産運用セミナーを見る債券投資を検討する際によくある疑問にお答えします。資産運用でよく比較される「株式」「ETF(上場投資信託)」「投資信託」と、債券を単体で購入する「個別債券」の違いを整理しましょう。株式は企業の成長による大きな値上がりが期待できる一方、価格変動の幅も大きくなりやすい傾向があります。一方、個別債券はあらかじめ満期日と利率が決まっているため、計画的な運用がしやすい傾向にあります。また、万が一発行体が破綻した場合には、通常、株式よりも弁済(残った財産の分配)の優先順位が高く設定されています。ただし、発行体の財政状況によっては、元本や利子が支払われないリスクがあることには留意が必要です。投資信託やETFは、複数の株式や債券を束ねて1つの商品にしたもので、少額から手軽に分散投資ができる仕組みです。特にETFは株式と同じように市場でいつでも売買できる特徴を持っています。どちらも特定の企業が破綻した際の影響(ダメージ)を全体に分散できるメリットがあります。※上記は一般的な傾向を説明したものであり、将来の運用成果や価格変動を保証するものではありません。いずれも元本が保証された商品ではなく、市場環境や発行体・組入資産の状況によっては投資元本を割り込むおそれがあります。お取引にあたっては、各商品の目論見書や契約締結前交付書面等の内容を必ずご確認ください。債券について調べていると、「表面利率」「利率」「クーポンレート」「利回り」といった似たような言葉が出てきて迷ってしまうかもしれません。結論から言うと、前半の3つと「利回り」は全く異なるものです。この3つはすべて同じ意味で使われます。債券の「額面金額」に対して、毎年どれだけの「利子」が支払われるかの割合を示したものです。たとえば、額面100万円で利率2%の債券なら、毎年2万円の利子を受け取れます。利回りとは、投資した金額に対して1年あたりに得られる「総合的な収益の割合」のことです。債券は、額面金額(例:100万円)ちょうどではなく、98万円や102万円など異なる価格で購入することがあります。そのため利回りは、「毎年受け取る利子」だけでなく、「買った価格と満期時に償還される金額(額面)との差額」も含めて計算されます。債券は額面通りの価格で購入できるとは限らないため、表面上の「利率」だけで判断するのは避けましょう。条件の異なる債券同士を比較・検討する際は、購入価格も踏まえた「利回り」をしっかり確認することが大切です。債券は、発行された後も市場で売買されているため、世の中の金利などの影響を受けて価格が日々変動しています。そのため、満期時には原則として「額面の金額(例:100万円)」で償還される債券であっても、購入するタイミングによっては購入金額が額面金額よりも安かったり高かったりします。アンダーパーとは、たとえば額面100万円の債券を、それ未満の価格(例:98万円)で購入することです。満期時には額面100万円で償還されるため、差額の2万円分が「償還差益」としてプラスになります。オーバーパーとは、たとえば額面100万円の債券を、それを超える価格(例:102万円)で購入することです。満期時には100万円で償還されるため、差額の2万円分は「償還差損(マイナス)」となります。「損をするのになぜ買うの?」と思うかもしれません。これは、償還時のマイナス(例:2万円)を考慮しても、保有期間中に受け取る利子の合計がそれを上回り、トータル(利回り)でプラスの収益が期待できる場合があるからです。そもそも額面より高く取引されるのは、世の中の金利が下がったことで、その債券の『利率』が相対的に魅力的になり、人気が集まって価格が上がっているためです。利子を含めた全体の利回りが十分に魅力的な水準であれば、投資の選択肢となります。なお、外貨建て債券の場合は、日本円に換算した際のリターンに購入時と満期時の為替相場が影響します。そのため、外貨ベースで額面より高く買ったとしても、円換算では必ずしもマイナス(償還差損)が発生するとは限りません。債券における「スプレッド」とは、基準となる国債の利回りと、他の債券(社債など)の利回りとの「差(上乗せ分)」のことです。一般的に、企業が発行する社債は国債に比べて信用リスクが伴います。そのため投資家は、「国債よりも高い利回りが得られないと社債を選びにくい」と考えます。この信用リスクに応じて上乗せされる利回りの差がスプレッドです。信用リスクが高い(格付けが低い)発行体ほど、このスプレッドは広くなる傾向があります。債券から受け取る「利子」や、途中で売却した際の「売却益」、満期時の「償還差益」には、原則として20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税金がかかります。なお、特定口座(源泉徴収あり)を活用すれば、確定申告を行わずに自動で納税を完結させることも可能です。また、上場株式や投資信託などで生じた損失(赤字)と債券の利益を相殺する「損益通算」を行うこともできます。ただし、税制が変更される可能性や、状況によっては取り扱いが異なる場合があるため、詳細については個別に所轄税務署等にご確認ください。参照:No.1510 公社債の償還金と税金|国税庁個別債券(国債や社債など)を購入する際、新しく発行される債券を買う場合(募集・売出し)や、証券会社から直接買う場合(相対取引)は、支払うのは購入代金のみで、別途の取引手数料はかからないのが一般的です。ただし、証券会社から直接買う場合(相対取引)は、提示される取引価格の中に、あらかじめ取引に必要な「コスト」が含まれています。このコストは、銘柄の種類や世の中の市場環境、発行体の信用リスクなどを踏まえて各証券会社が決定する仕組みです。なお、米ドルなどの外貨建て債券を取引する場合は、日本円と外貨を交換する際に「為替手数料」が発生します。取引する証券会社や通貨によって手数料率が異なるため、事前に確認しておきましょう。個別債券は一度にまとまった金額で購入するケースが多いため、毎月一定額をコツコツ買い付ける「積立」や、受け取った利子を自動で再投資する「複利運用」には対応していないのが一般的です。「毎月少額から積立購入したい」「利子を自動再投資して複利効果を得たい」という場合は、個別債券ではなく「債券型の投資信託(ファンド)」を活用するのがおすすめです。投資信託であれば、1万円などの少額から毎月自動で積立運用や再投資を行うことができます。国債や社債などの「個別債券」は、NISAの対象外です。一方、債券を投資対象に組み込んでいる「投資信託」であれば、NISAの「成長投資枠」を活用して非課税で運用することが可能です。ただし、「つみたて投資枠」を利用する場合は注意が必要です。つみたて投資枠では債券だけに投資するファンドは対象外となっているため、債券を含めて運用したい場合は、株式と債券などを組み合わせた「バランス型ファンド(金融庁の基準を満たすもの)」などを選ぶ必要があります。世の中の金利と債券価格には、一般的に「金利が上がると債券価格は下がり、金利が下がると債券価格は上がる」という逆相関(反対に動く)の関係があります。例えば、年利1%の債券を購入した後に世の中の金利が上昇し、新しく年利2%の債券が発行されたとします。すると、投資家は新しく出た年利2%の債券を求めるようになるため、過去に発行された年利1%の債券は相対的に魅力が下がり、買い手が付きにくくなることで市場価格が下がります。逆に、世の中の金利が低下した場合は、過去に発行された高い利率の債券に人気が集中するため、債券価格は上昇します。債券は、証券会社や銀行などの金融機関で購入できます。ただし、「どの種類の債券を買うか」によって購入できる窓口が異なる点に注意が必要です。※金融機関により取り扱う商品のラインナップは異なります。買いたい商品が決まったら、以下の流れで購入します。SBI証券や楽天証券などの「ネット証券」であれば、取扱銘柄の確認から購入手続きまでをスマートフォンやパソコンで完結させることが可能です。窓口で相談しながら購入したい場合も、ネットで手軽に購入したい場合も、まずは「自分が欲しい商品を取り扱っているか」を事前に確認しておくとスムーズです。債券は、大切な資産を守りながら次の世代へ残す手段として、相続対策や生前の資産承継にも活用されることがあります。具体的には以下のような特徴があります。満期まで保有すれば原則として額面金額で償還されるため、価格変動の大きい株式や不動産に比べて将来の評価額が計算しやすく、計画的な相続準備につながります。実家の土地や建物といった不動産と異なり、金融資産である債券は、複数人の相続人に対して金額を調整して分けやすい(分割しやすい)という特徴があります。定期的に利子が支払われる「利付債」をご家族に引き継ぐことで、残された配偶者やお子様に対して「定期的な利子」という形で、生活を支える収入源を残すことができます。また、生前贈与の制度を活用し、債券そのものや受け取った利子をご家族へ計画的に移転していく「資産承継」の手段として活用されるケースもあります。※税務に関するご留意事項相続税や贈与税の具体的な計算方法、およびお客様ごとの個別の税務に関するご相談・ご判断については、お近くの税務署や税理士などの専門家へ必ずご確認ください。※個人向け国債について<留意事項>
個人向け国債を募集により購入する場合は、購入対価のみをお支払いいただきます。個人向け国債は、原則として、発行から1年経過すれば中途換金が可能です。なお中途換金する際、「直前2回分の各利子(税引前)相当額×0.79685」の中途換金調整額が、売却される額面金額に経過利子を加えた金額より差し引かれます。ただし、発行から一定期間の間に中途換金する場合には、中途換金調整額が異なることがあります。※国内債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。<費用>円貨建債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。証券会社との相対取引により売買する場合は、取引価格※に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。
※証券会社は、お客様とのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客様が購入される価格」と「お客様が売却される価格」)を決定しております。※外国債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。<費用>外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。証券会社との相対取引により売買する場合は、取引価格※に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。※証券会社は、お客様とのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客様が購入される価格」と「お客様が売却される価格」)を決定しております。また、為替取引には、当社為替スプレッドがかかります。外貨建債券を円貨決済で購入される場合および利金・償還金の円貨での受取を指定した場合の為替取引、外貨建債券(円貨決済型)の購入時および途中売却時には各社の為替スプレッドがかかります。為替スプレッドについては各社のWEBサイトにてご確認ください。

債券の基礎知識|仕組みやリスク、選び方まで解説

外国債券の基礎知識|メリット・リスクや買い時を解説

「預貯金だけでは将来の資産形成が不安…」「円安や物価上昇に備えて、外貨資産や高い金利が狙える商品に興味がある」昨今の経済情勢から、このように考えている方も多いのではないでしょうか。株式よりも値動きが比較的穏やかな傾向にあり、定期的な利子収入が期待できる投資先として「外国債券」が検討されています。しかし、為替リスクや商品による違いなど、初心者には判断が難しく感じられる場面も少なくありません。この記事では、外国債券の基本的な仕組みからメリット・リスク、買い時の見極め方、NISA制度の活用方法までを分かりやすく解説します。ご自身の資産形成に役立つ知識を、ひとつずつ整理していきましょう。まずは、外国債券の基本的な仕組みと種類について見ていきましょう。債券(利付債券)とは、国や地方自治体、企業などが資金を調達するために発行する有価証券です。投資家は債券を購入することで発行体にお金を貸し、あらかじめ決められた期日(満期)まで定期的に「利子」を受け取ることができます。このうち、以下のいずれかの要素が外国にかかわるものを「外国債券」と呼びます。発行体が予定通りに利子や額面金額を支払えなくなるリスク(信用リスク)はありますが、原則として満期で額面金額が償還される点は通常の債券と同じです。また、外貨建ての外国債券については、為替相場の変動により円換算での資産価値が変化する点が大きな特徴です。外国債券は、決済に用いられる「通貨」や、国・企業などの「発行体(発行元)」によって分類されます。一般的に「外国債券」として広く取引されているのは、米ドルや豪ドルなどの外貨で取引される「外貨建て債券」です。為替変動の影響を受けない「円建て外債」に対し、外貨建て債券は為替相場の値動きが円換算での資産価値に影響します。国や企業など発行体の種類によって、主に以下の3つに分かれます。参照:債券の種類|SBI証券外国債券に投資する方法には、大きく分けて以下の3つのスタイルがあります。資産運用の選択肢として外国債券が選ばれる理由には、どのようなものがあるのでしょうか。主な3つのメリットを解説します。主なメリットの1つは、金利の水準です。日本の金利も近年少しずつ上昇傾向にありますが、アメリカやニュージーランドなど諸外国の金利水準と比較すると依然として低い傾向にあります。(※)利子(クーポン)があらかじめ決まっている「固定利付債」の場合、保有している間は定期的に決まった利率の利子を受け取ることができます。定期的な利子収入を確保したい方にとって、魅力的な選択肢となります。(※)出典:楽天証券Webサイト|債券・国債利回り にて、日本国債10年と諸外国の10年国債の金利を比較(2026/09/01時点)外貨建て債券は、円安が進むことで円換算での評価額が上がる仕組みを持っています。たとえば、1ドル=100円のときに1万ドル分の外国債券を購入した場合、円換算での資産価値は100万円です。その後、1ドル=130円まで円安が進んだタイミングで償還(または売却)を迎えると、円換算で130万円となり、30万円の為替差益が発生します。受け取る利子についても、円安局面であれば円換算での受取額が増えることになります。すべての資産を「日本円」だけで保有していると、将来的に円安や国内の物価上昇(インフレ)が進行した際に、実質的な資産価値が目減りしてしまう恐れがあります。ポートフォリオの一部に外国債券を組み入れ、米ドルやユーロなどの異なった通貨を保有することは、特定の通貨変動に対する備えになります。日本の株式や債券とは異なる値動きをする資産を組み合わせることで、資産全体の変動幅を緩やかにする効果が期待できます。投資信託相談プラザ -近鉄あべのハルカス店>> SBI証券の取扱商品を見る>> 楽天証券の取扱商品を見る外国債券に投資する際には、メリットだけでなくリスクや注意点も正しく理解しておく必要があります。円安のときにメリットがある反面、購入時よりも「円高」に振れると為替差損が発生するリスクがあります。1ドル=100円で購入した1万ドルの債券が、満期時に1ドル=80円の円高になっていた場合、円換算では80万円となり20万円の損失が出ます。ただし、外貨建て債券では保有期間中に受け取る「利子」が蓄積されます。投資期間が長くなるほど受け取る利子が増えるため、購入時より円高が進んでも利子収入でカバーできるようになり、損が出ない為替レートの水準(損益分岐点)がより円高方向へ広がっていく(=円高への抵抗力が高まる)特徴もあります。信用リスクとは、債券の発行元(国や企業)が経営難や財政難に陥り、利子の支払いや元本の返済が滞る(デフォルトする)リスクのことです。信用度を見極める指標として、格付機関による「格付け」が役立ちます。一般的な目安として、「BBB格以上」の格付けを持つ「投資適格債」を選ぶことで、信用リスクを一定程度抑えられると考えられます。また、投資先の国や地域の政治・経済情勢の変化によって取引が制限される「カントリーリスク」にも注意が必要です。参照:債券の「格付け」について教えてください|日本証券業協会国カテゴリー表 | 国・地域ごとの引受方針|NEXI 日本貿易保険債券は満期まで保有すれば原則として額面金額で償還されますが、満期を迎える前に途中で売却する場合は、その時点の市場価格で取引されます。市場金利の上昇などによって債券価格が下落しているタイミングで途中売却すると、購入額を下回る「元本割れ」となる可能性があります。また、取引量が少ない銘柄の場合、希望するタイミングや価格で買い手がつかない「流動性リスク」が生じることも考慮しておきましょう。資産運用を検討する際、外国債券のほかに「国内債券」や「外貨預金」が検討されることもあります。ここでは、それぞれの基本的な仕組みや特徴の違いについて整理します。日本の国債(個人向け国債など)は日本国が発行体であり、日本円で取引されるため為替変動リスクがありません。一方、外国債券は為替リスクを伴うものの、発行国や地域ごとの金利動向に応じた利回りが期待できる特徴があります。資産の目的に応じて、「為替リスクを避けたい部分は国内債券」「外貨建てで運用したい部分は外国債券」というように、役割を分けて保有されることもあります。外貨預金と外国債券(外貨建て)は、いずれも為替相場の変動によって円換算での資産価値が変わる(為替変動リスクを伴う)という共通点があります。しかし、根本的な性質として「元本の取扱い」と「信用リスクの所在」に大きな違いがあります。外貨預金は金融機関の「預金」であるため、運用によって外貨ベースでの元本が目減りすることはありません(外貨ベースでの元本保証)。一方で、外国債券は「有価証券(投資商品)」であり、元本保証はありません。途中売却時には市場価格の変動により元本割れが生じる可能性があります。ただし、後述する発行体の破綻等が起きない限り、満期まで保有すれば原則として額面金額で償還される仕組みを持っています。外貨預金の場合、信用リスクを負う相手は「預け入れている金融機関」です。外貨預金は日本の預金保険制度(ペイオフ)の対象外となっているため、万が一預入先の金融機関が破綻した場合には、預金が保護されず全額戻ってこないリスクが存在します。これに対し、外国債券の場合、信用リスクを負う相手は「債券の発行体(国や企業など)」です。購入窓口である証券会社が破綻しても保有する債券の権利は保護されますが、発行体自身の財務状況が悪化・破綻した場合には、額面金額や利子の支払いが滞るリスクが存在します。参照:預金保険制度の基礎知識 | 預金保険機構こうした性質の違いに加え、収益の仕組みや取扱いのルールにも以下のような違いが存在します。このように、それぞれ元本や信用リスクに対する考え方、取引の仕組みに違いがあるため、ご自身のリスク許容度や資産配分の考え方に合わせて選択することが大切です。外国債券への投資を検討する際、「どのタイミングで買うか」は運用成果に影響を与える可能性があります。買い時を見極めるうえで参考になる指標は、「為替レート」と「市場金利」の2点です。外貨建て債券は、為替相場の値動きから直接影響を受けます。円高傾向の時期は、相対的に割安な水準で外貨資産を購入できます。そのため、将来的な為替差益を狙いやすい、適したタイミングの一つとされています。一方で歴史的な円安水準の時期に一括購入すると、将来円高に戻った際に為替差損を被るリスクが高まります。円安が進んでいる局面で購入を検討する場合は、一度に全額を投じるのではなく、「時期を分けて少しずつ買い足す(時間分散)」ことが基本戦略です。もしくは、為替変動の影響を抑えられる「為替ヘッジあり」の商品を検討するのも一つの方法です。外国債券(固定利付債)は、購入した時点の利率があらかじめ決められており、満期まで維持されます。そのため、発行国の金利が高水準にある時期に購入できれば、長期にわたって高い利子水準を保つことが期待できます。また、債券価格と金利は反比例する(金利が下がると債券価格は上昇する)傾向にあります。金利のピーク時に購入しておけば、将来金利が低下した際に債券価格が値上がりし、途中売却で利益を狙うことも仕組み上選択肢に入ります。ただし、個別の外国債券(利付債)においては「満期まで保有して定期的な利子と額面金額の償還を目指す」運用が一般的です。途中で売却する場合は、銘柄や市場環境によって買い手がつきにくく、希望する価格やタイミングで換金できないリスク(流動性リスク)が伴うため、基本的には中長期で満期まで保有することを前提とした計画が推奨されます。一口に外国債券といっても、多種多様な商品があります。ご自身の目的やリスク許容度に合わせて、以下の4つの基準で選ぶことが大切です。外国債券を選ぶ際、まず確認したいのが発行体(国や企業)の信用度です。 信用リスクをなるべく抑えたい場合は、民間格付け機関によって「BBB格以上」と評価されている「投資適格債」を中心に選ぶことが一つの目安になります。特に、米国債などの主要先進国の国債は信用力が高く、初心者にも検討しやすい選択肢といえます。 債券を満期まで保有することを前提とする場合、重要なポイントは「その資金をいつ使いたいか」というライフプランとの兼ね合いです。 「5年後の車やリフォームの資金に充てたい」「10年以上使う予定がないため、長期間にわたって定期的な利子を受け取りたい」など、ご自身の資金計画に合わせて満期(償還日)を設定することが基本となります。 なお、原則として満期まで保有すれば額面金額で償還されますが、急な資金需要などで「満期前に途中売却する場合」は注意が必要です。途中売却時はその時点の市場価格で取引されるため、市場金利の動向によって元本割れが生じる可能性があります。一般的に満期までの期間が長い債券ほど価格変動が大きくなりやすいため、途中で換金する可能性がある資金は、期間が短めの債券を選んでおくのも一つの方法です。 外国債券は、取引に用いる通貨によって金利水準や流動性が異なります。 米ドルなどの流通量が多い主要通貨は、情報の入手がしやすく比較的扱いやすい点が特徴です。一方、より高い利回りが期待できる新興国通貨などは、その分為替変動やカントリーリスクが大きくなる傾向があります。保有資産全体の中で「継続的な利子収入を目指す役割」を持たせるのか、「一定のリスクを取りつつ利回りを追求する役割」を持たせるのかを意識して選択しましょう。 「まとまった資金を一括で投資するのに不安がある」「どの個別銘柄を選べばよいか決めきれない」という場合は、投資信託やETFを活用する方法もあります。 投資信託やETFであれば、少額から世界中の複数銘柄へ手軽に分散投資が可能です。また、個別債券とは異なりNISA制度の成長投資枠を活用できる点や、為替変動の影響を抑えたい方向けに「為替ヘッジあり」のコースが選べる点も特徴です。外国債券を購入する具体的な手順を解説します。初めての方でも、以下の3ステップに沿って進めることで取引を始められます。まずは外国債券を取引できる証券会社で口座を開設します。外国債券の取扱銘柄数や、為替の手数料は証券会社によって異なります。個別債券から投資信託・ETFまで幅広い商品が揃っており、各種手数料が比較的抑えられているネット証券(SBI証券や楽天証券など)を選択するのも一つの方法です。※外国債券の取引には「外国証券取引口座(一般的には無料)」の開設手続きが合わせて必要になる場合があります。前述の選び方を参考に、買付する銘柄を決めます。買付注文を出す際、決済方法を以下の2種類から選択します。※いずれの場合でも、外貨と円貨を交換する場合は、証券会社ごとに定める為替スプレッドがかかります。決済方法を決めた後は、購入金額や数量を指定し、注文内容を確認のうえ買付注文を出します。個別債券(利付債)の購入後は、原則として年に1〜2回などの所定の期日に利子が証券口座に支払われます。また同様に投資信託・ETFの場合は、分配金が所定の期日に証券口座に支払われます。個別債券の場合は、発行体の信用リスクはあるものの、原則として満期を迎えると、額面金額が償還金として外貨で入金されます。償還された外貨は、そのまま同一通貨建ての金融商品買付資金に回す(再投資する)方法や、あるいは為替相場の状況に応じて日本円に両替する方法があります。投資にあたって気になる税金の扱いと、NISA制度の対応状況についても確認しておきましょう。外国債券から得られる「利子」「譲渡益(途中売却益)」「償還差益」は、いずれも申告分離課税の対象となり、20.315%(所得税15.315%+住民税5%)が課税されます。特定口座(源泉徴収あり)を選択していれば、証券会社が自動的に計算・納税を行うため確定申告は原則不要です。また、上場株式や投資信託の売却損が出た場合、外国債券の利子や譲渡益と「損益通算」をすることができます。ただし、税制が変更される可能性や、状況によっては取り扱いが異なる場合があるため、詳細については個別に所轄税務署等にご確認ください。参照:No.1510 公社債の償還金と税金|国税庁非課税で運用できるNISA制度ですが、「個別の外国債券」はNISAの対象外となっています。しかし、先述の通り「外国債券を投資対象とする投資信託やETF」であれば、NISAの「成長投資枠」などを活用して購入することが可能です。非課税のメリットを受けながら外国債券へ投資を行いたい場合は、投資信託やETFを検討するのも選択肢の一つです。参照:NISA特設ウェブサイト|金融庁外国債券には数多くの国や通貨、格付け、満期までの期間(残存年数)が存在します。「自分の年齢や目的に合った債券の年数はどれくらいだろう?」「個別債券と投資信託、どちらが自分の資産状況に向いているのだろう?」このように自分一人で判断するのが難しいと感じた場合は、資産運用アドバイスの専門家に相談することをおすすめします。適切な運用プランは、一人ひとりの金融資産の状況やライフイベント、リスク許容度によって全く異なります。第三者の視点を持つアドバイザーに相談することで、目先の金利や話題性に流されず、ご自身のライフプランに即したバランスの良い資産配分(ポートフォリオ)を整える手助けとなります。弊社が運営する「投資信託相談プラザ」では、特定の金融機関に属さない独立した立場のIFA(独立系ファイナンシャルアドバイザー)が、丁寧な資産運用アドバイスを行っています。大手ネット証券であるSBI証券や楽天証券の取引に対応しており、豊富な商品ラインナップの中からお客様に合った外国債券や投資信託をご提案可能です。「まずは基礎から話を聞いてみたい」「手持ちの資産バランスを客観的にチェックしてほしい」という方も、全国各地の店舗やオンラインにて無料相談を受け付けております。どうぞお気軽にご相談ください。>> 投資信託相談プラザの特長を見る外国債券は、日本の債券と比較して相対的に高い金利が期待でき、円安局面での為替差益が狙える金融商品です。日本円以外の資産を保有することで、通貨の分散効果も期待できます。一方で、為替相場の変動や発行体の財務状況によるリスクを伴うため、格付けの確認や中長期での保有といった適切なリスク対策を意識することが重要です。個別の債券だけでなく、NISA制度が活用できる投資信託やETFなど多様な選択肢が存在します。ご自身の目標やリスク許容度に合わせ、納得できる方法で資産形成に役立ててみてはいかがでしょうか。投資信託相談プラザ -近鉄あべのハルカス店>> SBI証券の取扱商品を見る>> 楽天証券の取扱商品を見る※外国債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。<費用>外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。証券会社との相対取引により売買する場合は、取引価格※に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。※証券会社は、お客様とのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客様が購入される価格」と「お客様が売却される価格」)を決定しております。また、為替取引には、当社為替スプレッドがかかります。外貨建債券を円貨決済で購入される場合および利金・償還金の円貨での受取を指定した場合の為替取引、外貨建債券(円貨決済型)の購入時および途中売却時には各社の為替スプレッドがかかります。為替スプレッドについては各社のWEBサイトにてご確認ください。

外国債券の基礎知識|メリット・リスクや買い時を解説

【サテライト資産向け】リターンを狙うおすすめ金融商品

株式(高配当株・優待株)

  • 特徴: 企業が発行する株式を売買します。株価の値上がり益(キャピタルゲイン)だけでなく、配当金(インカムゲイン)や株主優待も魅力です。
  • メリット: 応援したい企業に投資する楽しみがある。大きなリターンも期待できる。

不動産投資(REIT:不動産投資信託)

  • 特徴: 投資信託の一種で、不動産に投資します。投資家から集めた資金でオフィスビルや商業施設などを購入し、その賃料収入や売買益を分配します。
  • メリット: 少額から間接的に不動産オーナーになれ、比較的安定した分配金が期待できる。

あわせて読みたい

株式投資とは株式を使い利益を得ること!方法とメリット、注意点を紹介

株式投資とは株式を使った投資方法のひとつで、売却、あるいは保有することで利益を確定することができます。では、株式投資はどのように始めることができるのか、また、メリットや注意点などについて見ていきましょう。投資信託相談プラザ -近鉄あべのハルカス店株式投資とは株式を用いた投資方法のことです。株式会社が資金調達を目的に発行するもので、購入することで、株式を通して企業に出資をするということになります。証券取引所で取り扱っている株式は、誰でも証券会社を通して購入することが可能です。そのため、株式投資を行いたい場合は、まずは証券会社に口座を開設しておく必要があります。株式の価格を「株価」といいます。株式投資のメリットは、売買取引をしたり一定期間保有したりすることで利益を確定できることです。主に次の3つの方法で、利益を確定できます。それぞれの方法でどのように利益を獲得するのか、具体的に見ていきましょう。株式の価格を「株価」といいます。株価は需要と供給の関係によって変動するため、価格が低いときに購入し、価格が高くなったときに売却すると利益を得られるのが特徴です。例えば1株=800円の株式を1,000株購入したとしましょう。証券会社に支払う手数料を考慮しない場合、以下の計算式により80万円の資金が必要です。株価が900円になったときに売却すると、以下の計算式により10万円の利益を得られたことになります。安いときに株式を買って高くなったときに手放すことで、利益を確定できます。これから株価が上昇しそうな株式や、株価が割安な株式を見つけたときは、株式投資を検討することができるでしょう。これから株価が下落しそうな株式や、実際の価値よりも割高な株式を見つけたとします。現金を出して株式を購入する「現物取引」では利益を得ることは難しいです。一方、証券会社から株式を借りて投資をする「信用取引」であれば、売り注文から始めて買い注文で取引が完結するため利益を得られるかもしれません。現物取引とは異なり株式を借りる際の手数料(金利)はかかりますが、株価下落によって利益を得たいときは、信用取引も検討してみましょう。利益の一部を配当金として株主に分配している企業もあります。通常、配当金は株数に比例して分配されるので、保有する株数が多いと配当金も高額になるでしょう。配当金は株式を保有しているだけで受け取ることができます。しかし、利益があまり出ていないときなどには分配されないこともありますので、配当金を目当てに投資をする場合は、過去の配当実績も参考に株式を選びましょう。企業によっては、株主に対して年に1回程度「株主優待」を提供しています。2016年11月時点では全上場企業の1/3程度の企業で株主優待制度が定められています。株主優待の種類はさまざまです。例えば、自社商品やサービスを利用するときに活用できる割引券、無料券などを株数に応じて提供することもあります。株主優待のある企業の場合、配当金と同様に株式を保有しているだけで受け取れます。豪華な商品やサービスを提供している企業や、普段から利用している企業であれば株式購入を検討してみましょう。株主優待目当てで投資するときは、事前に株主優待を実施しているのかどうかを確認した上で、株主優待を受けられる基準についても確認しておきましょう。単元株数(取引可能な最小限の株数。通常は各銘柄100株)だけ保有していても株主優待の対象となる企業もありますが、数千株以上を保有していないと株主優待が受け取れないケースもあります。株主優待のおすすめを目的別に紹介!銘柄選びのポイントも解説株価が上がる理由を解説!上昇タイミングを見極めるコツを理解しよう株式投資は売買、あるいは保有することで利益を確定できる投資法ですが、必ずしも利益を確定できるとは限りません。特に注意すべきポイントとしては、次の4つが挙げられます。それぞれ具体的な注意点や、リスクを回避するための対処法について見ていきましょう。「元本(がんぽん)」とは、投資する際の元手となる資金のことです。株式投資においては元本が保証されていないので、場合によっては損失を被ることもあります。例えば、株価800円のときに1,000株購入した場合について考えてみましょう。このとき投資した資金は80万円なので、元本は80万円です。しかし、株価は変動するため、80万円の株式が常に80万円の価値を持つとは限りません。株価が900円に上昇すれば保有する株式の価値は90万円に値上がりしますが、反対に株価が700円に下落すれば価値は70万円に値下がりし、元本を下回ることになります。株価は常に変動するので、少々下落したとしても慌てて対応する必要はありません。いつかは株価が元に戻り、場合によっては購入したときより高くなる可能性もあります。しかし、株価が右肩下がりに下落し、企業の経営も立て直しが難しい場合、いつまでも株式を保有することは得策ではないかもしれません。早めに株式を売却すれば、少しでも損失を抑えられる可能性があるでしょう。このように損失を軽減するために売却(売り注文から入ったときは買い戻し)することが、「損切り(そんぎり)」です。800円だった株価が700円に下がったときに損切りをすれば、保有株式が1,000株のときであれば損失は10万円で済みます。しかし、株価が600円まで下がったときに損切りをすると損失は20万円に膨れ上がるでしょう。株価の動きをよく見て、反転しづらいと思われるときは早めに損切りをして、損失を抑えることが大切です。損切りについては、こちらの記事で詳しく解説しています。ぜひ参考にしてください。株式投資は損切りが重要!ラインの決め方や損切りをしない問題点を解説株主優待がない株式も少なくありません。実際に株式全体の約2/3には株主優待制度がないため、購入しても株主優待を受け取れない場合もあります。また、株主優待制度がある企業であっても、基本的には株主優待を受け取るための最低株数が決まっているので注意が必要です。保有する株数が少ない場合は、株主優待を受け取れない可能性もあるでしょう。株主優待を受け取ることを目当てで株式を選ぶ場合は、株主優待の適用条件を把握してから購入するようにしましょう。保有株数によっては優待の内容が変わることもあるので、優待を受けられるように株数を調整します。また、株主優待の権利確定日にも注目してください。権利確定日とは株主優待の権利が発生する日のことで、この日に権利を持っている株主に対して株主優待が提供されます。株式は購入してすぐに権利が発生するわけではないため注意しましょう。株主が権利を獲得できる最終売買日のことを権利付最終日と呼び、この日までに株式を購入すると株主優待を受け取れます。例えば3月末に株主優待の権利が確定する株式があるとしましょう。3月31日が土日祝日でなければ、3月31日が権利確定日となります。権利付最終日は3月29日となり、3月29日までに株式を購入すれば株主優待を受け取ることが可能です。なお、この場合3月29日に株式を購入すれば、翌3月30日に株式を売却しても権利を手放すのは4月1日以降となるため、株主優待は受け取れます。権利確定日や権利付最終日については各企業で情報を公開しているので確認しておきましょう。企業が倒産すると株式の価値はほとんどなくなってしまいます。株価800円で購入したとしても価値が0円になれば、投資資金の全額を失ってしまうことになるでしょう。企業の経営状態が悪くなり、株価が急に下がったときは、損切りをすることで損失を少しでも抑えることが可能です。しかし、株価急落を招くほど経営状態が思わしくないときは、他の株主も急いで売り注文をするため、取引が成り立たず売却できない恐れもあります。その場合は株価が0円、つまり倒産するまで売却ができず、投資した資金を回収できなくなってしまうでしょう。どのような企業であっても、倒産しないとは言い切れません。早めに損切りをすることで損失を抑えられることもありますが、先述したように、株価急落が起こっているときは取引が成立せずに損切りができない可能性もあります。投資した資金を回収できない可能性を想定し、株式投資は余剰資金を使って行うことが大切です。生活資金や近い将来に使途が決まっている資金、例えば子どもの学資や老後資金などは使わないようにしましょう。ライフプランとは?ライフプランニングのステップと3つのポイントを解説流動性リスクとは「買いたいときに売り手がいなくて買えないリスク、売りたいときに買い手がいなくて売れないリスク」のことです。先述したように、株価の急落が起きて倒産の危機に陥っているときであれば、売り注文が殺到して買い手がつかず売却が成立しないことがあります。この場合は、売りたい金額よりも大幅に低い金額で売却しなくてはいけないかもしれません。また、大きな不祥事が起こったときなども、売り注文が殺到して買い手がつきにくくなるでしょう。倒産はしなくても上場廃止となれば、株式の価値が著しく下落する恐れがあります。不祥事がメディアで報道されると売り注文が殺到するため、株価が急落し、損切りすらできなくなってしまう可能性があります。トラブルが報道される前に行動を起こせるように、保有している株式に関する企業情報をこまめに入手しましょう。公式サイトではIR情報なども掲載されている場合があるので、売上が上がっているのか、中長期的にどのような経営計画を立てているのか、調べておきます。リスクを十分に把握した上で、株式投資を始めていきましょう。株式投資は以下の手順で始めます。それぞれについて詳しく見ていきましょう。上場株式の売買は証券会社を通して行います。証券会社で株式売買を行うためには、証券口座を開設しなくてはいけません。通常、どの証券会社でも口座開設は無料なので、いくつか開設できます。また、ほとんどの証券会社では、オンラインで口座開設することが可能です。日中忙しい方も無理なく株式投資の準備を始められるでしょう。証券会社を選ぶときは、次のポイントに注意してください。売買手数料が高額な場合、気軽に取引をしづらくなります。適切なタイミングで損切りを行うためにも、できれば売買手数料は低いほうがよいでしょう。実店舗を持たないネット証券では売買手数料が低く設定されていることが多いので、チェックしてみてください。また、売買は基本的にはパソコンやスマホで行います。操作がしやすいと取引時のストレスが軽減されるでしょう。証券会社の中には、無料で利用できる株式取引用の専用アプリを提供しているところもあります。手軽に操作できるように工夫されたアプリなら、よりスムーズに株式投資が行えるでしょう。入出金の手数料についても確認が必要です。株式投資を行う際は証券口座に資金を入金しますが、無料でできる証券口座もあれば、手数料がかかる口座もあります。こまめに資金を移動する場合は、入出金の手数料は無料であることが好ましいでしょう。インターネット上で証券口座の開設手続きを行うと、メールや郵便でパスワードなどのログインに必要な情報が届きます。パスワードを受け取ったら、まずは証券会社のログインページを開き、ログインできるかどうか確認してみましょう。ログインができたら次は口座へ投資資金を入金します。入金する際は、証券会社側の入出金パスワード(取引パスワード)と、出金側の口座をインターネットバンキングで利用できる状態にしておくとスムーズです。インターネットバンキングを利用できないときは、利用までに数日かかることもあるので、証券口座の開設より前に準備しておくことをおすすめします。株式を選んで購入します。通常、株式は100株単位で購入するので、少なくとも株価の100倍に売買手数料を加えた金額を入金しておくようにしましょう。なお、株式の購入には2つの方法があります。成行は注文が確定した時点の株価で購入する方法です。購入したい株数だけを指定すればすぐに取引が完了します。一方、指値は購入したい株価を指定する方法です。株価と株数、そして取引が完了する最大期限を指定しておくと、期限内に指定した株価となったときに取引が成立します。株の注文方法についてはこちらの記事で詳しく解説しています。ぜひ参考にしてください。株の買い方や証券会社選びのポイント、注文方法の種類や違いを解説配当金や株主優待を目的として株式投資を行う場合は、株式を売却する必要はありません。しかし、株価の上昇による利益(売り注文から始めた信用取引の場合は株価の下落による利益)を目的として投資を行う場合は、株式を売却(売り注文から始めた場合は買い戻し)することで利益を獲得できます。株価の動きをこまめにチェックして、売却・買戻しをしましょう。株価が上昇中の銘柄であっても、いつまでも上昇し続けるわけではありません。こまめに保有銘柄を見直して、慎重に株式投資を始めていきましょう。計画的かつ慎重な運用を心がけましょう。投資信託相談プラザ -近鉄あべのハルカス店

株式投資とは株式を使い利益を得ること!方法とメリット、注意点を紹介

REITとは不動産投資信託のこと。種類やメリット、購入方法を解説

REIT(リート)とは、少額から始められる不動産投資信託のことです。分散投資ができるほか、比較的利回りが高いなどいくつものメリットがあります。本記事ではREITの仕組みや現物投資との違いを説明したうえで、メリットやデメリットについても紹介します。REIT(リート)とは「Real Estate Investment Trust」の略で、アメリカで生まれた不動産投資信託のことです。投資家から集めた資金で不動産投資を行い、収益を分配します。10万円前後と少額から始められるのが特徴で、比較的高利回りで安定した収益が得られるのがメリットです。ここでは、REITの仕組みやJ-REITとの違い、不動産投資との違いについて紹介します。REITを運営するのは、法律に基づき資産への投資・運用を目的として設立された不動産投資法人です。REITは証券取引所に上場しており、不動産投資法人は投資証券を発行して市場から資金を調達します。集めた資金で運用を行い、不動産の賃貸料や売却で得た収益の一部が投資家に配当されるというのがREITの仕組みです。ちなみに、投資法人は法律上、従業員の雇用が禁止されており、業務は外部に委託することとされています。そのため、実際に不動産運用業務を行うのは資産運用会社で、不動産資産の保管は資産保管会社、不動産の管理は外部管理会社に委託されています。REITは1960年にアメリカで生まれ、世界各国に普及しました。REITを導入する国や地域は増加を続け、世界のREIT市場は2021年7月現在、時価総額で約189.02兆円に達している状況です。(※)日本のREITはJAPANの「J」をつけ、「J-REIT」とも呼ばれています。単にREITという場合でも、通常はJ-REITのことを指していると思ってよいでしょう。J-REITが証券取引所に上場したのは2001年9月で、「日本ビルファンド投資法人」と「ジャパンリアルエステイト投資法人」が東京証券取引所に上場したのが始まりです。※参考:三井住友トラスト・アセットマネジメント 世界のREIT市場一般的に不動産投資という場合、不動産の現物を購入する取引を思い浮かべる方も多いでしょう。不動産投資は自ら物件を探し、多額の資金を出資して不動産を購入するもので、証券を売買するREITと異なります。不動産の現物投資では投資家が不動産のオーナーになりますが、REITで購入するのは投資証券であり、不動産の運用や管理には一切関わりません。REITは投資する不動産の用途や対象となる地域により、いくつかの種類に分類されます。特定の用途を持つ不動産のみに投資する「単一用途特化型」、複数の用途に分散して投資する「複数用途型」があり、複数用途型の組み合わせはさまざまです。ここでは、2つの種類について解説し、REITの指数に連動する上場投資信託(REIT型ETF)についても紹介します。単一用途特化型は、特定の用途を持つ単一の不動産に投資する方法です。次のような不動産に特化して投資します。複数用途特化型は、用途を持つ不動産を複数組み合わせたREITです。2つの用途を組み合わせる「複合型」と、3つ以上の用途を組み合わせる「総合型」に分けられます。複数用途特化型では特徴の異なる不動産をいくつか組み合わせることで、ひとつの不動産が持つリスクを分散することが可能です。大きな売却益を狙うのであれば単一用途特化型にメリットがありますが、初めて投資する場合は手堅く複数用途特化型に投資することをおすすめします。なお、不動産の種類のほか、不動産のエリアに特化したREITも少なくありません。多くのREITは全国の都市圏にある不動産を対象としていますが、関西や九州方面などの都市部に特化しているREITもあります。エリア特化型REITは、地域を応援するという意味合いも含まれるでしょう。不動産の種類や地域に特化したREITのほか、「REIT型ETF」という商品もあります。ETFとは「上場投資信託」のことで、東証株価指数(TOPIX)などの指数に連動する投資信託のことです。REIT型ETFはREITに連動するETFであり、REIT型ETFを購入すると上場しているREITの全銘柄に投資することになり、分散投資できます。比較的リスクが少なく、指数に連動しているため値動きも緩やかです。REITはメリットの多い商品です。主に次のようなメリットがあります。REITは少ない資金で出資でき、専門家に運用・管理を任せられるのが利点です。さらに、比較的高い配当金を受け取れるという特徴もあります。REITのメリットを5つ紹介しましょう。REITは不動産を証券化して多くの投資家から資金を集め、不動産に投資をする商品です。そのため、10万円前後という比較的少額から投資できます。不動産を実際に購入する投資は少なくとも数百万単位の資金を必要とするのに対し、REITは手軽に不動産への投資ができるのが大きなメリットです。また、REITの運用は投資のプロが行います。不動産の選定や購入、維持管理、賃貸募集などをすべて代行してくれるため、運用の手間がかからないのもREITの特徴です。REITは利回りが比較的高く、安定しています。その理由は、配当金の主な原資が賃貸料だからです。賃貸している限り、賃貸料の収入がなくなることはありません。定期的な収入が得られるため、利回りも高くなります。空室が出るリスクはありますが、複数の不動産に投資する分散投資により、リスクを回避することが可能です。利回りが高いもうひとつの理由として、分配金が高いことがあげられます。REITの窓口となる不動産投資法人は、一定の条件で法人税が免除される仕組みになっています。その条件とは、賃料収入から賃貸に関わる各種費用を引いた利益の90%超を投資家に分配することです。投資家は不動産で得た収益の多くを分配金として得ることができるのです。REITは分散投資ができるのもメリットです。投資をひとつの商品だけに絞って資金の全額を投じた場合、値上がりしたときのリターンは大きくなるでしょう。しかし、損失を出したときは全額を失うことにもなりかねません。複数の商品に分散して投資すれば、ひとつの商品が損失を出してもほかで補うことが可能です。いくつもの不動産に投資するREITを購入することで、リスクを抑えた投資ができます。現物投資で分散投資する場合は多額の資金が必要ですが、少額でも分散投資できるというのがREITの優れた点です。REITは証券化されているため流動性が高く、売買しやすいのが特徴です。いつでも購入でき、換金も難しくありません。一方、不動産の現物投資は取得も売却も大きな手間がかかります。取得に際しては登録免許税と不動産取得税がかかり、取得後は固定資産税を支払わなければなりません。取得時は登記手続きも必要です。これに対し、REITの場合は不動産の売買自体は運用会社が行うため、投資家には一切負担がないのもメリットです。REITは管理の負担も少なくて済みます。不動産の維持管理や賃貸募集などは運用会社が行うため、投資家が行うのは商品を選んで購入することだけです。運用に関しては決算関連の書類が公表され、状況を確認できます。不動産の現物投資では、賃貸契約や管理会社への委託、建物の修繕など、自ら運営に携わらなければなりません。このほか、REITにはインフレに強いというメリットもあります。REITの主な原資となる賃貸料は物価に連動する傾向が強く、物価上昇に伴って賃貸料も上がりやすいからです。インフレで通貨価値が下がった場合でも、REITを保有することで資産減少のリスクを避けることが可能です。投資信託相談プラザ -近鉄あべのハルカス店REITにはメリットがある一方、デメリットもある商品です。基本的に資産運用はリターンもある代わりにリスクがつきものですが、REITも同じようにリスクを伴います。これらREITのデメリットについて、詳しく見ていきましょう。REITの分配金は高い利回りが魅力ですが、必ず支払われるという保証はありません。さまざまな要因の影響を受け、変動する可能性があります。要因として考えられるのは、次のとおりです。REITは、災害や価格変動の影響を受けやすいのが特徴です。まず、地震や火災などで投資対象の不動産が被災することが考えられます。REITでは耐震性の基準を満たした建物への投資でリスクを軽減していますが、不測の事態が起こらないとは限りません。また、不動産の市場や経済情勢などの影響で、物件の賃料収入が減る、もしくは保有物件の価格が下がるといった事態も考えられます。その影響を受けて、分配金が下がる場合があるかもしれません。近年では、コロナ禍によりREITは大きな影響を受けました。2020年にはホテルの利用客が激減し、テレワークの推進によりオフィスの解約も相次ぎました。市場ではホテルやオフィスの銘柄が大幅に下落しています。2021年には回復の兆しが見えましたが、コロナ禍による状況は、REITが社会情勢に影響を受けやすいことを証明したといえるでしょう。REITの分配金は不動産の賃貸料を原資とするものですが、実態は投資信託です。そのため、株式に投資する投資信託と同じく、分配金は配当所得になります。また、分配金は課税され、20.315%(所得税15.315%、住民税5%)が差し引かれるのも株式や投資信託と同様です。さらに、REITは売却時に損失が出たとき、ほかの売却益や配当金・分配金と損益通算することができます。損失の残額があるときは、確定申告して3年間の繰り越しができる点も、株式や投資信託と同じです。しかし、株式や投資信託の配当には配当控除が適用されるのに対し、REITには適用されない点が異なります。REITの購入は株式と同じで、まず証券会社に口座を作ることから始めます。売買のルールも基本的には株式と変わりありません。ただし、株式の売買単位が銘柄によって異なるのに対し、現在上場しているREITの売買単位はすべて1口です。投資する際に必要な最低金額は1口あたりの価格となります。REITの分配金は、投資法人の決算期に支払われます。20.315%の税金が差し引かれますが、NISA口座を利用して非課税にすることも可能です。REITは少額から始められる不動産投資信託で、比較的高利回りで安定した分配金を受け取れるのが特徴です。運用の専門家が不動産を購入・運用していくため、初心者でも始めやすいでしょう。株式と同じく売買しやすく、不動産の現物投資とは異なり不動産を管理する手間もありません。ほかの資産運用と同様にリスクはありますが、分散投資でリスクを抑えることも可能です。REITに興味のある方は、試してみるのもよいでしょう。

REITとは不動産投資信託のこと。種類やメリット、購入方法を解説

1億円の資産運用で「絶対に避けるべき」3つの失敗パターン

最後に、大切な資産を失わないために、初心者が陥りがちな失敗パターンを3つご紹介します。

失敗パターン1:一つの金融商品への集中投資

退職金で自社の株式を大量に保有し続ける、勧められた一つの投資信託に全額を投じる、といった集中投資は非常に危険です。その企業の業績が悪化したり、市場が暴落したりした際に、資産の大部分を失うリスクがあります。必ず複数の資産に分散することを徹底してください。

失敗パターン2:手数料(隠れコスト)を軽視する

金融商品には、購入時手数料、信託報酬(保有中にかかるコスト)、解約時手数料など、様々な手数料がかかります。年率1%の手数料の違いが、長期的に見れば数百万、数千万円の差を生むこともあります。商品のリターンだけでなく、コストにもしっかりと目を向けましょう。

失敗パターン3:言われるがままに金融商品を購入してしまう

銀行や証券会社の窓口で勧められるがままに、よく理解しないまま商品を契約してしまうのは避けるべきです。なぜその商品が必要なのか、リスクは何かを自分で納得できるまで質問し、理解してから判断する姿勢が重要です。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ

近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

1億円の資産運用に関するよくある質問(Q&A)

Q1. NISAは活用した方が良いですか?

A1. ぜひ活用すべきです。

NISAは、個人の資産形成を支援するための税制優遇制度です。通常、投資で得た利益には約20%の税金がかかりますが、NISA口座内での運用益は非課税になります。

2024年から始まったNISAは、非課税保有限度額が1,800万円と大幅に拡大し、制度も恒久化されたため、資産運用を行う上で非常に有利な制度です。ご夫婦であれば合計3,600万円まで非課税枠が利用できますので、優先的に活用することをおすすめします。

あわせて読みたい

NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

「令和5年度税制改正大綱」にNISAの大幅な拡充が盛り込まれ、2024年1月よりNISA制度は生まれ変わりました。金融庁から発表されている内容を見る限り、様々な運用ニーズに応じることができるよう、大幅に改良されているといっていいでしょう。効率的に資産を増やすために、このパワーアップしたNISAの有効活用は欠かせなくなりそうです。本記事ではNISA制度の変更点やメリット・デメリットについて詳しく解説していきます。NISAの上手な活用は、資産形成の大きな後押しになるでしょう。本記事でNISAの概要を把握したうえで、正しく理解できているか不安であれば、無料セミナーや無料相談等も利用しながら、どのように投資をするか考えてみるのもいいかもしれません。出典:財務省 令和5年度税制改正の大綱※本記事に書かれているNISAの内容については今後も変更される可能性もあります。そのため、最新の情報は金融庁のサイトから確認しましょう。旧NISA制度は、一般NISA・つみたてNISA・ジュニアNISAの3種類で、それぞれ、非課税期間や金額など、条件や特徴が異なっていました。この3種類のNISAは2023年末をもって、口座開設及び買付ができなくなりました。そして、2024年1月からは投資可能期間の恒久化、年間投資可能枠の拡大など、拡充された新制度にて、非課税投資ができるようになりました。2024年1月から始まったNISAはつみたて投資枠・成長投資枠の利用枠から成り立っていて、併用が可能です。前者がつみたてNISA、後者が一般NISAを継承した制度となっていて、それぞれパワーアップさせ、かつ併用できるようになったとイメージすると、理解しやすいかもしれません。下記のNISA制度の特徴をまとめた表をもとに、主な変更点を説明していきます。出典:金融庁「新しいNISA」をもとに株式会社Fanが作成旧NISAの年間投資枠は、一般NISAが最大120万円/年、つみたてNISAが最大40万円/年となっていて、併用ができませんでした。2024年1月からのNISAでは、つみたてNISAと同様の制度である「つみたて投資枠」で最大120万円/年、一般NISAと同様の「成長投資枠」で最大240万円/年となっており、2つの利用枠を併用できるため、最大360万円まで投資可能となります。非課税保有期間は旧制度の一般NISAで5年、つみたてNISAで20年でしたが、非課税で保有できる期限がなくなったため、何年経っても運用益に税金がかかりません。運用益が大きくなるほど、この約20%の税金が掛からないインパクトは大きくなります。非課税で保有できる金額も増えました。旧制度の一般NISAでは同時に非課税で運用できる金額は最大600万円(120万円×5年)、つみたてNISAでは最大800万円(40万円×20年)でした。一方で、2024年1月からのNISAでは最大1800万円(うち1200万円は成長投資枠)が非課税保有限度額です。年間投資枠限度の360万円を5年間投資すれば、非課税保有限度額の上限に達します。口座開設期間が恒久化となり、2024年以降、いつでも口座開設が可能です。成長投資枠では「上場株式・投資信託等」が対象商品となっています。ただ、①整理・管理銘柄、②信託期間20年未満、高レバレッジ型及び毎月分配型の投資信託等が除外となっています。②は旧制度の一般NISAでは投資可能でしたが、2024年1月からのNISAでは長期運用には不向きと判断され、除外されています。つみたて投資枠では、「積立・分散投資に適した一定の投資信託」が投資対象商品となっています。旧つみたてNISA対象商品と同様のラインナップになっています。参考:金融庁 「NISAとは?」NISAのデメリットとして挙げられるのは次の3つです。デメリットについては、旧NISAと大差がないですが、懸念事項も増えています。損益通算とは一年分の利益と損失を相殺し、税金を減らすことです。通常、上場株式の投資では配当や値上がり益などで得た利益に対して約20%の税金がかかりますが、他の取引で損失が出た場合は相殺されます。一般口座や特定口座で使えるこの損益通算の仕組みが使えないことがデメリットです。NISAでは、利益確定時に通常かかる約20%の税金を支払っていないので、相殺しようがありません。これは旧NISAでも同様のデメリットがありました。NISA口座内だけでなく、一般口座や特定口座で利益が出ていても、NISA口座で出した損失と相殺できない点も併せて注意しましょう。2024年1月からのNISAでは投資期間や非課税保有期間の縛りが無くなったために、投資対象の選定が甘くなることが懸念されます。旧NISAでは投資可能な期間や非課税保有の期間が定められていたために、その範囲内で利益が出る商品を選ぶ必要がありました。旧制度の一般NISAでは年間投資枠が120万円まで、つみたてNISAでは年間投資枠が40万円までという制限に加えて、売却したら非課税で投資できる枠は戻りません。旧制度の場合、NISAの効果を最大化したいならば、投資商品を安易に選んだり、すぐ売却したりすることが選択しづらい環境であったともいえるでしょう。年間投資額が360万円、非課税保有限度額が1800万円と大きくなり、売却すると、年間投資枠が復活するために、商品を吟味せず気軽に投資商品を選ぶ人が増えそうです。銘柄選定が甘くなれば損失が出る可能性は高くなるといえます。また、本来であれば損切りすべき銘柄も、非課税保有期間の制限もないため、そのまま塩漬けにしてしまう懸念もあります。年間投資枠や非課税保有限度額が大きく増えたことはメリットですが、短期間で利益を得ようとして、回転売買が行われる可能性がデメリットとしてあげられます。回転売買とは、金融商品を短い期間で売買する行為を指します。旧NISAは投資している商品を売却しても非課税投資枠は戻らないため、売却の判断は慎重にならざるを得ませんでした。しかし、非課税枠の再利用が認められ、年間投資枠に余力があるなら、あまり気にせずに売買を繰り返すことも考えられるでしょう。株価が下がったら買って、上がったら売るといった短期間での回転売買を非課税で行えるのが実態です。そもそもNISAは家計の安定的な資産形成の支援を目的に導入されたという経緯もあり、回転売買は本旨から外れているといえます。また、売買の数に応じて手数料が入るという構造上、証券会社が積極的な売買を推奨する可能性もあります。非課税枠を気にせずに売買できるのはメリットですが、不必要な売買をしないよう注意しましょう。投資信託相談プラザ -近鉄あべのハルカス店2024年1月からのNISAは年間投資枠や非課税保有額など様々な面で大きく拡充されています。では、NISAを利用するうえで、特に大きいメリットを以下の3点に絞って解説していきます。それぞれ、内容を確認していきましょう。大きなメリットとして、旧NISAと比べて年間投資枠・非課税保有限度額の増額によって資産形成がより効率的になったことが挙げられます。投資額の大きさは資産形成のスピードに直結するため、まとまった金額を準備できる人は、魅力的に感じるでしょう。旧NISA制度では、限度額が小さいため、超過した金額は、特定口座(課税される口座)で運用しなければなりませんでした。長期で投資をする場合、資産額も雪だるま式に大きくなるために約20%の税金も軽視できない金額になるでしょう。例えば、10万円/月を15年間積み立てた場合にどの程度差が出るのかを以下の2パターンで比較してみましょう。年利5%で運用したと仮定すると15年後の金額はどちらも約2673万円(元本1800万円)になります。①のパターンでは特定口座で運用した部分に約20%の税金がかかります。税金を20%として計算すると、約116万円になるので実際手元に入る金額は、約2557万円となります。一方、②のパターンでは年間投資枠・非課税保有限度額の範囲内であるため、課税されずに約2673万円がそのまま手元に入ります。運用元本、投資する商品が同じでもNISA制度を活用すると、たった15年間の運用でも手元に残る金額が100万円以上変わることがこのシミュレーションから読み取れます。運用期間を20年、30年と長くすると更に大きな差になっていくでしょう。売却して空いた非課税保有限度額を翌年以降再利用できる点は、幅広い年代にとって大きなメリットになるでしょう。旧NISAも好きなタイミングで売却し、現金化できましたが、使用した投資枠の再利用はできませんでした。そのため、非課税枠の消滅をもったいなく思い、売却に躊躇した人も少なくないと想像できます。しかし2024年1月からのNISAでは非課税保有限度額の1800万円の範囲内で取り崩した投資枠が再利用できます。ただし、年間投資枠の360万円は超過できない点には注意してください。20~30代の子どもがいる世帯などにとっては、マイホーム、マイカーなど、まとまったお金が必要になるシーンも多いのでありがたく感じる人も多いのではないでしょうか。現金化しても、その分の非課税投資枠が復活するNISAは使い勝手がいいと感じるでしょう。例えば、NISAで200万円を投資して、150万円を取り崩すと、残りの投資枠はとなります。※説明を簡単にするため、この事例では値上がりや値下がりを考慮していません。旧NISAで制限のあった非課税保有期間が無期限になりました。これは長期的な投資において、資産額が拡大するほど節税インパクトは大きくなり、計り知れないほど大きなメリットになります。簡易的なシミュレーションでNISAの効果がどのようなものなのか確認してみましょう。仮にNISAで5万円/月を30年間積み立て(総額1800万円)で運用した場合をみてみましょう。以下の条件にて特定口座で運用した場合と比べてみましょう。【条件】 この条件で試算すると、積立を始めてから30年後に41,612,932円です。NISAでは年間投資枠(360万円/年)、非課税保有限度額(1800万円)の範囲内であるため、運用益は非課税となります。しかし、特定口座で運用した場合は4,722,586円の税金がかかってしまうのです。【内訳】長期間の運用では、資産が雪だるま式に増えるのと同様に、税金も膨らんでいきます。このシミュレーションからNISAの非課税効果が絶大だと理解できるでしょう。※正確な税率は20.315%ですが、計算をしやすいように20%としています。2024年1月からのNISAは投資期間の恒久化や投資可能金額の増額など、抜本的な拡充がされ、旧NISA制度と比べても大きく改良されました。メリットが大きくなったNISAを上手に活用できるかが、今後の資産形成においては鍵になるでしょう。NISAの制度変更によって、最もメリットを受けられるのは「投資を長く続ける人」です。できるだけ早く投資を始めて、長く継続する人がNISAの恩恵を享受できるでしょう。もちろん投資である以上、必ず利益を上げられるとは限りません。ただし、間違った投資手法をせずに、長期的な目線でNISAを活用できれば、資産形成の成功確率を高められるでしょう。家族形態や今後の描いているライフプランなど、その方が置かれている状況によっても、投資のスタンスは変わります。NISAの概要については把握でき、活用すべきだということが分かっても、実際にどのような投資戦略をとるべきか迷う人も多いかもしれません。そのような悩みを抱えている人におすすめなのは、セミナーや無料相談に参加して、生の声を聞いてみることです。投資信託相談プラザでは、東京・大阪をはじめ、全国で資産運用・投資信託セミナーを開催しています。オンラインでの参加も可能です。スマホやPCがあれば、自宅等から視聴できます。また、自分の状況に合わせて話を聞きたいなら、無料個別相談がいいでしょう。NISAの賢い利用法だけではなく、個別の家計状況に合わせた資産運用に加えて保険や家計の相談できるので、長期的な資産形成の心強い味方になります。投資は早く始めた方が複利の力が働くために将来的なリターンは大きくなる傾向にあります。NISAについては報道が増え、注目も高まっているため、多くのお問い合わせが弊社にも寄せられています。ぜひ、この機会に「投資の第一歩」を踏み出すお手伝いをさせて頂ければと思います。お気軽にご相談ください。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。※iDeCoのご注意事項・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客様が実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。・金融商品仲介業者である当社は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。
NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

Q2. 運用をプロに相談する場合、どこに相談すれば良いですか?

A2. 金融機関から独立した立場の資産運用アドバイスの専門家(IFAなど)への相談がおすすめです。

IFA(独立系ファイナンシャルアドバイザー)は、特定の金融機関に属さず、中立的な立場からあなたに合った商品を提案してくれます。信頼できる専門家を見つけることが、資産運用の成功の鍵となります。

あわせて読みたい

IFAとは?役割やメリット・注意点を解説

まとまった資金の運用や老後に向けた資産形成を考えるとき、「一体誰に相談すればいいのだろう?」と立ち止まることはありませんか?「お金の専門家のアドバイスを受けながらじっくりと考えたい」「自力で運用するだけでなく、第三者の視点も参考にしたい」など、一人ひとりに異なるニーズがあるかと思います。そのような中で、資産運用の相談先としておすすめなのが「IFA(独立系ファイナンシャル・アドバイザー)」です。本記事では、IFAの基本的な仕組みや、資産運用において果たす役割を分かりやすく解説します。相談前に知っておくべきメリットや注意点も丁寧にお伝えしますので、ご自身の目的に合った相談先を見つける参考にしてください。>> IFAへの資産運用相談なら「投資信託相談プラザ」投資信託相談プラザ -近鉄あべのハルカス店※イメージ図:株式会社Fanが作成IFAとは「Independent Financial Advisor」の頭文字をとった言葉で、日本語では「独立系ファイナンシャル・アドバイザー」と訳されます。その大きな特徴は、特定の金融機関から「独立した立場」にある点です。内閣総理大臣の登録を受けた「金融商品仲介業者」に所属しており、客観的な視点からライフプランに合わせたアドバイスを提供することを目指しています。具体的な役割は、お客様と証券会社などの間に立ち、丁寧なヒアリングを通じてライフプランに合った金融商品を提案することです。そして具体的な取引の仲介から、その後の継続的なサポートまでを担います。複数の金融機関の商品から、個人のニーズに合わせてポートフォリオを構築できる仕組みとなっており、欧米では弁護士や税理士と並ぶ身近な専門家として広く定着しているといわれています。参照:金融庁「金融商品仲介業者登録一覧」、金融庁「独立系フィナンシャルアドバイザー(IFA)に関する調査研究」IFAを活用することで、一般的にどのようなメリットが期待できるのでしょうか。主なポイントを3つに整理してご紹介します。IFAは、特定の金融機関から「独立した立場」でアドバイスを提供します。一人ひとりのリスク許容度や資産状況を丁寧にヒアリングし、ライフプランに沿った提案が期待できます。資産運用は、数十年単位の長期にわたる取り組みです。IFAは原則として転勤がないため、相場が急落して不安なときや、生活環境が変化したときでも、お客様の投資方針やご家族の状況をよく知る同じ担当者に継続して相談しやすい環境が整っています。現役時代の資産形成から、リタイア後の計画的な取り崩し、さらには次世代への資産引き継ぎ(相続・贈与)まで、長期にわたって一貫したサポートを受けやすいことも特徴の一つです。金融商品仲介業者は、業務委託契約を締結している証券会社等の金融機関が提供する商品を取り扱います。事業者によっては、複数の証券会社と契約している場合もあります。そのため、特定の金融機関から独立した立場から業務委託契約先が提供する投資信託や債券を仲介するなど、多角的な視点からお客様に合わせたポートフォリオの構築がしやすい仕組みとなっています。IFAには多くの魅力がある一方で、事前に知っておくべき注意点も存在します。 後悔のない選択をするために、以下の3点を確認しておきましょう。IFA(アドバイザー)は、それぞれ得意とする運用領域や相談のアプローチ方法が異なります。例えば、投資信託などを活用した長期的な資産形成の提案が得意なケースや、できるだけリスクを抑えた運用、ライフステージに応じた計画的な資産の取り崩しなど、注力する分野はさまざまです。ご自身の資産運用の目的やご希望に合ったアドバイザーであるかを事前に確認することが大切です。IFAへの相談自体は「無料」としているケースが多いですが、金融商品の購入(媒介)や保有時には、業務委託契約を締結している所属金融商品取引業者(証券会社)等に支払う手数料(販売手数料や信託報酬など)が発生します。これらは、ご自身で直接ネット取引を行う場合でも商品に応じて必要となる基本的なコストです。ただし、一般的なインターネットでの直接取引とは異なり、IFAを通した取引では専用の手数料体系(IFAコースなど)が適用される場合があるため、負担するコストが変わる可能性があります。取引にあたってどのような費用が発生するのか、事前に明確な説明・開示をしてくれるIFAを選ぶようにしましょう。日本には多数のIFAが存在し、個人で活動するアドバイザーから、全国に支店を持つ大規模な組織まで、その規模や特徴はさまざまです。「どこに相談すれば自分に合ったアドバイザーに出会えるか」について、実績やサポート体制、店舗の有無などを事前にWebサイト等で比較し、主体的に見極める必要があります。前章の注意点でお伝えした通り、金融商品仲介業者や担当者によって得意とする運用テーマやサポート体制、手数料の仕組みなどがそれぞれ異なるため、「どこに相談しても同じ」というわけではありません。注意点を踏まえ、ご自身が納得できる相談先を見極めるためには、以下の3つの基準を意識して選ぶことをおすすめします。IFAが提案できる金融商品の種類や範囲は、そのIFAが所属している金融商品仲介業者が業務委託契約を締結している証券会社等によって決まります。そのため、ご自身のニーズに合ったポートフォリオを構築できる環境があるかを事前に確認することが大切です。特に、豊富な商品ラインナップと運用コストの抑制を両立しやすい「大手ネット証券(SBI証券や楽天証券など)」と業務委託契約を結んでいるかどうかは、一つの分かりやすい目安となります。資産運用は数十年単位の長期的な取り組みとなるため、担当者個人の知識や経験だけでなく、所属する組織(金融商品仲介業者)が継続的な運営体制を整えているか、これまでの実績があるかを確認することが重要です。組織として継続的に顧客をサポートしてきた客観的な実績があるかどうかに注目してみてください。具体的には、ホームページなどで公開されている「仲介口座数」や「仲介する預かり資産残高」などの数値を確認することが、ご自身に適した窓口を判断する際の一つの材料となります。資産運用を進める中では、相場の変動時や生活環境の変化など、担当者に直接相談をしたい場面が出てくる可能性があります。そのため、「必要なときに直接顔を見て話したい」という方にとっては、ご自身の生活圏内に店舗があるなど、気軽にアクセスできる環境かどうかも大切なポイントです。前述した「IFA選びの基準」を満たす相談窓口の一つが、私たち「投資信託相談プラザ」です。投資信託相談プラザは、ネット証券大手のSBI証券および楽天証券と業務委託契約を締結しています。ネット証券ならではの低コストで豊富な商品ラインナップを活用しながら、IFAによる丁寧な対面アドバイスを受けられる点が強みです。「ネット証券は便利だけれど、操作や商品選びに不安がある」という方に適した環境が整っています。投資信託相談プラザでは、これまでに延べ60,000口座の仲介を行い、仲介する預かり資産残高は5,000億円に上ります。(※令和8年2月時点)この実績は、一回限りの提案で終わるのではなく、長期的な関係を築きながら評価をいただいてきた結果です。組織としての実績は、これから資産運用を検討する上での一つの判断材料となります。「IFAの事務所は敷居が高い」というイメージを払拭するため、全国の身近なショッピングセンター内などに店舗を展開しています。お買い物ついでやお仕事帰りに気軽に立ち寄れるオープンな雰囲気づくりを大切にしており、初めて資産運用の相談をする方でもリラックスしてお話しいただけます。>> 店舗一覧を見る常に客観的で専門性の高い情報を発信し続ける姿勢を大切にしており、その取り組みが各種大手メディアでも紹介されています。>> 投資信託相談プラザの特長を詳しく見る資産運用は「始めること」だけでなく、「長期にわたって継続すること」が非常に重要です。複雑な金融商品選びやライフプランの設計を、すべて一人で抱え込む必要はありません。IFAは、お客様のお悩みを整理し、目標達成に向けた具体的なプランの実行と継続を支えるパートナーです。「今のポートフォリオで本当に良いのだろうか」「今後の生活資金に合わせた運用の見直しを行いたい」など、少しでも気になることがございましたら、まずは投資信託相談プラザの無料相談をご活用ください。全国の身近な店舗やオンラインで、経験豊富なアドバイザーがお客様のご状況に寄り添い、適切な解決策を一緒に考えます。まずは一度、気軽にお話ししてみませんか。投資信託相談プラザ -近鉄あべのハルカス店

IFAとは?役割やメリット・注意点を解説

Q3. 相続や贈与についても考えておくべきでしょうか?

A3. はい、早めに検討しておくことを強くおすすめします。

1億円という資産は、ご自身の生活だけでなく、将来ご家族に残す資産でもあります。相続税対策は、生前から計画的に行うことで、より多くの選択肢の中から効果的な方法を選ぶことができます。

資産運用と並行して、相続に詳しい税理士や専門家に相談しておくと安心です。

弊社へのご相談はこちら(相続に強い専門家が担当/提携する税理士法人のご紹介も可能)
→相続ご相談予約フォーム

あわせて読みたい

証券の相続の流れを確認|必要書類や期限、評価額の決め方も解説

株式など証券の相続にあたっては、相続人の証券口座開設が必要です。相続税の申告があるため、評価額の算出もしなければなりません。今回は、証券の相続の流れや必要書類のほか、評価額の出し方や相続税を節税するコツなどを解説します。株式や投資信託などの証券は、相続の対象です。相続するにあたって、相続人はそれらの名義変更をおこなう必要があります。まずは基本知識として証券の相続の流れ、証券の相続にあたって必要な書類や期限について解説します。証券の相続における手続きの基本の流れは、以下のとおりです。一つずつ順番に確認していきましょう。相続では遺言が優先されるため、遺言書の捜索をおこない、故人の相続に関する意向を確認します。また、相続財産をもれなく洗い出すとともに、戸籍を調べるなどして相続人を探す必要があります。遺言書が見つからなかったり、株式や投資信託など証券の分配に関する明記がなかったりした場合は、相続人同士で遺産分割協議をおこなわなければなりません。協議が成立したら、その内容を「遺産分割協議書」に記載し、相続人全員が実印を押します。遺産分割協議では、故人が亡くなられた時点での財産の残高を明確にするために、証券会社が残高を証明する残高証明書を取得しておくことをおすすめします。残高への信頼性が高まるため、相続トラブルを未然に防ぐ効果を期待できるでしょう。なお、遺産分割協議が決裂した場合は、家庭裁判所で遺産分割調停の申し立てをおこないます。相続人は、故人の株式や投資信託を預けている証券会社に、自分名義の口座を持つ必要があります。そのため、当該の証券会社に口座がない場合は、新たに開設しなければなりません。証券の相続では一般的に、故人名義の証券口座を解約し、証券を換金して相続人に払い戻しをすることはできません。そのため、故人の口座に預けられている証券を、一度相続人の口座に移す必要があるのです。相続人名義の口座に移した証券は、相続人の判断によって売却か継続保有されます。それぞれの財産を誰が相続するかが決まったら、財産ごとに相続手続きをします。株式の名義変更をおこなうためには、証券会社への連絡が必要です。また、相続財産が、相続税の基礎控除額である「3,000万円 +( 600万円 × 法定相続人の数 )」を超える場合は、相続税を支払わなければなりません。相続税の申告は、相続開始を知った日から10ヵ月以内におこないましょう。証券のうち株式を相続するケースにおいて、必要な書類は以下のとおりです。公正証書以外の遺言書は、家庭裁判所に提出して、検認の請求をしなければなりません。検認とは相続人に遺言の存在と内容を知らせるとともに、遺言書の内容を明確にして偽造を防ぐための手続きです。印鑑証明書は遺産分割協議書に添付します。戸籍は証券の名義変更以外にも必要であるため、あらかじめ必要部数を取り寄せておきましょう。相続税の申告の時効は基本的に5年で成立します。時効の起算日は、相続税の開始を知った日の翌日から10ヵ月を経過する日であるため、申告の義務がなくなるのは5年10ヵ月を過ぎたときです。通常は相続開始から6ヵ月程度経過後、税務署から「相続税の申告に関するお尋ね」が郵送されてきます。それでも申告がなければ税務調査が入り、納税に関する督促状が送られると時効がリセットすることに注意しましょう。なお、相続税の申告をしなければならないことを認識していなかった場合、時効は7年になります。証券を相続する際には、以下の2つの方法があります。それぞれの方法を確認していきましょう。証券は、売却していなくても、銘柄の状態のまま分割することができます。その場合、事前に誰がどの銘柄をいくつ相続するかを話し合っておきましょう。それぞれの相続人に銘柄を分割した後に、銘柄や数量を変更することはできません。そのため、各人が納得できるように取り決めをしておくことが重要です。証券を売却し、現金にしてから分割する方法もあります。はじめに代表相続人の証券口座に移した後、売却および換金をします。比較的わかりやすく、公平な方法といえるでしょう。税金が控除される場合は、税引き後の金額を分割します。なお、代表相続人の証券口座を「特定口座・源泉徴収あり」に設定しておけば、売却により利益が出た場合であっても確定申告は不要です。ここからは、考えられる以下のケース別に証券のうち、株式の相続の手続き方法を解説していきます。一つずつ、手続き方法を見ていきましょう。故人が電子化前の株式の株券を保有していた場合、そのままでは相続することができません。管理している証券会社や信託銀行などに連絡し、相続手続きをおこなう必要があります。株券は2009年に電子化されたため、紙の株券を保有していた方は証券口座を開設し、移管する手続きをおこないました。しかしなかには、電子化の手続きをしないまま相続が発生するケースもあります。紙の株券は、株式としての効力は失っていますが、権利はそのまま保全されています。上場企業の株券は、証券会社や信託銀行で管理されている一方で、非上場企業の株券は、株式を発行した各企業が管理をおこなっていることに注意しましょう。株式の相続におけるルールも、それぞれの企業で独自の内容を定めていることも少なくないため、各企業への連絡、確認が必要です。株式を保有していた事実を把握していても、口座のある証券会社がどこかわからない場合、証券保管振替機構(ほふり)へ問い合わせをしましょう。ほふりに確認することで、口座を持っているのがどの証券会社なのか、把握ができます。ほふりとは「社債、株式等の振替に関する法律」に基づく振替機関のことで、投資家が保有する株式などが証券会社から預けられ、集中保管をおこなっています。相続の放棄をする場合には、相続開始を知ってから3ヵ月以内の、家庭裁判所への申し立てが必要です。通常、相続を放棄すると、株式だけでなくそれ以外のすべての財産の相続を放棄することになります。そのため、株式の相続のみを避け、それ以外の財産の相続を受けたい場合、遺産分割協議で他の相続人から同意を得る必要があります。証券のうち株式の評価額は、原則、亡くなった日の終値が基準です。しかし、ほかにも株式の評価額を決める方法があることを理解しましょう。ここからは、相続税の申告にあたっての株式の評価額の決定方法と、相続税の節税方法を解説していきます。相続税の申告における株式の評価額は、基本的には亡くなった日、つまり相続開始日の終値が基準になります。終値とは、株式取引があった日の最後についた価格のことです。しかし、以下の4つの価格から、最も安い価格を選択することもできます。上記の4つのうちから安い価格を選択できるのは、株価は企業の業績や経済情勢に伴って変動するためです。上場株式の相続税評価額は、選択した株価に保有する株式数をかけて算出します。相続人の一人が株式を銘柄のまま取得し、ほかの相続人には代償金を支払うというケースにおいては、株式の評価額を決める際に注意が必要です。亡くなった後、株価が大きく変動しているような場合、評価額を決めるタイミングによっては不公平感が生じやすくなるためです。亡くなった日の株価を評価額とするのがもっともわかりやすく、納得感を得られやすいといえるでしょう。証券の相続税の節税方法としては、以下が挙げられます。現金と同様に、株式などの証券も贈与者一人につき年間110万円までは非課税とされているため、生前に少しずつ贈与することで相続税対策ができます。ただし、被相続人が亡くなる3年前の贈与(※)は、年間110万円以下でも相続税の課税対象となることを覚えておきましょう。※2023年の税制改正でこの被相続人の死亡前3年という持ち戻しの期間が、2024年以降の贈与から7年に延長されます。また、会社のオーナーである場合、配当や利益などの引き下げによって株価を下げる節税対策もあります。そのほか、非上場株式を発行会社に譲渡する際の課税の特例や、非上場株式の納税猶予および免除の特例などの活用も相続税の節税対策として有効といえるでしょう。配当金とは、企業が株主に対して利益の一部を還元するために支払われるお金のことです。配当金を未受領のまま相続が発生する場合があるため、その場合は配当金についても相続手続きをおこないます。配当金の受け取りには以下の3つの方法があり、故人が生前、どの方法を選択していたかによって、相続の手続き方法が異なります。配当金を証券口座で受け取っていた場合、株式の移管手続きと一緒に配当金の相続手続きもおこないましょう。また、銀行口座での受け取りだった場合、亡くなったタイミングで口座が凍結され入出金ができなくなるため、新たに受け取り口座を指定する必要があります。配当金領収書による受け取りとは、配当金を管理する信託銀行などから送付される配当金領収書をゆうちょ銀行に持参し、受け取る方法のことです。亡くなった後、証券会社から相続による株主変更の連絡が入るまで、信託銀行は従来どおり故人に配当金領収書を送ります。そのため、相続人はゆうちょ銀行で、相続に関する書類を提出し、配当金を受け取りましょう。株式や投資信託などの証券を相続する際は、故人の財産や相続人を洗い出した後に遺産分割協議をおこないます。また、証券を相続するために、相続人は故人の証券が預けられていた証券会社に、自分名義の口座を開設する必要があることをおさえておきましょう。相続した証券の運用について、専門家からのアドバイスを聞いてみたいという方は、ぜひ投資信託相談プラザの無料個別相談をご利用ください。オンラインの活用により、ご自宅でくつろぎながら、投資信託をはじめとした金融商品の選び方や見直し方のご相談が可能です。投資信託相談プラザ -近鉄あべのハルカス店

証券の相続の流れを確認|必要書類や期限、評価額の決め方も解説

まとめ:1億円の資産運用は、信頼できるパートナー探しから始めよう

今回は、1億円という大切な資産を「守りながら増やす」ための基本的な考え方から、具体的なポートフォリオ戦略、おすすめの金融商品までを解説しました。

【本日のまとめ】

  • 何もしないのはリスク! インフレや低金利に備え、資産運用がおすすめ。
  • 目標利回りは年率3〜5%が現実的。複利効果で長期的に資産を育てる。
  • 「コア・サテライト戦略」で守りと攻めのバランスを取るのが王道。
  • 分散投資とコスト意識を徹底し、安易な集中投資は避ける。

1億円の資産運用は、あなたのこれからの人生を豊かにするための、非常に重要なプロジェクトです。しかし、その道のりは決して一人で進む必要はありません。特に、これまで資産運用の経験が少ない方にとっては、中立的な立場で的確なアドバイスをくれる「信頼できるパートナー」の存在が不可欠です。

私たち「投資信託相談プラザ」では、特定の金融機関に属さないIFA(独立系ファイナンシャルアドバイザー)が、お客様一人ひとりの状況や想いに寄り添った、資産運用のアドバイスを提供しています。

「まずは何から始めたら良いかわからない」 「自分の場合に合ったポートフォリオを具体的に相談したい」

そんなお悩みをお持ちでしたら、ぜひ一度、お気軽に無料相談をご利用ください。あなたの大切な資産を守り、未来を共に描くパートナーとして、私たちが全力でサポートいたします。

ご相談事例の紹介

相続した大切な資金、将来のためにどう活かせば良い?相続した大切な資金、将来のためにどう活かせば良い?

父が他界し、諸々の手続きを終えたところで約3,000万円の現金を相続することになりました。これほどまとまった金額を手にしたのは初めてで、どのように管理すべきか戸惑っています。 これまで投資には縁がなく、仕事一筋に励み、地道に貯蓄を続けてきました。周囲からは「これからは資産運用の時代だ」という声も聞こえてきますが、自分としては、父が長年かけて築いてくれた資産を、自分の代で大きく減らしてしまうことだけは避けたいと考えています。 一方で、物価の上昇が続く現状を見ると、預貯金のまま置いておくだけでは、将来的に資産の価値が目減りしてしまうのではないかという懸念も拭えません。数年後には定年退職も見えてくるなか、自分たちの老後や子供たちの将来のために、この資金をどう活かしていくのが自分にふさわしいのか、専門的な視点から助言をいただきたいと思い足を運びました。佐藤さまのご希望・相続した大切な資金なので、大きな価格変動を伴うリスクの高い運用は避けたい・自分たちの今後のライフプランに基づいた、客観的な分析を聞きたい・リタイア後の生活を支えるための、着実で息の長い仕組みを整えたい

相続した大切な資金、将来のためにどう活かせば良い?

  • #50代
  • #〜5,000万円

会社売却で得た大切な資産。豊かな生活と次世代への承継をどう両立する?会社売却で得た大切な資産。豊かな生活と次世代への承継をどう両立する?

長年経営してきた会社を売却し、手元に約5億円という大きな資金が残りました。私にとってこの資金は、単なる売却益ではなく、心血を注いで育ててきた会社そのものであり、人生の歩みの証です。現役時代は、自社への再投資による事業拡大に主眼を置いておりました。自社の成長を促すことこそが本懐であると考えていたため、外部の金融商品での運用については全くの経験がありませんでした。引退後は家族との時間を大切にしながら、穏やかに過ごしたいと考えています。一方で、これほどの大金を手元に置くのは初めてで、物価上昇や将来の相続によって大切な資産が目減りしていくことに強い不安を感じています。「ただ現金を預けておくだけではいけない」と理解しつつも、周囲から提案される一般的な運用プランには実感が湧かず、一歩踏み出せずにいました。まだ大学生の子どももおり、親としての責任をしっかり果たしながら、培ってきた知見を活かして前向きに取り組める運用方法はないものかと模索しています。佐藤さまのご希望・会社売却で得た大切な資産を大きく減らさず、夫婦のゆとりある暮らしと次世代への承継に繋げたい・社会人や学生としてそれぞれの道を歩む3人の子どもたちの、将来の自立やライフイベントを支援したい・日々の細かな管理に追われず、お金の専門家のアドバイスを受けながらゆとりを持って継続したい・これまでの仕事と関わりのある分野へ投資し、社会の成長を応援する楽しみも持ちたいご提案内容小野さまが築かれた大切な資産を維持し、かつ次世代へつなぐための「コア・サテライト戦略」をご提案しました。資産の約8割を債券中心の「コア資産」に充てて強固な土台を築き、ご夫婦の生活基盤を確保。残りの約2割を「サテライト資産」としてインデックス運用と小野さまの知見を活かしたテーマ型投資信託に配分。あわせて、将来の相続税対策や、お子様たちのライフイベントを見据えた生命保険の活用など、出口戦略まで一貫した整理を行いました。ご提案のポイント(1) 債券主体の「守り」で資産の土台を整える5億円という資産規模を活かし、過度なリスクを抑えながら、比較的安定的な利回りで利子収入を積み上げられるよう設計しました。格付けの高い先進国の国債や優良企業の社債を組み合わせ、価格変動のリスクを和らげつつ、ご家族の将来にわたる資産の維持・保全を目指しています。(2) 「市場全体の成長」と「特定分野への応援」の両立株式運用(サテライト部分)においては、低コストで広範に分散できるインデックス運用を土台に据え、世界経済の成長を享受できる仕組みを整えました。その上で、小野さまの知見を活かせる「テーマ型投資信託」を一部組み入れることで、社会の動向に注目しながら、納得感を持って運用を継続していただけるよう配慮しています。(3) お子様3人の「自立と承継」を仕組み化する社会人の長子・次子、そして大学生の末子という、それぞれのステージに合わせた将来の支援資金を整理しました。あらかじめ承継を前提とした保有形態を整えることで、お子様たちが配分に苦慮することなく、小野さまの想いとともに資産を引き継ぐことのできる出口戦略を明確にしました。また、生命保険も組み合わせることで、万一の際の資金準備と円滑な資産配分を両立させました。小野さまより ご感想自分にとってこの「5億円」は、長年の経営努力の積み重ねが形を変えたものに他なりません。それをどう扱えばいいか戸惑っていましたが、アドバイザーの方が「守るべき土台」と、市場全体を捉えつつ「自分の強みを活かせる投資」を分けて提案してくれたことで、初めて納得感を得られました。特に、世界中に分散投資をしながらも、かつて関わっていた業界を応援する要素を加えてくれたことで、投資をとてもポジティブなものとして捉えられるようになりました。妻も納得したようで、家族のために誇れる資産の形を作れたと感じています。

会社売却で得た大切な資産。豊かな生活と次世代への承継をどう両立する?

  • #60代
  • #1億円〜

※投資信託の取引にかかるリスク・費用について
<リスク>
投資信託は、商品によりその投資対象や投資方針、申込手数料等の費用が異なり、多岐にわたりますので、詳細につきましては、それぞれの投資信託の「目論見書」「目論見書補完書面」を必ずご覧ください。また、一部の投資信託には、原則として換金できない期間(クローズド期間)が設けられている場合があります。

・主な投資対象が国内株式
組み入れた株式の値動きにより基準価額が上下しますので、これにより投資元本を割り込むおそれがあります。
・主な投資対象が円建て公社債
金利の変動等による組み入れ債券の値動きにより基準価額が上下しますので、これにより投資元本を割り込むおそれがあります。
・主な投資対象が株式・一般債にわたっており、かつ、円建て・外貨建ての両方にわたっているもの
組み入れた株式や債券の値動き、為替相場の変動等の影響により基準価額が上下しますので、これにより投資元本を割り込むおそれがあります。

<費用>
投資信託へのご投資には、所属金融商品取引業者等およびファンドごとに設定された販売手数料および信託報酬等の諸経費等をご負担いただく場合があります。(手数料等の具体的上限額および計算方法の概要は所属金融商品取引業者等およびファンドごとに異なるため本書面では表示することができません。)

・お買付時にお客様に直接ご負担いただく主な費用
「買付手数料」:所属金融商品取引業者等、ファンドによって異なります。
・保有期間中に間接的にご負担いただく主な費用
「ファンドの管理費用(含む信託報酬)」:ファンドによって異なります。
・ご換金時にお客様に直接ご負担いただく主な費用
「信託財産留保額」「換金手数料」:ファンドによって異なります。

買付・換金手数料、ファンドの管理費用(含む信託報酬)、信託財産留保額以外にお客様にご負担いただく「その他の費用・手数料等」には、信託財産にかかる監査報酬、信託財産にかかる租税、信託事務の処理に関する諸費用、組入有価証券の売買委託手数料、外貨建資産の保管等に要する費用、受託会社の立替えた立替金の利息等がありますが、詳細につきましては「目論見書」で必ずご確認いただきますようお願いいたします。
また、「その他の費用・手数料等」については、資産規模や運用状況によって変動したり、保有期間によって異なったりしますので、事前に料率や上限額を表示することはできません。

各商品のお取引にあたっては、当該商品の目論見書をお渡ししますので必ず内容をご確認のうえ、ご自身でご判断ください。

※国内債券の取引にかかるリスク・費用について
<リスク>
債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。
<費用>

国内債券を、相対取引によって購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。

※外国債券の取引にかかるリスク・費用について
<リスク>
債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。
<費用>
外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。また、売買における売付け適用為替レートと買付け適用為替レートの差(スプレッド)は債券の起債通貨によって異なります。
このコラムの執筆者

道谷 昌弘

株式会社Fan IFA

AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事