65歳からの資産運用|定年後の不安を解消!初心者向けガイド

65歳からの資産運用|定年後の不安を解消!初心者向けガイド

資産運用

この記事のポイント

  • 人生100年時代における年金不足やインフレに備えるため、65歳からでもリスク許容度を見極め、「守り」を意識した無理のない資産運用を行うことが大切である
  • 退職金の全額一括投資といった危険な運用は避け、当面の生活費を確保したうえで、NISAや個人向け国債などを活用した分散投資で手堅く資産を守り育てることが重要である
  • 高齢者を狙った投資詐欺や自己判断による失敗を防ぐため、一人で悩まず、中立的な立場からご自身の状況に合ったプランを提案してくれるIFAなどの専門家の活用もおすすめ

長年勤め上げた会社を退職し、いよいよセカンドライフ。

期待とともに、「老後の生活費は足りるだろうか」「年金だけでゆとりある暮らしができるのか」といったお金に関する不安を感じている方もいらっしゃるのではないでしょうか。

平均寿命が延び、「人生100年時代」ともいわれる現代。 65歳からの資産運用は、より豊かで安心なセカンドライフを送るための選択肢の一つとして、関心が高まっています。

とはいえ、「今から資産運用なんて、始めるには遅いのでは?」「損をするのが怖い」と感じる方も少なくないでしょう。

この記事では、65歳からの資産運用がなぜ大切なのか、そしてリスクを抑えながら無理なく始めるための考え方や具体的な方法について、初心者の方にも分かりやすく解説します。

ご自身の状況に合わせて、これからの資産との向き合い方を考えるきっかけとなれば幸いです。

ご相談事例の紹介

退職金が入ったものの、投資未経験で何から始めればよいか分かりません退職金が入ったものの、投資未経験で何から始めればよいか分かりません

先日定年退職を迎え、退職金を受け取ったことで手元の資金が約3,000万円になりました。銀行から資産運用の案内が来るようになりましたが、これまで投資の経験がなく、まとまったお金を大きく減らしてしまうのが怖くて何も手をつけていません。しかし、物価が上がっているニュースを見るたびに、このまま預貯金だけで保有していて良いのだろうかと不安を感じています。松井さまのご希望・退職金を大きく減らさずに、物価高に備えるためのアドバイスがほしい・日々の値動きに振り回されず、納得して続けられる運用方法を教えてほしい・老後の生活費の足しになるよう、定期的にお金を受け取れる仕組みを知りたい

退職金が入ったものの、投資未経験で何から始めればよいか分かりません

  • #60代
  • #〜3,000万円

なぜ今「65歳からの資産運用」が必要なのか?

「年金もあるし、退職金も受け取れる見込みだ。わざわざリスクを取ってまで資産運用をする必要はあるのだろうか…」 と思われるかもしれませんね。

しかし、現在の社会状況を踏まえれば、65歳からの資産運用を検討すべき、見過ごせない理由がいくつか存在します。

長寿化で伸びるセカンドライフ期間

まず考えたいのは、平均寿命が延びていることです。 厚生労働省の発表によれば、日本人の平均寿命は年々延びており、「人生100年時代」も決して大げさな話ではなくなってきています。

もし65歳で定年退職した場合、その後20年、30年と、長いセカンドライフが続く可能性は十分に考えられます。 この長い老後期間を安心して過ごすためには、計画的な資金準備が大切になります。

退職金や貯蓄を取り崩していくだけでなく、現在保有している資産にも働いてもらう、つまり資産運用という視点を持つことが、これからの時代にはより重要になってくるかもしれません。

出典 厚生労働省 令和4年簡易生命表の概況

公的年金だけでは足りない?老後資金の実情

老後の生活を支える主な収入源となる公的年金ですが、多くの場合、現役時代の収入と比べると受け取る額は少なくなります。 また、少子高齢化が進む中で、将来的に年金の支給額や受け取りを開始できる年齢が変わる可能性も指摘されています。

公益財団法人生命保険文化センターの調査(令和4年度「生活保障に関する調査」)によると、夫婦2人が老後生活を送る上で最低限必要と考える日常生活費は、月額平均で約23万円。 さらに、旅行や趣味など、ゆとりある生活を送るためには月額平均で約38万円が必要と考えられています。

現在の公的年金だけで、これらの費用をすべて賄うのは、簡単なことではないかもしれません。 資産運用は、こうした不足分を補うための一つの有効な手段となり得ます。

出典 公益財団法人生命保険文化センター 令和4年度「生活保障に関する調査」

インフレリスクから資産を守る必要性

インフレとは、モノやサービスの価格(物価)が継続的に上がることです。 近年、食品やエネルギー価格の上昇など、物価上昇のニュースを耳にする機会が増えています。

もし今後もインフレ傾向が続けば、現在銀行などに預けているお金の価値は、実質的に目減りしてしまうことになります。 例えば、物価が毎年2%ずつ上がると仮定すると、今の100万円は、約10年後には約82万円、約20年後には約67万円分の価値しか持たなくなってしまう計算になります(これはあくまで計算上の目安です)。

預貯金は元本が保証されている安心感がありますが、現在の低金利状況では、インフレによってお金の価値が減っていくスピードに追いつけない可能性があります。

資産運用によって、インフレ率を上回るリターンを目指すことは、大切なお金の価値を守るためにも重要な考え方の一つといえるでしょう。

「これから資産運用を始めたい!」そんな方へ

はじめての資産運用ハンドブック

資産運用の基本や運用のコツ、活用したい制度や実践方法など、資産運用の基礎をまるごと学べるハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

65歳からの資産運用で押さえるべき3つの心構え

さて、65歳から資産運用を始める場合、若い世代とは少し異なる視点を持つことが大切です。 特に以下の3つの心構えを意識してみましょう。

1.無理のない範囲で!「守り」を意識してリスク許容度を見極める

資産運用には、残念ながら投資したお金(元本)が減ってしまうリスクが伴います。 特に65歳からの運用では、現役世代のように「もし失敗しても、これからの収入で取り返せる」「時間をかけて挽回できる」という状況とは異なります。

そのため、ご自身の資産状況や毎月の生活費、将来のライフプランなどをよく考えて、「どの程度のリスクまでなら受け入れられるか(これをリスク許容度といいます)」を慎重に見極めることが非常に重要です。

退職金など、まとまったお金を手にすると、つい大きな金額で運用を始めたくなる気持ちも分かりますが、まずは「失っても当面の生活に大きな支障が出ない範囲の余裕資金」で始めることを強くおすすめします。

「積極的に増やす」という攻めの姿勢よりも、「資産を守りながら、できれば少しでも増やしていく」という、守りを意識した考え方が基本となります。

2.残された時間は?運用期間と目標額の考え方

一般的に、資産運用は長く続けるほど、利息が利息を生む「複利効果」が働きやすく、また価格変動のリスクも抑えやすいとされています。

しかし、65歳からの運用では、若い世代に比べて運用にかけられる時間が限られていることを意識する必要があります。

そこで大切になるのが、「いつまでに」「いくらくらい必要か」という具体的な目標額と、それを達成するための運用期間を設定することです(この考え方を、弊社では「ゴールベース・アプローチ」と呼んでいます)。

たとえば、「75歳までに、夫婦で海外旅行に行く資金として〇〇万円」「80歳からの介護費用に備えて〇〇万円」など、具体的なライフイベントと結びつけて考えると、現実的な目標が見えてきやすくなります。

あまりに高いリターンを短期間で達成しようとするような、無理のある運用計画は避けるべきでしょう。

3.元本割れリスクときちんと向き合う

資産運用は、必ずしも投資した額(元本)が増えるとは限らず、投資した額(元本)を下回ってしまう「元本割れ」のリスクがあります。

特に、株式や投資信託といった価格が変動する金融商品は、経済や市場の状況によって価値が上がったり下がったりします。

「絶対に損はしたくない」という気持ちは誰もが持つものですが、残念ながらリスクを完全にゼロにすることはできません。

「これくらいのマイナスであれば、許容範囲だ」というラインをあらかじめ自分の中で決めておくこと、そして、「なぜ自分はリスクを取って運用するのか(インフレ対策のため、ゆとり資金作りのため、など)」という目的を明確にしておくことが、市場が変動した際にも冷静な判断を保つ助けになります。

リスクについて正しく理解し、ご自身が納得した上で運用を始めることが何よりも大切です。

「資産運用を体系的に学びたい!」そんな方へ

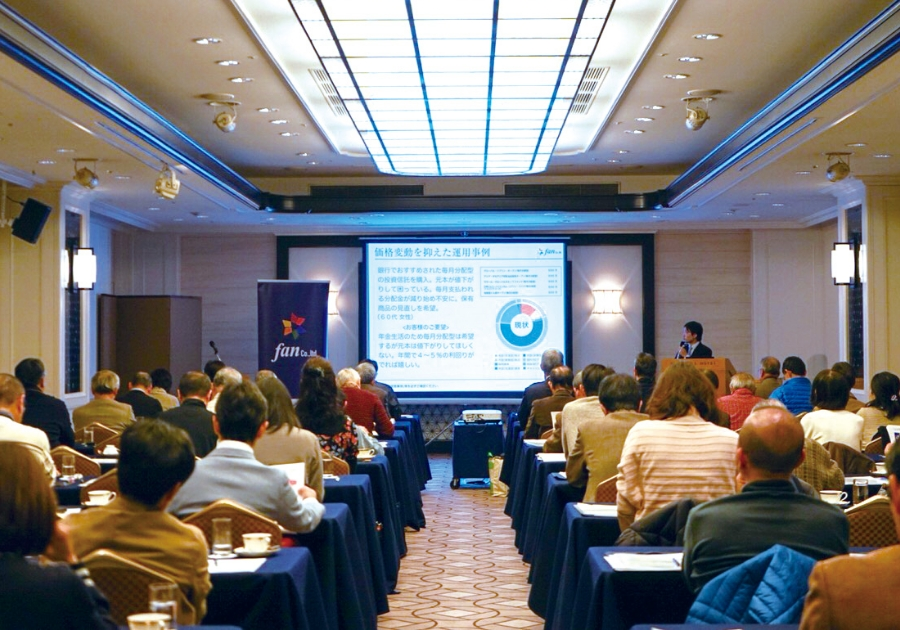
私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

\ SBI証券 共催・楽天証券 協賛 /

【初心者向け】65歳からでも始めやすい資産運用方法5選

では、具体的にどのような資産運用方法があるのでしょうか。 ここでは、比較的リスクを抑えやすく、投資初心者の方でも始めやすいと考えられる選択肢を5つご紹介します。

ただし、それぞれにメリット・デメリットがありますので、ご自身の目的やリスク許容度に合わせて、じっくり検討してみてください。

1.NISA(つみたて投資枠・成長投資枠)の活用

NISA(ニーサ:少額投資非課税制度)は、投資によって得られた利益(配当金、分配金、売却益など)が、一定の金額まで非課税になる、国が設けた制度です。

2024年1月から新しいNISA制度がスタートし、非課税で保有できる期間が無期限になり、年間に投資できる上限額も大きく広がりました。

  • つみたて投資枠・・・長期的な積立・分散投資に適した、定められた基準を満たす投資信託が対象です。年間120万円まで積立で投資できます。
  • 成長投資枠・・・ 上場株式や投資信託など、より幅広い商品が対象です。年間240万円まで投資できます。こちらは、積立投資も一括投資も可能となります。

この2つの枠は併用でき、年間で合計360万円まで投資可能です(生涯で投資できる元本の合計は1,800万円まで)。 少額から始められ、税金面でのメリットが大きいのが最大の魅力です。

まずは「つみたて投資枠」を利用して、リスクの比較的低いとされる投資信託から始めてみるのも良い選択肢でしょう。

NISA制度についてさらに詳しく知りたい方は、金融庁のウェブサイトや弊社のコンテンツを参考にしてください。

金融庁 NISA特設ウェブサイト

あわせて読みたい

NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

「令和5年度税制改正大綱」にNISAの大幅な拡充が盛り込まれ、2024年1月よりNISA制度は生まれ変わりました。金融庁から発表されている内容を見る限り、様々な運用ニーズに応じることができるよう、大幅に改良されているといっていいでしょう。効率的に資産を増やすために、このパワーアップしたNISAの有効活用は欠かせなくなりそうです。本記事ではNISA制度の変更点やメリット・デメリットについて詳しく解説していきます。NISAの上手な活用は、資産形成の大きな後押しになるでしょう。本記事でNISAの概要を把握したうえで、正しく理解できているか不安であれば、無料セミナーや無料相談等も利用しながら、どのように投資をするか考えてみるのもいいかもしれません。出典:財務省 令和5年度税制改正の大綱※本記事に書かれているNISAの内容については今後も変更される可能性もあります。そのため、最新の情報は金融庁のサイトから確認しましょう。旧NISA制度は、一般NISA・つみたてNISA・ジュニアNISAの3種類で、それぞれ、非課税期間や金額など、条件や特徴が異なっていました。この3種類のNISAは2023年末をもって、口座開設及び買付ができなくなりました。そして、2024年1月からは投資可能期間の恒久化、年間投資可能枠の拡大など、拡充された新制度にて、非課税投資ができるようになりました。2024年1月から始まったNISAはつみたて投資枠・成長投資枠の利用枠から成り立っていて、併用が可能です。前者がつみたてNISA、後者が一般NISAを継承した制度となっていて、それぞれパワーアップさせ、かつ併用できるようになったとイメージすると、理解しやすいかもしれません。下記のNISA制度の特徴をまとめた表をもとに、主な変更点を説明していきます。出典:金融庁「新しいNISA」をもとに株式会社Fanが作成旧NISAの年間投資枠は、一般NISAが最大120万円/年、つみたてNISAが最大40万円/年となっていて、併用ができませんでした。2024年1月からのNISAでは、つみたてNISAと同様の制度である「つみたて投資枠」で最大120万円/年、一般NISAと同様の「成長投資枠」で最大240万円/年となっており、2つの利用枠を併用できるため、最大360万円まで投資可能となります。非課税保有期間は旧制度の一般NISAで5年、つみたてNISAで20年でしたが、非課税で保有できる期限がなくなったため、何年経っても運用益に税金がかかりません。運用益が大きくなるほど、この約20%の税金が掛からないインパクトは大きくなります。非課税で保有できる金額も増えました。旧制度の一般NISAでは同時に非課税で運用できる金額は最大600万円(120万円×5年)、つみたてNISAでは最大800万円(40万円×20年)でした。一方で、2024年1月からのNISAでは最大1800万円(うち1200万円は成長投資枠)が非課税保有限度額です。年間投資枠限度の360万円を5年間投資すれば、非課税保有限度額の上限に達します。口座開設期間が恒久化となり、2024年以降、いつでも口座開設が可能です。成長投資枠では「上場株式・投資信託等」が対象商品となっています。ただ、①整理・管理銘柄、②信託期間20年未満、高レバレッジ型及び毎月分配型の投資信託等が除外となっています。②は旧制度の一般NISAでは投資可能でしたが、2024年1月からのNISAでは長期運用には不向きと判断され、除外されています。つみたて投資枠では、「積立・分散投資に適した一定の投資信託」が投資対象商品となっています。旧つみたてNISA対象商品と同様のラインナップになっています。参考:金融庁 「NISAとは?」NISAのデメリットとして挙げられるのは次の3つです。デメリットについては、旧NISAと大差がないですが、懸念事項も増えています。損益通算とは一年分の利益と損失を相殺し、税金を減らすことです。通常、上場株式の投資では配当や値上がり益などで得た利益に対して約20%の税金がかかりますが、他の取引で損失が出た場合は相殺されます。一般口座や特定口座で使えるこの損益通算の仕組みが使えないことがデメリットです。NISAでは、利益確定時に通常かかる約20%の税金を支払っていないので、相殺しようがありません。これは旧NISAでも同様のデメリットがありました。NISA口座内だけでなく、一般口座や特定口座で利益が出ていても、NISA口座で出した損失と相殺できない点も併せて注意しましょう。2024年1月からのNISAでは投資期間や非課税保有期間の縛りが無くなったために、投資対象の選定が甘くなることが懸念されます。旧NISAでは投資可能な期間や非課税保有の期間が定められていたために、その範囲内で利益が出る商品を選ぶ必要がありました。旧制度の一般NISAでは年間投資枠が120万円まで、つみたてNISAでは年間投資枠が40万円までという制限に加えて、売却したら非課税で投資できる枠は戻りません。旧制度の場合、NISAの効果を最大化したいならば、投資商品を安易に選んだり、すぐ売却したりすることが選択しづらい環境であったともいえるでしょう。年間投資額が360万円、非課税保有限度額が1800万円と大きくなり、売却すると、年間投資枠が復活するために、商品を吟味せず気軽に投資商品を選ぶ人が増えそうです。銘柄選定が甘くなれば損失が出る可能性は高くなるといえます。また、本来であれば損切りすべき銘柄も、非課税保有期間の制限もないため、そのまま塩漬けにしてしまう懸念もあります。年間投資枠や非課税保有限度額が大きく増えたことはメリットですが、短期間で利益を得ようとして、回転売買が行われる可能性がデメリットとしてあげられます。回転売買とは、金融商品を短い期間で売買する行為を指します。旧NISAは投資している商品を売却しても非課税投資枠は戻らないため、売却の判断は慎重にならざるを得ませんでした。しかし、非課税枠の再利用が認められ、年間投資枠に余力があるなら、あまり気にせずに売買を繰り返すことも考えられるでしょう。株価が下がったら買って、上がったら売るといった短期間での回転売買を非課税で行えるのが実態です。そもそもNISAは家計の安定的な資産形成の支援を目的に導入されたという経緯もあり、回転売買は本旨から外れているといえます。また、売買の数に応じて手数料が入るという構造上、証券会社が積極的な売買を推奨する可能性もあります。非課税枠を気にせずに売買できるのはメリットですが、不必要な売買をしないよう注意しましょう。投資信託相談プラザ -近鉄あべのハルカス店2024年1月からのNISAは年間投資枠や非課税保有額など様々な面で大きく拡充されています。では、NISAを利用するうえで、特に大きいメリットを以下の3点に絞って解説していきます。それぞれ、内容を確認していきましょう。大きなメリットとして、旧NISAと比べて年間投資枠・非課税保有限度額の増額によって資産形成がより効率的になったことが挙げられます。投資額の大きさは資産形成のスピードに直結するため、まとまった金額を準備できる人は、魅力的に感じるでしょう。旧NISA制度では、限度額が小さいため、超過した金額は、特定口座(課税される口座)で運用しなければなりませんでした。長期で投資をする場合、資産額も雪だるま式に大きくなるために約20%の税金も軽視できない金額になるでしょう。例えば、10万円/月を15年間積み立てた場合にどの程度差が出るのかを以下の2パターンで比較してみましょう。年利5%で運用したと仮定すると15年後の金額はどちらも約2673万円(元本1800万円)になります。①のパターンでは特定口座で運用した部分に約20%の税金がかかります。税金を20%として計算すると、約116万円になるので実際手元に入る金額は、約2557万円となります。一方、②のパターンでは年間投資枠・非課税保有限度額の範囲内であるため、課税されずに約2673万円がそのまま手元に入ります。運用元本、投資する商品が同じでもNISA制度を活用すると、たった15年間の運用でも手元に残る金額が100万円以上変わることがこのシミュレーションから読み取れます。運用期間を20年、30年と長くすると更に大きな差になっていくでしょう。売却して空いた非課税保有限度額を翌年以降再利用できる点は、幅広い年代にとって大きなメリットになるでしょう。旧NISAも好きなタイミングで売却し、現金化できましたが、使用した投資枠の再利用はできませんでした。そのため、非課税枠の消滅をもったいなく思い、売却に躊躇した人も少なくないと想像できます。しかし2024年1月からのNISAでは非課税保有限度額の1800万円の範囲内で取り崩した投資枠が再利用できます。ただし、年間投資枠の360万円は超過できない点には注意してください。20~30代の子どもがいる世帯などにとっては、マイホーム、マイカーなど、まとまったお金が必要になるシーンも多いのでありがたく感じる人も多いのではないでしょうか。現金化しても、その分の非課税投資枠が復活するNISAは使い勝手がいいと感じるでしょう。例えば、NISAで200万円を投資して、150万円を取り崩すと、残りの投資枠はとなります。※説明を簡単にするため、この事例では値上がりや値下がりを考慮していません。旧NISAで制限のあった非課税保有期間が無期限になりました。これは長期的な投資において、資産額が拡大するほど節税インパクトは大きくなり、計り知れないほど大きなメリットになります。簡易的なシミュレーションでNISAの効果がどのようなものなのか確認してみましょう。仮にNISAで5万円/月を30年間積み立て(総額1800万円)で運用した場合をみてみましょう。以下の条件にて特定口座で運用した場合と比べてみましょう。【条件】 この条件で試算すると、積立を始めてから30年後に41,612,932円です。NISAでは年間投資枠(360万円/年)、非課税保有限度額(1800万円)の範囲内であるため、運用益は非課税となります。しかし、特定口座で運用した場合は4,722,586円の税金がかかってしまうのです。【内訳】長期間の運用では、資産が雪だるま式に増えるのと同様に、税金も膨らんでいきます。このシミュレーションからNISAの非課税効果が絶大だと理解できるでしょう。※正確な税率は20.315%ですが、計算をしやすいように20%としています。2024年1月からのNISAは投資期間の恒久化や投資可能金額の増額など、抜本的な拡充がされ、旧NISA制度と比べても大きく改良されました。メリットが大きくなったNISAを上手に活用できるかが、今後の資産形成においては鍵になるでしょう。NISAの制度変更によって、最もメリットを受けられるのは「投資を長く続ける人」です。できるだけ早く投資を始めて、長く継続する人がNISAの恩恵を享受できるでしょう。もちろん投資である以上、必ず利益を上げられるとは限りません。ただし、間違った投資手法をせずに、長期的な目線でNISAを活用できれば、資産形成の成功確率を高められるでしょう。家族形態や今後の描いているライフプランなど、その方が置かれている状況によっても、投資のスタンスは変わります。NISAの概要については把握でき、活用すべきだということが分かっても、実際にどのような投資戦略をとるべきか迷う人も多いかもしれません。そのような悩みを抱えている人におすすめなのは、セミナーや無料相談に参加して、生の声を聞いてみることです。投資信託相談プラザでは、東京・大阪をはじめ、全国で資産運用・投資信託セミナーを開催しています。オンラインでの参加も可能です。スマホやPCがあれば、自宅等から視聴できます。また、自分の状況に合わせて話を聞きたいなら、無料個別相談がいいでしょう。NISAの賢い利用法だけではなく、個別の家計状況に合わせた資産運用に加えて保険や家計の相談できるので、長期的な資産形成の心強い味方になります。投資は早く始めた方が複利の力が働くために将来的なリターンは大きくなる傾向にあります。NISAについては報道が増え、注目も高まっているため、多くのお問い合わせが弊社にも寄せられています。ぜひ、この機会に「投資の第一歩」を踏み出すお手伝いをさせて頂ければと思います。お気軽にご相談ください。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。※iDeCoのご注意事項・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客様が実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。・金融商品仲介業者である当社は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。

NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

2.iDeCo(個人型確定拠出年金)の受け取りと運用継続

iDeCo(イデコ:個人型確定拠出年金)は、自分で掛金を拠出し、自分で運用方法を選んで、将来の年金資産を作る制度です。 掛金が全額所得控除になるなど、税制上のメリットが大きいのが特徴です。

原則として60歳以降に、積み立てた資産を受け取ることができますが、受け取りを開始する年齢は75歳まで遅らせることが可能です。 また、年金を受け取る資格を得た後も、運用だけを続けること(運用指図者になること)もできます。

もし、iDeCoに加入していてまだ資産を受け取っていない場合や、受け取りながらも運用を続けたい場合は、iDeCo口座内の資産をそのまま運用し続けることができます。 ただし、新たに掛金を支払うことができるのは、原則として65歳になるまでの間です(国民年金に任意加入している場合などは、条件によって異なります)。

受け取り方(一時金としてまとめて受け取るか、年金として分割で受け取るか、あるいは両方を組み合わせるか)によって税金の計算方法が変わるため、ご自身の状況に合った受け取り方を検討しましょう。

iDeCoの制度や受け取り方について、詳しくは公式サイトをご確認ください。

iDeCo公式サイト(国民年金基金連合会)

3.投資信託(バランス型・インデックスファンドなど)

投資信託は、多くの投資家から少しずつお金を集めて一つの大きな資金とし、運用の専門家(ファンドマネージャー)が国内外の株式や債券などに分散して投資・運用する金融商品です。

通常、1万円程度の少額から購入でき、投資経験の少ない方でも比較的始めやすいのが特徴です。

特に、以下のようなタイプの投資信託は、65歳からの資産運用を考える上で検討しやすいでしょう。

  • バランス型ファンド・・・国内外の株式、債券、不動産投資信託(REIT)など、複数の異なる種類の資産にバランス良く分散投資します。値動きの異なる資産を組み合わせることで、リスクを抑える効果が期待できます。
  • インデックスファンド・・・日経平均株価や米国のS&P500といった、特定の市場の動きを示す指数(インデックス)に連動する運用成果を目指します。特定の市場全体に投資するイメージに近く、運用コスト(信託報酬)が低い傾向にあるのがメリットです。

これらの投資信託は、NISA口座を利用して購入することも可能です。

投資信託に関する基本的な情報は、以下の投資信託協会のウェブサイトや弊社のコラムも参考にしてください。

投資信託協会 「そもそも投資信託とは?」

あわせて読みたい

投資信託の買い時はいつ?失敗しないためのポイントを紹介

投資信託を買付するタイミングをはかることは難しく、投資に慣れた人でも失敗することもあります。投資信託を買う時に注意しておきたいことをまとめました。この記事では投資信託の買い時や、投資信託の運用で失敗しないためのポイントを紹介します。投資信託相談プラザ -近鉄あべのハルカス店投資信託の買い時に正解はありません。買付のタイミングは人それぞれです。「安い時に買って、高い時に売る」ことができれば大きな利益を得ることができますが、買い時と売り時を見極めることは困難を極めます。相場が上昇トレンドの際は強気になり、下落トレンドになると不安になって、結果的に「高く買って安く売る」ことになる人も多いです。ここからは、投資信託を買付するタイミングの例を挙げていきます。相場の変動を予測することが困難であれば、「投資をしようと思い立った時が買い時」という考え方もあります。以下のようなきっかけから、投資をしようと考えた方も多いでしょう。余裕資金があるときは、投資をするいいタイミングです。価格変動のリスクを分散するため、一度にまとめて一括購入するのではなく、タイミングや対象を分散して投資することをおすすめします。効率的に資産を増やしたい方や、老後に備えた資産形成をしたい方は、投資をスタートする年齢にもよりますが、NISAを活用した長期間の積立投資がおすすめです。価格が変動する金融商品に対して、毎回一定の金額で、かつ時間を分散させて投資を行う手法を、ドルコスト平均法といいます。通常、株式や投資信託等の金融商品に投資をした場合に得られた利益に対して約20%の税金がかかります。NISA口座で投資した金融商品から得られた利益は非課税になります。ただし、NISA口座で投資ができる上限金額は決まっています。NISAを活用して長期間積立投資をすれば、税制メリットを享受しながら、高値掴みのリスクを分散した投資ができるでしょう。毎月10万円の積立投資でいくらまで増やせるか⁉ シミュレーションしてみる!学費の支払いや住宅購入資金の準備など、資金が必要なタイミングが予測できる場合は、いくら準備が必要か逆算して考えてみる必要があります。将来必要な目標額から逆算して資産を管理する方法を「ゴールベース・アプローチ」といいます。ゴールベースの資産運用とは?意味や必要性、今後の動向を解説アメリカの相場の格言で「Sell in May and go away(5月に売って去れ)」というものがあります。また、「But remember to come back in September(9月に戻ってくることを忘れないで)」と続きます。9月ごろ株価が底を迎える傾向にあり、その頃に市場に戻ってくるようにといわれています。夏場は投資家が長期休暇を取るため、買いが入りにくくなるという説もあります。また、過去に起きた金融ショックも、7月~9月に発生していることが多いです。アジア通貨危機(1997年7月)、アメリカ同時多発テロ(2001年9月)、リーマンショック(2008年9月)などが挙げられます。ただ、これは過去の事例であり、今後も必ずしも同様のケースが続くとは限らないので注意が必要です。2024年8月5日から6日にかけて、日経平均株価が「歴史的な乱高下」を記録したことはまだ記憶に新しいですね。以下の記事で詳しく解説しています。ぜひ参考にしてください。参考:東証マネ部!|今年も“Sell in May”の季節がやってくる参考:市川レポート 日経平均株価の季節性|三井住友DSアセットマネジメントこれまでの歴史でも、大きな金融ショックは度々起こっています。2008年9月のリーマンショックや、2019年末から始まったコロナショックなどが挙げられます。長期的に見れば、相場が下がって底を迎えたときに買付していれば、相場が回復すればプラスになります。しかし、相場の急落はいつ起きるか予測できません。そして、急落が実際に起きても、その時点より更に下がる可能性もあるでしょう。しばらく相場が下がっていたとしても、長期間保有することで、プラスに転じることもあり、余裕資金の範囲であれば問題ないという考えもあります。値下がりが不安でメンタルに影響が出るという方には、積立投資をおすすめします。先述のとおり、ドルコスト平均法を用いた積立投資であれば、○○ショックなどの暴落のタイミングは、むしろ安くたくさんの口数を買付できるチャンスになります。先行き不透明な時こそ投資信託の始め時!投資初心者には積立投資がおすすめ!投資の判断において大切なことは、投資を始める前に以下のような自分なりのルールを決めておくことです。自分のリスク許容度に合わせて作成したポートフォリオが崩れたときは、投資信託の売買のタイミングといえるでしょう。ポートフォリオとは金融商品の組み合わせの割合のことです。特徴の異なる複数の金融商品に分散して投資することでリスクを抑えることができます。しかし、ポートフォリオに沿って運用をスタートしても、その後の値動きによっては運用開始時のポートフォリオが崩れることがあります。仮に、金融商品Aと金融商品Bを25万円ずつ合計50万円保有した場合を例にみてみましょう。イメージ図:株式会社Fan作成リバランス(ポートフォリオのメンテナンス)は、売却した資金で割合の小さくなってしまった部分を買い足すこと以外にも、新しい資金を用意して割合の小さい部分を買い足すことでも可能です。新たな資金を追加しながら、ポートフォリオの円自体を大きくしていくイメージです。また、ライフステージの変わり目など、投資に対する目的が変化したときは、そもそもポートフォリオの構成自体の見直しが必要になることもあります。自分ひとりでポートフォリオを作成することに、ハードルの高さを感じてしまう投資初心者の方は、専門家の意見を参考にポートフォリオを作成することをおすすめします。▼これから資産運用をはじめる方へ!無料お役立ち資料「いまからはじめる!NISAハンドブック」をダウンロードする基準価額が高いか低いかだけでは、投資信託の良し悪しを判断することはできません。基準価額は株価のように、需要が多ければ上がっていくというものではありません。投資信託の基準価額が変動する代表的な要因として、組み入れている資産の価値の変動、分配金の支払い、経済動向や国内外の政治・経済情勢の影響などが挙げられます。詳しくはこちらの記事で解説していますので、ぜひ参考にしてください。投資信託の基準価額は高い方がいい?「NISAを始める前のポイントを解説」インターネットで、投資信託の「分配金利回りランキング」が公表されています。このランキングで上位であれば、パフォーマンスがいい投資信託と判断しがちですが、そうとは限りません。利回りとは、通常投資金額に対して利子も含めた年単位の収益の割合のことを指します。たとえば、直近の基準価額が1万口あたり8,000円、年間の分配金額累計が500円のファンドの場合、以下の計算で分配金利回りを出すことができます。分配金利回りは、イコール投資利回りではありません。投資信託は元本の保証がない金融商品です。受け取った分配金の金額を超えて基準価額が値下がりすれば、それは損失となります。分配金利回りの高いファンドがパフォーマンスがいいと決めつけるのではなく、基準価額の推移や、分配方針などを確認して取引を行うことをおすすめします。参考:投資信託の分配金利回りランキングの見方に注意!|日本証券業協会ここで、投資信託の分配金とはどのようなものか、イメージ図をみてみましょう。イメージ図:株式会社Fan作成投資信託で受け取る分配金は、右上の図のとおり運用している資産の中から分配金を出しています。分配金を支払うことで資産は減り、その分基準価額が下落します。分配金にまつわる勘違いで多いのが、「分配金をたくさんもらえたから儲かった」「分配金がたくさんもらえるファンドだからパフォーマンスがいい」「分配金が安定しているからパフォーマンスも安定している」というものです。長期的な基準価額の上昇が見込めると投資信託を買付していたにもかかわらず、毎月分配金として資産を切り崩してしまえば、複利効果が小さくなります。それでも投資方針や投資対象に魅力を感じて毎月分配型のファンドを買付したいという方は、分配金再投資コースを活用する方法もあります。ただこの場合、再投資するたびに税金がかかってしまう点はデメリットです。人気の毎月分配型投信が危ない?!毎月分配型投資信託の真実投資信託のなかには、特定のテーマに絞って投資を行うテーマ型の投資信託というものがあります。トレンドとなっているテーマに関連する銘柄を中心に組み入れて運用する商品です。例としては「AI」や「宇宙関連」、「ブラジル」などさまざまです。こういった投資信託は、トレンドが変わると大きく基準価額が下落することがあります。そして、一度資金が引いてしまうと戻ることは容易ではなさそうです。長期間トレンドの継続が予想されるテーマであれば、購入を検討するのも一手ですが、短期的な人気に左右されそうなテーマであれば、慎重に検討した方がいいでしょう。フル投資型投資信託とは、相場が悪い時でも、運用する資金を株式などの金融商品にほぼ全額投資する投資信託のことです。日本でも多くの投資信託がフル投資型で運用されています。投資資金の中で投資に回していない手元資金をキャッシュポジションといいます。上昇トレンドの際は、ほぼ全額を投資しているフル投資型投資信託の運用成績は良くなりますが、下落トレンドの際は損失が大きくなります。キャッシュポジションを採用している投資信託であれば、下落トレンドをファンドマネージャーが見極め、資産を現金化することで投資家の資産を守り、上昇トレンドの際には再度購入します。フル投資型かそうでないかを確認するには、目論見書等で運用方針を確認しましょう。また、月次レポートには、キャッシュポジションの比率が出ています。買付をする前に確認しましょう。キャッシュポジションの考え方とは|値下がりした株式や投資信託は損切り売却して現金にするべき?投資信託を買付するときは、投資をする目的や目標を明確にしておくようにしましょう。「退職までに老後の資金を1,000万円つくりたい」といった目標を立てましょう。目標の金額が決まっていれば、それに伴って目安となる利回りも決まります。目安となる利回りが決まれば、商品選択の参考になります。逆に目標や投資方針が決まらないまま資産運用を始めてしまうと、商品を選ぶ基準が定まらず失敗してしまうことも考えられます。当面使う予定のない余裕資金を原資として投資を行いましょう。先述したドルコスト平均法を使った積立投資以外にも、様々な分散投資の方法があります。リスク許容度に合わせて組み合わせて使うことで、リスクの軽減に繋がるでしょう。投資信託を購入する際には、手数料や今後の成長が期待できる投資方針かをよく調べた上で購入するようにしましょう。また、分配金が出ているファンドであれば、運用報告書で分配金の実績を確認しましょう。収益から分配金を出せている投資信託なのかを確認する必要があります。元本割れのリスクを理解して、短期的な基準価額の変動に慌てないことも重要です。損を取り返そうとハイリスク商品に安易に手を出すなど、慌てて方針を変更することで、結果的に大きな損失を出してしまうこともあります。相場には波があることを忘れないようにしましょう。資産運用で重要なのは「トータルで利益が出せるかどうか」であって、「すべての投資で利益を出す」ことではないことを覚えておきましょう。これから投資信託を使って投資を始めてみたい、お持ちの投資信託の見直しをしてみたいという方は、投資信託相談プラザのIFAまでご相談ください。IFAは銀行や証券会社に所属していない独立系投資アドバイザーで、中立的な立場からご提案が可能です。SBI証券・楽天証券といった大手ネット証券と提携し、豊富な選択肢の中からお客様のライフプランや性格・資産状況に合わせたアドバイスを提供いたします。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。

投資信託の買い時はいつ?失敗しないためのポイントを紹介

4.個人向け国債(変動10年など)

個人向け国債は、日本国政府が個人向けに発行している債券です。 国がお金を借りる代わりに、利子を支払う仕組みになっています。

国が発行しているため、安全性を重視する方に向いている金融商品です。

満期までの期間と金利の決まり方によって、「固定3年」「固定5年」「変動10年」の3種類があります。 特に「変動10年」は、半年ごとに適用される金利が見直されるため、世の中の金利が上昇して利率が上がった場合には、その期間に受け取れる利子が増えることになります。

原則として、発行から1年経過すれば、一部の中途換金調整額を差し引かれる可能性はありますが、額面金額で中途換金することも可能です。

個人向け国債については、詳しくは財務省のウェブサイトをご覧ください。

財務省 個人向け国債

あわせて読みたい

債券の基礎知識|仕組みやリスク、選び方まで解説

「退職金やまとまった資金をなるべくリスクを抑えて運用したい」「物価上昇に備えたいけれど、株式のように価格変動が激しい商品は怖い」とお考えではありませんか?大切な資産を守りながら運用したい方にとって、有力な選択肢となるのが「債券」です。債券は株式と比べて価格変動が穏やかな傾向があり、定期的な利子収入が期待できる金融商品です。しかし、「債券の仕組みやメリットが分からない」「自分に合った選び方が分からない」と感じている方もいらっしゃるでしょう。本記事では、債券の基本的な仕組みやリターン、種類、メリット・リスクから、具体的な選び方やよくある質問まで、初心者の方にも分かりやすく解説します。まずは、債券とはどのような仕組みの金融商品なのか、基本となる考え方や種類・分類について分かりやすく解説します。債券とは、国や地方公共団体、企業などが、投資家から資金を借り入れるために発行する「有価証券(財産的な価値を表す証券のこと)」です。発行体(お金を借りる国や企業)は、資金を出してくれた投資家に対して、あらかじめ決められた「利子」を定期的に支払うことを約束します。債券に投資する際は、以下の基本用語を押さえておきましょう。満期を迎えると、発行体が破綻しない限り、原則として「額面金額」が投資家に償還されます。債券投資によって期待できるリターン(収益)は、大きく分けて以下の2種類です。債券は、これら2つのリターンの計算に必要な「利率」や「満期時に償還される金額」が、発行時にあらかじめ定められています。そのため、途中で売却せずに満期まで保有し続ければ、「将来どのタイミングで、トータルいくら受け取れるのか」という収益の見通しが立てやすい点が大きな特徴です。債券は「だれが発行するか」「どの通貨で取引されるか」「利子がどのように支払われるか」など、いくつかの視点によって分類されます。ここでは代表的な3つの分類方法とそれぞれの特徴を解説します。債券は、発行体が公的機関か民間機関かによって大きく「公共債」と「民間債」に分類されます。支払いや償還がどの通貨で行われるかによる分類です。なお、一般的に「国内債券」は日本国内で発行される債券を指し、「外国債券(外債)」は発行体、通貨、発行市場のいずれかが日本以外(外国)である債券のことを指します。外貨建て債券は、外国債券の代表的な区分のひとつです。利子がどのように支払われるかという性質による分類です。どのような金融商品にもメリットとリスクが存在します。事前に両面を正しく理解しておくことが大切です。債券投資には、主に以下のようなメリットがあります。債券は、購入した時点で「いつ満期を迎えるか(償還日)」「毎年いくらの利子が受け取れるか(利率)」が定められています。そのため、「数年後に使う予定が決まっている資金」や「リタイア後の生活費を補うための定期的な利子収入」など、将来のライフプランに合わせた計画的な管理がしやすいのが大きなメリットです。受け取った利子を趣味や日々の暮らしの充実に充てるなど、計算の立ちやすい運用手法として活用できます。一般的に、債券は株式などの資産と比べて、価格の変動が穏やかな傾向にあります。そのため、資産全体(ポートフォリオ)の中に債券を適切に組み入れることで、株式市場が下落した際の資産の目減りを和らげる「クッション(防波堤)」としての役割が期待できます。「日々の値動きに振り回されたくない」という方にとって、運用を続けるための心強い支えとなるでしょう。ただし、世の中の金利動向や市場環境によっては、債券と株式の値動きの関係性が変化することもあります。クッションとしての効果が常に得られるわけではない点には留意が必要です。日本の預貯金金利は近年少しずつ上昇してきていますが、物価の上昇ペースと比較すると、預貯金だけでは実質的な資産価値(購買力)が目減りしてしまう懸念があります。預貯金よりも一定の利子収入が期待できる債券を活用することで、資産の価値を保ちながら着実に増やしていく役割が期待できます。インフレリスクに備えつつ、無理のない範囲で資産の保全を目指すうえで有効な選択肢となります。参照:統計局ホームページ|消費者物価指数(CPI)値動きが比較的穏やかな傾向とされる債券ですが、元本保証ではありません。以下のリスクについて確認しておきましょう。債券の発行体(国や企業)が財政難や業績悪化などに陥ると、利子の支払いが遅れたり、満期時に額面金額が償還されなかったり(破綻・デフォルト)するリスクのことです。信用度を見極める指標として、第三者機関による「格付け(AAAやBBBなど)」があります。格付けが高い発行体ほど、破綻のリスクが低いと評価されます。そのため、投資家が求める利回りの水準も下がり、結果としてその債券の利回りは低めに設定される傾向があります。反対に、格付けが低い発行体の債券は、相対的に高い利回りが設定される傾向があります。投資する際は、利回りの高さだけでなく、発行体の財務健全性や格付けを事前に確認することが大切です。参照:格付とは|SBI証券、日本格付研究所 – JCR債券を満期まで保有せず途中で売却する場合、その時点の市場価格で取引されます。市場の金利が上昇した際などには債券価格が下落するため、購入価格を下回る価格で売却せざるを得ず、売却損が生じる可能性(元本割れ)があります。満期まで保有し続ければ原則として額面金額で償還されますが、「途中で売却する可能性があるか」を踏まえて購入を判断する必要があります。途中売却の可能性が少しでもある場合は、こうした価格変動リスクを十分に理解したうえで検討することが大切です。米ドル建てや豪ドル建てなどの外貨建て債券に投資する場合、為替相場の変動の影響を受けます。仮に現地通貨ベース(外貨ベース)で予定通り利子や償還金が支払われたとしても、受け取るタイミングで円高が進んでいる場合、日本円に換算した金額が購入時の円建て元本を下回る可能性があります。外貨建て債券を検討する際は、金利水準だけでなく為替リスクも考慮した慎重な資産配分が重要です。投資信託相談プラザ -近鉄あべのハルカス店債券の主な種類やリスクを押さえたうえで、ご自身の運用目的や考え方に合わせた選び方のポイントを確認してみましょう。「大切な資産をできる限り減らしたくない」「数年後に使う予定が決まっている」という場合は、安定性を重視した商品選びが適しています。日本政府が発行する「個人向け国債」や、比較的信用度が高い(格付けが高い)国内企業の「円建て社債」などが主な選択肢となります。為替変動リスクがなく、満期まで保有すれば原則として額面金額で償還されるため、着実な運用が目指せます。参照:個人向け国債窓口トップページ : 財務省「少しリスクを取ってでも、より高い利回りを目指したい」「定期的な利子収入をセカンドライフの足しにしたい」という場合は、利回りを重視した選択肢が考えられます。具体的には、日本よりも金利水準が高い傾向にある国の「外貨建て債券(米国債など)」や、個人向け国債と比べて相対的に高い利回りが期待できる「社債(米国社債など)」が候補となります。ただし、利回りが高い社債ほど発行体の信用リスクも相応に高い場合があるため、発行体の財務状況や格付けを事前にしっかり確認することが重要です。また、外貨建て債券の場合はさらに為替変動リスクも伴うため、為替の動きを考慮した慎重な資金配分を心がけましょう。個別債券は、個人向け国債のように1万円から購入できるものもありますが、企業が発行する社債や外貨建て債券などでは、数万円〜数十万円、中には100万円単位といった一定のまとまった資金が必要になることが一般的です。「まとまった資金を一気に投資するのは不安」「少額から複数の国や企業に分散してリスクを抑えたい」という場合は、パッケージ商品を活用するのが効果的です。複数の債券を組み入れた「債券型の投資信託(ファンド)」を活用することで、1万円などの少額から世界中の債券に分散投資ができます。また、株式同様に証券取引所でリアルタイムに売買できる「ETF(上場投資信託)」を活用するのも一つの方法です。どちらも満期が定められていない商品が多く、価格(基準価額や市場価格)は変動しますが、手軽にリスク分散をしながら債券投資を始めることができます。「債券の仕組みや目的別の選び方は分かったけれど、国債、社債、外貨建て債券、投資信託など種類が多くて、結局どれが自分に合っているか選べない…」と感じる方も多いのではないでしょうか。債券は商品によって利回りやリスクが異なるため、ご自身の状況に合わせた商品選びが重要です。さらに、実際の運用では「資産全体のどれくらいを債券にするか」という全体設計(ポートフォリオの構築)も欠かせません。「個人向け国債」「外貨建て債券」「投資信託」などから適切な商品を選ぶだけでなく、株式や預貯金を含めた適切なポートフォリオのバランスは、年齢、保有資産、退職予定時期、リスク許容度などによって大きく異なります。例えば、セカンドライフを見据えている50代〜60代の方であれば、債券などの「守りの資産」の比率を上げつつ、インフレへの備えとして一部を株式などに振り分けるといった工夫が考えられます。 しかし、数ある債券の中から自分の目的に合った商品を見極め、さらに「本当にこの資産配分で問題ないか」を自分だけで正しく判断するのは簡単ではありません。債券選びや資産配分に迷った際は、資産運用アドバイザーに相談するのも選択肢の一つです。なかでも、特定の金融機関に所属せず、独立した立場で顧客に助言を行う「IFA(独立系ファイナンシャルアドバイザー)」は、客観的な視点からライフプランに合わせた提案を行ってくれます。「どの債券を選ぶべきか」「自分の資産全体のバランスは適切か」「為替などのリスクはないか」をアドバイザーと一緒に整理することで、納得感を持って資産運用を進めることができます。私たち「投資信託相談プラザ(運営:株式会社Fan)」は、SBI証券および楽天証券と業務委託契約を締結しています。「自分の状況や方針に合った債券が知りたい」「退職金を含めた資産全体をどう管理すべきか分からない」という方は、ぜひ一度「投資信託相談プラザ」の無料相談やセミナーをご活用ください。>> 投資信託相談プラザの特長を詳しく見る>> 開催予定の資産運用セミナーを見る債券投資を検討する際によくある疑問にお答えします。資産運用でよく比較される「株式」「ETF(上場投資信託)」「投資信託」と、債券を単体で購入する「個別債券」の違いを整理しましょう。株式は企業の成長による大きな値上がりが期待できる一方、価格変動の幅も大きくなりやすい傾向があります。一方、個別債券はあらかじめ満期日と利率が決まっているため、計画的な運用がしやすい傾向にあります。また、万が一発行体が破綻した場合には、通常、株式よりも弁済(残った財産の分配)の優先順位が高く設定されています。ただし、発行体の財政状況によっては、元本や利子が支払われないリスクがあることには留意が必要です。投資信託やETFは、複数の株式や債券を束ねて1つの商品にしたもので、少額から手軽に分散投資ができる仕組みです。特にETFは株式と同じように市場でいつでも売買できる特徴を持っています。どちらも特定の企業が破綻した際の影響(ダメージ)を全体に分散できるメリットがあります。※上記は一般的な傾向を説明したものであり、将来の運用成果や価格変動を保証するものではありません。いずれも元本が保証された商品ではなく、市場環境や発行体・組入資産の状況によっては投資元本を割り込むおそれがあります。お取引にあたっては、各商品の目論見書や契約締結前交付書面等の内容を必ずご確認ください。債券について調べていると、「表面利率」「利率」「クーポンレート」「利回り」といった似たような言葉が出てきて迷ってしまうかもしれません。結論から言うと、前半の3つと「利回り」は全く異なるものです。この3つはすべて同じ意味で使われます。債券の「額面金額」に対して、毎年どれだけの「利子」が支払われるかの割合を示したものです。たとえば、額面100万円で利率2%の債券なら、毎年2万円の利子を受け取れます。利回りとは、投資した金額に対して1年あたりに得られる「総合的な収益の割合」のことです。債券は、額面金額(例:100万円)ちょうどではなく、98万円や102万円など異なる価格で購入することがあります。そのため利回りは、「毎年受け取る利子」だけでなく、「買った価格と満期時に償還される金額(額面)との差額」も含めて計算されます。債券は額面通りの価格で購入できるとは限らないため、表面上の「利率」だけで判断するのは避けましょう。条件の異なる債券同士を比較・検討する際は、購入価格も踏まえた「利回り」をしっかり確認することが大切です。債券は、発行された後も市場で売買されているため、世の中の金利などの影響を受けて価格が日々変動しています。そのため、満期時には原則として「額面の金額(例:100万円)」で償還される債券であっても、購入するタイミングによっては購入金額が額面金額よりも安かったり高かったりします。アンダーパーとは、たとえば額面100万円の債券を、それ未満の価格(例:98万円)で購入することです。満期時には額面100万円で償還されるため、差額の2万円分が「償還差益」としてプラスになります。オーバーパーとは、たとえば額面100万円の債券を、それを超える価格(例:102万円)で購入することです。満期時には100万円で償還されるため、差額の2万円分は「償還差損(マイナス)」となります。「損をするのになぜ買うの?」と思うかもしれません。これは、償還時のマイナス(例:2万円)を考慮しても、保有期間中に受け取る利子の合計がそれを上回り、トータル(利回り)でプラスの収益が期待できる場合があるからです。そもそも額面より高く取引されるのは、世の中の金利が下がったことで、その債券の『利率』が相対的に魅力的になり、人気が集まって価格が上がっているためです。利子を含めた全体の利回りが十分に魅力的な水準であれば、投資の選択肢となります。なお、外貨建て債券の場合は、日本円に換算した際のリターンに購入時と満期時の為替相場が影響します。そのため、外貨ベースで額面より高く買ったとしても、円換算では必ずしもマイナス(償還差損)が発生するとは限りません。債券における「スプレッド」とは、基準となる国債の利回りと、他の債券(社債など)の利回りとの「差(上乗せ分)」のことです。一般的に、企業が発行する社債は国債に比べて信用リスクが伴います。そのため投資家は、「国債よりも高い利回りが得られないと社債を選びにくい」と考えます。この信用リスクに応じて上乗せされる利回りの差がスプレッドです。信用リスクが高い(格付けが低い)発行体ほど、このスプレッドは広くなる傾向があります。債券から受け取る「利子」や、途中で売却した際の「売却益」、満期時の「償還差益」には、原則として20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税金がかかります。なお、特定口座(源泉徴収あり)を活用すれば、確定申告を行わずに自動で納税を完結させることも可能です。また、上場株式や投資信託などで生じた損失(赤字)と債券の利益を相殺する「損益通算」を行うこともできます。ただし、税制が変更される可能性や、状況によっては取り扱いが異なる場合があるため、詳細については個別に所轄税務署等にご確認ください。参照:No.1510 公社債の償還金と税金|国税庁個別債券(国債や社債など)を購入する際、新しく発行される債券を買う場合(募集・売出し)や、証券会社から直接買う場合(相対取引)は、支払うのは購入代金のみで、別途の取引手数料はかからないのが一般的です。ただし、証券会社から直接買う場合(相対取引)は、提示される取引価格の中に、あらかじめ取引に必要な「コスト」が含まれています。このコストは、銘柄の種類や世の中の市場環境、発行体の信用リスクなどを踏まえて各証券会社が決定する仕組みです。なお、米ドルなどの外貨建て債券を取引する場合は、日本円と外貨を交換する際に「為替手数料」が発生します。取引する証券会社や通貨によって手数料率が異なるため、事前に確認しておきましょう。個別債券は一度にまとまった金額で購入するケースが多いため、毎月一定額をコツコツ買い付ける「積立」や、受け取った利子を自動で再投資する「複利運用」には対応していないのが一般的です。「毎月少額から積立購入したい」「利子を自動再投資して複利効果を得たい」という場合は、個別債券ではなく「債券型の投資信託(ファンド)」を活用するのがおすすめです。投資信託であれば、1万円などの少額から毎月自動で積立運用や再投資を行うことができます。国債や社債などの「個別債券」は、NISAの対象外です。一方、債券を投資対象に組み込んでいる「投資信託」であれば、NISAの「成長投資枠」を活用して非課税で運用することが可能です。ただし、「つみたて投資枠」を利用する場合は注意が必要です。つみたて投資枠では債券だけに投資するファンドは対象外となっているため、債券を含めて運用したい場合は、株式と債券などを組み合わせた「バランス型ファンド(金融庁の基準を満たすもの)」などを選ぶ必要があります。世の中の金利と債券価格には、一般的に「金利が上がると債券価格は下がり、金利が下がると債券価格は上がる」という逆相関(反対に動く)の関係があります。例えば、年利1%の債券を購入した後に世の中の金利が上昇し、新しく年利2%の債券が発行されたとします。すると、投資家は新しく出た年利2%の債券を求めるようになるため、過去に発行された年利1%の債券は相対的に魅力が下がり、買い手が付きにくくなることで市場価格が下がります。逆に、世の中の金利が低下した場合は、過去に発行された高い利率の債券に人気が集中するため、債券価格は上昇します。債券は、証券会社や銀行などの金融機関で購入できます。ただし、「どの種類の債券を買うか」によって購入できる窓口が異なる点に注意が必要です。※金融機関により取り扱う商品のラインナップは異なります。買いたい商品が決まったら、以下の流れで購入します。SBI証券や楽天証券などの「ネット証券」であれば、取扱銘柄の確認から購入手続きまでをスマートフォンやパソコンで完結させることが可能です。窓口で相談しながら購入したい場合も、ネットで手軽に購入したい場合も、まずは「自分が欲しい商品を取り扱っているか」を事前に確認しておくとスムーズです。債券は、大切な資産を守りながら次の世代へ残す手段として、相続対策や生前の資産承継にも活用されることがあります。具体的には以下のような特徴があります。満期まで保有すれば原則として額面金額で償還されるため、価格変動の大きい株式や不動産に比べて将来の評価額が計算しやすく、計画的な相続準備につながります。実家の土地や建物といった不動産と異なり、金融資産である債券は、複数人の相続人に対して金額を調整して分けやすい(分割しやすい)という特徴があります。定期的に利子が支払われる「利付債」をご家族に引き継ぐことで、残された配偶者やお子様に対して「定期的な利子」という形で、生活を支える収入源を残すことができます。また、生前贈与の制度を活用し、債券そのものや受け取った利子をご家族へ計画的に移転していく「資産承継」の手段として活用されるケースもあります。※税務に関するご留意事項相続税や贈与税の具体的な計算方法、およびお客様ごとの個別の税務に関するご相談・ご判断については、お近くの税務署や税理士などの専門家へ必ずご確認ください。※個人向け国債について<留意事項>
個人向け国債を募集により購入する場合は、購入対価のみをお支払いいただきます。個人向け国債は、原則として、発行から1年経過すれば中途換金が可能です。なお中途換金する際、「直前2回分の各利子(税引前)相当額×0.79685」の中途換金調整額が、売却される額面金額に経過利子を加えた金額より差し引かれます。ただし、発行から一定期間の間に中途換金する場合には、中途換金調整額が異なることがあります。※国内債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。<費用>円貨建債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。証券会社との相対取引により売買する場合は、取引価格※に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。
※証券会社は、お客様とのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客様が購入される価格」と「お客様が売却される価格」)を決定しております。※外国債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。<費用>外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。証券会社との相対取引により売買する場合は、取引価格※に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。※証券会社は、お客様とのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客様が購入される価格」と「お客様が売却される価格」)を決定しております。また、為替取引には、当社為替スプレッドがかかります。外貨建債券を円貨決済で購入される場合および利金・償還金の円貨での受取を指定した場合の為替取引、外貨建債券(円貨決済型)の購入時および途中売却時には各社の為替スプレッドがかかります。為替スプレッドについては各社のWEBサイトにてご確認ください。

債券の基礎知識|仕組みやリスク、選び方まで解説

外国債券の基礎知識|メリット・リスクや買い時を解説

「預貯金だけでは将来の資産形成が不安…」「円安や物価上昇に備えて、外貨資産や高い金利が狙える商品に興味がある」昨今の経済情勢から、このように考えている方も多いのではないでしょうか。株式よりも値動きが比較的穏やかな傾向にあり、定期的な利子収入が期待できる投資先として「外国債券」が検討されています。しかし、為替リスクや商品による違いなど、初心者には判断が難しく感じられる場面も少なくありません。この記事では、外国債券の基本的な仕組みからメリット・リスク、買い時の見極め方、NISA制度の活用方法までを分かりやすく解説します。ご自身の資産形成に役立つ知識を、ひとつずつ整理していきましょう。まずは、外国債券の基本的な仕組みと種類について見ていきましょう。債券(利付債券)とは、国や地方自治体、企業などが資金を調達するために発行する有価証券です。投資家は債券を購入することで発行体にお金を貸し、あらかじめ決められた期日(満期)まで定期的に「利子」を受け取ることができます。このうち、以下のいずれかの要素が外国にかかわるものを「外国債券」と呼びます。発行体が予定通りに利子や額面金額を支払えなくなるリスク(信用リスク)はありますが、原則として満期で額面金額が償還される点は通常の債券と同じです。また、外貨建ての外国債券については、為替相場の変動により円換算での資産価値が変化する点が大きな特徴です。外国債券は、決済に用いられる「通貨」や、国・企業などの「発行体(発行元)」によって分類されます。一般的に「外国債券」として広く取引されているのは、米ドルや豪ドルなどの外貨で取引される「外貨建て債券」です。為替変動の影響を受けない「円建て外債」に対し、外貨建て債券は為替相場の値動きが円換算での資産価値に影響します。国や企業など発行体の種類によって、主に以下の3つに分かれます。参照:債券の種類|SBI証券外国債券に投資する方法には、大きく分けて以下の3つのスタイルがあります。資産運用の選択肢として外国債券が選ばれる理由には、どのようなものがあるのでしょうか。主な3つのメリットを解説します。主なメリットの1つは、金利の水準です。日本の金利も近年少しずつ上昇傾向にありますが、アメリカやニュージーランドなど諸外国の金利水準と比較すると依然として低い傾向にあります。(※)利子(クーポン)があらかじめ決まっている「固定利付債」の場合、保有している間は定期的に決まった利率の利子を受け取ることができます。定期的な利子収入を確保したい方にとって、魅力的な選択肢となります。(※)出典:楽天証券Webサイト|債券・国債利回り にて、日本国債10年と諸外国の10年国債の金利を比較(2026/09/01時点)外貨建て債券は、円安が進むことで円換算での評価額が上がる仕組みを持っています。たとえば、1ドル=100円のときに1万ドル分の外国債券を購入した場合、円換算での資産価値は100万円です。その後、1ドル=130円まで円安が進んだタイミングで償還(または売却)を迎えると、円換算で130万円となり、30万円の為替差益が発生します。受け取る利子についても、円安局面であれば円換算での受取額が増えることになります。すべての資産を「日本円」だけで保有していると、将来的に円安や国内の物価上昇(インフレ)が進行した際に、実質的な資産価値が目減りしてしまう恐れがあります。ポートフォリオの一部に外国債券を組み入れ、米ドルやユーロなどの異なった通貨を保有することは、特定の通貨変動に対する備えになります。日本の株式や債券とは異なる値動きをする資産を組み合わせることで、資産全体の変動幅を緩やかにする効果が期待できます。投資信託相談プラザ -近鉄あべのハルカス店>> SBI証券の取扱商品を見る>> 楽天証券の取扱商品を見る外国債券に投資する際には、メリットだけでなくリスクや注意点も正しく理解しておく必要があります。円安のときにメリットがある反面、購入時よりも「円高」に振れると為替差損が発生するリスクがあります。1ドル=100円で購入した1万ドルの債券が、満期時に1ドル=80円の円高になっていた場合、円換算では80万円となり20万円の損失が出ます。ただし、外貨建て債券では保有期間中に受け取る「利子」が蓄積されます。投資期間が長くなるほど受け取る利子が増えるため、購入時より円高が進んでも利子収入でカバーできるようになり、損が出ない為替レートの水準(損益分岐点)がより円高方向へ広がっていく(=円高への抵抗力が高まる)特徴もあります。信用リスクとは、債券の発行元(国や企業)が経営難や財政難に陥り、利子の支払いや元本の返済が滞る(デフォルトする)リスクのことです。信用度を見極める指標として、格付機関による「格付け」が役立ちます。一般的な目安として、「BBB格以上」の格付けを持つ「投資適格債」を選ぶことで、信用リスクを一定程度抑えられると考えられます。また、投資先の国や地域の政治・経済情勢の変化によって取引が制限される「カントリーリスク」にも注意が必要です。参照:債券の「格付け」について教えてください|日本証券業協会国カテゴリー表 | 国・地域ごとの引受方針|NEXI 日本貿易保険債券は満期まで保有すれば原則として額面金額で償還されますが、満期を迎える前に途中で売却する場合は、その時点の市場価格で取引されます。市場金利の上昇などによって債券価格が下落しているタイミングで途中売却すると、購入額を下回る「元本割れ」となる可能性があります。また、取引量が少ない銘柄の場合、希望するタイミングや価格で買い手がつかない「流動性リスク」が生じることも考慮しておきましょう。資産運用を検討する際、外国債券のほかに「国内債券」や「外貨預金」が検討されることもあります。ここでは、それぞれの基本的な仕組みや特徴の違いについて整理します。日本の国債(個人向け国債など)は日本国が発行体であり、日本円で取引されるため為替変動リスクがありません。一方、外国債券は為替リスクを伴うものの、発行国や地域ごとの金利動向に応じた利回りが期待できる特徴があります。資産の目的に応じて、「為替リスクを避けたい部分は国内債券」「外貨建てで運用したい部分は外国債券」というように、役割を分けて保有されることもあります。外貨預金と外国債券(外貨建て)は、いずれも為替相場の変動によって円換算での資産価値が変わる(為替変動リスクを伴う)という共通点があります。しかし、根本的な性質として「元本の取扱い」と「信用リスクの所在」に大きな違いがあります。外貨預金は金融機関の「預金」であるため、運用によって外貨ベースでの元本が目減りすることはありません(外貨ベースでの元本保証)。一方で、外国債券は「有価証券(投資商品)」であり、元本保証はありません。途中売却時には市場価格の変動により元本割れが生じる可能性があります。ただし、後述する発行体の破綻等が起きない限り、満期まで保有すれば原則として額面金額で償還される仕組みを持っています。外貨預金の場合、信用リスクを負う相手は「預け入れている金融機関」です。外貨預金は日本の預金保険制度(ペイオフ)の対象外となっているため、万が一預入先の金融機関が破綻した場合には、預金が保護されず全額戻ってこないリスクが存在します。これに対し、外国債券の場合、信用リスクを負う相手は「債券の発行体(国や企業など)」です。購入窓口である証券会社が破綻しても保有する債券の権利は保護されますが、発行体自身の財務状況が悪化・破綻した場合には、額面金額や利子の支払いが滞るリスクが存在します。参照:預金保険制度の基礎知識 | 預金保険機構こうした性質の違いに加え、収益の仕組みや取扱いのルールにも以下のような違いが存在します。このように、それぞれ元本や信用リスクに対する考え方、取引の仕組みに違いがあるため、ご自身のリスク許容度や資産配分の考え方に合わせて選択することが大切です。外国債券への投資を検討する際、「どのタイミングで買うか」は運用成果に影響を与える可能性があります。買い時を見極めるうえで参考になる指標は、「為替レート」と「市場金利」の2点です。外貨建て債券は、為替相場の値動きから直接影響を受けます。円高傾向の時期は、相対的に割安な水準で外貨資産を購入できます。そのため、将来的な為替差益を狙いやすい、適したタイミングの一つとされています。一方で歴史的な円安水準の時期に一括購入すると、将来円高に戻った際に為替差損を被るリスクが高まります。円安が進んでいる局面で購入を検討する場合は、一度に全額を投じるのではなく、「時期を分けて少しずつ買い足す(時間分散)」ことが基本戦略です。もしくは、為替変動の影響を抑えられる「為替ヘッジあり」の商品を検討するのも一つの方法です。外国債券(固定利付債)は、購入した時点の利率があらかじめ決められており、満期まで維持されます。そのため、発行国の金利が高水準にある時期に購入できれば、長期にわたって高い利子水準を保つことが期待できます。また、債券価格と金利は反比例する(金利が下がると債券価格は上昇する)傾向にあります。金利のピーク時に購入しておけば、将来金利が低下した際に債券価格が値上がりし、途中売却で利益を狙うことも仕組み上選択肢に入ります。ただし、個別の外国債券(利付債)においては「満期まで保有して定期的な利子と額面金額の償還を目指す」運用が一般的です。途中で売却する場合は、銘柄や市場環境によって買い手がつきにくく、希望する価格やタイミングで換金できないリスク(流動性リスク)が伴うため、基本的には中長期で満期まで保有することを前提とした計画が推奨されます。一口に外国債券といっても、多種多様な商品があります。ご自身の目的やリスク許容度に合わせて、以下の4つの基準で選ぶことが大切です。外国債券を選ぶ際、まず確認したいのが発行体(国や企業)の信用度です。 信用リスクをなるべく抑えたい場合は、民間格付け機関によって「BBB格以上」と評価されている「投資適格債」を中心に選ぶことが一つの目安になります。特に、米国債などの主要先進国の国債は信用力が高く、初心者にも検討しやすい選択肢といえます。 債券を満期まで保有することを前提とする場合、重要なポイントは「その資金をいつ使いたいか」というライフプランとの兼ね合いです。 「5年後の車やリフォームの資金に充てたい」「10年以上使う予定がないため、長期間にわたって定期的な利子を受け取りたい」など、ご自身の資金計画に合わせて満期(償還日)を設定することが基本となります。 なお、原則として満期まで保有すれば額面金額で償還されますが、急な資金需要などで「満期前に途中売却する場合」は注意が必要です。途中売却時はその時点の市場価格で取引されるため、市場金利の動向によって元本割れが生じる可能性があります。一般的に満期までの期間が長い債券ほど価格変動が大きくなりやすいため、途中で換金する可能性がある資金は、期間が短めの債券を選んでおくのも一つの方法です。 外国債券は、取引に用いる通貨によって金利水準や流動性が異なります。 米ドルなどの流通量が多い主要通貨は、情報の入手がしやすく比較的扱いやすい点が特徴です。一方、より高い利回りが期待できる新興国通貨などは、その分為替変動やカントリーリスクが大きくなる傾向があります。保有資産全体の中で「継続的な利子収入を目指す役割」を持たせるのか、「一定のリスクを取りつつ利回りを追求する役割」を持たせるのかを意識して選択しましょう。 「まとまった資金を一括で投資するのに不安がある」「どの個別銘柄を選べばよいか決めきれない」という場合は、投資信託やETFを活用する方法もあります。 投資信託やETFであれば、少額から世界中の複数銘柄へ手軽に分散投資が可能です。また、個別債券とは異なりNISA制度の成長投資枠を活用できる点や、為替変動の影響を抑えたい方向けに「為替ヘッジあり」のコースが選べる点も特徴です。外国債券を購入する具体的な手順を解説します。初めての方でも、以下の3ステップに沿って進めることで取引を始められます。まずは外国債券を取引できる証券会社で口座を開設します。外国債券の取扱銘柄数や、為替の手数料は証券会社によって異なります。個別債券から投資信託・ETFまで幅広い商品が揃っており、各種手数料が比較的抑えられているネット証券(SBI証券や楽天証券など)を選択するのも一つの方法です。※外国債券の取引には「外国証券取引口座(一般的には無料)」の開設手続きが合わせて必要になる場合があります。前述の選び方を参考に、買付する銘柄を決めます。買付注文を出す際、決済方法を以下の2種類から選択します。※いずれの場合でも、外貨と円貨を交換する場合は、証券会社ごとに定める為替スプレッドがかかります。決済方法を決めた後は、購入金額や数量を指定し、注文内容を確認のうえ買付注文を出します。個別債券(利付債)の購入後は、原則として年に1〜2回などの所定の期日に利子が証券口座に支払われます。また同様に投資信託・ETFの場合は、分配金が所定の期日に証券口座に支払われます。個別債券の場合は、発行体の信用リスクはあるものの、原則として満期を迎えると、額面金額が償還金として外貨で入金されます。償還された外貨は、そのまま同一通貨建ての金融商品買付資金に回す(再投資する)方法や、あるいは為替相場の状況に応じて日本円に両替する方法があります。投資にあたって気になる税金の扱いと、NISA制度の対応状況についても確認しておきましょう。外国債券から得られる「利子」「譲渡益(途中売却益)」「償還差益」は、いずれも申告分離課税の対象となり、20.315%(所得税15.315%+住民税5%)が課税されます。特定口座(源泉徴収あり)を選択していれば、証券会社が自動的に計算・納税を行うため確定申告は原則不要です。また、上場株式や投資信託の売却損が出た場合、外国債券の利子や譲渡益と「損益通算」をすることができます。ただし、税制が変更される可能性や、状況によっては取り扱いが異なる場合があるため、詳細については個別に所轄税務署等にご確認ください。参照:No.1510 公社債の償還金と税金|国税庁非課税で運用できるNISA制度ですが、「個別の外国債券」はNISAの対象外となっています。しかし、先述の通り「外国債券を投資対象とする投資信託やETF」であれば、NISAの「成長投資枠」などを活用して購入することが可能です。非課税のメリットを受けながら外国債券へ投資を行いたい場合は、投資信託やETFを検討するのも選択肢の一つです。参照:NISA特設ウェブサイト|金融庁外国債券には数多くの国や通貨、格付け、満期までの期間(残存年数)が存在します。「自分の年齢や目的に合った債券の年数はどれくらいだろう?」「個別債券と投資信託、どちらが自分の資産状況に向いているのだろう?」このように自分一人で判断するのが難しいと感じた場合は、資産運用アドバイスの専門家に相談することをおすすめします。適切な運用プランは、一人ひとりの金融資産の状況やライフイベント、リスク許容度によって全く異なります。第三者の視点を持つアドバイザーに相談することで、目先の金利や話題性に流されず、ご自身のライフプランに即したバランスの良い資産配分(ポートフォリオ)を整える手助けとなります。弊社が運営する「投資信託相談プラザ」では、特定の金融機関に属さない独立した立場のIFA(独立系ファイナンシャルアドバイザー)が、丁寧な資産運用アドバイスを行っています。大手ネット証券であるSBI証券や楽天証券の取引に対応しており、豊富な商品ラインナップの中からお客様に合った外国債券や投資信託をご提案可能です。「まずは基礎から話を聞いてみたい」「手持ちの資産バランスを客観的にチェックしてほしい」という方も、全国各地の店舗やオンラインにて無料相談を受け付けております。どうぞお気軽にご相談ください。>> 投資信託相談プラザの特長を見る外国債券は、日本の債券と比較して相対的に高い金利が期待でき、円安局面での為替差益が狙える金融商品です。日本円以外の資産を保有することで、通貨の分散効果も期待できます。一方で、為替相場の変動や発行体の財務状況によるリスクを伴うため、格付けの確認や中長期での保有といった適切なリスク対策を意識することが重要です。個別の債券だけでなく、NISA制度が活用できる投資信託やETFなど多様な選択肢が存在します。ご自身の目標やリスク許容度に合わせ、納得できる方法で資産形成に役立ててみてはいかがでしょうか。投資信託相談プラザ -近鉄あべのハルカス店>> SBI証券の取扱商品を見る>> 楽天証券の取扱商品を見る※外国債券の取引にかかるリスク・費用について<リスク>債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けたりするおそれがあります。<費用>外国債券を購入する場合は、購入対価のみお支払いいただきます(委託手数料はかかりません)。証券会社との相対取引により売買する場合は、取引価格※に取引の実行に必要なコストが含まれております。別途手数料をお支払いいただく必要はございません。※証券会社は、お客様とのお取引にあたっては、社内時価を基準として各社が定めた一定の値幅の範囲内において、売買対象銘柄の種類、市場環境(相場変動を含む。)、各社が得るべき利益、銘柄固有の流動性、信用リスク、カントリーリスク、取引金額の規模等を考慮して取引価格(「お客様が購入される価格」と「お客様が売却される価格」)を決定しております。また、為替取引には、当社為替スプレッドがかかります。外貨建債券を円貨決済で購入される場合および利金・償還金の円貨での受取を指定した場合の為替取引、外貨建債券(円貨決済型)の購入時および途中売却時には各社の為替スプレッドがかかります。為替スプレッドについては各社のWEBサイトにてご確認ください。

外国債券の基礎知識|メリット・リスクや買い時を解説

5.安定配当株・株主優待株

株式投資は、投資信託や国債に比べると値動きのリスクは大きくなりますが、企業によっては定期的に配当金を支払ったり、株主に対して自社製品やサービス券などを提供する「株主優待」を実施したりしているところがあります。

特に、業績が比較的安定しており、長年にわたって安定した配当金を支払っている実績のある企業の株式(安定配当株)は、定期的な収入源となる可能性があります。 また、株主優待は、食品や日用品、割引券など生活に役立つものも多く、投資の楽しみの一つにもなり得ます。

ただし、配当金や株主優待は、企業の業績が悪化すれば減額されたり、廃止されたりする可能性もあります。 また、株価そのものが下落するリスクもあるため、どの企業の株式に投資するかは慎重に選ぶ必要があります。

NISAの成長投資枠を利用して、税制メリットを受けながら投資することも可能です。(※一部対象外の銘柄もあります)

株式投資の基礎知識については、弊社のコラムも参考にしてください。

あわせて読みたい

株式投資とは株式を使い利益を得ること!方法とメリット、注意点を紹介

株式投資とは株式を使った投資方法のひとつで、売却、あるいは保有することで利益を確定することができます。では、株式投資はどのように始めることができるのか、また、メリットや注意点などについて見ていきましょう。投資信託相談プラザ -近鉄あべのハルカス店株式投資とは株式を用いた投資方法のことです。株式会社が資金調達を目的に発行するもので、購入することで、株式を通して企業に出資をするということになります。証券取引所で取り扱っている株式は、誰でも証券会社を通して購入することが可能です。そのため、株式投資を行いたい場合は、まずは証券会社に口座を開設しておく必要があります。株式の価格を「株価」といいます。株式投資のメリットは、売買取引をしたり一定期間保有したりすることで利益を確定できることです。主に次の3つの方法で、利益を確定できます。それぞれの方法でどのように利益を獲得するのか、具体的に見ていきましょう。株式の価格を「株価」といいます。株価は需要と供給の関係によって変動するため、価格が低いときに購入し、価格が高くなったときに売却すると利益を得られるのが特徴です。例えば1株=800円の株式を1,000株購入したとしましょう。証券会社に支払う手数料を考慮しない場合、以下の計算式により80万円の資金が必要です。株価が900円になったときに売却すると、以下の計算式により10万円の利益を得られたことになります。安いときに株式を買って高くなったときに手放すことで、利益を確定できます。これから株価が上昇しそうな株式や、株価が割安な株式を見つけたときは、株式投資を検討することができるでしょう。これから株価が下落しそうな株式や、実際の価値よりも割高な株式を見つけたとします。現金を出して株式を購入する「現物取引」では利益を得ることは難しいです。一方、証券会社から株式を借りて投資をする「信用取引」であれば、売り注文から始めて買い注文で取引が完結するため利益を得られるかもしれません。現物取引とは異なり株式を借りる際の手数料(金利)はかかりますが、株価下落によって利益を得たいときは、信用取引も検討してみましょう。利益の一部を配当金として株主に分配している企業もあります。通常、配当金は株数に比例して分配されるので、保有する株数が多いと配当金も高額になるでしょう。配当金は株式を保有しているだけで受け取ることができます。しかし、利益があまり出ていないときなどには分配されないこともありますので、配当金を目当てに投資をする場合は、過去の配当実績も参考に株式を選びましょう。企業によっては、株主に対して年に1回程度「株主優待」を提供しています。2016年11月時点では全上場企業の1/3程度の企業で株主優待制度が定められています。株主優待の種類はさまざまです。例えば、自社商品やサービスを利用するときに活用できる割引券、無料券などを株数に応じて提供することもあります。株主優待のある企業の場合、配当金と同様に株式を保有しているだけで受け取れます。豪華な商品やサービスを提供している企業や、普段から利用している企業であれば株式購入を検討してみましょう。株主優待目当てで投資するときは、事前に株主優待を実施しているのかどうかを確認した上で、株主優待を受けられる基準についても確認しておきましょう。単元株数(取引可能な最小限の株数。通常は各銘柄100株)だけ保有していても株主優待の対象となる企業もありますが、数千株以上を保有していないと株主優待が受け取れないケースもあります。株主優待のおすすめを目的別に紹介!銘柄選びのポイントも解説株価が上がる理由を解説!上昇タイミングを見極めるコツを理解しよう株式投資は売買、あるいは保有することで利益を確定できる投資法ですが、必ずしも利益を確定できるとは限りません。特に注意すべきポイントとしては、次の4つが挙げられます。それぞれ具体的な注意点や、リスクを回避するための対処法について見ていきましょう。「元本(がんぽん)」とは、投資する際の元手となる資金のことです。株式投資においては元本が保証されていないので、場合によっては損失を被ることもあります。例えば、株価800円のときに1,000株購入した場合について考えてみましょう。このとき投資した資金は80万円なので、元本は80万円です。しかし、株価は変動するため、80万円の株式が常に80万円の価値を持つとは限りません。株価が900円に上昇すれば保有する株式の価値は90万円に値上がりしますが、反対に株価が700円に下落すれば価値は70万円に値下がりし、元本を下回ることになります。株価は常に変動するので、少々下落したとしても慌てて対応する必要はありません。いつかは株価が元に戻り、場合によっては購入したときより高くなる可能性もあります。しかし、株価が右肩下がりに下落し、企業の経営も立て直しが難しい場合、いつまでも株式を保有することは得策ではないかもしれません。早めに株式を売却すれば、少しでも損失を抑えられる可能性があるでしょう。このように損失を軽減するために売却(売り注文から入ったときは買い戻し)することが、「損切り(そんぎり)」です。800円だった株価が700円に下がったときに損切りをすれば、保有株式が1,000株のときであれば損失は10万円で済みます。しかし、株価が600円まで下がったときに損切りをすると損失は20万円に膨れ上がるでしょう。株価の動きをよく見て、反転しづらいと思われるときは早めに損切りをして、損失を抑えることが大切です。損切りについては、こちらの記事で詳しく解説しています。ぜひ参考にしてください。株式投資は損切りが重要!ラインの決め方や損切りをしない問題点を解説株主優待がない株式も少なくありません。実際に株式全体の約2/3には株主優待制度がないため、購入しても株主優待を受け取れない場合もあります。また、株主優待制度がある企業であっても、基本的には株主優待を受け取るための最低株数が決まっているので注意が必要です。保有する株数が少ない場合は、株主優待を受け取れない可能性もあるでしょう。株主優待を受け取ることを目当てで株式を選ぶ場合は、株主優待の適用条件を把握してから購入するようにしましょう。保有株数によっては優待の内容が変わることもあるので、優待を受けられるように株数を調整します。また、株主優待の権利確定日にも注目してください。権利確定日とは株主優待の権利が発生する日のことで、この日に権利を持っている株主に対して株主優待が提供されます。株式は購入してすぐに権利が発生するわけではないため注意しましょう。株主が権利を獲得できる最終売買日のことを権利付最終日と呼び、この日までに株式を購入すると株主優待を受け取れます。例えば3月末に株主優待の権利が確定する株式があるとしましょう。3月31日が土日祝日でなければ、3月31日が権利確定日となります。権利付最終日は3月29日となり、3月29日までに株式を購入すれば株主優待を受け取ることが可能です。なお、この場合3月29日に株式を購入すれば、翌3月30日に株式を売却しても権利を手放すのは4月1日以降となるため、株主優待は受け取れます。権利確定日や権利付最終日については各企業で情報を公開しているので確認しておきましょう。企業が倒産すると株式の価値はほとんどなくなってしまいます。株価800円で購入したとしても価値が0円になれば、投資資金の全額を失ってしまうことになるでしょう。企業の経営状態が悪くなり、株価が急に下がったときは、損切りをすることで損失を少しでも抑えることが可能です。しかし、株価急落を招くほど経営状態が思わしくないときは、他の株主も急いで売り注文をするため、取引が成り立たず売却できない恐れもあります。その場合は株価が0円、つまり倒産するまで売却ができず、投資した資金を回収できなくなってしまうでしょう。どのような企業であっても、倒産しないとは言い切れません。早めに損切りをすることで損失を抑えられることもありますが、先述したように、株価急落が起こっているときは取引が成立せずに損切りができない可能性もあります。投資した資金を回収できない可能性を想定し、株式投資は余剰資金を使って行うことが大切です。生活資金や近い将来に使途が決まっている資金、例えば子どもの学資や老後資金などは使わないようにしましょう。ライフプランとは?ライフプランニングのステップと3つのポイントを解説流動性リスクとは「買いたいときに売り手がいなくて買えないリスク、売りたいときに買い手がいなくて売れないリスク」のことです。先述したように、株価の急落が起きて倒産の危機に陥っているときであれば、売り注文が殺到して買い手がつかず売却が成立しないことがあります。この場合は、売りたい金額よりも大幅に低い金額で売却しなくてはいけないかもしれません。また、大きな不祥事が起こったときなども、売り注文が殺到して買い手がつきにくくなるでしょう。倒産はしなくても上場廃止となれば、株式の価値が著しく下落する恐れがあります。不祥事がメディアで報道されると売り注文が殺到するため、株価が急落し、損切りすらできなくなってしまう可能性があります。トラブルが報道される前に行動を起こせるように、保有している株式に関する企業情報をこまめに入手しましょう。公式サイトではIR情報なども掲載されている場合があるので、売上が上がっているのか、中長期的にどのような経営計画を立てているのか、調べておきます。リスクを十分に把握した上で、株式投資を始めていきましょう。株式投資は以下の手順で始めます。それぞれについて詳しく見ていきましょう。上場株式の売買は証券会社を通して行います。証券会社で株式売買を行うためには、証券口座を開設しなくてはいけません。通常、どの証券会社でも口座開設は無料なので、いくつか開設できます。また、ほとんどの証券会社では、オンラインで口座開設することが可能です。日中忙しい方も無理なく株式投資の準備を始められるでしょう。証券会社を選ぶときは、次のポイントに注意してください。売買手数料が高額な場合、気軽に取引をしづらくなります。適切なタイミングで損切りを行うためにも、できれば売買手数料は低いほうがよいでしょう。実店舗を持たないネット証券では売買手数料が低く設定されていることが多いので、チェックしてみてください。また、売買は基本的にはパソコンやスマホで行います。操作がしやすいと取引時のストレスが軽減されるでしょう。証券会社の中には、無料で利用できる株式取引用の専用アプリを提供しているところもあります。手軽に操作できるように工夫されたアプリなら、よりスムーズに株式投資が行えるでしょう。入出金の手数料についても確認が必要です。株式投資を行う際は証券口座に資金を入金しますが、無料でできる証券口座もあれば、手数料がかかる口座もあります。こまめに資金を移動する場合は、入出金の手数料は無料であることが好ましいでしょう。インターネット上で証券口座の開設手続きを行うと、メールや郵便でパスワードなどのログインに必要な情報が届きます。パスワードを受け取ったら、まずは証券会社のログインページを開き、ログインできるかどうか確認してみましょう。ログインができたら次は口座へ投資資金を入金します。入金する際は、証券会社側の入出金パスワード(取引パスワード)と、出金側の口座をインターネットバンキングで利用できる状態にしておくとスムーズです。インターネットバンキングを利用できないときは、利用までに数日かかることもあるので、証券口座の開設より前に準備しておくことをおすすめします。株式を選んで購入します。通常、株式は100株単位で購入するので、少なくとも株価の100倍に売買手数料を加えた金額を入金しておくようにしましょう。なお、株式の購入には2つの方法があります。成行は注文が確定した時点の株価で購入する方法です。購入したい株数だけを指定すればすぐに取引が完了します。一方、指値は購入したい株価を指定する方法です。株価と株数、そして取引が完了する最大期限を指定しておくと、期限内に指定した株価となったときに取引が成立します。株の注文方法についてはこちらの記事で詳しく解説しています。ぜひ参考にしてください。株の買い方や証券会社選びのポイント、注文方法の種類や違いを解説配当金や株主優待を目的として株式投資を行う場合は、株式を売却する必要はありません。しかし、株価の上昇による利益(売り注文から始めた信用取引の場合は株価の下落による利益)を目的として投資を行う場合は、株式を売却(売り注文から始めた場合は買い戻し)することで利益を獲得できます。株価の動きをこまめにチェックして、売却・買戻しをしましょう。株価が上昇中の銘柄であっても、いつまでも上昇し続けるわけではありません。こまめに保有銘柄を見直して、慎重に株式投資を始めていきましょう。計画的かつ慎重な運用を心がけましょう。投資信託相談プラザ -近鉄あべのハルカス店

株式投資とは株式を使い利益を得ること!方法とメリット、注意点を紹介

【株初心者向け】株式投資の始め方や勉強しておきたい3つのことなどを解説

株の初心者は株式投資を始める前に、利益が出る仕組みやリスク、基本用語などを押さえておく必要があります。株の初心者が知っておくべきことや勉強したいこと、具体的な始め方、リスクを抑えて投資するためのコツを解説するので、ぜひ参考にしてください。株式投資は、以下の手順で始めます。最初に証券会社で口座を開設する必要があります。証券会社は数多くありますが、取引手数料やサイトの見やすさ、使い勝手に注目して選ぶといいでしょう。一般的に、店舗を持たないネット証券は取引手数料が安価な傾向にあります。証券口座はいくつでも開設できるので、気になる証券会社が複数あるときは、口座も複数開設してみましょう。口座を開設する証券会社を選んだら、次の手順で口座開設をしましょう。証券会社によっては、アプリなどを使って簡単に本人確認書類を提出することが可能です。口座開設が完了すると、メールや郵便でログインに必要なIDとパスワードを受け取れます。証券口座を開設できたら、資金を入金します。インターネットバンキングを使って証券口座に入金する場合は、銀行などでインターネットバンキングに登録しておく必要があります。また、銀行口座から証券会社が指定する口座に振り込むことも可能です。いずれもネット証券では入金手数料は無料のことが多いですが、有料のケースもあるので事前に確認しておきましょう。購入したい銘柄を選び、数量を指定して購入手続きを行います。株価を指定したい場合は「指値」、その場で取引を確定したい場合は「成行」で注文しましょう。証券会社では、さまざまな情報が公開されています。取引数が多い人気の銘柄や初心者に人気の銘柄、株主優待が充実している銘柄などの情報も公開しているので、参考にしてもいいでしょう。株式投資は定期預金のように元本が保証されていないため、場合によっては損失が生じることがあります。なるべく損失を避け、できるだけ利益を得るためにも、ある程度勉強してから投資を行うことが重要です。株の初心者に勉強してほしいことは以下の3つです。すでに株式投資を始めている方も、継続して勉強することをおすすめします。更なる利益を得るためにも、しっかり押さえておきましょう。「株価チャート」とは、特定の期間内の株価の動きを示した図です。証券会社では、株式の各銘柄のページに株価チャートを表示しています。株価チャートの見方を覚えると、株価の動きを予想しやすくなるでしょう。株価チャートは「ローソク足」と呼ばれる図から成り立っています。ローソク足はその名の通りローソク状の絵です。白で記載されているものは「陽線」(赤やオレンジなどの暖色系のこともある)、黒で記載されているものは「陰線」(青やグリーンなどの寒色系のこともある)と呼び分けます。陽線においては、ローソクの本体の上線が「終値」、下線が「始値」、本体の上のヒゲの先端が「高値」、本体の下のヒゲの先端が「安値」です。陰線では高値と安値は同じですが、ローソクの本体の上線が始値、下線が終値になります。陽線が株価チャートに並んでいるときは株価が上昇傾向にあること、反対に陰線が並んでいるときは下落傾向にあることが読み取れます。気になる株式や保有株式のチャートはこまめにチェックして、株価の動向をつかんでください。株価や企業が公表しているデータから分析する方法を覚えると、投資の目安を理解しやすくなります。例えば割安な株式を購入すれば、株価が上がり、キャピタルゲインを得られる可能性が高いです。割安かどうかは、PER(株価収益率)とPBR(株価純資産倍率)を計算して判断してみましょう。それぞれの数値が類似企業の数値よりも低いときは、割安と考えることができます。 長期的に投資をする場合は、配当利回りが高いかどうかもチェックしてみましょう。配当利回りが高ければ、長期的に保有してインカムゲインを期待できます。株式投資は、これからの株価の動きを予想して利益を得る投資方法です。将来の株価を予想して株式を購入するため確実に利益を得られるとは限りませんが、正しい情報をこまめに入手することで、利益を得られる確率を高めることはできます。例えば以下の情報は、正しい情報として活用することができるでしょう。「〇〇社の株価が上がるらしい」といったような噂話に左右されるのではなく、新聞や証券会社が提供する根拠のある情報を基に銘柄を選んでいきましょう。投資信託相談プラザ -近鉄あべのハルカス店株式投資は将来の株価を予想して購入するため、必ずしも利益を得られるとは限らず、どんなに経験を積んでいる投資家でも損失を出してしまう可能性があります。投資におけるリスクを少しでも軽減するために、次の3つの方法を実践していきましょう。株の初心者は、余剰資金かつ少額投資で株式投資を行うようにしましょう。余剰資金かつ少額であれば万が一損失を出したとしても、生活に大きな影響は与えません。また、値下がりが予想されるときに活用できる信用取引ですが、現物取引とは異なり金利や貸株料などが発生するため、利益を出しづらくなることがあります。初心者はまずは現物取引から始め、信用取引は慣れてきてから挑戦することを考えましょう。特定の銘柄に全資産を投入すると、株価が下落したときに損失が大きくなってしまいます。投資を行うときは必ず複数の銘柄に資金を分散させ、リスクも分散させることが大切です。なお、分散投資を行うときは、株価の動きにおいて類似性の少ない銘柄を選ぶことをおすすめします。似たような動きをする銘柄を購入すると、株価が下がると他の株価も下がることが多く、損失が増えてしまう可能性があるためです。「〇円以下になったらA社の株式を購入する」「〇円以下に下がったときはB社の株式を手放す」というように、購入・売却のルールを最初に決めておきましょう。ルールを決めておかないと、保有する株式の価格が下がってもなかなか手放すことができず、損失が拡大してしまうことも少なくありません。なお、利益が出ていない状態で株式を売却することを「損切り(そんぎり)」といいます。損切りのマイルールを決めておくことで、損失を少なく抑えることができるでしょう。株式投資とは、株式を利用して利益を得ることです。株式を売買することでも利益を得られますが、保有することでも利益を得られます。株式とは、株式会社が資金を調達するために用いる手段、あるいは出資者に渡す投資の証明書のことです。例えば投資家が100万円を株式会社に出資すると、代わりに100万円分の株式を受け取ります。株式投資のメリットは、利益を得られることです。上手に株式を活用すれば、年数%の利回りで利益を得ることもできるでしょう。利益を得る仕組みは主に2つ。1つはキャピタルゲインと呼ばれるもので、株式を売買することで利益を得られます。購入した株式の株価が上昇したときに売却すれば、手数料と税金を除いて、その差を利益として得ることができます。もう1つはインカムゲインと呼ばれるものです。株式によって年にいくらかの配当金が出るため、保有株数に応じた配当金を受け取ることができます。長期間保有するならば、ある程度安定した利益が期待できるでしょう。この2つ以外で利益を得られる仕組みとしては、株主優待も挙げられます。株主優待はすべての株式において設定されているわけではありませんが、年に1~2回程度、自社商品が自宅に送られてきたり、自社サービスを利用できるクーポンを受け取れたりします。また、自社商品以外にも利用できる金券として受け取れるものもあります。株式投資を始めるにあたり、初心者が肝に銘じておかなくてはいけないこととして、投資のリスクはすべて自己責任であるということが挙げられます。そのため、損失が発生しても企業側が補填することはありません。例えば、売却したときの株価が購入したときより下がっているときは、損失が発生しますが、企業が損失分を保証してくれることはありません。キャピタルゲインはマイナスになることもあるのです。インカムゲインや株主優待も、企業の業績によってはなくなることがあるので注意しましょう。株式は、基本的には100株単位で購入します。といっても高額な資金が必要なわけではありません。上場株式の約4割が1株1,000円以下のため、10万円以内で購入することができます。(※2018年11月現在/SMBC日興証券調べ)また、証券会社によっては1株単位や金額で株式を購入することも可能です。100円~株式投資が可能な証券会社もあり、資金が少なくても始められます。現物取引とは現金で株式を購入する取引方法ですが、信用取引とは担保を証券会社に預け、株式などを借りて取引する方法です。現物取引では保有していない株式は売却できませんが、信用取引では株式を借りることで、保有していない株式も売却できます。つまり、信用取引を利用すれば、高く売った後に安く買い戻すことで、値下がりしそうな株式でも利益を得ることができるのです。しかし、予想が外れた場合は借りた以上の支払を求められることもあるため、信用取引のリスクは十分に理解しておかなくてはなりません。株式の保有期間によって投資スタイルを「短期投資」と「長期投資」に分けることができます。短期投資は短期間で売買を繰り返して利益を得るスタイルで、デイトレードなどが短期投資に当たります。値動きが激しい株式であれば短期間で利益を得ることも可能です。投資資金を有効活用するためにも、短期投資では自分が決めたルールに従って機械的に売買を繰り返します。ルールを作るためにも、様々なチャート分析を知っておく必要があるでしょう。長期投資は長期間保有することで利益を得る投資スタイルで、目先の株価の動きに左右されるのではなく、企業の将来性や成長を期待して投資をします。含み損が出ても長期保有し続けることで、資産を増やせる可能性があります。企業によっては株価が2~3倍になるケースもあるでしょう。また、長期投資はインカムゲインも得られる点もメリットです。株の初心者には、時間をかけて売り時・買い時を見極める長期投資が向いているでしょう。株の売り時とは?4つのタイミングや注意点、分析ツールを解説株式投資自体は、専門用語や関連用語を知らなくても行えます。しかし、株式投資の勉強をしていくためには、投資関係の記事やレポートなども読む必要があるため、ある程度の用語は知っているほうがよいでしょう。株式投資を行う上で知っておきたい基本用語を8つ紹介します。ぜひ覚えて、株式投資についての勉強も始めていきましょう。株式や投資信託、債券などの有価証券を呼び分ける名称のことを「銘柄」といいます。例えば株式会社Aの株式であれば、「A社株」が銘柄です。なお、株式の銘柄はシンプルに「社名+株」で表現できますが、社債などの債券については注意が必要です。一般的には、発行回数や債券の種類によって「社名+第〇回+社債の種類名」などのように表現します。取引が成立することを「約定(やくじょう)」といいます。市場が開いているときは常に株価は変動しているため、成行(なりゆき、価格を指定しないで注文すること)で取引をする場合は注文が確定するまで約定価格は分かりません。なお、予め価格を指定した指値取引(さしねとりひき)では、約定価格と注文価格は同一です。特定の株価で取引したい場合は、指値注文を選びましょう。株価が下がり、これ以上は下がらないと思われる価格のことを「底値」や「底」といいます。底値を見分けることができれば、そのタイミングで購入することで利益を得やすくなるでしょう。しかし、底だと思っていてもさらに値下がりすることもあるので注意が必要です。反対に「天井」とは株価がこれ以上は上がらないと思われる価格のことを指します。天井になった時点で売却すれば、利益を最大限にできるでしょう。しかし、底と同様、予想に反して天井よりも値上がりすることもあります。外貨に対して日本円が強くなることを「円高」、反対に日本円が弱くなることを「円安」といいます。例えば1米ドル=100円から90円に動いたときは円高、100円から110円になったときは円安です。国内株式を売買する際には円高・円安を特に気にする必要はありませんが、外国との貿易で利益を得ている企業は為替の動きが株価に反映されることもあります。例えば自動車産業や電機工業は円高のときに株価が下落する傾向にあり、主に輸入に頼る電力やガス、化学工業などは円安時に株価下落が見られることも少なくありません。「株式市場(かぶしきしじょう)」や「証券取引所」とは、株式を取引する場所のことです。日本には東京証券取引所以外にも福岡や名古屋などにも証券取引所があり、それぞれ取引する株式が異なります。また、東京証券取引所の中にも「プライム市場」、「スタンダード市場」、「グロース市場」と3つの市場があり、市場ごとに企業の規模や上場基準も変わります。市場が開いた時点での株価を「始値(はじめね)」といい、市場が終わる時点での株価を「終値(おわりね)」といいます。一方、当日内のもっとも高い株価は「高値(たかね)」、もっとも低い株価は「安値(やすね)」です。株価が下落の一途をたどっているときは終値と安値が同一になり、反対に上昇の一途をたどっているときには終値と高値が同一になることもあります。日本の株式市場では株価の暴落や高騰を避けるために値動きに制限が設けられているため、一定の金額まで値上がりすると「ストップ高(すとっぷだか)」になり、それ以上の株価での取引は行われません。反対に一定の金額まで値下がりしたときには「ストップ安(すとっぷやす)」となり、それ以下での価格での取引ができない仕組みです。なお、ストップ高やストップ安で取引が停まったときは、取引量の多い金融機関から優先的に、約定が決まります。「日経平均株価」とは、東京証券取引所一部で取引されている株式の中から選ばれた225銘柄の株価を平均し、調整して算出した数字のことです。各業種を代表する企業の株式が選ばれているため、日経平均株価を見ることで、日本全体の景気動向や経済成長率を把握することができます。なお、日経平均株価以外の景気動向を知る株式指数として「東証株価指数(TOPIX)」が挙げられるでしょう。東証株価指数は日経平均株価とは異なり、株価に発行済み株式数をかけた時価総額から算出しています。株式投資の初心者が知っておくべき基本を紹介しました。自分の資産を自分で構築するためにも、ぜひ株式投資にも注目してみましょう。老後や日常生活にゆとりを生むためにも、株式投資で資産を増やせるように早めに始めることをおすすめします。株式投資について学び、手数料が低い証券会社で口座を開設し、余剰資金を使って少額投資から始めてみましょう。投資信託相談プラザ -近鉄あべのハルカス店

【株初心者向け】株式投資の始め方や勉強しておきたい3つのことなどを解説

リスクを抑えて運用するためのポイント

どの運用方法を選ぶにしても、リスクを完全にゼロにすることはできません。 しかし、これからご紹介するいくつかのポイントを意識して運用することで、ある程度リスクを抑えることが期待できます。

1.分散投資の重要性(資産・地域・時間)

投資の世界には「卵は一つのカゴに盛るな」という有名な格言があります。 これは、大切な資産を一つのものに集中させず、分けておくことの重要性を説いたものです。

具体的には、以下の3つの分散を心がけましょう。

  • 資産の分散
  • 地域の分散
  • 時間の分散

資産の分散

値動きの傾向が異なる複数の資産(例えば、株式と債券、国内資産と海外資産など)に分けて投資します。一つの資産が値下がりしても、他の資産が値上がりすれば、全体の損失を和らげることができます。

地域の分散

投資対象を日本国内だけでなく、海外(アメリカ、ヨーロッパ、アジアなど)にも広げます。特定の国の経済状況が悪化した場合のリスクを軽減できます。

時間の分散

まとまった資金を一度に投資するのではなく、複数回に分けて(例えば、毎月決まった日に一定額ずつなど)投資します。

これにより、価格が高い時にたくさん買ってしまうリスク(高値掴み)を避ける効果が期待できます。定期的な積立投資は、この時間分散を手軽に実践できる方法です。

2.長期的な視点を持つ

金融商品の価格は、短い期間で見ると上がったり下がったりを繰り返します。

しかし、世界経済全体で見れば、長期的には成長していく傾向にあると考えられています(ただし、将来の成長を保証するものではありません)。

短期的な値動きに一喜一憂して、焦って売買を繰り返してしまうと、かえって損失を大きくしてしまうことも少なくありません。

特に65歳からの運用では、いたずらに売買を繰り返すのではなく、ご自身が決めた目標期間を見据え、どっしりと構えて長期的な視点を持つことが大切です。

3.コア・サテライト戦略を参考に
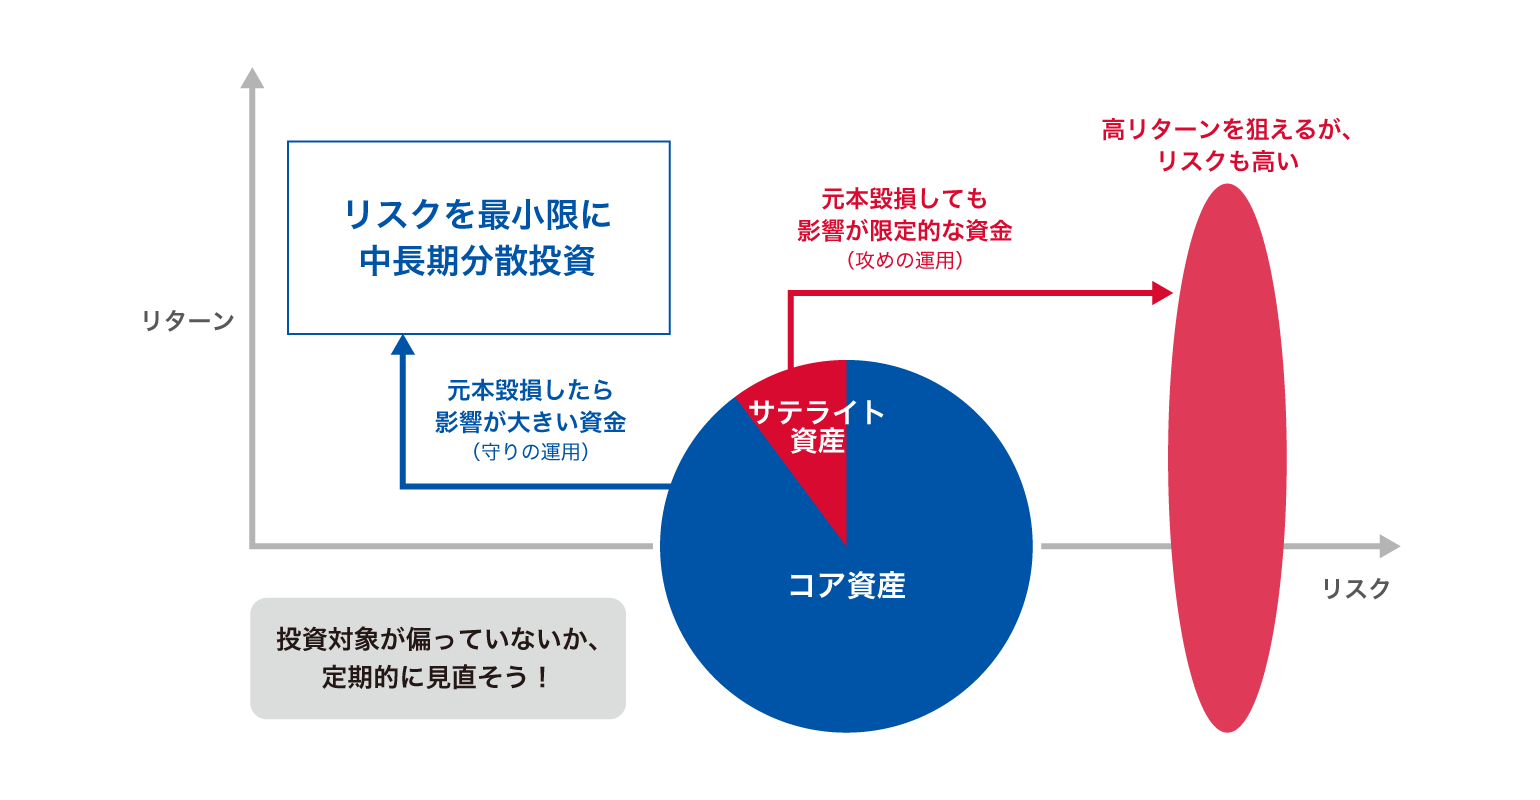
これは、資産全体の組み合わせ(ポートフォリオ)を考える上での一つの戦略です。 イメージとしては、安定性を重視する中心部分(コア)と、その周りで少しリターンを狙う部分(サテライト)に分けて運用する考え方です。

  • コア(核となる部分): 資産全体の大半(例えば7~9割程度)を占め、長期的に安定した運用を目指します。リスクの比較的低いとされる投資信託(インデックスファンドやバランスファンドなど)や、個人向け国債などが候補になります。
  • サテライト(衛星となる部分): 残りの部分(例えば1~3割程度)で、コア部分よりも少し高めのリターンを期待して運用します。ご自身の興味のある個別企業の株式や、特定のテーマに投資する投資信託などが考えられます。

このように、資産の中心を安定運用に置きつつ、一部で少しだけ挑戦的な運用を取り入れることで、リスクを抑えながらも、プラスアルファのリターンを狙うことができます。

4.定期的な見直し(リバランス)を行う
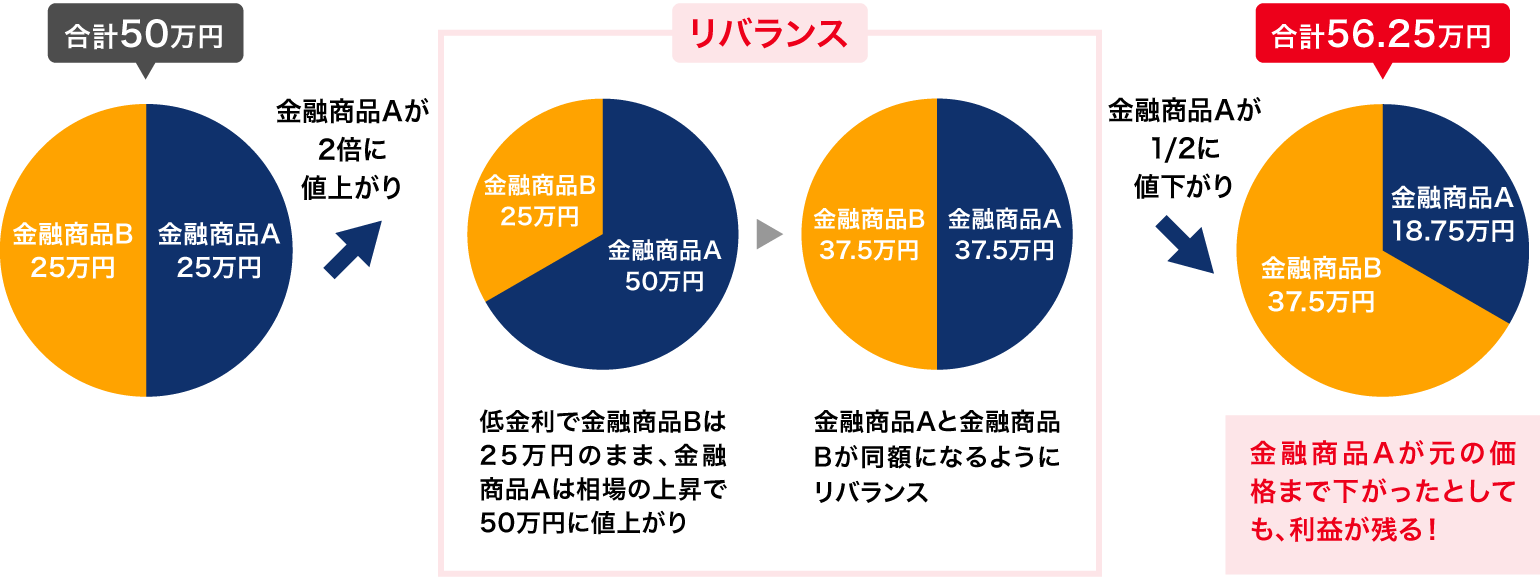
資産運用を始めたら、そのまま放置するのではなく、定期的に(例えば、年に1回、誕生日など)ご自身の資産状況を確認し、必要に応じて配分を見直すこと(リバランス)をおすすめします。

運用を続けていると、値上がりした資産の割合が増え、最初に決めた資産の組み合わせ(例えば「株式50%:債券50%」)のバランスが崩れてしまうことがあります。 例えば、株式が大きく値上がりして「株式70%:債券30%」のような状態になると、当初想定していたよりもリスクを取りすぎている可能性があります。

リバランスでは、増えすぎた資産の一部を売却し、その資金で割合が減った資産を買い増すなどして、元のバランスに戻します。 これにより、リスクを取りすぎていないかを確認し、長期的な運用効果を高めることが期待できます。

65歳からの資産運用の始め方【3ステップ】

「理屈は分かったけれど、具体的に何から手をつければいいの?」 という方のために、資産運用を始めるための基本的なステップを3つにまとめました。

ステップ1:現状把握と目標設定(家計と資産の棚卸し)

  1. 毎月の生活費(食費、住居費、光熱費、通信費、趣味・娯楽費など)は、おおよそいくらかかっていますか?
  2. 公的年金は、いつから、いくらくらい受け取れそうですか?(ねんきん定期便などで確認できます)
  3. 退職金は、いくらくらい受け取る見込みですか?(あるいは、すでに受け取りましたか?)
  4. 現在の預貯金や、すでに保有している金融資産(株式、保険など)はどれくらいありますか?
  5. 将来、大きな支出の予定(持ち家のリフォーム、子供や孫への資金援助、介護費用など)はありますか?

これらを「見える化」することで、「毎月、年金収入だけだと、いくらくらい足りない可能性があるか」「資産運用に回せる余裕資金は、どれくらいありそうか」といったことが具体的に見えてきます。

その上で、「いつまでに」「いくらくらいの資金を準備したいか」、あるいは「資産をできるだけ減らさないようにしたいか」など、ご自身の運用目標を設定しましょう。

ステップ2:運用方法と金融機関の選択

ステップ1で把握した現状と目標、そしてご自身のリスク許容度(どれくらいのリスクまで受け入れられるか)を考えて、どのような運用方法(NISA、投資信託、個人向け国債など、あるいはそれらの組み合わせ)が自分に合っているかを検討します。

運用したい方法が決まったら、次にそれらの金融商品を取り扱っている金融機関(証券会社、銀行、郵便局など)を選びます。 金融機関によって、取り扱っている商品の種類、売買手数料、口座管理料、相談窓口やオンラインでのサポート体制などが異なります。

インターネットで情報収集したり、複数の金融機関の資料を取り寄せて比較検討したりしてみましょう。 特に、投資初心者向けのサポートが充実しているか、各種手数料は納得できる水準か、といった点は、長く付き合っていく上で重要な選択ポイントになります。

ステップ3:口座開設と運用開始

利用する金融機関を決めたら、資産運用に必要な口座(証券総合口座やNISA口座など)を開設します。 口座開設の手続きは、インターネット、郵送、あるいは店舗の窓口で行うことができます。 手続きの際には、本人確認書類(マイナンバーカードや運転免許証など)や印鑑などが必要になりますので、事前に確認しておきましょう。

無事に口座が開設できたら、いよいよ運用開始です。 最初から大きな金額を投じるのではなく、まずは少額から、無理のない範囲で始めてみることをおすすめします。

運用を始めた後も、定期的に運用状況を確認し、必要に応じて見直しを行う習慣をつけることが、長期的に資産運用と付き合っていく上で大切です。

注意点:退職金運用と詐欺リスク

65歳前後という年齢は、多くの方にとって退職金という、まとまったお金を手にする時期でもあります。 この大切な退職金を資産運用に活用しようと考える方も多いと思いますが、いくつか注意しておきたい点があります。

退職金を一度に投資しない

退職金は、長年懸命に働いて築き上げてきた、まさに汗の結晶ともいえる貴重な資産です。 そして、これからの老後の生活を支えるための重要な資金でもあります。

この大切なお金を、リスクのある金融商品に一度にまとめて投じてしまうのは、非常に危険な行為と言わざるを得ません。 もし運用がうまくいかなかった場合、その後の生活設計が大きく狂ってしまう可能性があるからです。

退職金の一部を運用に回す場合でも、まずは当面の生活に必要な資金(例えば、3~5年分の生活費に相当する額など)を、安全性の高い預貯金などでしっかりと確保しましょう。 その上で、余裕のある資金の範囲内で運用を行うようにしてください。

また、投資する際も、一度に全額を投じるのではなく、何回かに分けて(時間を分散して)投資していくことも、リスクを抑える上で有効な方法です。

甘い話には要注意!金融トラブル・詐欺の手口

残念ながら、高齢者をターゲットにした悪質な金融トラブルや投資詐欺が後を絶ちません。 「元本保証で、こんなに高い利回りが実現できます」「絶対に儲かる、損はさせません」「これは、あなただけに紹介する特別な情報です」 といった、うますぎる話には、まず疑ってかかる姿勢が大切です。

特に、退職金を受け取った直後など、まとまったお金を持っているタイミングを狙って、電話や訪問による勧誘が行われるケースも多く報告されています。

少しでも「怪しいな」「おかしいな」と感じたら、その場ですぐに契約したり、お金を支払ったりせず、まずはご家族や信頼できる友人・知人に相談しましょう。 また、お住まいの地域の消費生活センターや、金融庁の「詐欺的な投資に関する相談ダイヤル」など、公的な相談窓口もあります。専門家のアドバイスを求めることも有効です。

「自分だけは大丈夫」と思わず、甘い話には乗らない、冷静な判断を常に心がけることが、ご自身の資産を守る上で非常に重要です。

困った時の相談窓口

迷ったら専門家への相談も検討しよう

「ここまで読んだけれど、やっぱり自分一人で判断するのは不安だ」 「具体的にどの商品を選べばいいのか分からない」 といった場合には、お金の専門家に相談することも、有効な選択肢の一つです。

相談できる専門家(IFA、FPなど)

資産運用に関する相談ができる専門家としては、主に以下のような方々がいます。資産運用の相談に乗ってくれる専門家としては、主に以下が挙げられます。

  • IFA(Independent Financial Advisor)
  • FP(Financial Planner)

IFA(Independent Financial Advisor)

特定の証券会社や銀行に所属せず、独立した立場から資産運用に関するアドバイスを行う専門家です。「独立系ファイナンシャルアドバイザー」とも呼ばれます。幅広い金融機関の商品の中から、顧客一人ひとりの意向や状況に合った提案をしてくれることが期待できます。 (参考情報:NPO法人 日本IFA協会)

あわせて読みたい

IFAとは?役割やメリット・注意点を解説

まとまった資金の運用や老後に向けた資産形成を考えるとき、「一体誰に相談すればいいのだろう?」と立ち止まることはありませんか?「お金の専門家のアドバイスを受けながらじっくりと考えたい」「自力で運用するだけでなく、第三者の視点も参考にしたい」など、一人ひとりに異なるニーズがあるかと思います。そのような中で、資産運用の相談先としておすすめなのが「IFA(独立系ファイナンシャル・アドバイザー)」です。本記事では、IFAの基本的な仕組みや、資産運用において果たす役割を分かりやすく解説します。相談前に知っておくべきメリットや注意点も丁寧にお伝えしますので、ご自身の目的に合った相談先を見つける参考にしてください。>> IFAへの資産運用相談なら「投資信託相談プラザ」投資信託相談プラザ -近鉄あべのハルカス店※イメージ図:株式会社Fanが作成IFAとは「Independent Financial Advisor」の頭文字をとった言葉で、日本語では「独立系ファイナンシャル・アドバイザー」と訳されます。その大きな特徴は、特定の金融機関から「独立した立場」にある点です。内閣総理大臣の登録を受けた「金融商品仲介業者」に所属しており、客観的な視点からライフプランに合わせたアドバイスを提供することを目指しています。具体的な役割は、お客様と証券会社などの間に立ち、丁寧なヒアリングを通じてライフプランに合った金融商品を提案することです。そして具体的な取引の仲介から、その後の継続的なサポートまでを担います。複数の金融機関の商品から、個人のニーズに合わせてポートフォリオを構築できる仕組みとなっており、欧米では弁護士や税理士と並ぶ身近な専門家として広く定着しているといわれています。参照:金融庁「金融商品仲介業者登録一覧」、金融庁「独立系フィナンシャルアドバイザー(IFA)に関する調査研究」IFAを活用することで、一般的にどのようなメリットが期待できるのでしょうか。主なポイントを3つに整理してご紹介します。IFAは、特定の金融機関から「独立した立場」でアドバイスを提供します。一人ひとりのリスク許容度や資産状況を丁寧にヒアリングし、ライフプランに沿った提案が期待できます。資産運用は、数十年単位の長期にわたる取り組みです。IFAは原則として転勤がないため、相場が急落して不安なときや、生活環境が変化したときでも、お客様の投資方針やご家族の状況をよく知る同じ担当者に継続して相談しやすい環境が整っています。現役時代の資産形成から、リタイア後の計画的な取り崩し、さらには次世代への資産引き継ぎ(相続・贈与)まで、長期にわたって一貫したサポートを受けやすいことも特徴の一つです。金融商品仲介業者は、業務委託契約を締結している証券会社等の金融機関が提供する商品を取り扱います。事業者によっては、複数の証券会社と契約している場合もあります。そのため、特定の金融機関から独立した立場から業務委託契約先が提供する投資信託や債券を仲介するなど、多角的な視点からお客様に合わせたポートフォリオの構築がしやすい仕組みとなっています。IFAには多くの魅力がある一方で、事前に知っておくべき注意点も存在します。 後悔のない選択をするために、以下の3点を確認しておきましょう。IFA(アドバイザー)は、それぞれ得意とする運用領域や相談のアプローチ方法が異なります。例えば、投資信託などを活用した長期的な資産形成の提案が得意なケースや、できるだけリスクを抑えた運用、ライフステージに応じた計画的な資産の取り崩しなど、注力する分野はさまざまです。ご自身の資産運用の目的やご希望に合ったアドバイザーであるかを事前に確認することが大切です。IFAへの相談自体は「無料」としているケースが多いですが、金融商品の購入(媒介)や保有時には、業務委託契約を締結している所属金融商品取引業者(証券会社)等に支払う手数料(販売手数料や信託報酬など)が発生します。これらは、ご自身で直接ネット取引を行う場合でも商品に応じて必要となる基本的なコストです。ただし、一般的なインターネットでの直接取引とは異なり、IFAを通した取引では専用の手数料体系(IFAコースなど)が適用される場合があるため、負担するコストが変わる可能性があります。取引にあたってどのような費用が発生するのか、事前に明確な説明・開示をしてくれるIFAを選ぶようにしましょう。日本には多数のIFAが存在し、個人で活動するアドバイザーから、全国に支店を持つ大規模な組織まで、その規模や特徴はさまざまです。「どこに相談すれば自分に合ったアドバイザーに出会えるか」について、実績やサポート体制、店舗の有無などを事前にWebサイト等で比較し、主体的に見極める必要があります。前章の注意点でお伝えした通り、金融商品仲介業者や担当者によって得意とする運用テーマやサポート体制、手数料の仕組みなどがそれぞれ異なるため、「どこに相談しても同じ」というわけではありません。注意点を踏まえ、ご自身が納得できる相談先を見極めるためには、以下の3つの基準を意識して選ぶことをおすすめします。IFAが提案できる金融商品の種類や範囲は、そのIFAが所属している金融商品仲介業者が業務委託契約を締結している証券会社等によって決まります。そのため、ご自身のニーズに合ったポートフォリオを構築できる環境があるかを事前に確認することが大切です。特に、豊富な商品ラインナップと運用コストの抑制を両立しやすい「大手ネット証券(SBI証券や楽天証券など)」と業務委託契約を結んでいるかどうかは、一つの分かりやすい目安となります。資産運用は数十年単位の長期的な取り組みとなるため、担当者個人の知識や経験だけでなく、所属する組織(金融商品仲介業者)が継続的な運営体制を整えているか、これまでの実績があるかを確認することが重要です。組織として継続的に顧客をサポートしてきた客観的な実績があるかどうかに注目してみてください。具体的には、ホームページなどで公開されている「仲介口座数」や「仲介する預かり資産残高」などの数値を確認することが、ご自身に適した窓口を判断する際の一つの材料となります。資産運用を進める中では、相場の変動時や生活環境の変化など、担当者に直接相談をしたい場面が出てくる可能性があります。そのため、「必要なときに直接顔を見て話したい」という方にとっては、ご自身の生活圏内に店舗があるなど、気軽にアクセスできる環境かどうかも大切なポイントです。前述した「IFA選びの基準」を満たす相談窓口の一つが、私たち「投資信託相談プラザ」です。投資信託相談プラザは、ネット証券大手のSBI証券および楽天証券と業務委託契約を締結しています。ネット証券ならではの低コストで豊富な商品ラインナップを活用しながら、IFAによる丁寧な対面アドバイスを受けられる点が強みです。「ネット証券は便利だけれど、操作や商品選びに不安がある」という方に適した環境が整っています。投資信託相談プラザでは、これまでに延べ60,000口座の仲介を行い、仲介する預かり資産残高は5,000億円に上ります。(※令和8年2月時点)この実績は、一回限りの提案で終わるのではなく、長期的な関係を築きながら評価をいただいてきた結果です。組織としての実績は、これから資産運用を検討する上での一つの判断材料となります。「IFAの事務所は敷居が高い」というイメージを払拭するため、全国の身近なショッピングセンター内などに店舗を展開しています。お買い物ついでやお仕事帰りに気軽に立ち寄れるオープンな雰囲気づくりを大切にしており、初めて資産運用の相談をする方でもリラックスしてお話しいただけます。>> 店舗一覧を見る常に客観的で専門性の高い情報を発信し続ける姿勢を大切にしており、その取り組みが各種大手メディアでも紹介されています。>> 投資信託相談プラザの特長を詳しく見る資産運用は「始めること」だけでなく、「長期にわたって継続すること」が非常に重要です。複雑な金融商品選びやライフプランの設計を、すべて一人で抱え込む必要はありません。IFAは、お客様のお悩みを整理し、目標達成に向けた具体的なプランの実行と継続を支えるパートナーです。「今のポートフォリオで本当に良いのだろうか」「今後の生活資金に合わせた運用の見直しを行いたい」など、少しでも気になることがございましたら、まずは投資信託相談プラザの無料相談をご活用ください。全国の身近な店舗やオンラインで、経験豊富なアドバイザーがお客様のご状況に寄り添い、適切な解決策を一緒に考えます。まずは一度、気軽にお話ししてみませんか。投資信託相談プラザ -近鉄あべのハルカス店

IFAとは?役割やメリット・注意点を解説

FP(Financial Planner)

個人のライフプラン(人生設計)に基づいて、資金計画、資産運用、保険、税金、不動産、相続など、お金に関する包括的なアドバイスを行う専門家です。「ファイナンシャル・プランナー」とも呼ばれます。 (参考情報:NPO法人 日本FP協会)

これらの専門家に相談する際には、相談料がかかるのが一般的ですが、金融機関の販売員とは異なり、より中立的な立場からの客観的なアドバイスが期待できるでしょう。 上記のような協会のウェブサイト等で、お近くの専門家を探すことも可能です。

弊社が運営する「投資信託相談プラザ」なら、ご相談料無料で資産運用のアドバイスが受けられます。全国各地に構える店舗で対面でのご相談ができる他、オンラインでのご相談も受け付けております。

IFAとして中立的な立場で資産運用のサポートを行うだけでなく、お客様のゴール(人生の目的)に寄り添った包括的なご支援が可能です。ぜひお気軽にご利用ください。→投資信託相談プラザの店舗一覧

金融機関の窓口相談との違い

もちろん、普段利用している銀行や証券会社などの金融機関の窓口でも、資産運用の相談をすることは可能です。 無料で相談に乗ってくれる場合が多いですが、一方で注意しておきたい点もあります。

それは、金融機関は自社グループで取り扱っている金融商品を販売することがビジネスの目的の一つであるため、提案される商品がどうしてもその金融機関が推奨するものに偏る可能性がある、ということです。

もちろん、窓口の担当者も金融に関する専門知識を持っています。 しかし、提案された内容をそのまま鵜呑みにするのではなく、「他の選択肢はないのだろうか?」「自分にとって本当に最適なのだろうか?」と一度立ち止まって考えてみることや、セカンドオピニオンとしてIFAのような独立系の専門家にも相談してみる、といった姿勢も大切です。

ご自身の状況や性格に合わせて、納得のいく相談先を選ぶようにしましょう。

ご相談事例の紹介

退職金が入ったものの、投資未経験で何から始めればよいか分かりません退職金が入ったものの、投資未経験で何から始めればよいか分かりません

先日定年退職を迎え、退職金を受け取ったことで手元の資金が約3,000万円になりました。銀行から資産運用の案内が来るようになりましたが、これまで投資の経験がなく、まとまったお金を大きく減らしてしまうのが怖くて何も手をつけていません。しかし、物価が上がっているニュースを見るたびに、このまま預貯金だけで保有していて良いのだろうかと不安を感じています。松井さまのご希望・退職金を大きく減らさずに、物価高に備えるためのアドバイスがほしい・日々の値動きに振り回されず、納得して続けられる運用方法を教えてほしい・老後の生活費の足しになるよう、定期的にお金を受け取れる仕組みを知りたい

退職金が入ったものの、投資未経験で何から始めればよいか分かりません

  • #60代
  • #〜3,000万円

運用成果が悪く、資産が目減りしたため見直すべきか?運用成果が悪く、資産が目減りしたため見直すべきか?

投資信託をいくつか保有していますが、ほぼ全ての商品がマイナスとなってしまいました。これまでは分配金も支払われていたので、そのままでもいいかと思っていましたが、分配金の支払額も減り、このままでいいのか不安になりました。山田さまのご希望・年金生活のため毎月分配金は希望するが、「元本払戻金(特別分配金)」が少ないものがいい。・4~5%程度の利回りで、現状保有しているような外国REITのような値動きの激しい商品は避けたい。

運用成果が悪く、資産が目減りしたため見直すべきか?

  • #60代
  • #〜5,000万円

豊かなセカンドライフのために、今できることから始めよう

人生100年時代。65歳という年齢は、ゴールではなく、新たなステージの始まりです。 そして、65歳からの資産運用は、その大切なセカンドライフをより豊かで安心なものにするための、有力な選択肢の一つとなり得ます。

公的年金や退職金だけに頼るのではなく、インフレから資産価値を守り、ご自身の「資産の寿命」を延ばしていくためにも、資産運用への関心は今後ますます高まっていくでしょう。

もちろん、資産運用にはリスクが伴います。 リスクをコントロールしながら運用したいなら、以下のポイントをおさえておきましょう。

  • ご自身のリスク許容度をしっかりと把握し、「守り」を意識した運用を心がける
  • 「分散投資」や「長期的な視点」を持つ
  • NISAやiDeCoといった税制優遇制度を上手に活用すること

何よりも大切なのは、まずご自身の家計や資産の状況をしっかりと把握し、無理のない範囲で、ご自身が納得できる方法を選ぶことです。 難しく考えすぎず、まずは少額からでも一歩を踏み出してみることが、変化への第一歩となります。

この記事が、あなたがこれからの資産との向き合い方を考え、豊かなセカンドライフを実現するための一助となれば、これほど嬉しいことはありません。

ぜひ、今できることから始めてみてください。

「資産運用を体系的に学びたい!」そんな方へ

私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

\ SBI証券 共催・楽天証券 協賛 /
このコラムの執筆者

道谷 昌弘

株式会社Fan IFA

AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事