教育資金はいくらかかる?準備の仕方や足りない時の対応策を解説

教育資金はいくらかかる?準備の仕方や足りない時の対応策を解説

その他

教育資金がいくらかかるのかは人それぞれ違いますが、一般的には1,000万円から2,500万円とされています。金額が大きいので、早い段階から計画的に準備する必要があるでしょう。この記事では、教育資金の作り方から資金が足りない時の支援制度の活用方法まで解説します。

あわせて読みたい

学資保険の代わりにNISAを利用するべき?メリット・デメリットをチェック

教育資金の準備に学資保険に加入すればいいのか、代わりにNISAで運用してはどうかと迷っている人は多いのではないでしょうか。それぞれ特徴が大きく異なるため、自分に合うのはどちらかをよく確認して選びましょう。本記事ではNISAでの資産運用が学資保険の代わりになるのか、両者の違いや選ぶポイントを紹介します。※旧NISAは2023年12月末で買付期間が終了し、2024年1月からは新しいNISA制度がスタートしました。新制度の内容については、以下の記事で詳しく解説しています。ぜひご確認ください。子どもの教育資金に備え、学資保険の加入を検討している人も多いかと思います。一方で、学資保険の代わりとしてNISA制度を活用することに魅力を感じている人もいるのではないでしょうか。学資保険とNISAでの資産運用は運用の仕組みが異なるため、それぞれの特徴を把握して、自分に合うものを選びましょう。ここでは、学資保険と旧NISA制度、2024年1月にリニューアルしたNISA制度の概要を説明するとともに、学資保険とNISA制度を活用した資産運用のメリット・デメリットを解説します。学資保険とは、子どもの教育資金を準備するための貯蓄型保険です。毎月決められた額の保険料を支払い、子どもの年齢に合わせて教育準備金や満期学資金を受け取れます。学資保険を契約するのは一般的に親ですが、契約者である親に万が一のことがあった場合、それ以後の保険料の払い込みが免除され、契約はそのまま継続されるのが特徴です。教育準備金や満期学資金も契約通り受け取れ、教育資金を確保できます。NISAとは、少額から長期・積立・分散投資ができる非課税制度です。学資保険とは異なり、投資の一種です。通常、投資で得た利益には約20%の税金がかかりますが、NISAであれば非課税となります。2024年1月に、NISA制度の抜本的な見直しが行われました。年間投資枠・非課税保有限度額共に大きく上限が拡大し、非課税で保有できる期間も無期限化されます。制度の改正内容は以下のとおりです。出典:金融庁「新しいNISA」をもとに株式会社Fanが作成旧NISA制度の中に、つみたてNISAという制度がありました。つみたてNISAの投資の対象となる商品は手数料が低く頻繁に分配金の支払いがないなど、一定の基準を満たした投資信託等に限定されていました。そのため、投資が初めてという人でも始めやすいのが特徴です。2024年1月にリニューアルしたNISA制度においては、つみたてNISAの内容を継承する制度として「つみたて投資枠」が登場しました。つみたて投資枠における投資対象商品は、旧制度と同様の基準で選ばれています。運用を始めるにあたって、まとまった資金があるケースではなく、毎月の積み立てで教育資金を用意する場合を想定して、話を進めます。学資保険も、一括で運用できる商品もありますが、ここでは、毎月積み立て型の商品を想定して話を進めます。学資保険とNISA制度を活用した資産運用は、特徴が大きく異なります。それぞれの違いを表にしました。ここでは、学資保険と、旧制度のつみたてNISA、新制度のつみたて投資枠を比較します。出典:金融庁HP「つみたてNISAの概要」を参考に株式会社Fanが作成※1 7歳以上の子を被保険者として契約できる商品もあります。また、祖父母が契約者となる場合、加入できる年齢に制限がある場合があります。 ※2 2023年12月までに旧NISA口座で買付した商品については、2024年1月以降も非課税期間が終了するまで旧NISA口座で保有することができます。学資保険は教育資金を満期まで貯めることを目的としているのに対し、NISAは投資で資産形成する点が大きな違いです。学資保険は保険として医療保険の付帯ができ、保険料や受取額があらかじめ決まっています。これに対し、NISAは投資信託等の運用を行い、資産形成をしていくものです。元本割れのリスクはありますが、大きく増やせる可能性もあります。また、学資保険は基本的に満期になるまで払い出しができないのに対し、NISAは払い出しの制限がなく、教育資金として必要になった場合にはいつでも払い出しができます。NISAは、医療保障を受けるという点では学資保険の代わりになりませんが、教育資金を貯めるという点では代用が可能です。あるいは、両方を併用して上手に教育資金を増やすこともできるでしょう。参考:金融庁|つみたてNISAの概要参考:金融庁|新しいNISAそもそも将来の教育費はどのくらいかかるのでしょうか。必要になる教育費は、公立学校を選ぶか私立学校を選ぶかで変わります。幼稚園入園から大学を卒業するまでの教育費の総額の目安は、以下のとおりです。※各数値は記事作成時点のものです。入学金の地域差や各優遇措置は考慮していません。参考:文部科学省|令和3年度子供の学習費調査 をもとに株式会社Fanが作成参考:文部科学省|国公私立大学の授業料等の推移 をもとに株式会社Fanが作成全て私立学校を選んだ場合、全て公立学校を選んだ場合と比較して、総額で2.5倍以上の教育費がかかることになります。また、国立・私立大学ともに、学費は上昇し続けています。平成元年から平成29年までの約30年間で約30万円増加しています。学資保険は確実に教育資金が貯められ、契約者に万が一の場合に保障が備わっているなどのメリットがあります。一方、途中で資金が必要になったときには解約するしかなく、元本割れの可能性があるのがデメリットです。また、インフレに弱いという問題もあります。ここでは、学資保険のメリット・デメリットと、学資保険がおすすめな人について解説します。学資保険は毎月(毎年)決まった金額を払い、お金が貯まるのがメリットです。普通預金のように自由に出金できないため、確実に教育資金を貯めることができます。また、学資保険は保険料控除の対象になるため、節税効果が得られるのも利点です。契約者に万が一のことが起きたときの保障が備わっているのも、学資保険の優れたポイントです。一般的に契約者は親で、契約者が死亡もしくは高度な障害を負った場合、保険料の支払いが続けられなくなってしまいます。そのため、学資保険は保険料払込免除特約により、万が一の際は以後の保険料が免除される仕組みです。免除されても契約内容はそのままで、契約通りの祝金や満期保険金を受け取ることができます。学資保険は、基本的に途中解約ができません。解約自体は可能ですが、元本割れを起こす可能性があります。特に契約から間もない時期に解約した場合には、解約で戻ってくるお金はすでに払い込んでいる金額よりもかなり少なくなるでしょう。途中で払えなくなることのないよう、十分な支払計画を立てて加入することが大切です。また、教育費が必要になるのは入学時だけではありません。習い事・学習塾の月謝や必要な道具を揃える費用など、支払いが発生する場面は多々あります。満期で受け取るタイミング以外の支出にも備え、学資保険とは別に貯金をしておく必要があるでしょう。また、学資保険はインフレに弱いのもデメリットです。インフレが進行した場合でも学資保険は契約時の利率で運用されるため、受け取る満期保険金の価値が商品契約時と比較して下がる可能性があります。学資保険がおすすめなのは、以下のような人です。学資保険は支払った保険料の分はほぼ確実に受け取れるため、教育資金としていくら受け取れるのかがあらかじめわかります。「堅実に教育資金を準備して資金計画を立てたい」という人に向いています。学資保険は万が一の際に保険料の支払いが免除になる特約がつくため、安心して教育資金を準備したい人にもおすすめです。また、口座からの自動引き落としで自由に引き出しができないため、自力で貯金するのはなかなか続かないという人にも適しています。NISAの大きなメリットは、非課税で投資ができるということです。また、運用によっては大きな利益を獲得でき、学資保険よりも大きなリターンを得られる可能性があります。ただし、あくまで投資であるため、元本割れのリスクはあります。ここでは、旧制度のつみたてNISA、2024年1月からのNISAのつみたて投資枠を活用する際のメリット・デメリットと、おすすめな人についてみていきましょう。NISAは、投資信託等の運用益が非課税になるのがメリットです。通常であれば、所得税15%と住民税5%の税金がかかり、2037年12月末までは、さらに復興特別所得税が加わって合計20.315%の税金がかかります。しかし、つみたてNISAで運用すれば、年間40万円まで最長20年間は非課税でした。トータル800万円の投資が非課税で運用できました。更に、2024年1月からのNISA制度におけるつみたて投資枠は、年間120万円まで投資可能で、非課税保有限度額の総枠は1800万円まで利用可能です。そして、枠の再利用も可能です。運用がうまくいけば、学資保険よりも大きなリターンを得られる可能性があるのもメリットです。毎月の積立額は1,000円、1万円など、少額から始められます。生活に負担をかけず、長期的に資産形成できるでしょう。投資回数や投資先の銘柄数に制限がないため、複数の銘柄を組み合わせた分散投資で効率的に資産運用することも可能です。つみたて投資枠で投資できる商品は、手数料が安く、頻繁に分配金が支払われない商品に厳選されています。分配金等はそのまま再投資して運用すれば、複利効果が期待できます。複利効果は投資期間が長ければ長いほど大きくなります。長期運用によって大きく資産を増やすこともできるかもしれません。NISAを使った運用は他の投資と同じく、元本が保証されていません。リスクがあることを把握して利用する必要があります。また、損失が出た場合、他の運用益との相殺(損益通算)や、次年度への繰越ができません。つみたて投資枠の年間投資枠には上限があり、資金に余裕がある場合でも上限額以上は運用できないのもデメリットでした。しかし、2024年1月からのNISA制度においては、つみたて投資枠と成長投資枠の併用が可能になりました。もし資金に余裕があれば、成長投資枠を利用することも検討してみましょう。NISAを使った運用がおすすめなのは、以下のような人です。リスクをとっても効率良く教育資金を貯めたいという人には、つみたて投資枠を使った運用がおすすめです。手数料が安いなど商品が厳選されているため、投資初心者でも安心して取り組めるでしょう。また、もともと投資で資産運用することに興味がある人や、「できるだけ節税しながら教育資金を貯めたい」という人にも向いています。学資保険とNISA制度を利用した資産運用のどちらを選んだらよいか迷っている人は、以下のポイントを押さえましょう。学資保険は被保険者の年齢が限定されています。また、保険期間は大学入学まで、もしくは卒業までとなっているため、年齢や保険期間の制限は選ぶ際の目安になるでしょう。ここでは、学資保険とNISA制度を利用した資産運用、どちらかを選択する際のポイントを解説します。学資保険に加入できる被保険者の年齢は保険会社によって違いはありますが、一般的に6歳(小学校に入学前)までとされています。年齢に上限があるのは、満期までの運用期間を確保するためです。そのため、学資保険の加入は、小学校に入学するまでを目安にする必要があります。NISA制度を利用して教育資金を準備する場合、子どもの年齢は関係ありません。教育資金の準備を始める際の子どもの年齢も、どちらを選ぶかの判断材料になるでしょう。なお、年齢制限は子どもの年齢だけでなく、契約者の年齢にもあります。契約者に万が一の場合の保険料払込免除が関係しているためです。契約者の年齢の上限は性別や子供の契約年齢、保険期間などで左右され、早い場合では30代後半、遅い場合では60代半ばというように制限されています。学資保険の保険期間は基本的に、18歳や22歳までに設定されています。大学入学まで、もしくは卒業までと考えてよいでしょう。学資保険かNISA制度を利用した資産運用をするかで迷ったときは、どのくらいの期間、積み立てをしたいかも判断のポイントにするとよいでしょう。学資保険は生命保険料控除の対象になり、年末調整や確定申告を行うことで所得税・住民税の節税ができます。保険料を払い込む期間はずっと適用され、長ければ20年以上の期間、控除を利用できるため、節税効果は高いといえるでしょう。所得税・住民税それぞれの控除額は、年間の支払い保険料の額によって異なります。8万円を超えた場合は所得税の上限が一律4万円で、住民税は一律2.8万円です。手元に戻るのは年間所得にかかる税率によって変わります。例えば、所得税の控除が4万円で所得税率が10%の場合、手元に戻ってくるのは4万円の10%分となる4,000円です。もし、生命保険料控除の上限まで達していない場合は、学資保険の利用を検討してみてもいいかもしれません。学資保険やNISA以外にも、教育資金を準備する方法があります。強制力のある貯蓄ができる自動積立定期預金や、保険料が割安になる低解約返戻金終身保険、保険料が外貨建てで運用される外貨建て終身保険などがあげられます。それぞれの特徴を確認し、自分に合う方法を選びましょう。ここでは、学資保険の代わりになるその他の方法を紹介します。毎月あらかじめ設定した日に設定した金額が自動的に振り替えられる預金です。ボーナス月など、特定の月のみ増額して預け入れができたり、手持ちの資金に余裕があるとき、その都度自由に増額積立ができたりする商品もあります。各金融機関ごとにさまざまな種類があり、自分に合った商品が選べるのが特徴です。利息は高くないものの自動で積立ができるため、半強制的に貯蓄ができるのがメリットといえるでしょう。終身保険とは死亡保障・高度障害保障が一生続く保険であり、低解約返戻金型は払込期間中の解約返戻金が低く設定されている終身保険です。解約返戻金が通常の終身保険よりも約70%に抑えられていますが、保険料の払込が終了すると通常の水準まで戻ります。解約返戻金が抑えられる代わり、保険料が通常の終身保険より割安になっているのが特徴です。保険料払込期間の終了時期を子どもの進学など教育費を必要とするタイミングに合わせれば、解約返戻金を教育資金にあてることができます。保険料が外貨建てで運用される終身保険です。終身保険の解約返戻金が一番高くなるタイミングで途中解約して、教育費に充てる方法もあります。一般的に日本円よりも、米ドルなどの外貨の方が金利は高い傾向にあるので、金利のメリットを享受できるかもしれません。また、為替相場によっては、解約返戻金を日本円に換算して受け取る際、契約時よりも為替レートが円安であれば利益が発生します。ただ、教育費として利用したいタイミングで契約時より円高だった場合は、想定していたよりも手元に入る資金が少なくなることもあり、注意が必要です。また、中途解約が可能なタイミングが、予定している教育費が必要なタイミングと合うかどうかも、事前に確認が必要です。子どもの教育費にはまとまったお金が必要になるため、できるだけ早めに準備したいものです。子どもが7歳以上になっていて学資保険に入れないという方は、代わりにNISA制度の活用を検討してみましょう。すでに学資保険に加入している場合にも、プラスしてNISAを始めることで余裕をもって教育資金の準備ができるかもしれません。「学資保険とNISA制度を利用した資産運用はどちらが自分にとっていいのか迷っている」「我が家に合った教育資金の貯め方が知りたい」そのような方は、投資信託相談プラザの個別相談を利用してみてはいかがでしょうか。教育資金を貯める上で出てくる悩みや疑問点を、専門家にぜひご相談ください。相談料は何度でも無料です。NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・2024年からの新NISAでは年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・2024年からの新NISAにおけるつみたて投資枠では積立による定期・継続的な買付しかできません。※ その他、2024年からの新NISA に関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。
学資保険の代わりにNISAを利用するべき?メリット・デメリットをチェック

教育資金トータルの試算額は1,000万~2,500万円

教育資金のトータルの試算額は子供一人あたり、1000万~2500万円です。

1,000万円は幼稚園から大学まですべて国公立の学校に通わせる場合、2,500万円は幼稚園から大学まですべて私立の学校に通わせる場合の試算となります。

子どもが自宅から離れた学校に通い、一人暮らしをするとなると別途生活費がかかるでしょう。留学する場合、普段通っている学校の他に専門学校に通う場合もさらに教育資金の金額は高くなります。

ただしこれらの金額は一度にかかるのではなくて、あくまでもトータルの金額です。子どもの成長によって、どのタイミングでいくらかかるのかを確認しておく必要があります。次項では、ライフステップに合わせた費用を見ていきましょう。

出典:文部科学省 平成30年度子供の学習費調査
出典:日本政策金融公庫 平成30年度 教育費負担の実態調査結果

子どもの5つのライフステップ別に教育資金を確認しよう

子どもの教育資金の特徴は、どのタイミングでいくらかかるのか、おおよその試算ができる点です。それぞれ教育資金が必要な時期に困らないために、計画的に教育資金を用意しておくことが求められます。

ここでは文部科学省の「子供の学習費調査 平成30年度」を参考にして、幼稚園、小学校、中学校、高校、大学と、それぞれ入学費や授業料などがいくらかかるか、ライフステップ別に見ていきましょう。

1.幼稚園でかかる教育費

幼稚園でかかる教育費(3年間トータル)

  • 公立の場合:約65万円
  • 私立の場合:約158万円

私立の教育費が公立の教育費の約2.4倍高くなります。1年間で見ていくと、公立は約22万円私立は約53万円です。幼稚園でかかる教育費は、学校教育費の他に学校給食費や学校外活動費も含まれています。

住んでいる場所によって、公立と私立で選択の余地がない状況もあるため、事前に確認しておく必要があるでしょう。

2.小学校でかかる教育費

小学校でかかる教育費(6年間トータル)

  • 公立の場合:約193万円
  • 私立の場合:約959万円

私立の教育費は公立の教育費の約4.9倍となります。公立と私立では入学金や授業料に大きな差があるだけでなく、学習塾や習い事など、学校外でかかる費用にも差が表れます。

高学年になるほど、塾や習い事に通う割合が高くなり、補助学習費が増える傾向があることも想定しておくといいでしょう。

3.中学校でかかる教育費

中学校でかかる教育費(3年間トータル)

  • 公立の場合:約146万円
  • 私立の場合:約421万円

私立の教育費は公立の教育費の約2.9倍となります。公立中学と私立中学とでは授業料の金額がかなり違うため、その差が反映されているといえるでしょう。

公立中学の場合は修学旅行・遠足・見学費や部活動の費用の割合が高くなるので、想定しておく必要があるでしょう。

4.高校でかかる教育費

高校でかかる教育費(3年間トータル)

  • 公立の場合:約137万円
  • 私立の場合:約290万円

私立の教育費は公立の教育費の約2.1倍となります。この差は主に授業料の差です。

高校の場合は電車やバス通学となるケースも多く、通学関係費がかかることも想定しておく必要があるでしょう。また加入している部活動によっては、教科外活動費が高くなる場合もあります。

5.大学でかかる教育費

大学でかかる教育費(4年間トータル)

  • 国公立の場合:約539万円
  • 私立文系の場合:約731万円
  • 私立理系の場合:約827万円

この他にも、受験に失敗して浪人する、単位不足で留年するなど、さまざまなケースを想定しておくことが必要でしょう。教育費では大学でかかる費用が圧倒的に高くなるので、このタイミングに対応できるように、教育資金を準備することが求められます。

教育資金で見逃されがちな出費

幼稚園から大学まで、教育費を中心に見てきましたが、この他にも教育費がかかる場合があります。

ここでは教育資金の計画を立てる上で見逃されがちな出費について、解説しましょう。主な費用には受験費用や、一人暮らしをする場合には生活費や住居費などが挙げられます。

これらの出費は予想以上にかさむことがあるので、注意しなければなりません。

受験費用がかかる

教育資金の計画を立てる上で、見過ごされがちなのは受験費用です。

中学や高校の受験では公立の場合は2,000円ほどですが、私立の場合は1校につき、2万円は想定しておく必要があるでしょう。複数の学校を受験すると、それだけ受験費用もかかります。

大学の受験料は大学入学共通テストで1万2000~1万8000円、2次試験の受験料は1校につき約1万7千円、私立大学は1校につき3万5000円、医学・歯学系の大学では4万~6万円が目安です。

この他にも地方から出てきて受験する場合には、交通費や宿泊費がかかります。また複数の大学を受験して、滑り止めの大学の合格発表が先にあった場合には、志望している大学の合格発表前に入学金を払わなければならないこともあります。

一人暮らしなら生活費や住居費もかかる

子供が大学に入学してからも、大学が自宅から通えない場所にある場合は、一人暮らしをすることになります。アパートや寮に入るのであれば、生活費や住居費の負担も想定しなければなりません。

アパートの敷金・礼金、家具や電化製品の購入代、引っ越し代など、出費がかさむ可能性があることも念頭に置く必要があるでしょう。

教育資金の運用方法4選

おおよそ教育資金がいくらかかるのか把握したところで、どのようにして教育資金を確保するか、考えなければなりません。教育資金は他の資金とは違い、子どものための教育費なので、着実に計画を立てる必要があります。

特に、子どもが大学に進学することを前提とする場合は、多額の資金が必要になります。資金確保の計画を入念に立てることが求められるでしょう。考えられる教育資金の運用方法は以下の4つです。

  1. 銀行口座に貯蓄する
  2. 財形貯蓄や自動積立を利用する
  3. 学資保険を活用する
  4. NISAなど資産運用を活用する

それぞれ詳しく解説しましょう。

1.銀行口座に貯蓄する

教育資金の運用で着実なのが、銀行の定期預金を利用する方法です。子どもが誕生した時から高校を卒業するまで、毎月5,000円ずつ積立定期預金した場合は、

5,000円×12ヵ月×18年間=108万円(元本合計)

となり、この他に利息が加わります。早い時期から着実に積み立てるのがおすすめです。

しかし、定期預金の金利は低いので、資産運用という点では効率的とは言えません。他の運用方法との併用を検討すると良いでしょう。

2.財形貯蓄や自動積立を利用する

財形貯蓄や自動積立は、安全性が求められる教育資金の運用におすすめです。

財形貯蓄は、財形制度を導入している会社に雇用されている従業員のみが加入可能な福利厚生制度です。毎月、給与やボーナスから天引きされるので、確実に貯蓄できます。

自動積立定期預金は毎月、一定の金額を定期預金に振り替える積立方式の定期預金です。給料日を振替日に設定しておけば、特に意識することなく、着実な貯蓄ができます。

3.学資保険を活用する

教育資金の運用方法として多くの人が活用しているのが学資保険です。学資保険は子どもが進学するタイミングで、学資金として満期の保険金や祝い金を受け取ることができる貯蓄性の高い金融商品です。

保険料の払い込み期間に、保護者が死亡した場合や高度障害となった場合には、それ以降の期間の保険料の支払いが免除されます。子どもの医療保障も付けられますが、保障を手厚くすることで受取金の返戻率が100%以下になる場合もあるため注意が必要です。

4.NISAなど資産運用を活用する

NISAは少額からの長期・積立・分散投資を支援する非課税制度です。教育資金の運用におすすめです。

NISAのつみたて投資枠の対象となっている商品は、手数料が低水準になっており、分配金がひんぱんには支払われないなど、長期・積立・分散投資に適した一定の投資信託に限定されています。投資初心者をはじめ、幅広い年代の方に利用しやすい仕組みとなっています。

あわせて読みたい

投資信託を賢く活用!「お金に働いてもらう」具体的な方法を解説

「将来のために貯金はしているけれど、銀行に預けているだけではほとんど増えない…」「老後2,000万円問題なんて言葉も聞いたし、このままで大丈夫なのかな…」もしあなたがこのように感じているなら、ぜひ「お金に働いてもらう」という考え方を知ってください。かつて銀行預金の金利が高かった時代は、ただ貯金をしているだけでお金は着実に増えていきました。しかし、現代は歴史的な低金利時代。同じ方法では、資産を効率的に増やすことは難しくなっています。お金自身が働いてくれる「資産運用」は、あなたが眠っている間も、遊んでいる間も、あなたに代わってお金を増やしてくれる可能性があります。「資産運用なんて、難しそうだし怖い…」と感じるかもしれませんが、この記事が、 あなたの疑問や不安を解決へ導く手助けとなります!資産運用の経験がない初心者の方でも気軽に始めやすい「投資信託」を活用して、「お金に働いてもらう」ための具体的な方法を、専門用語をかみ砕きながら分かりやすく解説していきます。この記事を読み終える頃には、「自分にもできそう!」と、将来に向けた資産形成の第一歩を踏み出す準備が整っているはずです。そもそも、なぜ今「お金に働いてもらう」ことが、これほどまでに重要なのでしょうか。その背景には、私たちの生活に直結する2つの大きな経済的な理由があります。現在の銀行の普通預金金利がどのくらいかご存じでしょうか?多くの金融機関では、年0.2%程度(2025年9月時点)という、低金利が続いています。 これは、100万円を1年間預けても、利息はわずか2,000円(税引前)にしかならない計算です。かつては、銀行の預金金利が5%を超えていた時代もありました。その頃は、預けておくだけでお金が着実に増えていきました。しかし、低金利が続く現代では、預貯金だけで資産を大きく増やすことは非常に難しくなっています。出典:円預金金利|三井住友銀行 円預金金利|三菱UFJ銀行 預金金利・利率|みずほ銀行「インフレ(インフレーション)」という言葉を聞いたことがありますか? これは、モノやサービスの値段(物価)が上がり続け、相対的にお金の価値が下がってしまう現象のことです。例えば、昨年まで100円で買えていたお菓子が、今年110円に値上がりしたとします。 これは、モノの値段が10%上がった(インフレ率10%)と同時に、あなたのお財布に入っている100円玉の価値が、お菓子1個分から0.9個分に目減りしたことを意味します。総務省統計局が発表している「消費者物価指数」を見ると、近年、私たちの身の回りの様々なモノやサービスの価格が上昇傾向にあることがわかります。出典:総務省統計局 2020年基準 消費者物価指数もし、物価が年2%のペースで上昇し続けると、現在100万円で買えるものが、10年後には約122万円、20年後には約149万円を支払わないと買えなくなる計算です。 銀行に預けたままの100万円は、残高は変わらなくても、実質的な購買力(価値)はどんどん下がってしまうのです。この「低金利」と「インフレ」という2つの課題に対抗し、お金の価値を守り、さらに増やしていくために、「お金に働いてもらう」=資産運用が不可欠な時代と言えるのです。「資産運用の必要性はわかったけれど、具体的に何をすればいいの?」 そう思われた方に、まず検討をおすすめしたいのが「投資信託」です。投資信託が、特に初心者にとって有力な選択肢となる4つの理由をご紹介します。投資と聞くと、まとまった資金が必要なイメージがあるかもしれませんが、投資信託の多くは月々1,000円や100円といった少額から積立投資を始めることができます。毎月のお小遣いや、節約で浮いたお金の一部からでもスタートできるため、「まずは無理のない範囲で始めてみたい」という方でも、心理的・金銭的なハードルが非常に低いのが魅力です。投資信託は、「投資家から集めた資金を一つの大きな資金としてまとめ、運用の専門家(ファンドマネージャー)が株式や債券などに投資・運用する金融商品」です。どの会社の株を買うか、いつ売るかといった判断はすべて専門家が行ってくれるため、投資に関する詳しい知識や、市場を常にチェックする時間がない忙しい方でも、資産運用を始めることができます。投資の世界には、「卵は一つのカゴに盛るな」という有名な格言があります。 これは、一つの資産に集中投資すると、それが値下がりしたときに大きな損失を被ってしまうため、複数の資産に分けて投資することでリスクを分散しましょう、という意味です。多くの投資信託は、一つの商品の中に国内外の様々な株式や債券などが組み入れられており、その数は数十から数千に及ぶものもあります。そのため、投資信託を1本買うだけで、手軽に様々な国や資産への分散投資につながる点が大きな魅力です。通常、投資で得られた利益(配当金、分配金、譲渡益)には約20%の税金がかかります。 しかし、「NISA(ニーサ)」という国の税制優遇制度を活用すれば、一定の投資額まで、この税金が非課税になります。2024年にNISA制度がリニューアルされ、旧制度よりも非課税で投資できる上限額が大幅に拡大されました。これにより多くの人がこの非課税のメリットを享受できるようになりました。せっかく「お金に働いてもらう」のであれば、この制度を使わない手はありません。出典:NISA特設ウェブサイト|金融庁では、実際に投資信託を始めるにはどうすればよいのでしょうか。 ここでは、具体的な4つのステップに分けて解説します。まず最も大切なのが、「何のために、いつまでに、いくら必要か」という具体的な目標を設定することです。このように目標を明確にすることで、毎月いくら積み立てるべきか、どの程度のリスクを取るべきか、といった運用方針が見えてきます。金融庁のウェブサイトにある「つみたてシミュレーター」などを活用すると、毎月の積立額や想定利回り、積立期間を入力するだけで、将来いくらになるかを簡単に試算できます。ぜひ一度、ご自身の目標を立てる参考にしてみてください。出典:金融庁|つみたてシミュレーター数千本以上ある商品の中から一つを選ぶのは大変に感じるかもしれませんが、初心者の方はまず以下の2つのポイントで絞り込むと良いでしょう。投資信託は、主に証券会社や銀行で購入することができます。それぞれの特徴を理解して、自分の目的に合わせて金融機関を選びましょう。ネット証券は品揃えが豊富で手数料も安価なことが多いのでおすすめです。また、NISA口座は1人につき1口座しか開設できないため、慎重に検討しましょう。口座開設は、スマートフォンやパソコンからオンラインで完結する場合がほとんどです。本人確認書類(マイナンバーカードなど)と銀行口座があれば、10分程度の入力作業で申し込みが完了します。購入したい商品を選び、「毎月」「1万円」のように、積立金額と購入日を設定します。一度設定すれば、あとは自動的に毎月決まった日に決まった金額を買い付けてくれるので、手間がかからず、感情に左右されずにコツコツと投資を続けることができます。投資信託相談プラザ -近鉄あべのハルカス店ここまで投資信託のメリットや始め方をお伝えしてきましたが、もちろん注意点もあります。 「こんなはずじゃなかった…」と後悔しないために、始める前に以下の3つの心構えをしっかりと理解しておきましょう。最も重要な点は、投資信託は預金とは異なり、元本が保証されていないということです。 投資先の株式や債券の価格は日々変動するため、購入した時よりも価値が下がり、元本割れ(投資した金額を下回ること)する可能性があります。必ず、生活費や近い将来に使う予定のあるお金ではなく、当面使う予定のない「余裕資金」で行うようにしましょう。投資信託の基準価額は、世界経済の動向などによって日々上下します。 始めたばかりの頃は、基準価額が少し下がっただけでも不安になって売りたくなってしまうかもしれません。しかし、資産運用で成果を出すためには、短期的な値動きに一喜一憂せず、長期的な視点でコツコツと積立を続けることが何よりも大切です。基準価額が下がっているときは、むしろ「安くたくさん買えるチャンス」と捉えるくらいの気持ちでいることが成功の鍵となります。ステップ3でも触れましたが、投資信託には以下のような手数料がかかります。商品を選ぶ際には、必ずこの信託報酬がどのくらいかをチェックする習慣をつけましょう。ここまで読み進めて、「自分でも始められそう!」と感じた方もいれば、「やっぱり一人で商品を選ぶのは不安…」「自分に合った目標設定や運用プランがわからない」と感じた方もいらっしゃるかもしれません。そんな時は、資産運用のアドバイザーに相談するという選択肢があります。アドバイザーに相談することで、といったメリットがあり、時間や手間をかけずに、無理なく資産運用の第一歩を踏み出すことができます。私たち「投資信託相談プラザ」では、知識と経験豊富なIFA(独立系ファイナンシャルアドバイザー)が、お客様一人ひとりの状況に寄り添い、中立的な立場でお客様の資産運用をサポートしています。 無理な勧誘などはいたしませんので、まずはお気軽に、あなたの将来のお金に関するお悩みをお聞かせください。>> 無料で相談してみるこの記事では、投資信託を活用して「お金に働いてもらう」ための具体的な方法について解説しました。 最後に、今回の重要なポイントを振り返ります。「お金に働いてもらう」ことは、もはや特別なことではなく、将来を豊かに生きるための必須スキルになりつつあります。 この記事が、あなたが大切な資産を守り、育てるための第一歩を踏み出すきっかけとなれば幸いです。

投資信託を賢く活用!「お金に働いてもらう」具体的な方法を解説

「NISAを使って資産運用を始めたい!」そんな方へ

NISA(少額投資非課税制度)のしくみや活用のコツ、実際の活用例などをまとめたハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

教育資金を抑える方法

教育資金を貯めることが難しい場合は、必要となる教育資金の金額を抑える方法を検討するといいでしょう。授業料や教科外活動費は一定の額で決まっているため、抑えることはできません。教育資金の抑制で効果が期待できるのは、以下の2つです。

  • 国公立の大学・自宅通学を選択する
  • 大学進学を再検討する

それぞれ詳しく解説します。

国公立の大学・自宅通学を選択する

国公立の大学に入学して、自宅通学を選択することは教育資金の抑制において効果的です。教育費で大きく差が出るのは大学だからです。国公立で自宅通学の場合の4年間の教育費は約540万円となります。

一方、私立大学に進学した場合は私立文系で自宅通学ならば約731万円、私立文系で自宅外通学ならば約1131万円、私立理系で自宅通学ならば約827万円、私立理系で自宅外通学ならば、約1227万円という結果が出ています。

希望する大学に入学するには、受験に合格することが前提となります。自宅から通える国公立の大学を視野に入れる場合には、学力との兼ね合いを考慮する必要もあるでしょう。

給付型の奨学金制度や学費が免除となる特待生制度を設けている大学もあります。そうした制度を有効に活用することで、教育費の抑制が可能になる場合もあります。

大学進学を再検討する

どうしても教育資金が足りない場合は、子どもの大学進学を再検討する必要もあるでしょう。将来的な就職を視野に入れた場合でも、大学進学以外にもさまざまな選択肢が考えられます。

専門学校で専門の技術を身に付けて資格を習得することによって、希望の職種に就職できる場合もあります。さまざまな情報を入手して、長期的な視野に立ち、子どもとじっくり話し合ってみることをおすすめします。

教育資金が足りない場合の対処方法

教育資金が足りない場合には、いくつかの対処方法が考えられます。大学卒業まで子どものサポートをしたくても現状のままでは難しいという状況でも、計画的に対策を立てたり、正しい知識と情報を得たりすることで道が拓ける可能性が出てきます。

教育資金が足りない場合の対処方法として考えられるのは以下の3つです。

  1. 日々の生活を見直して節約する
  2. 就学援助制度や奨学金制度を活用する
  3. 教育ローンを利用する

それぞれ詳しく解説しましょう。

1.日々の生活を見直して節約する

教育資金が足りない場合にまず取り組むべきことは、節約です。日々の生活を見直して、節約し、着実に貯金に回すことが教育資金不足を補う方法のひとつとなります。

見直すべき項目はたくさんあります。クレジットカード・スポーツクラブ・動画サービス・新聞代・定期購入している健康食品など、会費や毎月の購入代を見直すだけでも、長期的に見ると大きな違いが出るでしょう。

習い事にかかる費用も見直しを検討すべき項目といえます。習い事によって子どもの可能性を広げることも大切ですが、惰性で継続していないかどうかを確認すべきでしょう。また習い事の費用が教育資金を圧迫してしまっては本末転倒です。

スマホ代などの固定費も見直しの対象です。住宅ローンの借り換え、保険の見直し、自動車関連の費用など、見直せるものはしっかり見直しをしましょう。日頃の地道な節約が、教育資金不足を解消する上で効果的であると期待できます。

あわせて読みたい

家計の見直しは固定費から!固定費の見直し方と5つのポイント

家計の見直しは、住居費や通信費などの固定費から行うのが原則です。固定費をどのように見直すことができるのか具体的に解説しますので、ぜひ参考にしてください。また、家計を見直す際に意識したい5つのポイントも紹介します。将来に備えるためにも、今から健全な家計を構築していきましょう。お金がすべてではありませんが、お金がないとできないことが多いのも事実です。マイホームの購入やリフォーム、子どもの進学などにはまとまったお金が必要になります。また、予定外の出費に備えることも必要です。例えば、子どもが私立中学を希望したり、自損事故で修理代がかさんだりすることもあるでしょう。病気やケガで長期療養し、高額な医療費がかかることや収入が減ることもあるかもしれません。ご自身やご家族の夢を叶えるためにも、そしてライフイベントや急な出費に備えるためにも、貯蓄が不可欠です。特に円安や物価高が家計に大きな影響を及ぼしている今、将来への備えの必要性をより一層実感している方も多いのではないでしょうか。貯蓄をするためには、貯蓄ができる家計の構築が必要になります。毎月の手取り収入は正確に把握しているでしょうか。支出や余剰金はどのくらいか理解しているでしょうか。また、近い将来どのようなライフイベントがあり、どの程度の費用がかかると想定されるでしょうか。これらの質問のうち、1つでも即答できないものがあれば、家計見直しが必要だと考えられます。家計見直しの方法を具体的に紹介するので、ぜひ参考にして、将来に備えられる家計を構築していきましょう。収入源は限られているため、把握するのは簡単です。給与や副業収入、株式の配当金や家賃収入などもあるかもしれません。リストアップして年間と月間の収入を確認しておきましょう。一方、支出は多岐にわたるため、把握するのは容易ではありません。食費や日用品費だけでなく、家賃や住宅ローンの返済などの住居関連費、子どもの授業料や課外活動費などもかかっているご家庭もあるでしょう。自動車を所有している方であれば、駐車場代やガソリン代、自動車税なども必要になります。支出を正確に把握するためには、まずは支払った内容と金額を記録し、それらを固定費と変動費に分類することが必要です。それぞれどのような費用が含まれるのか見ていきましょう。固定費とは、毎月発生する一定額の支出のことです。家賃や住宅ローンの返済額、保険料、インターネット回線や電話回線などの通信費、水道光熱費などが挙げられます。また、毎月ではなくても支払いが決まっているものも固定費です。例えば、固定資産税や自動車税などの税金、学期ごとに支払う授業料なども固定費に分類して、年間どの程度かかっているのか確認しておくことが必要です。ただし、家計は月単位で管理するほうが簡単なので、12で割って1ヶ月あたりの支出額としてメモしておくことができるかもしれません。例えば、子どもの中学校の授業料が年間90万円であれば、1ヶ月あたり7.5万円としてメモしておきましょう。変動費とは、毎月変動する支出のことです。食費や日用品費、雑費、交際費、レジャー費などが該当します。いずれもおおよその目安となる金額を決めることはできますが、家賃や通信費のように毎月定額が引き落とされるわけではないため、少なく収まることもあれば、多額になってしまうことも多いです。例えば、友人や親戚、会社関係者の冠婚葬祭が重なったときは、交際費は多額になります。また、旅行を予定している月は、他の月に比べてレジャー費が高くなるかもしれません。金額や細目の予想がつきにくい変動費と比べ、固定費はある程度金額が決まっているため、見直しがしやすい傾向にあります。貯蓄ができる家計、そして将来に備えるための家計を実現するためには、まずは固定費から見直していきましょう。固定費には、主に次のものがあります。それぞれどのような費用が含まれるのか、また、各費用を減らす具体的なアイデアも併せて紹介します。賃貸物件にお住まいの場合は、家賃を見直してみましょう。シンプルに考えれば、家賃を下げることで住居費を下げることができます。しかし、家賃が低いところに引っ越すときには、敷金や礼金、仲介手数料、保証料などの初期費用がかかる点に注意が必要です。長期的にみれば敷金などの初期費用がかかっても家賃引き下げによる節約効果は得られますが、短期的にみれば損をすることもあります。引っ越すかどうか迷ったときは、次のポイントをチェックしてみましょう。例えば、少なくとも5年は賃貸住宅で暮らそうと考えている場合について考えてみましょう。現在よりも家賃が2万円安いところに引っ越せば、5年間で120万円の節約になります。初期費用合計額と引っ越し代を合算して120万円未満であれば、引っ越しにより節約効果を得られると考えられるでしょう。しかし、交通費が増えたり、現在の住居ではインターネット回線を無料で使えているのに引っ越し先では自分でインターネット回線の契約をしなくてはいけなかったりといったマイナス要因も想定されます。安易に引っ越すのではなく、いつまで賃貸住宅で生活するかを基準に関連する要素を細かくチェックして総合的に判断しましょう。持ち家の場合であれば、住宅ローンを見直すことができます。毎月の返済額が多いときは借入先に相談して返済額の減額を図れるでしょう。しかし、毎月の返済額を減らすときには再度審査が必要になるだけでなく、返済期間が延びて総利息額が増える点に注意が必要です。住宅ローンの総利息額を減らしたいときには、毎月繰り上げ返済を実施し、返済期間を短縮するようにします。ただし、住宅ローンの種類によっては「繰り上げ返済手数料」がかかり、繰り上げ返済によって減る利息よりも高くつくこともあるので注意しましょう。金利の低い住宅ローンに借り換えることでも、総利息額を減らすことができます。この場合は、次のポイントに注目すると失敗を回避できます。金利の低い住宅ローンに借り換えられたとしても、毎月の返済額を減らすと、利息削減効果が減ってしまいます。できれば毎月の返済額は現在のローンと同額か、増やすかのどちらかにしておきましょう。また、住宅ローンを借り換えるときには審査が実施されます。審査に通過できないときは借り換えも実施できないので、繰り上げ返済などにより利息削減を目指しましょう。水道光熱費は、空調システムなどを利用する夏場・冬場は高くなる傾向にあります。水道光熱費を節約することで、年間の支出を抑えてより良い家計にすることは可能です。しかし、寒さや暑さを極端に我慢したり、便利な家電を使わなかったりするのでは、生活の潤いがなくなってしまいます。そのため、無駄な使い方をしているのではない限り、使い方そのものの見直しはあまりおすすめできません。水道光熱費の見直しは、次のポイントで進めていきます。電気料金は契約したアンペア数によって基本料金が異なります。例えば、東京電力では従量電灯B・Cの場合、10Aの契約では毎月の基本料金は286円ですが、50Aの契約では1,430円と高額です。アンペア数は利用者の申告で決まるので、使用量に合ったものか使用量のお知らせ用紙などで確認しておきましょう。ただしアンペア数を下げ過ぎると複数の家電製品の同時利用が難しくなり、すぐにブレーカーが落ちてしまうことになります。電力会社によっては、携帯電話やインターネット回線とのセットプランを提供していることもあるので注目してみましょう。例えば、auでんきではUQモバイルやauスマホとのセットプランを提供しており、併用するとスマホの料金が毎月割り引かれます。割引はスマホの回線数(家族内のUQモバイルかauスマホの契約数)分、適用されるので、同じ通信会社のスマホを使っている家族が多ければさらにお得です。また、電力会社によっても電気代や料金体系が異なります。使い方や家族のスマホ会社なども総合的に考えて、最適な電力会社を選びましょう。電気料金や水道料金の支払い方にも注目することができます。口座振替であれば毎月の電気代、水道代から一定額が割り引かれることがあるだけでなく、支払いの手間を省けます。また、支払い忘れもなくなるので、より便利になるでしょう。参考:東京電力|従量電灯B・C 電気料金プラン固定費の中でも比較的多額を占めるのが通信費です。主に携帯電話やインターネット回線、固定電話の月額料金が含まれます。携帯電話やスマホはほとんどの方が1台以上持っているため、家族が多いときはさらに通信費が高額になるでしょう。通信費の見直しは、次のポイントに注目して実施します。大手キャリアのスマホを利用している場合、格安スマホに乗り換えることで毎月の通信費を抑えられることがあります。現在使用している電話番号のまま利用できるだけでなく、キャリアメールもそのまま移行できることがあるので、変更後の使い勝手が大きく変わることはありません。どの程度安くなるのかシミュレーションしてみましょう。また、通信プランも見直すことができます。データ通信量で月額料金が決まることが多いため、もし毎月既定のデータ通信量を利用できていないのであれば、ワンランク通信量が少ないプランに変更してみましょう。家族で同じ通信会社のスマホを利用することも、通信費削減のポイントです。多くの通信会社では家族内で2回線以上使っている場合、通信料金の割引を受けられるようになっています。また、インターネット回線もセット割が適用されるものを選ぶことで、割引額をさらに増やせるでしょう。インターネット回線については、オプションも見直しが必要です。契約するときに「キャッシュバックキャンペーンの条件だから」という理由で、使う予定がないオプションサービスに多数加入した方も多いのではないでしょうか。キャッシュバックを受けてからオプションサービスを解約すれば良いのですが、つい忘れてしまい、毎月オプション料金を支払っていることもあります。固定電話についても見直してみましょう。最近は大抵の連絡は個人の携帯電話に行うので、固定電話を使わなくても不便を感じない方も多いです。例えば、かつては学校の保護者情報として固定電話の番号を登録することが当たり前でした。しかし、現在では共働き世帯も多く、携帯電話のほうが緊急時もつながりやすいということで携帯電話番号を登録することがスタンダードになってきています。万が一に備えるためにも、検討したいのが保険です。しかし保険に加入しすぎて、保険料がかさみ、普段の生活を圧迫していることもあります。まずは加入している保険をすべてチェックしてみましょう。次のポイントに注目すると無駄を見つけやすくなります。保険の中には重複した内容のものがあるかもしれません。例えば、損害保険は基本的には被害額と同額しか受け取れないため、複数加入していても受け取れる保険金が増えるわけではありません。複数加入している場合は、解約も視野に入れて見直しましょう。また、クレジットカードの付帯サービスでも、医療費の補助や損害補償がついていることがあります。上手に活用すれば保険料なしに保証を得られるので、付帯サービスもまとめて見直してみましょう。保険料と保険金のバランスもチェックします。掛け捨て型なのに保険料が高額なものや、積立型ではあるけれど解約返戻金や満期保険金の金額が保険料の合計額に見合わないものは一度見直しが必要です。自動車を所有するとさまざまな費用がかかります。駐車場代やガソリン代、車検費用、自動車税、自動車保険料なども必要です。故障したときには修理代がかかるだけでなく、オイル交換などの定期的なメンテナンスも必要でしょう。自動車の使用頻度が低いのであれば、手放すことも検討できます。カーシェアやサブスプリクションサービスなどの車を所有せずに利用できる手段も少なくありません。車をあまり利用しなくても不便のない地域に住んでいる場合は、思い切って車を手放すのもひとつの選択肢です。利用回数にかかわらず毎月定額のサブスクリプションサービスは、頻繁に利用する場合であればお得なサービスです。例えば、通い放題のヨガスクールやスポーツクラブに加入すれば、料金を気にせずに毎日でも通えます。しかし、利用頻度が少ない場合は、利用の度に料金を払うほうがお得なことも多いです。サブスクリプションサービスごとに利用頻度と料金を比較し、もっともお得になるプランを選びましょう。固定費を圧縮すると、毎月の家計も改善できます。しかし、固定費が減った分、変動費が増えるのでは意味がありません。変動費も併せて見直しを実施して、家計改善を実施しましょう。変動費の見直しを実施する前に、現在どの程度の金額を変動費として使っているのか把握することが必要です。おおよそで良いので、紙に書き出してみましょう。例えば、週に4回スーパーに行き、1回あたり5,000円ほど使っているとします。スーパーで食料品や日用消耗品をすべて購入しているのであれば、食費と日用品費の合計は1週間に約2万円です。1ヶ月に換算すると2万円×4.5週=約9万円と計算できます。また、米やトイレットペーパーなどはインターネットショッピングで購入しているという方は、それらの金額も1ヶ月あたりに換算して加えておきましょう。食費や日用品費は、次のポイントに注目すると圧縮できます。1ヶ月で予算を組むと、使い過ぎに気付きづらくなります。食費と日用品費の合計額で1週間あたりの予算を立てておきましょう。また、紙や洗剤、飲用水などはストックできるので、まとめ買いも検討できます。まとめ買いしてお得になるのか計算し、置き場所を確保してから実施しましょう。外食費は食費かレジャー費か迷うところですが、家計圧縮を目指すのであれば食費に含めることをおすすめします。1週間あたりの予算が決まっていると、自然と外食が減るでしょう。ただし、誕生日のディナーなどの特別なときの外食は、レジャー費に含めるほうが良いかもしれません。お金を節約することも大切ですが、生活を楽しむことも大切です。交際費や雑費などは週あたりの予算を決めるのは難しいので、1ヶ月単位で予算を組みましょう。雑費を多めに見積もっておくと、急な支出が生じたときに貯金に手をつけずに済むのでおすすめです。家計を見直すためにぜひ実践したい5つのポイントを紹介します。それぞれの実践方法と必要性について解説します。家計見直しは家計簿をつけることから始まります。家計簿を丁寧につけることで、細目ごとの支出を把握できるようになるでしょう。買い物をするときにレシートを受け取っておくと家計簿をつけやすくなりますが、スマホ決済をしたときなど、レシートを受け取れないこともあります。夜にまとめて家計簿をつけるのではなく、支出が生じる度に記録することで「家計簿のつけ忘れ」を回避しましょう。スマホで利用できる家計簿アプリを活用すれば、支出が生じる度にこまめに記録でき、つけ忘れを回避しやすくなります。レシートをカメラ機能で撮影するだけで細目に分けて記録できるものもあるので、使い勝手の良いものを選びましょう。現金をなるべく使わないようにすることでも、家計管理がしやすくなります。例えば、細かな出費をすべて1枚のクレジットカードで支払うようにすれば、クレジットカードの明細書を見るだけで、どこでいくら使ったか分かるようになります。また、クレジットカードは利用額などに応じてポイントがたまるので、現金で決済するよりもお得です。ポイント還元率の高いクレジットカードを選べば、さらに効率良く家計管理できるでしょう。固定費や変動費を見直したにもかかわらず、思うように支出が減らないというケースもあるかもしれません。このような場合は、使途不明金が多いと考えられます。食費やレジャー費などを節約しても、何に使ったかわからないお金で無駄遣いをしていたら相殺されてしまいます。まずはすべての支出を家計簿につけましょう。コンビニでコーヒーを1杯買ったとき、自動販売機でペットボトル飲料を1本買ったとき、バスに乗ったときなど、ちょっとした支出もすべて記録することで使途不明金がなくなり、家計改善を実現できます。ライフプランを立てることは大切です。35歳で住宅ローンを組み、65歳まで働いて引退、子どもは2人欲しい…など、一人であるいはパートナーや家族と話し合って、計画を立てていきます。しかし、ライフプランを実現するにはお金がかかります。いつ何をしたいかだけでなく、どれだけのお金がかかるのかも併せて考えておきましょう。例えば、35歳で住宅ローンを組みたいと考えているのであれば、35歳までに頭金と住宅購入時の諸費用を準備しておく必要があります。1,000万円が必要だと見積もった場合であれば、「毎月〇円貯金をしよう」といった具体的な金額目標も決めやすくなるでしょう。家計に余裕があるときに貯金するといったスタンスでは、よほど収入が多い場合でない限り、お金は貯まりません。毎月決まった額を貯蓄に充て、残りの金額で生活するようにしましょう。例えば、毎月の手取りが40万円であれば、つい40万円に見合った生活をしようとしてしまいます。しかし毎月5万円の貯蓄をすることを決めておけば、35万円の予算で生活できるようになるでしょう。家計を見直すことで、無駄な支出に気付くことができます。まずは家計簿をつけ、支出をすべて把握し、使途不明金がない状態を作っておきましょう。また、変動費は1週間あたり、1ヶ月あたりの予算を決め、計画的に使うことも大切です。家計を見直したけれど思うように貯蓄ができないとき、あるいは節約できるポイントがわからないときは、投資信託相談プラザのIFAに相談してみてはいかがでしょうか。ぜひ上手に活用して、貯蓄できる家計にブラッシュアップしていきましょう。

家計の見直しは固定費から!固定費の見直し方と5つのポイント

2.就学援助制度や奨学金制度を活用する

教育資金不足を補うために、就学援助制度や奨学金制度を活用する方法もあるでしょう。公共・民間含めて、さまざまな制度があります。国が行っているものとしては、高等学校就学支援金や高校生等奨学給付金などが挙げられます。

高等学校就学支援金は、子どもが通っている高校の授業料を上限として年間で約12万~30万円が支給される制度です。高校生等奨学給付金は生活保護世帯や住民税非課税世帯を対象としていて、教科書や学用品、修学旅行などにあてる費用が年間で約3~14万円が支給されます。

国公立や私立を問わずに、多くの大学で給付型奨学金制度を設けているので、活用する方法もあるでしょう。入学候補の大学でどのような制度を設けているのか、早めに確認しておくことをおすすめします。

この他にも地方自治体や財団法人でも給付型奨学金を設けているので、情報を収集して、利用できるものは利用しましょう。

日本学生支援機構の奨学金に代表される、貸与型奨学金の制度もあります。所得要件や成績要件がありますが、無利息のもの、低金利のものもあるので、要件をクリアできる場合には活用することをおすすめします。

3.教育ローンを利用する

教育資金が不足していて、奨学金制度を利用できない場合には教育ローンの利用を考えましょう。教育ローンは国で行っているものと民間のものがあります。

日本政策支援機構による「国の教育ローン」には所得要件はありますが、利率の低いローンです。

入学金や授業料だけでなく、受験代や住居代まで、子ども一人あたり350万円まで借りられ、奨学金との併用もできます。

民間の教育ローンは銀行・労働金庫・JAバンク・信販会社・保険会社など、多くの金融機関が取り扱っているのが特徴です。無担保と有担保の2つのタイプがあり、一般的には有担保ローンのほうが低金利になる傾向があります。

子どもの就職後に返済を親から子どもが引き継ぐ「親子リレー返済」を提供している教育ローンもあるので、活用する際にはそれぞれの契約内容を検討してください。
将来のために計画的に教育資金を準備しよう

子どもが生まれてから大学を卒業するまでには、多額の教育資金が必要になります。それぞれのライフステップでかかるお金はおおよそ試算することが可能です。早めに、そして計画的に教育資金を運用していくことが求められます。

教育資金を運用する上では安全性の高い運用を基本とする必要があります。そのためには運用の知識を学ぶのが良いでしょう。投資信託相談プラザの資産運用セミナーでは初心者が気軽に参加できます。さまざまなセミナーが用意されているので、ぜひご検討ください。
「資産運用を体系的に学びたい!」そんな方へ

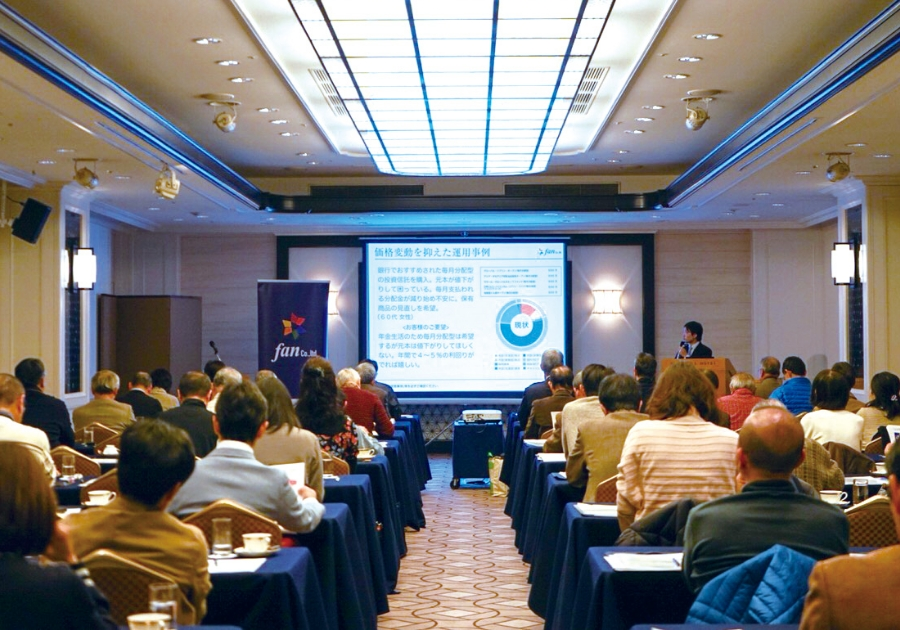
私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

SBI証券 共催・楽天証券 協賛 /

あわせて読みたい

専業主婦(主夫)がiDeCoを始めるメリットとは?NISAとも比較・解説!

老後への備えとして、メディアでも取り上げられる事が増えてきた個人型確定拠出年金「iDeCo(イデコ)」。「所得税の控除を受けられること」が大きなメリットであるため、専業主婦(主夫)が加入するのは無駄なのでは?と感じる方も多いでしょう。専業主婦(主夫)はiDeCoに加入するべきなのか、それとも、本当に意味がないのか…メリット、デメリットをきちんと理解して、自分に合った資産形成について考えましょう。iDeCoとは個人型の確定拠出年金のことであり、会社の退職金制度の一環である企業型確定拠出型年金(企業型DC)と同じ仕組みです。20歳以上65歳未満のすべての方が加入可能で、掛金は65歳(※1)になるまで拠出可能であり、60歳以降(※2)に老齢給付金を受け取ることができます。月5,000円の掛金から始められ、掛金額を1,000円単位で自由に設定できます。運用期間中の運用益は非課税、受け取り時には公的年金等控除や退職所得控除が使えるなど、税制面で非常にメリットがあり、加入者が年々増えています。※1 60歳になるまで、原則として資産を引き出すことはできません。※2 iDeCoの老齢給付金を受給した場合は掛金を拠出することができなくなります。iDeCoの総加入者数は2024年3月時点で、約328.5万人です。2017年の制度改正により、加入対象者が増えて専業主婦(主夫)の方もiDeCoに入れるようになりました。2017年3月時点での第3号被保険者の加入者数は約6,200人でしたので、今では約23.1倍も増加しています。あらゆる職業の方にiDeCoが広まっていることがわかります。また専業主婦(主夫)のiDeCo加入も増え続けています。参考 iDeCo公式サイト 加入者数等について(令和6年3月時点)掛金の上限は被保険者ごと、さらに会社に企業年金があるかどうか等の状況によってさまざまです。1ヵ月の掛金の上限は・・・第3号被保険者である主婦(主夫)の場合は、掛金の上限は月2万3,000円なので年間276,000円を運用することが可能です。参考:厚生労働省 あなたの年金見込み受給額 をもとに株式会社Fan作成専業主婦(主夫)に関しては「iDeCoに加入するのは無駄だ。」と一部では言われています。その理由は、専業主婦(主夫)だと所得税がかかるケースが少ないため、メリットの一つである所得控除の優遇を受けることが出来ないからです。また、iDeCo加入時には加入・移管時手数料が発生し、他にも口座管理手数料などのコストがかかります。さらに注意が必要なのは、一度積立を開始すると原則60歳まで引き出すことができないという点です。途中で積立を停止することはできますが、その間も管理手数料は発生してしまいます。住宅購入や教育資金の足しにすることができず、所得税額控除が受けられない上に、管理手数料などのコストがかかることを考えると専業主婦(主夫)がiDeCoに加入するのは無駄だと感じてしまいますね。では、専業主婦(主夫)がiDeCoに加入するのは本当に無駄なのでしょうか?積立中の所得控除というメリットこそありませんが、そもそも、老後資金を備えていかなければいけないのは会社員も自営業も専業主婦も皆同じです。原則60歳まで引き出すことが出来ない点について、デメリットと思う方もいらっしゃるかもしれませんが、本来の目的である「老後資金への備え」として考えると、しっかりコツコツと長期間にわたって運用が出来ますので、iDeCoを活用して積立を行えば、老後資金の心配が少なくなるでしょう。また、iDeCoは将来受け取る際の運用益に税金がかかりません。長期的に非課税で運用することが可能です。そして、一時金として受け取ると「退職所得控除」、5〜20年かけて年金として受け取ると「公的年金等控除」が適用になります。もちろん主婦(主夫)の方も、受取時の税額控除を受けることができます。そのため老後に備えるために長期的な積立が可能であれば、将来的に考えると、十分にメリットを受けられる制度ではないでしょうか。資産形成において、iDeCoだけではなく、NISAの利用も検討してみてはいかがでしょうか。NISAは、株式や投資信託などの金融商品に投資をした場合に発生した利益が、一定金額の範囲内で非課税になる制度です。iDeCoと違って、掛金の所得控除等のメリットはありませんが、好きなタイミングで解約することが可能です。また口座管理手数料等も発生しません。NISA制度と、iDeCoの制度の比較は以下のとおりです。※①整理・監理銘柄 ②信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等を除外出典:金融庁 NISAを知る出典:iDeCo公式サイト を参考に株式会社Fan作成iDeCoは税制面における優遇度が高い一方、途中で資金が必要になった際に払出ができません。NISA制度を利用した投資であれば、中途解約が可能です。可能であれば、iDeCoだけで運用するのではなく、NISAを活用した運用も併用することをおすすめします。なお、NISA制度については、こちらの記事で詳しく解説しています。ぜひご一読ください。投資信託相談プラザでは、毎月オンライン配信で資産運用セミナーを開催しております。NISA、iDeCoの説明はもちろん、資産運用の必要性や具体的な相談事例まで、IFA(資産運用アドバイザー)がわかりやすく解説します。「まずはじっくり勉強からスタートしたい」という方におすすめです。参加費も無料ですので、お気軽にご参加ください。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。※iDeCoのご注意事項・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客様が実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。・金融商品仲介業者である当社は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。
専業主婦(主夫)がiDeCoを始めるメリットとは?NISAとも比較・解説!

貯金と投資はどう使い分けたらいいの?「バブル時代と今は違います」

こちらの記事では、このようなお悩みにお答えしていきます。「貯金をしていればお金が増える」過去にはそんな時代もありました。しかし、今は銀行に預けていても金利は微々たるもの…。老後の資産形成のためには、日々の投資、資産運用が必要不可欠な時代です。今回は、投資を始める前に大切なお金の基礎知識、考え方についてご紹介していきます。金融庁から「老後の夫婦での生活には2,000万円が不足する」(※)というデータが発表され、話題となりました。「本当のところ一生涯にかかるお金はどのくらいかかるんだろう?」そう思っていらっしゃる方も多いのではないかと思います。そこで、一生涯にかかるお金についてあらためて調べてみました。※出典  金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」個人によって費用に差が生じることは当然のことですが、結婚してから老後を夫婦で生活するといったライフプランではおよそ3億円程度は必要になると考えられています。毎日の生活費に加えて、結婚、出産、マイホームの購入、子供に対する教育、親の介護、住宅の修繕やリフォームなどに約2億円程度が必要になると言われています。もちろん、マイホーム購入やお子さまの教育資金などによっても大きく変わってきます。さらに、60歳で定年退職を迎えてからも、ゆとりある生活を送るための生活費が1億円程度必要となります。人生100年時代。長生きすることも意識して、人生の早い段階から準備しておく必要があるでしょう。老後のお金はいくら必要?受け取れる年金や貯金額、貯め方を解説それに対して、生涯年収はどうでしょう。大学や大学院を卒業してから得られる生涯賃金は、個人差は生じますが平均して2億5千万円から2億7千万円程度(※)というデータが出ています。この数字をみても、一生涯にかかるお金に対して収入の方が少ないことがお分かりになるでしょう。※出典 労働政策研究・研修機構「ユースフル労働統計 2019 労働統計加工指標集」そもそも「老後2000万円問題」は、総務省の家計調査(2017年)をもとにして発表されたものです。どのような計算になっているかと言いますと、高齢世帯(夫婦2人)の平均支出が26.4万円なのに対して収入は20.9万円で、差額の5.5万円不足が30年間続くと約2,000万円になるというものです。つまり年金収入だけで老後に必要となる生活費を賄うことができなくなってしまうために、現役時代からしっかりと準備をしておくことが大事になると考えられているのです。「2,000万円を貯めるには毎月どれだけの貯金が必要なの?」といった疑問を持たれた方のために、シミュレーションしてみました。バブル期の1990年9月の時点では定期預金(1年以上)の金利は6.08%(※1)ありました。この金利が続くと仮定した場合、毎月19.607円を貯金することで、30年後に2,000万円が貯まる計算となります。しかし、2024/3/20時点の定期預金(1年)の金利(0.002%)(※2)を想定すれば、毎月55,539円の貯金が必要です。さらに言えば、この金額のまま3,000万円を貯めようとすると、約50年かかります!人生100年時代の約半分を貯金し続けなければならないと考えると、不安や焦りを感じる方も多いのではないでしょうか?※1 出典 金融庁 (参考)銀行預金金利※2 出典 三菱UFJ銀行 円預金金利では、ここで資産運用について考えてみましょう!もし、年率3%の積立投資をした場合はどうなるでしょうか?あくまでシミュレーションですが、毎月5万円を年率3%で積立投資できた場合には、25年間で運用成果は約2,230万円(元本1,500万円)となり、30年間においては約2,910万円(元本1,800万円)となる計算です。同じ3,000万円を貯める場合でも、銀行口座に貯金する場合では約50年必要ですが、3%で運用する場合では約30年で資金を準備することができます。年率3%の積立投資については、正しい商品選びを行えば十分に可能な数字です。さらに言えば、過去30年間に世界株式に投資していた場合には6%程度の成績になります。もちろん元本が保証されているわけではなく、損を被る可能性もあります。しかし、投資による資産運用の大切さがお分かりになるのではないでしょうか?投資信託には毎月いくら回せばよい? 逆算の資産運用!投資信託相談プラザ -近鉄あべのハルカス店ここまでの説明で、積立投資の重要性をご理解いただけましたでしょうか?さらに、現在は老後資金の準備をサポートする制度も充実しております。 おそらく、名前は聞いたことがあるのではないでしょうか?簡単に制度について説明していきます。「NISA(少額投資非課税制度)」とは、2014年1月にスタートした制度であり、次々と制度が拡充されています。なお、2023年12月で旧NISA制度は見直され、2024年1月より、新NISA制度がスタートしました。新NISA制度は、制度も恒久的なものとなり、非課税で保有できる期間も無期限化するなど、利用者にとって更に使いやすい制度となりました。個人の投資家に向けた税制優遇の制度であり、NISA口座で投資や運用を行った場合、金融商品の配当金や譲渡益などが非課税になるというメリットがあります。2014年1月時点の制度開始時点の口座数は約500万口座でしたが、現在では2,000万口座を超えており、利用者がどんどん増加しています(2023年6月現在)。新NISA制度の開始に伴い、報道も増え注目が高まっており、更に制度の利用を検討する人が増えることが予想されています。旧NISA制度での新規口座開設可能期間は2023年12月31日まででしたが、旧制度を用いて投資をした分については2024年1月開始の新制度と分離して取り扱われます。旧NISAの非課税期間には期限があり、非課税期間終了後に保有商品は課税口座へ移管されますが、非課税期間終了前に非課税扱いで売却することもできます。新NISA制度も、運用途中での解約が可能です。旧制度は、一度使った枠はもう利用できませんでしたが、新制度では枠の再利用が可能です(翌年に売却分の簿価金額分が復活)。後述するiDeCoは原則60歳まで払い出しができません。例えば、60歳を待たずに早期退職することもあるかもしれません。老後資金をすべてiDeCoで運用するのではなく、分散して運用することで、「使いたいときに使えない」リスクを回避できる可能性があります。また、NISAの非課税保有限度額も、iDeCoで毎月運用可能な額にも限度があります。2つの制度を併用することで、毎月非課税で投資可能な額を増やすことができるでしょう。出典 金融庁 NISA口座の利用状況調査(2023年6月末時点)「iDeCo(個人型確定拠出年金)」とは、個人で積立する年金制度のことであり、60歳以降に老齢給付金を年金や一時金として受け取ることができます。(※1)掛金は65歳(※2)になるまで拠出可能であり、基本的に20歳以上65歳未満の全ての方(※3)が加入できます。加入者が拠出する掛け金は、すべて所得控除となりますので、所得税や住民税を節税できるメリットがあります。また運用で得た利益は非課税となっており、年金として受給する場合には公的年金控除を受けることができ、一時金として受給する場合には退職所得控除を受けることができます。月額5,000円から始めることができ、加入者の職業などによって拠出できる上限額が設定されています。※1 一定の条件があります。※2 60歳になるまで、原則として資産を引き出すことはできません。また、iDeCoの老齢給付金を受給した場合は掛金を拠出することができなくなります。※3 加入条件には一定の条件があります。iDeCo、新NISA制度、一般的な証券口座・投資信託口座の制度別の比較表はこちらです。出典 iDeCo公式サイト iDeCo(イデコ)の加入資格・掛金・受取方法等 出典 金融庁 新しいNISA をもとに株式会社Fanが作成先述のとおり、iDeCoの中途解約は原則としてできず、拠出した掛金とその運用益は60歳になるまで払い出すことができません。ご自身のライフプランを慎重に検討し、様々な制度を併用して運用をすすめることをおすすめします。何かあったときにすぐにキャッシュとして利用できる貯金の考え方も大切です。しかし、それだけでは老後の資産形成が難しい時代になってきたということもあらためて認識していただいたのではないでしょうか?少額の積立投資でも長期にわたっての運用、NISAやiDeCoの制度を活用することで、効率よく資産形成を行うことは可能です。※上記画像は実際の資産運用セミナーの様子です。そのようなお悩みを解決するために、私たちIFAが存在しております。老後資金の準備をお考えであったり、資産運用・資産形成にお悩みであれば『投資信託相談プラザ』のIFAにお気軽にご相談ください。老後の2,000万円というと途方もない金額に感じるかもしれませんが、きちんと準備に取り組んでいれば達成できない数字ではありません。毎月、運用に取り組みながら、老後に必要となる資産を形成していくことが大切です。IFAは銀行や証券会社に所属していない独立系投資アドバイザーであり、中立的な立場からお客様に適した資産運用のアドバイスを行っています。また、投資の基礎から具体的な相談事例まで、わかりやすく解説した資産運用セミナーを定期開催しております。「もう少しお金や資産運用のことを勉強してみたい」という方、参加費は無料ですのでお気軽にお申込みください。今回は以上となります。最後まで読んでいただき、ありがとうございました。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。※iDeCoのご注意事項・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客様が実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。・金融商品仲介業者である当社は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。

貯金と投資はどう使い分けたらいいの?「バブル時代と今は違います」

投資信託を賢く活用!「お金に働いてもらう」具体的な方法を解説

「将来のために貯金はしているけれど、銀行に預けているだけではほとんど増えない…」「老後2,000万円問題なんて言葉も聞いたし、このままで大丈夫なのかな…」もしあなたがこのように感じているなら、ぜひ「お金に働いてもらう」という考え方を知ってください。かつて銀行預金の金利が高かった時代は、ただ貯金をしているだけでお金は着実に増えていきました。しかし、現代は歴史的な低金利時代。同じ方法では、資産を効率的に増やすことは難しくなっています。お金自身が働いてくれる「資産運用」は、あなたが眠っている間も、遊んでいる間も、あなたに代わってお金を増やしてくれる可能性があります。「資産運用なんて、難しそうだし怖い…」と感じるかもしれませんが、この記事が、 あなたの疑問や不安を解決へ導く手助けとなります!資産運用の経験がない初心者の方でも気軽に始めやすい「投資信託」を活用して、「お金に働いてもらう」ための具体的な方法を、専門用語をかみ砕きながら分かりやすく解説していきます。この記事を読み終える頃には、「自分にもできそう!」と、将来に向けた資産形成の第一歩を踏み出す準備が整っているはずです。そもそも、なぜ今「お金に働いてもらう」ことが、これほどまでに重要なのでしょうか。その背景には、私たちの生活に直結する2つの大きな経済的な理由があります。現在の銀行の普通預金金利がどのくらいかご存じでしょうか?多くの金融機関では、年0.2%程度(2025年9月時点)という、低金利が続いています。 これは、100万円を1年間預けても、利息はわずか2,000円(税引前)にしかならない計算です。かつては、銀行の預金金利が5%を超えていた時代もありました。その頃は、預けておくだけでお金が着実に増えていきました。しかし、低金利が続く現代では、預貯金だけで資産を大きく増やすことは非常に難しくなっています。出典:円預金金利|三井住友銀行 円預金金利|三菱UFJ銀行 預金金利・利率|みずほ銀行「インフレ(インフレーション)」という言葉を聞いたことがありますか? これは、モノやサービスの値段(物価)が上がり続け、相対的にお金の価値が下がってしまう現象のことです。例えば、昨年まで100円で買えていたお菓子が、今年110円に値上がりしたとします。 これは、モノの値段が10%上がった(インフレ率10%)と同時に、あなたのお財布に入っている100円玉の価値が、お菓子1個分から0.9個分に目減りしたことを意味します。総務省統計局が発表している「消費者物価指数」を見ると、近年、私たちの身の回りの様々なモノやサービスの価格が上昇傾向にあることがわかります。出典:総務省統計局 2020年基準 消費者物価指数もし、物価が年2%のペースで上昇し続けると、現在100万円で買えるものが、10年後には約122万円、20年後には約149万円を支払わないと買えなくなる計算です。 銀行に預けたままの100万円は、残高は変わらなくても、実質的な購買力(価値)はどんどん下がってしまうのです。この「低金利」と「インフレ」という2つの課題に対抗し、お金の価値を守り、さらに増やしていくために、「お金に働いてもらう」=資産運用が不可欠な時代と言えるのです。「資産運用の必要性はわかったけれど、具体的に何をすればいいの?」 そう思われた方に、まず検討をおすすめしたいのが「投資信託」です。投資信託が、特に初心者にとって有力な選択肢となる4つの理由をご紹介します。投資と聞くと、まとまった資金が必要なイメージがあるかもしれませんが、投資信託の多くは月々1,000円や100円といった少額から積立投資を始めることができます。毎月のお小遣いや、節約で浮いたお金の一部からでもスタートできるため、「まずは無理のない範囲で始めてみたい」という方でも、心理的・金銭的なハードルが非常に低いのが魅力です。投資信託は、「投資家から集めた資金を一つの大きな資金としてまとめ、運用の専門家(ファンドマネージャー)が株式や債券などに投資・運用する金融商品」です。どの会社の株を買うか、いつ売るかといった判断はすべて専門家が行ってくれるため、投資に関する詳しい知識や、市場を常にチェックする時間がない忙しい方でも、資産運用を始めることができます。投資の世界には、「卵は一つのカゴに盛るな」という有名な格言があります。 これは、一つの資産に集中投資すると、それが値下がりしたときに大きな損失を被ってしまうため、複数の資産に分けて投資することでリスクを分散しましょう、という意味です。多くの投資信託は、一つの商品の中に国内外の様々な株式や債券などが組み入れられており、その数は数十から数千に及ぶものもあります。そのため、投資信託を1本買うだけで、手軽に様々な国や資産への分散投資につながる点が大きな魅力です。通常、投資で得られた利益(配当金、分配金、譲渡益)には約20%の税金がかかります。 しかし、「NISA(ニーサ)」という国の税制優遇制度を活用すれば、一定の投資額まで、この税金が非課税になります。2024年にNISA制度がリニューアルされ、旧制度よりも非課税で投資できる上限額が大幅に拡大されました。これにより多くの人がこの非課税のメリットを享受できるようになりました。せっかく「お金に働いてもらう」のであれば、この制度を使わない手はありません。出典:NISA特設ウェブサイト|金融庁では、実際に投資信託を始めるにはどうすればよいのでしょうか。 ここでは、具体的な4つのステップに分けて解説します。まず最も大切なのが、「何のために、いつまでに、いくら必要か」という具体的な目標を設定することです。このように目標を明確にすることで、毎月いくら積み立てるべきか、どの程度のリスクを取るべきか、といった運用方針が見えてきます。金融庁のウェブサイトにある「つみたてシミュレーター」などを活用すると、毎月の積立額や想定利回り、積立期間を入力するだけで、将来いくらになるかを簡単に試算できます。ぜひ一度、ご自身の目標を立てる参考にしてみてください。出典:金融庁|つみたてシミュレーター数千本以上ある商品の中から一つを選ぶのは大変に感じるかもしれませんが、初心者の方はまず以下の2つのポイントで絞り込むと良いでしょう。投資信託は、主に証券会社や銀行で購入することができます。それぞれの特徴を理解して、自分の目的に合わせて金融機関を選びましょう。ネット証券は品揃えが豊富で手数料も安価なことが多いのでおすすめです。また、NISA口座は1人につき1口座しか開設できないため、慎重に検討しましょう。口座開設は、スマートフォンやパソコンからオンラインで完結する場合がほとんどです。本人確認書類(マイナンバーカードなど)と銀行口座があれば、10分程度の入力作業で申し込みが完了します。購入したい商品を選び、「毎月」「1万円」のように、積立金額と購入日を設定します。一度設定すれば、あとは自動的に毎月決まった日に決まった金額を買い付けてくれるので、手間がかからず、感情に左右されずにコツコツと投資を続けることができます。投資信託相談プラザ -近鉄あべのハルカス店ここまで投資信託のメリットや始め方をお伝えしてきましたが、もちろん注意点もあります。 「こんなはずじゃなかった…」と後悔しないために、始める前に以下の3つの心構えをしっかりと理解しておきましょう。最も重要な点は、投資信託は預金とは異なり、元本が保証されていないということです。 投資先の株式や債券の価格は日々変動するため、購入した時よりも価値が下がり、元本割れ(投資した金額を下回ること)する可能性があります。必ず、生活費や近い将来に使う予定のあるお金ではなく、当面使う予定のない「余裕資金」で行うようにしましょう。投資信託の基準価額は、世界経済の動向などによって日々上下します。 始めたばかりの頃は、基準価額が少し下がっただけでも不安になって売りたくなってしまうかもしれません。しかし、資産運用で成果を出すためには、短期的な値動きに一喜一憂せず、長期的な視点でコツコツと積立を続けることが何よりも大切です。基準価額が下がっているときは、むしろ「安くたくさん買えるチャンス」と捉えるくらいの気持ちでいることが成功の鍵となります。ステップ3でも触れましたが、投資信託には以下のような手数料がかかります。商品を選ぶ際には、必ずこの信託報酬がどのくらいかをチェックする習慣をつけましょう。ここまで読み進めて、「自分でも始められそう!」と感じた方もいれば、「やっぱり一人で商品を選ぶのは不安…」「自分に合った目標設定や運用プランがわからない」と感じた方もいらっしゃるかもしれません。そんな時は、資産運用のアドバイザーに相談するという選択肢があります。アドバイザーに相談することで、といったメリットがあり、時間や手間をかけずに、無理なく資産運用の第一歩を踏み出すことができます。私たち「投資信託相談プラザ」では、知識と経験豊富なIFA(独立系ファイナンシャルアドバイザー)が、お客様一人ひとりの状況に寄り添い、中立的な立場でお客様の資産運用をサポートしています。 無理な勧誘などはいたしませんので、まずはお気軽に、あなたの将来のお金に関するお悩みをお聞かせください。>> 無料で相談してみるこの記事では、投資信託を活用して「お金に働いてもらう」ための具体的な方法について解説しました。 最後に、今回の重要なポイントを振り返ります。「お金に働いてもらう」ことは、もはや特別なことではなく、将来を豊かに生きるための必須スキルになりつつあります。 この記事が、あなたが大切な資産を守り、育てるための第一歩を踏み出すきっかけとなれば幸いです。

投資信託を賢く活用!「お金に働いてもらう」具体的な方法を解説

このコラムの執筆者

マネハブ編集部

株式会社Fan

未来につながる投資情報メディア「Money Hub Plus(マネハブ)」の編集部です。
みなさまの資産形成に役立つ情報を日々発信しております。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事