老後2000万円足りない根拠とは?自分で不足額を計算する方法も紹介

老後2000万円足りない根拠とは?自分で不足額を計算する方法も紹介

資産運用

2019年に金融庁が発表した報告によれば、老後資金として年金だけでは2000万円が不足します。

どのような根拠でこの報告がされたのか、また、自分自身で不足額を計算する方法をまとめました。老後に備える方法も紹介するので、ぜひ参考にしてください。

あわせて読みたい

老後2000万問題、実際に老後資金はいくら必要?資産運用を始める前に

2019年6月に金融庁の市場ワーキング・グループが出した報告書で、「老後の生活には夫婦2人の一般的な世帯で2,000万円が不足する」と公表されました。最近は若干下火になっていますが、“老後2000万問題”と、メディアでも連日報道されていましたので皆さんも記憶に新しいところかと思います。ところで、皆さんはご自身の老後資金がいくら必要になるか考えたことはありますか?必要額というのは当然に、人それぞれ異なります。そのため、「ご自身の家計ではどのくらい必要になるのか」ということを考えてみる必要があります。例えば、“老後2000万円”という数字はどのように出されたのか今一度振り返ってみましょう。少し古くなりますが、総務省の家計調査(2017年)によると、一般的な高齢世帯(夫婦2人)のひと月の支出が26.4万円なのに対して、収入は20.9万円となっています。差額の約5.5万円が毎月不足する計算となり、30年間ではおよそ2,000万円になるという計算です。このような計算式で、年金だけで賄えない生活費の不足額が計算できます。ご自身のケースではどうであるか、まずはしっかりと計算し、ざっくりとでも把握することが大切です。「貯金だけでも十分なのでは?」と考える方も多くいらっしゃると思います。もちろん貯金ができる期間が長くあれば、十分備えることは可能です。毎月5万円を約33年4ヵ月貯金していけば、2,000万円を貯めることができます。3,000万円を貯めるのには、約50年必要です!人生100年時代と言われるなかで、約半分の時間を貯金に充てなければならないと考えると恐ろしいですね…しかし、これは運用を全くしなかった場合のケースです。では、貯金ではなく毎月5万円を積立投資していった場合はどうでしょうか。次項で考えていきましょう。具体的に積立投資をしてどれほどの資金が準備できるかを検証してみましょう!同じ3,000万円を貯めるのでも、運用をせずに貯金だけした場合は、約50年かかりますが、年3%で運用することができれば、約30年で資金を準備することが可能です。また、資産運用のご相談の際に、「はたして3%で運用できるでしょうか?」というご質問を多くいただきます。将来のことなので100%の断言はできませんが、正しい商品選びをすれば年率3%は充分に可能であると考えています。例えば、過去30年間に世界の株式に投資を行っていた場合の収益は年率6%程度の成績となっています。運用して生じた利益(運用益)に対しては、20%(復興税込みで20.315%)の税金が課税されます。NISAやiDeCoを利用することで、運用益を非課税にすることが可能です。先ほど、毎月5万円を積立投資に充てるシミュレーションを行いましたが、NISAの場合、「つみたて投資枠」だけで年間120万円、毎月10万円の積立投資を行うことが可能です。(加えて、「成長投資枠」=年間240万円の投資枠でも積立投資を行うことが可能です。)さらに、iDeCoや会社の確定拠出年金と組み合わせることで月々の掛金を大きくすることができます。また積立投資をする際には、ボーナス月設定ができる証券会社もあります。ボーナスの月に積立金額を上乗せすることができるので、毎月一定額を積み立てるのが難しいという方にはおすすめです!NISA「つみたて投資枠」ではどのように運用をすすめていけばよいか考えてみましょう。■45歳男性 会社に企業年金がない会社員のケースこのケースの金額設定は、退職まで残り15年の間なら安定した収入が見込まれているので、毎月フルの積立が可能と判断した場合です。つみたて投資枠だけでも15年間で非課税保有限度額いっぱいの1,800万円の投資が可能です。15年目にiDeCoは414万円投資している計算になるので、合計して2,214万円の投資元本となっています。NISA制度のつみたて投資枠は、途中で積立を終了しても問題ありません。また、途中での引き出しも可能です。もし毎月の支出が苦しくなった場合は見直しも可能です。例えば、以下のようなケースで運用を進めるのは、新卒で就職したばかりの、まだ老後まで時間に余裕がある人の場合です。■22歳女性 会社に企業年金がない会社員のケースNISA制度「つみたて投資枠」は、非課税投資限度額が1,800万円です。そのため上記のケースのように月3万円のつみたて投資枠の利用を続ける場合、50年間投資が可能です。22歳の女性とすれば、72歳までとなり、長期間にわたって運用が可能です。年3%で運用することができていれば、運用成果は50年で約4,168万円です。これにプラスして、60歳まで月に2万円のiDeCo利用をした場合、38年間掛けこむことになるので、こちらも年3%で運用することができていれば、38年後に約1,698万円になります。“老後資金2000万円必要”と様々なメディアで取りあげられたこともあり、老後の資金準備への不安や資産形成への興味関心を持たれた方が多くいらっしゃると思います。2,000万円と聞くと、「とても無理…」と思ってしまうかもしれませんが、計画的に準備をすれば決して準備できない金額ではありません。先に取り上げた資産運用における非課税制度もあります。ただ1~5年といった短期間で用意できるものでもありません。長期的な計画が必要になります。早め早めの準備をして、ますます長くなる老後生活を充実したものにしましょう。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。※iDeCoのご注意事項・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客様が実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。・金融商品仲介業者である当社は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。
老後2000万問題、実際に老後資金はいくら必要?資産運用を始める前に

「これから資産運用を始めたい!」そんな方へ

はじめての資産運用ハンドブック

資産運用の基本や運用のコツ、活用したい制度や実践方法など、資産運用の基礎をまるごと学べるハンドブックをご用意しました。
無料でダウンロードいただけます。ぜひご活用ください!

老後2,000万円問題とはそもそも何?

2019年、金融庁の審議会「市場ワーキング・グループ」は、老後30年間で約2,000万円不足すると発表しました。この発表はさまざまなメディアで取り上げられ、「老後2,000万円問題」として知られています。

なお、報告書では、老後の年数が20年の場合は約1,300万円、30年であれば約2,000万円不足すると紹介されました。

いつからを老後とするかは人それぞれですが、65歳とすれば85歳まで、あるいは95歳まで生きたと仮定して計算していると考えられます。

不足額が2,000万円となる根拠

市場ワーキング・グループでは、総務省の家計調査(2017年)に記載されたデータをもとにして老後の不足額を2,000万円と計算しました。

家計調査では無職の高齢夫婦世帯において平均的な収入が20万9,198円、平均的な支出は26万3,717円と報告されています。

このデータどおりであれば、毎月約5万5,000円の赤字となります。老後生活が30年間続くとすれば、以下のように不足額を計算できるでしょう。

55,000円×12ヶ月×30年=19,800,000円

 
約2,000万円の資金を、老後生活が始まるまでに用意しておく必要があると考えられます。

参考:総務省統計局 2017年 家計調査報告(家計収支編)

生活水準や年金額によっても不足額は変わる

家計調査で報告されているのは、あくまでも平均値です。

生活水準によっては毎月赤字が出ないことや、さらに赤字が増えることもあるでしょう。

また、収入のうちの多くを年金が占めますが、夫婦ともに厚生年金の被保険者ではなく、年金収入が低い可能性もあります。反対に現役時代の収入が多く、老齢厚生年金を多く受け取れる場合もあるでしょう。

持ち家かどうかによっても変わる

家計調査報告によれば、65歳以上の持ち家率は94.2%と高く、ほとんどの方は賃貸住宅に居住していないことになっています。家賃がかからないため、住居費は低く、平均1万4,853円です。

✅持ち家がなく、老後も家賃を支払う場合

⇒住居費は家計調査のデータよりも高額になることが想定され、生活費全体が高くなるでしょう。

✅持ち家ではあるものの住宅ローンの返済が残っている場合

⇒毎月の支出が高くなるかもしれません。

平均値だけで計算された老後2,000万円問題ですが、老後の資金を計算するうえで参考にすることはできます。

しかし、支出も収入も家庭によって異なるので、各自の状況に合わせて老後資金を計算し、不足する金額をシミュレーションしてみましょう。

あわせて読みたい

持ち家と賃貸はどちらを選べばいい?メリット・デメリットを比較

賃貸住宅に住んでいるけど、そろそろ持ち家にするべきかと考えている方も多いのではないでしょうか。持ち家と賃貸にはそれぞれ良いところ・不都合なところがあり、どちらが向いているかは人により異なります。本記事では持ち家と賃貸を比較し、老後の暮らしに安心なのはどちらかについても解説します。持ち家と賃貸では、かかる費用が異なります。それぞれに必要になる費用について、比較表にしました。持ち家と賃貸でどちらが得かは、単純に比較できません。建物の価格・賃貸の金額で、それぞれにかかる総合的な金額は変わってきます。持ち家は家族の人数や住宅ローンの借入額・金利で金額が変わり、賃貸は住み替えの頻度や引越し費用などによってもコストは異なります。どちらが得かコストを考えるより、どのような費用がかかるのかを把握しておくことが大切です。持ち家と賃貸、それぞれにかかる費用について解説します。持ち家を購入する場合、一戸建てか分譲マンションか、新築か中古かで価格は異なります。いずれの場合も数千万単位と高額であるため、住宅ローンを利用するケースがほとんどです。購入の際には頭金と諸費用などの初期費用がかかり、月々の支払いではローンや管理費がかかります。また、年1回の固定資産税支払いが必要です。さらに詳しくみてみましょう。初期費用としてかかるのは主に頭金と諸費用で、物件価格の3〜10%が目安となります。頭金は物件価格の支払いに占める自己資金のことで、相場は物件価格の1〜2割程度です。頭金が多いほど住宅ローンの負担を減らし、支払う金利を抑えます。頭金ゼロでもローンを組むことは可能ですが、借入額が高額になって毎月の支払額や金利が増えるでしょう。住宅を購入する際は、頭金のほかにも以下のような諸費用が発生します。仲介手数料の上限は物件の価格により定められており、400万円を超える場合、以下の計算のとおりです。例えば、5,000万円の中古物件を購入すると仲介手数料は約171万6,000円程度となり、初期費用の中でも大部分を占める支出になります。また、中古物件を購入する場合は、固定資産税・都市計画税を日割り計算して支払う必要があります。印紙税以外の税金は固定資産税評価額によって課税額が異なり、そのうち固定資産税は毎年支払いが必要です。また、不動産を購入すると、所有権移転登記や保存登記を行わなければなりません。登録免許税がかかるほか、司法書士に委託する場合は報酬が発生します。住宅ローンを組む場合は、融資手数料や火災保険料が必要です。融資を受ける際は抵当権設定登記も必要で、その費用もかかります。工事準備費は、注文住宅などを建設する場合に発生する費用です。分譲住宅・マンションを購入する場合は含まれません。地盤調査代や地鎮祭代など、土地の状態や地域の慣習などによりコストが発生します。持ち家をローンで購入した場合、毎月ローンの支払いが必要です。そのほか、マンションであれば管理費・修繕積立金を毎月支払います。修繕積立金は共用スペースの管理・修理のための積立金で、金額は占有面積などで異なります。また、毎年1月1日時点における不動産の所有者には固定資産税と都市計画税がかかり、持ち家を所有している限り毎年支払わなければなりません。持ち家の場合、水回りや住宅設備の故障・経年劣化にも対応しなければならず、設備の修理・交換のコストが発生します。ライフスタイルの変化で収納や間取りを変更したくなることもあり、その際は内装リフォームの費用もかかるでしょう。賃貸にも、初期費用と月々に支払う費用が発生します。初期費用は持ち家ほど大きな支出ではなく、税金や修繕・メンテナンスなどの費用も基本的には発生しません。ここからは、賃貸にかかる費用をみてみましょう。賃貸の場合、初期費用として以下の支払いが必要です。敷金・礼金の金額は物件ごとに異なりますが、それぞれ家賃1ヶ月分が一般的です。敷金は契約を終えて部屋を退去するときの原状回復費用にあてられ、残った分が退去の際に戻ります。礼金はオーナーに対してお礼の意味を込めて支払う費用で、敷金と異なり退去時に返還されません。前家賃は、入居する月の家賃を前払いで支払う費用です。例えば3月に契約して4月から住む場合、4月分の家賃を初期費用として支払います。月の途中から入居する際は、日割り家賃の支払いが必要です。火災や水漏れなどに備えて火災保険の加入も必要で、契約期間の分を支払います。賃貸では、毎月賃貸料と共益費・管理費を支払います。共益費・管理費は共用部分の維持・管理やセキュリティ確保などに使われる費用です。使い道に明確な基準はなく、一般的にどちらか一方のみが設定されています。管理費や共益費を家賃に含め、別途請求していない物件もあります。また、賃貸では契約の更新時に更新料の支払いが必要です。更新料はオーナーが自由に設定でき、2年更新で更新料は賃貸料の1ヶ月分というパターンが一般的です。更新の際は火災保険の更新と保険料の支払いも必要であり、不動産会社が仲介している契約ではその手数料も発生します。持ち家・賃貸にはそれぞれメリット・デメリットがあります。比較検討する際は、コストだけでなくそれぞれの内容を確認し、自分に合うのはどちらかを考えましょう。ここでは、持ち家のメリット・デメリットを紹介します。持ち家の主なメリットは、以下のとおりです。分譲住宅・マンションは、同じ広さの賃貸住宅と比較して内装や設備のグレードが高いことが一般的です。ファミリー向けの物件が豊富で、建具や内装材、キッチンなどを選べるケースもあります。注文住宅の場合は、予算の範囲で好みに合った内装や設備にできます。中古住宅・マンションであれば、内装リフォームや間取り変更なども自由です。持ち家をローンで購入して退職までに完済すれば、老後の負担が減ります。資産となり、子どもに残すこともできます。ローンの利用では、団体信用生命保険(団信)に加入できるのもメリットです。団体信用生命保険とは、住宅ローン返済中に契約者に万が一のことがあったとき、住宅ローン残高がゼロになる保険です。ローン契約者が亡くなるなどした場合、生命保険会社が住宅ローン残高に相当する保険金を銀行に支払い、債務の返済にあてる仕組みになっています。万一の場合でも家族は住宅ローンの返済の心配をすることなく、住み続けることができます。ローンを利用する場合、条件に該当すれば住宅ローン控除を利用できるのもメリットです。10年以上の住宅ローンを利用した住宅購入またはリフォームが対象で、年末時点の住宅ローン残高の0.7%相当額を所得税から控除できます。持ち家にはデメリットな側面もあります。一度持ち家を所有すると、簡単に住み替えできないのがデメリットです。転勤やほかの場所で住みたくなったときなどに、気軽に引っ越すというわけにはいきません。住み替えの可能性を考慮するのであれば、駅から近い物件など、売りやすく貸しやすい物件を選ぶとよいでしょう。また、持ち家はメンテナンスにお金がかかります。新築の場合は住み始めてから10〜15年前後で必要になり、特に外壁や屋根の修繕は高額な費用が必要です。災害などで突然の出費が必要になる可能性もあるでしょう。毎年固定資産税の支払いがあるのも負担です。さらに、マンションの場合は管理費・駐車場代・修繕積立金がかかることも負担になるでしょう。賃貸にも、持ち家とは違ったメリット・デメリットがあります。詳しくみていきましょう。賃貸のメリットは、以下のとおりです。賃貸の最大のメリットは、気軽に住み替えができることです。ライフスタイルの変化や転勤、気分転換などさまざまな理由で手軽に住まいを変えることができます。初期費用も持ち家ほど高額にならず、ローンの負担もありません。収入の増減に合わせて住まいを変え、毎月の支出を調整することも可能です。賃貸は基本的に、家賃の支払い以外に大きな支出はありません。設備の故障や老朽化、災害で損壊した場合など修繕にかかる費用はオーナーが支払います。固定資産税の支払いがないこともメリットといえるでしょう。賃貸で考えられるデメリットには、以下のようなものがあげられます。賃貸はいくら家賃を支払っても、自分の資産にはなりません。老後は身元保証人が求められるケースも多く、依頼できる人がいなければ更新を断られる場合もあります。オーナーの都合や建物の建て替えなどで退去を求められることもあり、新しい物件を探さなければならないなど、あまり安定性がありません。物件の選択肢は持ち家より少なく、好みの住居に住めない可能性もあります。持ち家ほどのグレードも期待できません。リフォームは自由にできず、オーナーの許可が必要です。退去時には原状回復を求められる場合もあります。持ち家と賃貸の比較検討では、老後の暮らしについても考えておかなければなりません。老後を考えた場合、安心して暮らせるのは持ち家と賃貸のどちらなのか、みていきましょう。ローンを払い終えた持ち家は資産となり、管理費等の支払いを除いては月々の負担がなくなります。資産があるということは、老後の暮らしに安心感を与えます。賃貸物件として他人に貸し出すことで収益を得ることも可能です。万が一年金だけでは生活費が足りなくなった場合でも、家と土地を担保にして借り入れができます。また、高齢になって転倒リスクが高まった場合に、バリアフリーの対策ができるのもメリットです。賃貸の場合、老後に収入が下がった場合は引越しするなど、出費をコントロールできます。住まいの老朽化や設備の故障などはオーナーに任せられるのもメリットです。ただし、収入源が年金などに限られてくることで、家賃の支払いに不安が出てくることがあるでしょう。オーナーが高齢者への賃貸をためらい、契約更新や物件探しが困難になるケースもあります。老後は賃貸物件を契約することが難しくなる側面があることから、退職金などを資金にして持ち家を購入するという選択肢もあります。しかし、ローンを利用する際には年齢制限がかかり、収入などの審査で利用できないケースもあるでしょう。退職金を住宅購入に使った場合、老後の生活費が足りなくなる可能性もあります。若いうちは自由に移動したいため賃貸が良くても、「いつかは持ち家を購入したい」と考えているケースもあるでしょう。そのような場合でも、老後を待たず早めに購入することをおすすめします。持ち家と賃貸にはそれぞれメリットがあり、どちらを選んだらよいか迷うことが多いかもしれません。ここでは、持ち家が向いている人を紹介します。持ち家が向いているのは、すでに結婚・出産している、転職の可能性が低いなどライフプランが定まっていている人です。これらライフプランが定まっていないうちは購入後に転居する可能性が高くなり、売却を検討しなければならなくなることもあるでしょう。買い手を探して売却の手続きを行い、次の物件を探して購入するのは大変です。ある程度生活が落ち着き、今後のライフプランが見通せる時期にある人が持ち家に向いています。ライフプランについて詳しく知りたい方は、以下の記事を参考にしてください。ライフプランとは?ライフプランニングのステップと3つのポイントを解説収入が安定している人も、持ち家の購入が向いています。持ち家はローンの支払いをはじめ、修繕費や税金の支払いなど、多くの支出が必要です。収入が減ってローンの支払いができなければ、持ち家を手放さなければならなくなる場合もあります。ローンの完済まで支払い計画を十分に立てられる人は、持ち家の購入を検討するとよいでしょう。持ち家ではなく、賃貸が向いている人もいます。住みたい場所が定まらず、いろいろな場所に住んで自分に合った土地を見つけたい場合は賃貸が向いているでしょう。ライフプランが変更する可能性があり、今後が予測できない人も賃貸が向いています。詳しくみていきましょう。まだ結婚前で今後のライフプランが予測できない、もしくは結婚していても子どもが生まれてから住み替えを検討しているといった場合、賃貸が向いています。賃貸に住んでいれば、ライフプランの変更に合わせて容易に引越しができるためです。収入が安定していない場合も、賃貸であればいつでも収入に見合った家賃の住まいに変更できます。住まいの管理・メンテナンスが面倒という人も、賃貸が向いているでしょう。転勤などが多く、引越しの可能性があるなど1ヶ所に定住できない場合は賃貸が向いています。若いうちは海外転勤が多いといった会社では、早いうちから持ち家を所有しても満足に住めないかもしれません。自己資金が少なく、ローンの負担を抱えたくないという人も賃貸が向いています。ある程度の頭金を貯め、生活が安定してから持ち家を購入するという選択肢もあるでしょう。持ち家と家賃がどちらが得かは一般的に判断できず、それぞれにメリット・デメリットがあります。どちらが向いているかはその人のライフスタイルにより異なり、状況に合わせて適した方を選びましょう。「持ち家を購入したいが決断できない」という方は、不動産なんでも相談室に相談してみてはいかがでしょうか。住宅購入をはじめとする不動産のさまざまな悩みに対応しています。持ち家か賃貸か、戸建てかマンションかなどの悩みを相談できるほか、住宅ローン等の資金面での相談も可能です。相談は何度でも無料で対応していますので、ぜひご検討ください。

持ち家と賃貸はどちらを選べばいい?メリット・デメリットを比較

物価高騰と戦う!老後に向けて家計を圧縮しよう|50代夫婦を例に

「老後資金、あといくら必要?」。50代は、老後を見据えて、真剣にお金のことを考えるべき時期です。しかし、物価高騰の影響で、老後資金の準備はますます難しくなっています。今の生活費を維持するだけでも大変なのに、一体どうすれば良いのでしょうか?この記事では家計の圧縮のための具体的な方法と、浮いた資金を活用した資産運用法について解説します。ぜひ、物価高騰に負けない強い家計を作り、将来に備えましょう!>> 家計見直し相談はこちらから投資信託相談プラザ -近鉄あべのハルカス店50代は、人生における大きな転換期を迎える年代です。長年子育てに奮闘してきた方も、お子様の独立を機に、夫婦二人の生活へとシフトしていくでしょう。また、定年退職という人生の大きな節目も視野に入ってきます。こうしたライフステージの変化は、家計にも大きな影響を与えます。子育て費用が減る一方で、老後の生活費や医療費への備えが必要になってきます。多くの方が、年金受給額や退職金に期待を寄せているかもしれません。しかし、少子高齢化が進む現代社会において、年金制度の将来は不透明であり、退職金も以前ほど期待できないのが現実です。予測と現実のギャップに気づいたとき、老後資金の不足に焦りを感じる方も少なくありません。さらに、50代は健康面での変化も出始める年代です。若い頃と比べて体力の衰えを感じたり、生活習慣病のリスクが高まったりと、健康不安を抱える方も増えてきます。健康状態の変化は、医療費の増加に直結し、家計を圧迫する要因となります。これらの変化に加え、といった、将来に対する漠然とした不安を抱えている方も多いのではないでしょうか。50代は、これらの変化や不安にしっかりと向き合い、老後に向けた準備を始めるべき重要な時期なのです。成功させるためのポイントは、以下のとおりです。目標を明確にし、実情を把握することが家計改善の鍵となります。まず、「月々の支出を〇〇円削減する」など具体的な目標を設定し、モチベーションを維持しましょう。そのためには、現在の収支バランスをチェックし、各支出項目を見直すことで、問題点を洗い出すことが重要です。無理のない目標設定と現状把握から、家計対策を始めましょう。収支の見直しについては、次章で触れていきます。家族とよく話し合い、協力して取り組むことが不可欠です。家計の見直しは、家族全員に関わる問題です。それぞれの意見や希望を尊重しながら、共通の目標に向かって協力することで、より効果的に家計改善を進めることができます。無理のない範囲で少しずつ始めることも大切です。急激な変化はストレスや反発を生む可能性があります。まずは、固定費の見直しや、無駄遣いを減らすなど、できることから少しずつ始めて、徐々に範囲を広げていくのがおすすめです。そして、家計の見直しや資産運用について不安がある場合は、「投資信託相談プラザ」のIFA(独立系ファイナンシャルアドバイザー)に相談するのも有効な手段です。IFAは特定の金融機関から独立して、中立的な立場から、資産状況や家族構成に基づき、お客様のご要望を丁寧にお伺いし、その上で資産運用のアドバイスを行います。家計の現状分析、目標設定、具体的な対策、資産運用計画など、幅広いサポートを受けることができます。家計をコンパクトにするには、現在の収入と支出を洗い出し、将来の出費に備えることが必要です。実際に書き出してみましょう。既婚者の場合単身者の場合会社員であれば、毎月のお給料やボーナス、自営業者であれば、事業収入が主な収入です。会社員の方の場合、収入金額から所得税、社会保険料、住民税を引くことで年間の手取り収入がわかります。この年間の手取り収入のことを可処分所得といいます。収入、所得税、社会保険料は勤務先から受け取る「源泉徴収票」、住民税は「納税通知書」もしくは、毎月の給与明細でチェックしましょう。次に、年間の支出がどのくらいなのか確認しましょう。保険は、ライフステージの変化に合わせて必要な保障が変わります。現在の保障内容が適切かどうかを確認し、不要な保障がないか見直しましょう。【5分で診断可能】保険と投資のバランス診断はこちら1年間にどれだけの金額を貯蓄や投資に回しているかみてみましょう。これで、家計の収支がわかりました。無意識に支出している金額を把握することで、生活費の現状を正確に把握でき、無理のない予算設定や貯蓄目標を立てることができます。また、支出の内訳を把握することで、削減できる費用を特定し、より効率的な資金計画に繋げることができます。家計のバランスシートを作成することによって、以下のメリットがあります。早速作成していきましょう。住宅ローンを組んでいる場合は、金利や返済期間を見直すことで、返済額を減らせる可能性があります。将来必要となる資金が、現在の資産から負債を差し引いた純資産で賄えるかどうかは、家計管理の重要なポイントです。純資産額と将来の支出予定を比較し、不足する場合は、支出の見直しや貯蓄計画の再考が必要となります。早めに資金計画を立て、将来に備えましょう。ここからは、家計を圧縮したことによって毎月5万円を捻出し、積立投資を行った場合のポートフォリオ例をみてみましょう。65歳の定年までに、老後資金を作りたいという55歳のAさん。毎月5万円を積み立て、想定利回り(年率)約4%を目標に運用します。日本国内の投資対象が多めで、為替の変動リスクを抑えた構成です。想定利回り4%で運用した場合、10年後には736万円になる計算です。【ケース①】55歳女性/毎月の積立金額・5万円/想定利回り(年率)約4%を目標※J-REITは、多くの投資家から集めた資金で、オフィスビルや商業施設、マンションなど複数の不動産などを購入し、その賃貸収入や売買益を投資家に分配する商品です。※上記はあくまでポートフォリオ例であり、将来の運用成果を示唆あるいは保証するものではありません。※このシミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません。※実際の資産運用や投資判断に当たっては、必ずご自身の責任において最終的に判断してください。※税金および手数料等の諸費用は考慮しておりません。※月複利で元利合計金額を算出しております。※計算結果はあくまでシミュレーションであり、概算金額を示唆・保証するものではありません。65歳時点で736万円の資産を形成したとします。シニア世代からは、ミドル世代の頃と同じような積極的な運用ではなく、できるだけリスクを抑えた運用をおすすめします。長期的な視点で資産を守り育てていくことが大切です。たとえば、500万円はコア運用として債券投資に切り替えます。満期まで保有すれば原則として元本(額面金額)が戻ってくる債券は、投資初心者の方にも比較的取り組みやすい金融商品です。500万円を年利3%で10年間運用できたとすると、運用結果は672万円になります。(※)満期があるので、資金計画が立てやすいのも魅力のひとつです。残りの200万円を、サテライト運用に充てます。ご自身のリスク許容度に合わせて、国内外の株式やREIT(不動産投資信託)などを組み合わせ、収益性を追求した運用を行います。ただし、株式やREITは債券に比べて価格変動が大きいため、長期的な視点で投資することが重要です。※各月末にお金の出入りがあるものとします。※税金および手数料等の諸費用は考慮しておりません。※月複利で元利合計金額を算出しております。※計算結果はあくまでシミュレーションであり、概算金額を示唆・保証するものではありません。50代は、老後に向けた準備を本格的に始める重要な時期です。物価高騰という厳しい状況下でも、家計の現状を把握し、固定費を中心に支出を見直すことで、将来への備えをすることができます。捻出した資金を、リスク許容度に合わせて債券や投資信託などで運用することもおすすめです。ご不安な場合は、お気軽に投資信託相談プラザのIFAにご相談ください。相談料は無料となっております。

物価高騰と戦う!老後に向けて家計を圧縮しよう|50代夫婦を例に

「資産運用を体系的に学びたい!」そんな方へ

私たち「投資信託相談プラザ」は、毎月全国各地・オンラインにて資産運用セミナーを開催しています。(参加費無料)
参加者数は延べ80,000人超(※)。ぜひお気軽にご参加ください!

※2017年10月~2026年1月 Fan調べ

SBI証券 共催・楽天証券 協賛 /

老後不足する金額は減っている?

老後の生活費などが2,000万円ほど不足する可能性があるという金融庁の報告は、世の中に大きなインパクトを与えました。

しかし、新型コロナウイルス感染症の流行によって人々のライフスタイルも変わったことから、老後に必要な資金はもっと少なくてもよいとの報告もあります。

どの程度の老後資金が必要と計算できるのか、また、どの程度の金額を準備したら良いのか、見ていきましょう。

2021年の試算では足りない金額は1,200万円に減少

2017年の家計調査報告ではなく2019年のデータで計算しなおすと、不足する金額は約1,200万円になるという報告もあります。

収入は2017年と比べて約3万円増えているのに対し支出は約7,000円しか増えていないため、毎月不足する金額は以下の式から3万2,000円と計算できるでしょう。

55,000円-(30,000円-7,000円)=32,000円

この金額をもとに30年間で不足する金額は約1,200万円と求められます。

32,000円×12ヶ月×30年=11,520,000円

老後を20年と想定する場合は、不足する金額は約800万円と大きく減ります。

32,000円×12ヶ月×20年=7,680,000円

不足する金額は55万円という試算も!

2020年の家計調査報告に基づいて計算する場合は、2019年のデータによる計算よりもさらに不足金額が減ります。

2017年の時点では平均的な収入は20万9,198円、平均的支出は26万3,717円とその差は約5万5,000円でしたが、2020年の平均的な収入は25万7,763円、平均的支出は25万9,304円となり、その差はわずか1,541円に縮まりました。

毎月1,541円が不足する場合には、30年間の合計不足額は以下の式から約55万円と計算できます。

1,541円×12ヶ月×30年=554,760円

寿命の延びや退職金減少が進めば不足額は増える

しかし、これはあくまでも平均値であり、老後に25万円を超える収入が見込めるケースばかりではありません。また、家賃やローンなどがあり、支出を26万円程度に抑えられないケースもあるでしょう。

また、老後生活が30年とも限りません。長生きをしてさらに老後生活が延びることや、退職金が減り、老後までに十分な老後資金を準備できないこともあるでしょう。

さらに注意すべき点として、介護の問題も挙げられます。

夫婦2人とも健康に生活できていれば月々の支出を26万円程度に抑えられる可能性はありますが、介護が必要になり、介護費用が毎月かかる場合は支出が拡大するでしょう。

どちらかが介護施設に入所する場合は、生活の拠点が2ヵ所になるため、さらに支出は増えると考えられます。

各自でどのような生活を希望するのか、また、介護が必要になったときにどのような介護を望むのかについて、健康なときから話し合っておくことが必要といえるでしょう。そして、余裕を持って予算を組み、老後資金を早めに準備し始めることが大切です。

「ネット証券で資産運用を始めたい・見直したい」そんな方へ
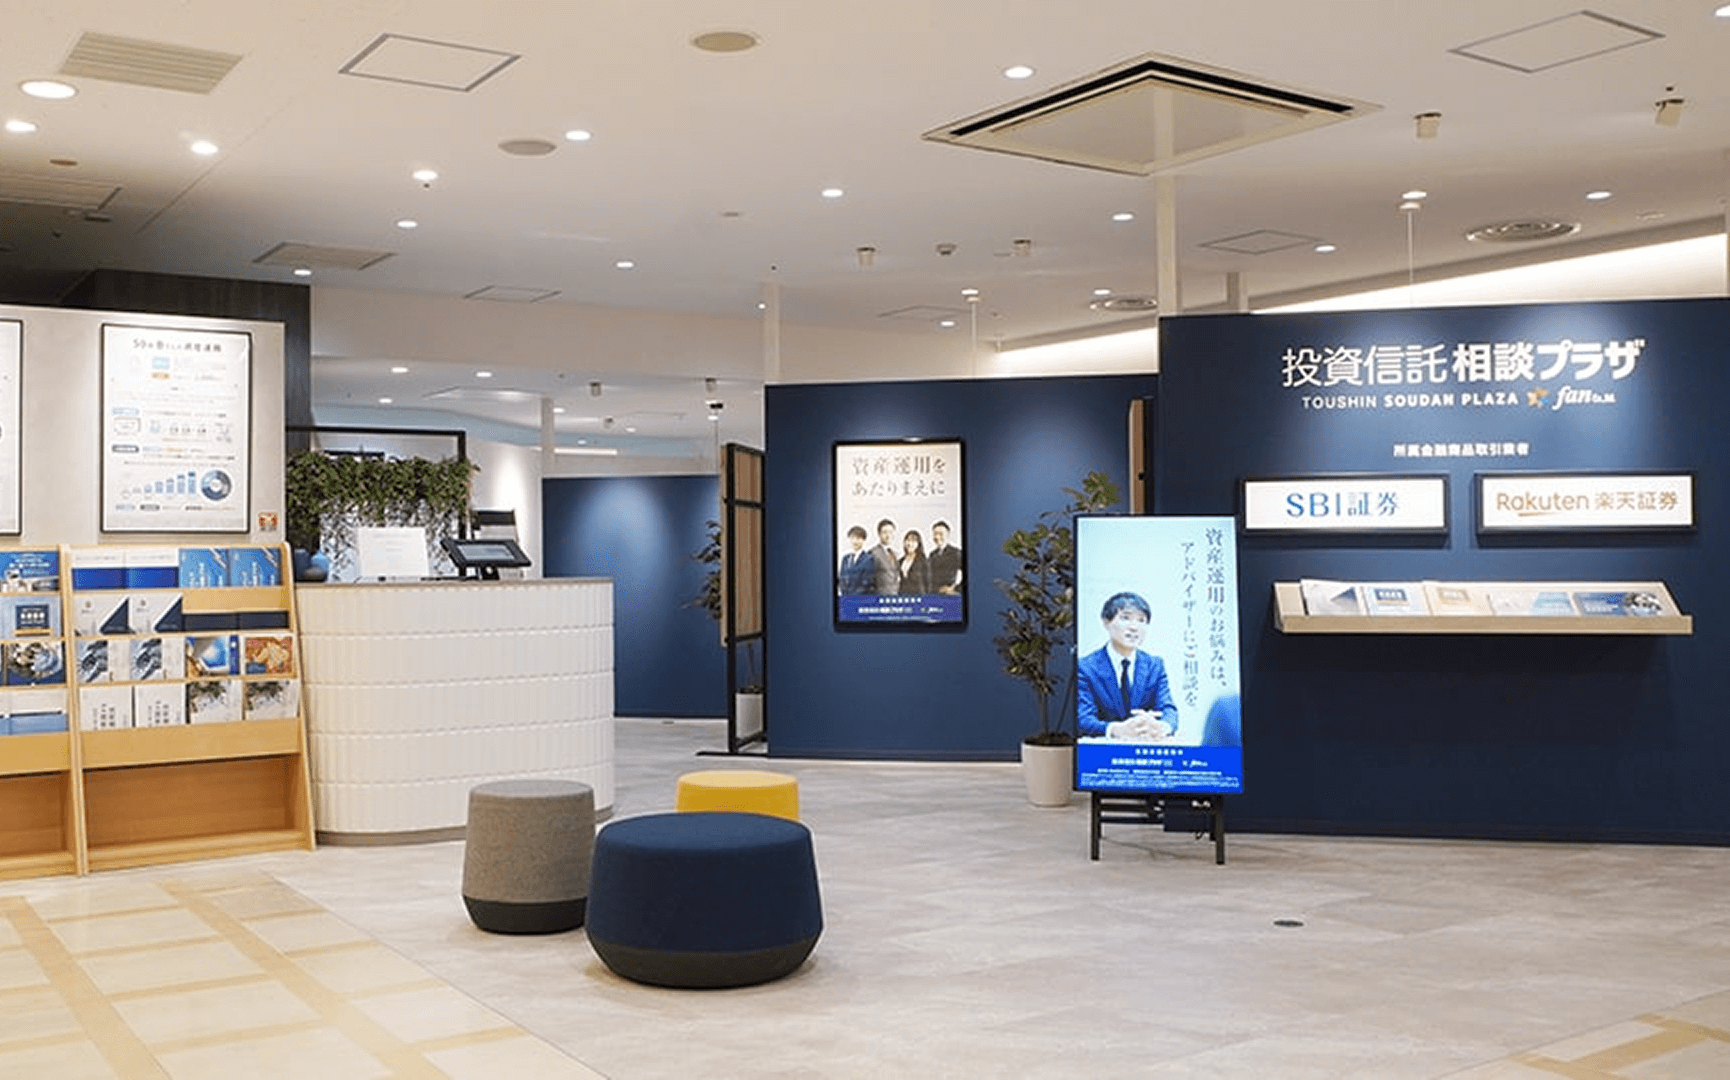
近鉄あべのハルカス店

投資信託相談プラザ -近鉄あべのハルカス店

私たち「投資信託相談プラザ」は、SBI証券・楽天証券での資産運用を無料で相談できる窓口です。
仲介する預かり資産残高5,000億円超(※)の実績を活かし、IFAがあなたに合った運用をサポートします。※令和8年2月時点
全国の店舗・オンラインでご相談可能です。

老後に必要な金額を3ステップで計算しよう

老後に必要とされる金額は、2017年の平均的な無職高齢夫婦世帯の家計調査に基づけば約2,000万円、2019年の調査報告によれば約1,200万円、2020年の調査報告によれば約55万円です。

しかし、いずれも平均的なデータに基づいた数値のため、参考にはなりますが、その金額を準備すればよいというわけではありません。

本当に必要になる金額を準備するためにも、ご自身のケースにあてはめて計算してみましょう。計算は次の3つのステップで実施します。

  1. 老後の収入を計算する
  2. 老後の支出を計算する
  3. 不足額と準備期間から資金計画を立てる

それぞれのステップを詳しく見ていきましょう。

ステップ1:老後の収入を計算する

まずは老後の収入を計算します。定年退職の時期と公的年金の受給を開始する時期が異なるときは、2つに分けて考えてみましょう。例えば満60歳で定年退職し、満65歳から年金を受給する場合であれば、次のように考えることができます。

年齢収入
60~64歳・再就職する場合は給与収入
・個人年金に加入している場合は年金受給額
65歳以降・年金の受給額
・仕事をする場合は給与収入
・その他の収入

まず公的年金を受給する前の時期で考えてみましょう。再就職する場合は予定される給与収入と何年くらい働くのか、明らかにします。次に個人年金に加入している場合は、個人年金の受給額も加算しましょう。

次に公的年金の受給が始まる時期以降の収入を計算します。どの程度の年金を受給できるのかわからないときは、1年に1回、誕生月に送付される「ねんきん定期便」をチェックしてみましょう。

ねんきん定期便が見当たらないときは、日本年金機構の「ねんきんネット」にアクセスすることで、予想される年金額を知ることができます。個人年金に加入し、65歳以降も受給できる場合には、年金受給額を計算しておきましょう。

また、公的年金の受給開始後も仕事をする場合には、見込まれる給与収入についても書き出しておきます。家賃収入や配当収入などを定期的に見込める場合には、その金額についても書いておきましょう。

ステップ2:老後の支出を計算する

支出についても計算してみましょう。老後生活も基本的には現在の生活の延長上にあるので、ライフスタイルや支出が大きく変わることはないと考えられます。

現在の支出を書き出し、不要になるものを省いていきましょう。

例えば退職することで会社関係の付き合いにかかる費用は減ると考えられます。また、現在、子どもの教育費に多額の費用がかかっている場合も、卒業すれば不要になるでしょう。

しかし、時間に余裕ができると、余暇にかかる費用が高くなる可能性もあります。

定期的に旅行に行くようになったり、趣味のサークルに入ったりすることもあるかもしれません。毎月どの程度まで趣味に費用をかけられるのか検討したうえで無理なく予算を組み、支出額を決定しましょう。

ステップ3:不足額と準備期間から資金計画を立てる

支出額の合計から収入の合計を差し引き、マイナスになった場合は、老後を迎えるまでに資金を準備しておく必要があります。定年退職するまでに無理なく貯められるように計画を立てておきましょう。

老後資金の準備は、早い時期から始めると毎月の負担が軽減されます。

例えば、退職金を除いて老後資金として1,000万円が必要となるとき、退職までにあと5年の場合は単純に考えて年に200万円を準備する必要があります。家計に余裕がない場合には厳しく感じるかもしれません。

若いときは住宅購入や子どもの教育費などで出費がかさみますが、少額でも良いので少しずつ老後に備えておくようにしましょう。

あわせて読みたい

ゴールベースの資産運用とは?意味や必要性、今後の動向を解説

ゴールベース運用とは、将来の目標から逆算して資産運用を行う方法です。米国では1990年代の半ばあたりから普及し始め、今後は日本の金融業界にも広まっていくと考えられています。ゴールベース運用の意味や、資産運用における必要性などを理解しておきましょう。ゴールベース運用とは、米国で浸透している資産管理の手法の一つです。別名「ゴールベース・アプローチ」といわれることもあります。個々の目標から逆算して資産を管理し、運用成績よりも目標の達成が重視されるのが特徴です。ここでは、ゴールベース運用の基本的な考え方や、マーケットベース運用との違いについて解説します。ゴールベース運用とは、個々の目標から逆算して資産を管理する手法のことです。設定するゴールは金銭的な目標に限定されず、子どもの教育や事業の承継、社会貢献なども含まれます。ゴールベース運用の根底には、「顧客の人生に伴走すること」という考え方があります。将来的な目標を具体的な数字に落とし込み、目標の実現に必要な資金を逆算したうえで、資産の運用方針や支出のコントロール方法を考えるのが特徴です。ゴールベース運用では、運用成績よりも目標達成が重視されます。ゴールベース運用の基本的なスタンスは、ゴール達成に向けた中長期の資産管理です。アドバイザーは定期的にフォローアップ面談を実施し、ゴール達成までの進捗状況に応じて運用方針を見直します。つまり、その時点での運用成績を見るのではなく、「目標達成の確率が高いか・低いか」「達成率を上げるためには何が必要か」を重視してアドバイスするのが特徴です。ゴールベース運用は、金融先進国の米国で浸透している手法です。1990年代の半ばあたりから広がりを見せ始め、アドバイザーが顧客との信頼関係を築いていく中で、中長期的にアドバイスを行うスタイルが主流となっていきました。野村総合研究所が公表した資料によると、米国では8割以上の対面アドバイザーがゴールベース運用を取り入れていることがわかっています。参照元:野村総合研究所 米国投資商品調査報告書ゴールベース運用と対照的な手法として、マーケットベース運用が挙げられます。マーケットベース運用とは、市場動向に基づいて相場の動きを予測し、短中期的に投資や売買を行う手法です。ゴールベース運用は目標に向かって中長期で運用するスタイルのため、アプローチの仕方や投資の期間が大きく異なります。マーケットベース運用は長期的に運用するコア資産には向いていませんが、リスクを取りながらリターンを追求するサテライト資産には適した考え方です。一方で、相場が予測どおりに動かなかった場合は大きな損失を抱えるリスクがあります。ゴールベース運用の鍵となるのは、資産管理について助言するアドバイザーの存在です。アドバイザーは顧客ごとの目標に寄り添い、ゴールの実現に向けてベストなアプローチ方法を提案します。特に長期的な運用では投資判断を誤るケースが多いため、アドバイザーが果たす役割は大きいでしょう。ここでは、ゴールベース運用におけるアドバイザーの役割と重要性について解説します。ゴールベース運用におけるアドバイザーの役割は、顧客のライフプランをヒアリングしてゴールを設定し、目標達成に向けて金融面のサポートを行うことです。アドバイザーは「投資のやり方を提案する人」と位置付けられがちですが、運用方法の提案は業務の一部でしかありません。アドバイザーの本領が発揮されるのは、顧客ごとのゴールを設定する場面です。数十年後の目標を設定しようとしても、具体的にイメージするのは難しいでしょう。想像するのが難しい部分も掘り下げ、課題解決につながる目標を顧客と一緒に考えることも、ゴールベース運用におけるアドバイザーの重要な役割です。米国では「人生には医師・弁護士・ファイナンシャルアドバイザーが不可欠」といわれるほど、アドバイザーの重要性が高いと考えられています。投資の基本は長期分散投資や積立投資ですが、これらを長期的に運用し続けるのは簡単なことではありません。なぜなら、保有している間に相場が上がったり下がったりすると、つい売却してしまうケースが多いためです。例えば、積立投資で株価が大きく下落した場合、保有しているのが不安になって手放してしまうこともあるでしょう。長期的に運用を続けるためには、客観的な視点をもつアドバイザーの存在が欠かせません。アドバイザーに助言をもらうことで全体最適が可能となり、資産運用を含む金融面を包括的に管理できます。長期的な運用の継続およびリスクの軽減においては、アドバイザーが重要な鍵を握るといっても過言ではないでしょう。IFAとは?相談する前に知っておきたいメリットやデメリットを解説ここまで、ゴールベース運用の仕組みやアドバイザーの役割などを説明しました。アプローチの特徴はわかったものの、なぜゴールベース運用が必要とされるのかが気になる方もいるでしょう。また、ゴールベース運用は主に米国で浸透している手法ですが、日本でも少しずつ広がりを見せています。ここでは、ゴールベース運用が必要とされる2つの理由や、日本における今後の動向について解説します。ゴールベース運用が必要とされる理由は、主に以下の2つです。目標を設定してから資産運用の方針を考えることで、リスクの最適化や長期的な運用の継続が期待できます。ゴールベース運用の理解を深めるためにも、ゴールベース運用の必要性や目標設定の重要性を知っておきましょう。ゴールベース運用によって目標設定することは、資産運用におけるリスクの最適化につながります。資産運用する際は、「老後資金を確保する」「教育費を準備する」などの目的を決めることが大切です。なぜなら、最終的なゴールを決めずに資産運用をすると、リスク許容度を超えるハイリスクな商品を選んでしまう可能性があるためです。または、長期的に運用できる資金であるにもかかわらず、リスクが大幅に低い商品を運用することもあります。このように、目的の定まっていない状態では適切なリスクでの資産運用ができません。高すぎず低すぎないリスクで運用するためには、ゴールベース運用の考え方に基づき、設定した目標に必要な利回りを把握したうえで運用するのが有効です。資産運用を長期的に続けられることも、ゴールベース運用が必要とされる理由です。長期的に資産運用する際は、短期的な値動きに左右されて売買を繰り返したり、衝動買いによって資産運用を中断したりすることがあるでしょう。その点、ゴールベース運用は目標に向かって資産を管理するスタイルのため、値動きなどに影響されるリスクを抑えられます。長期的かつ安定的な運用を目指すのであれば、ゴールベース運用によって目標を明確にイメージし、何のために資産運用するかを明らかにすることが重要です。日本における金融機関のあり方は少しずつ変化しており、今後はゴールベース運用が普及していくと考えられています。これまでの日本では、貯蓄から投資に目を向けることを促進する動きはあったものの、株式や債券などの直接金融は大きく広まっていませんでした。しかし、昨今ではロボアドバイザーやラップ口座が急速な広がりを見せ始めています。これらのサービスは、顧客のリスク許容度などに応じてポートフォリオを提供するのが特徴です。また、売買取引の仲介を担うブローカレッジ営業から、顧客ごとに資産運用をコンサルティングするスタイルに移行するなど、金融機関のあり方にも変化が見られます。ゴールベース運用が普及する下地が徐々に整いつつあるため、今後はさらなる拡大が見込まれるでしょう。ゴールベース運用とは、将来的な目標から逆算して資産管理を行う手法です。ゴールに向かう過程での運用成績よりも、最終的に目標を達成できるかどうかが重視されます。米国ではすでに普及しているアプローチ方法ですが、日本では広く認知されているとはいえません。とはいえ、今後は日本でもゴールベース運用の拡大が見込まれるため、正しい意味や必要性などを理解しておくことが大切です。

ゴールベースの資産運用とは?意味や必要性、今後の動向を解説

老後に必要な4つのお金とは

老後の支出について把握しておくことで、より無理のない老後生活を送ることができます。老後の収入を増やすことは簡単ではありませんが、支出を抑えることで老後資金を圧縮できることもあるので、シミュレーション前に支出の内訳について把握しておきましょう。

主な細目としては次の4つを挙げられます。

  1. 生活費
  2. 医療費・介護費
  3. 冠婚葬祭費
  4. リフォーム代

それぞれ具体的にどの程度かかるのか、また何に注意をして準備したら良いのか、見ていきましょう。

①生活費

毎月の生活費についてシミュレーションしてみましょう。

現在の家計を参考にして、食費や水道光熱費、保険料、交通費、通信費などを計算します。家族が減ると食費も減りますが、人数が半分になれば半額になるという単純なものでもありません。

また、購入する量が減っても質にこだわると金額が高くなることもあります。食事は人生において楽しみのひとつでもあるので、無理のない範囲で切り詰めすぎないようにしましょう。

老後に保険料が減る可能性もあります。例えば保険料の払込期間が限定されている定期保険に加入している場合には、払込期間が終わると支払い義務がなくなるでしょう。現在、個人的に加入している保険の払込期間についても確認しておきましょう。

その他にも趣味娯楽の費用についても考えておく必要があります。老後は趣味に費やせる時間が増えるため、趣味や娯楽の費用がかさみがちです。予算に上限をつけておかないと、家計が破綻することにもなりかねません。無理なく楽しめるように毎月の予算を決めておきましょう。

②医療費・介護費

医療費についても考える必要があります。高齢になると病気にかかったり入院したりすることが多いため、現在よりも医療費がかさむこともあるでしょう。また、高齢になると入院日数が長引く傾向にあります。

例えば35~64歳で1回の入院における平均在院日数は21.9日ですが、65歳以上になると37.6日、75歳以上になると43.6日と長期化する傾向があります。同時に医療費も高額になると予想できるでしょう。

ただし、現役並みの収入がある場合を除き、70歳以上の医療費の自己負担割合は2割、75歳以上は1割となるため、入院が長引いてもあまり費用自体には影響が及ばない可能性があります。

ただし、個室を希望する場合や先進医療を受ける場合には高額な費用がかかるので、民間の医療保険や貯蓄などで備えておくと良いでしょう。

また、介護費も準備しておく必要があります。

生命保険文化センターによれば、介護費用は平均1ヶ月あたり7.8万円です。介護を始めるにあたって、介護用ベッドや施設入所金などのまとまった費用がかかることがありますが、この一時的な費用は平均69万円と報告されています。いずれも介護保険適用後の自己負担額なので、準備する費用の目安になるでしょう。

参考:厚生労働省 平成29年度 患者調査の概況

③冠婚葬祭費

不定期にかかる費用として、冠婚葬祭費が挙げられます。子どもや孫の進学や結婚のお祝い金なども準備しておくことが大切です。

近年、自分の葬儀費用は自分で用意するという方も少なくありません。どのようなお葬式にしたいのか詳しくプランニングし、必要な資金を用意しておきましょう。個人差がありますが、寺院に支払う費用や葬儀会場代、飲食代なども含めて200万円が目安となります。

④リフォーム代

住宅リフォームが必要になる場合もあるでしょう。老後予算の中にリフォーム代を含めていないと、家計が圧迫されたり、不便なまま暮らしたりする可能性があります。キッチンや浴室、トイレなどの水回りや、外壁や屋根なども定期的に修繕・メンテナンスできるように予算を組んでおきましょう。

お金のプロがあなたに合った改善方法をご提案!

相談料は無料となっております

老後資金を準備する2つの方法

定期預金などを使って老後資金を準備することもできます。しかし、現在は超低金利時代のため、預金だけでは資産をあまり増やすことはできません。

効率よく老後資金を準備するためにも、単に貯めるだけではなくプラスアルファのメリットを得られる方法も検討してみましょう。定期預金以外の老後資金準備方法を2つ紹介します。

  1. 貯蓄型保険
  2. 投資信託・債券などへ投資

貯蓄型保険

貯蓄型保険とは、満期保険金や解約返戻金のある保険のことです。死亡や高度障害状態になったとき、子どもが進学する年齢になったときなどの「保険金支払事由」が生じたときに保険金を受け取れるだけでなく、途中で解約したときもいくらか返戻金を受け取れることができます。

保険として将来の不安に備えるだけでなく、貯金としても活用できます。

投資信託や債券などへ投資

投資信託や債券などへ投資をすることも検討できます。

投資には興味があるけれどリスクが不安という方は、一度、専門家によるセミナーに参加してみてはいかがでしょうか。

投資信託プラザでは、資産運用の専門家によるセミナーを開催しています。投資や保険などさまざまなテーマで実施しているので、ぜひ退職後の資産形成にお役立てください。

\ ご相談は無料です /

ライフプランに合わせた資産運用をIFAがご提案

\ 参加費無料 /

全国各地の会場・オンラインで開催中

あわせて読みたい

老後2000万問題、実際に老後資金はいくら必要?資産運用を始める前に

2019年6月に金融庁の市場ワーキング・グループが出した報告書で、「老後の生活には夫婦2人の一般的な世帯で2,000万円が不足する」と公表されました。最近は若干下火になっていますが、“老後2000万問題”と、メディアでも連日報道されていましたので皆さんも記憶に新しいところかと思います。ところで、皆さんはご自身の老後資金がいくら必要になるか考えたことはありますか?必要額というのは当然に、人それぞれ異なります。そのため、「ご自身の家計ではどのくらい必要になるのか」ということを考えてみる必要があります。例えば、“老後2000万円”という数字はどのように出されたのか今一度振り返ってみましょう。少し古くなりますが、総務省の家計調査(2017年)によると、一般的な高齢世帯(夫婦2人)のひと月の支出が26.4万円なのに対して、収入は20.9万円となっています。差額の約5.5万円が毎月不足する計算となり、30年間ではおよそ2,000万円になるという計算です。このような計算式で、年金だけで賄えない生活費の不足額が計算できます。ご自身のケースではどうであるか、まずはしっかりと計算し、ざっくりとでも把握することが大切です。「貯金だけでも十分なのでは?」と考える方も多くいらっしゃると思います。もちろん貯金ができる期間が長くあれば、十分備えることは可能です。毎月5万円を約33年4ヵ月貯金していけば、2,000万円を貯めることができます。3,000万円を貯めるのには、約50年必要です!人生100年時代と言われるなかで、約半分の時間を貯金に充てなければならないと考えると恐ろしいですね…しかし、これは運用を全くしなかった場合のケースです。では、貯金ではなく毎月5万円を積立投資していった場合はどうでしょうか。次項で考えていきましょう。具体的に積立投資をしてどれほどの資金が準備できるかを検証してみましょう!同じ3,000万円を貯めるのでも、運用をせずに貯金だけした場合は、約50年かかりますが、年3%で運用することができれば、約30年で資金を準備することが可能です。また、資産運用のご相談の際に、「はたして3%で運用できるでしょうか?」というご質問を多くいただきます。将来のことなので100%の断言はできませんが、正しい商品選びをすれば年率3%は充分に可能であると考えています。例えば、過去30年間に世界の株式に投資を行っていた場合の収益は年率6%程度の成績となっています。運用して生じた利益(運用益)に対しては、20%(復興税込みで20.315%)の税金が課税されます。NISAやiDeCoを利用することで、運用益を非課税にすることが可能です。先ほど、毎月5万円を積立投資に充てるシミュレーションを行いましたが、NISAの場合、「つみたて投資枠」だけで年間120万円、毎月10万円の積立投資を行うことが可能です。(加えて、「成長投資枠」=年間240万円の投資枠でも積立投資を行うことが可能です。)さらに、iDeCoや会社の確定拠出年金と組み合わせることで月々の掛金を大きくすることができます。また積立投資をする際には、ボーナス月設定ができる証券会社もあります。ボーナスの月に積立金額を上乗せすることができるので、毎月一定額を積み立てるのが難しいという方にはおすすめです!NISA「つみたて投資枠」ではどのように運用をすすめていけばよいか考えてみましょう。■45歳男性 会社に企業年金がない会社員のケースこのケースの金額設定は、退職まで残り15年の間なら安定した収入が見込まれているので、毎月フルの積立が可能と判断した場合です。つみたて投資枠だけでも15年間で非課税保有限度額いっぱいの1,800万円の投資が可能です。15年目にiDeCoは414万円投資している計算になるので、合計して2,214万円の投資元本となっています。NISA制度のつみたて投資枠は、途中で積立を終了しても問題ありません。また、途中での引き出しも可能です。もし毎月の支出が苦しくなった場合は見直しも可能です。例えば、以下のようなケースで運用を進めるのは、新卒で就職したばかりの、まだ老後まで時間に余裕がある人の場合です。■22歳女性 会社に企業年金がない会社員のケースNISA制度「つみたて投資枠」は、非課税投資限度額が1,800万円です。そのため上記のケースのように月3万円のつみたて投資枠の利用を続ける場合、50年間投資が可能です。22歳の女性とすれば、72歳までとなり、長期間にわたって運用が可能です。年3%で運用することができていれば、運用成果は50年で約4,168万円です。これにプラスして、60歳まで月に2万円のiDeCo利用をした場合、38年間掛けこむことになるので、こちらも年3%で運用することができていれば、38年後に約1,698万円になります。“老後資金2000万円必要”と様々なメディアで取りあげられたこともあり、老後の資金準備への不安や資産形成への興味関心を持たれた方が多くいらっしゃると思います。2,000万円と聞くと、「とても無理…」と思ってしまうかもしれませんが、計画的に準備をすれば決して準備できない金額ではありません。先に取り上げた資産運用における非課税制度もあります。ただ1~5年といった短期間で用意できるものでもありません。長期的な計画が必要になります。早め早めの準備をして、ますます長くなる老後生活を充実したものにしましょう。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。※iDeCoのご注意事項・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客様が実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。・金融商品仲介業者である当社は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。
老後2000万問題、実際に老後資金はいくら必要?資産運用を始める前に

老後のお金はいくら必要?受け取れる年金や貯金額、貯め方を解説

映画「老後の資金がありません!」が2021年10月30日(土)に公開されました。老後2,000万円問題という言葉をよく耳にするとおり、老後の資金について不安を感じている方も多くいらっしゃると思います。実際にどのくらいのお金を用意すれば良いのか、状況によってどのように変わるのか見ていきましょう。また、老後資金の貯め方や注意するポイントについても解説します。どの程度のお金を老後資金として用意をしておけば安心できるのかは、年金受給額や生活費によっても異なります。将来受け取る年金で毎月の生活費を賄うのであれば、住宅リフォームや海外旅行などのまとまった費用のためにお金を準備しておくことが大切です。しかし、年金だけでは毎月の生活費を賄えないときは、多額の老後資金を準備しておく必要があります。毎月貯蓄などを取り崩して生活することになるため、最低限、毎月の不足分に老後の月数をかけた金額が必要になるでしょう。近年、長生きすることで生活資金が困窮する「長生きリスク」という言葉が使われることもありますが、年金で生活費を賄えないという状況は、まさに長生きリスクが大きくなる要因になります。本来ならば長生きすることは喜ばしいことであり、決してネガティブに考えることではありません。長生きがリスクにならないように、老後のお金を十分に用意しておきましょう。老後のお金を計算する前に、毎月の支出について把握しておきましょう。総務省統計局「2019年 家計調査 Ⅱ総世帯及び単身世帯の家計収支」によれば、高齢夫婦無職世帯(夫65歳以上、妻60歳以上の無職夫婦だけの世帯)の1ヶ月の消費支出は239,947円でした。つまり、夫婦で月に24万円ほどあれば平均的な生活は送れると考えられるでしょう。月に24万円あれば、平均的な生活は楽しめるかもしれません。しかし、余裕のある生活を送れるかどうかは、別問題です。余裕のある生活といっても、世帯やその人によっても捉え方が異なるでしょう。毎月1回は国内外を旅行したい、週に一度はちょっと良いお店で食事をしたいと考えている場合は、月に24万円では厳しいかもしれません。また、サークル活動など交際費がかさむ場合なども月に24万円で生活することは難しいと考えたほうがいいでしょう。生命保険文化センター「生活保障に関する調査(令和元年度)」における老後の意識調査によると、夫婦2人でゆとりある生活をおくるために必要だと思う費用は、平均で月々36.1万円という結果でした。余裕のある老後生活を目指すのであれば、毎月12万円ほど使途が決まっていないお金を用意し、月に36万円程度は見積もっておくといいでしょう。総務省統計局の調査では、対象となった高齢夫婦の持ち家率は92.7%でした。また、消費支出における住居費の割合は5.7%で、月平均13,700円ほどを住宅関連の費用として支出していることが分かりました。しかし、これは平均値のため、持ち家と借家の場合では、費用は大きく異なることが予想されるでしょう。地域にもよりますが、借家であれば、生活費のうち住宅費が占める割合は比較的大きいと考えられます。老後を借家で過ごす予定の方は、毎月24万円以上の生活費を見積もるか、住宅費が高い分、食費などの出費を切り詰めるか、きちんと検討しておく必要があるでしょう。持ち家と賃貸はどちらを選べばいい?メリット・デメリットを比較住宅費や食費、光熱費などの毎月必要な生活費以外にも、突発的に支出が生じることがあります。例えば入院費や手術費、介護費用などが必要になるかもしれません。健康保険や介護保険などの公的保険でまかなえる部分もありますが、自己負担分もあります。また、持ち家であってもリフォーム費がかかることもあるでしょう。いざというときのために、まとまったお金を用意しておくことが重要です。老後の支出だけでなく、収入についても考えることが大切です。老後の生活資金のベースとなる公的年金の受給額について把握しておくと、老後にどの程度の資金を用意すればよいのか、計算できるようになります。厚生労働省の「厚生年金保険・国民年金事業の概況(令和元年度)」によれば、国民年金を受け取る人の平均年金受給額は月5.6万円です。現在専業主婦・主夫や自営業、無職の方は、基本的に国民年金のみ加入していることになります。なお、民間企業の社員や公務員などとして働いていた期間がある場合は、厚生年金も受給できるので平均の受給額より受給額が増えることもあるでしょう。しかし国民年金の受給額は厚生年金より少ないので、預金などの形で老後資金を準備しておく必要があります。一方、民間企業の社員や公務員などとして厚生年金に加入している人の年金受給額は、月平均14.6万円とされています。この数字を基に試算すると、夫婦ともに厚生年金に加入している場合、毎月の受給額は平均29.2万円となり、老後の生活費も無理なくまかなえる可能性が高いでしょう。リフォーム費用や入院費などの突発的な出費に備えて、資金を用意しておくことができます。ただし、厚生年金受給額は加入年数や給与などによって大きく異なります。ねんきん定期便や、ねんきんネットなどでご自身の受給額を確認しておきましょう。働き始める20代、結婚や住宅購入などのライフイベントが多い30代、教育費の負担が大きくなる40代といったように、常に何らかのまとまった支出があり、老後資金を貯めることが難しい時期が続きます。50代になって、老後資金について真剣に考えるという方も少なくありません。では、50代の世帯では、どの程度の貯金をしておけば良いのでしょうか。金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和2年)」からご紹介します。世帯主が50代の世帯の場合、金融資産保有額の平均値は1,684万円です。ただし、平均値は金融資産が多い人の情報に影響を受けやすい傾向があるため、中央値を参考にしましょう。中央値、つまり資産額が高い順、あるいは低い順にならべて真ん中となる人の数値で見ると、800万円となります。このことから、資産を有する50代の世帯金融資産保有額は800万円が平均的といえるでしょう。なお、先述のデータは金融資産を保有していない人も含んでいます。金融資産を保有している世帯だけで見ると、平均値は1,955万円、中央値は1,000万円です。金融資産には、預貯金だけでなく株式や保険などの換金性のある資産をすべて含みます。預貯金だけに注目すると50代の全世帯での平均値は633万円、金融資産のある50代世帯での平均値は734万円でした。このことから、金融資産の半分以上を現金以外で保有している50代の世帯が多いことがうかがえます。50代になると、そろそろ定年退職の時期が近くなり、年金受給額など老後の生活が気になるようになります。ただし、老後を意識するだけでなく、老後に向けて準備を始めることが大切です。60代を迎えてから慌てることがないよう、無理のない範囲で老後資金の準備を始めましょう。50代からの資産運用術は?資産運用で気をつけたいことを解説50代から資産運用を始めるには?おすすめの方法や注意点をご紹介人生において大きなお金が必要となる主なシーンには、結婚や住宅購入、子どもの進学などが挙げられるでしょう。しかし、これらのシーンに必要な資金をまとめて貯めると、何にいくら用意すればよいのかが不明瞭になる恐れもあります。老後のお金は他の預貯金とは分けるなど、対策をしておきましょう。老後のお金を用意する方法としては、次の4つが挙げられます。それぞれの特徴やメリット、デメリットについて見ていきましょう。老後のお金を用意するためには、積立定期預金を利用する方法があります。毎月一定額を自動的に定期預金に引き落とす方法で貯められるので、入金のタイミングを逃すこともありません。また、原則として満期まではお金を引き出せないことから、老後に向けて計画的に貯金をしたいという方にはおすすめの資産形成方法です。ただし、預貯金だけで資産を増やすことは難しいという点に注意しましょう。現在、預貯金の金利は低く、年0.002%(※)ほどです。1億円の預金があっても1年で受け取れる利息は税抜後1,600円ほどとなります。そのため定期預金は、貯金をする目的で使うようにしましょう。※参考:三菱UFJ銀行「円預金金利」財形貯蓄制度は福利厚生の一つで、会社に制度が導入されている場合に利用することができます。給与などから天引きして積み立てるタイプの貯蓄方法なので、手間がかからず無理なく貯められるでしょう。貯蓄が苦手でついつい使ってしまうという方におすすめです。財形貯蓄制度には、一般型と住宅型、年金型の3つの種類があります。老後資金として年金型を選んだ場合、積み立てたお金を60歳以降に5年以上20年以内に年金方式で受け取ります。老後資金を毎月貯めることが難しい方でも、退職金があればまとめて老後のお金を用意することができます。ただし、企業によって退職金に差があるので、勤務している会社では、退職金がいくら受け取れるのか調べておきましょう。一般的に大卒の場合、中小企業では1,400万円程度(※1)、大手企業では2,300万円程度(※2)といわれています。しかし、勤続年数や役職などによっても異なるので注意が必要です。多額の退職金を受け取れる場合は、老後資金を用意する負担を抑えられる可能性もあるでしょう。ただし、退職金で住宅ローンを完済する予定の方や、その他の目的で退職金を用いる場合は、別途、老後のお金を用意しておく必要があります。※1:東京都労働産業局「中小企業の賃金・退職金事情(令和2年版)」※2:日本経済団体連合会「2018年9月度  退職金・年金に関する実態調査結果」単にお金を貯めるのではなく積極的に運用して老後資金を用意したい方は、投資も検討してみましょう。定期預金とは異なり元本割れするリスクはありますが、運用次第では増やすことが可能です。投資を始める前には、まずリスクや手法など投資についての正しい知識を身につけることが欠かせません。投資信託相談プラザでは、投資信託などに興味がある方向けに投資セミナーを開催し、皆さまの投資活動をサポートしています。オンラインでも参加可能なので、ぜひお気軽にご利用ください。確定拠出型年金制度とは、掛金に運用収益を加えた金額から受給額が決定する年金制度のことです。元本確保タイプのほかに、元本変動タイプのものもあり、運用方法によっては高利回りで資産を増やすことができます。また、掛金は所得控除の対象になるため、所得税や住民税を軽減できるというメリットもあります。さらに利息や配当金も非課税なので、節税しながら老後資金を用意したい方に適しています。非課税制度を活用して老後資金を用意したい方には、NISAもおすすめです。NISAを利用することで、通常の証券口座で投資をするよりも効率よく資産運用できます。まとまった資金を運用するのではなく毎月少しずつ投資をしていきたい方は、特に少額からの長期・積立・分散投資を支援するための非課税制度である、NISA制度のつみたて投資枠の活用がおすすめです。詳しい内容は以下の記事で解説しています。参考にしてください。新NISA制度とは?変更点やメリット・デメリットを解説老後は遠い未来ではありません。豊かな時間を送るためにも、預金や投資などを用いて計画的に老後のお金を用意しておく必要があるでしょう。老後のお金を準備するためにも、お金や資産運用に対する正しい知識を習得することが大切です。ぜひ資産運用セミナーにご参加いただき、老後資金の準備にお役立てください。

老後のお金はいくら必要?受け取れる年金や貯金額、貯め方を解説

このコラムの執筆者

マネハブ編集部

株式会社Fan

未来につながる投資情報メディア「Money Hub Plus(マネハブ)」の編集部です。
みなさまの資産形成に役立つ情報を日々発信しております。
本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。
資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事