50代で早期退職を決意。資産を長持ちさせながら老後を楽しむには?
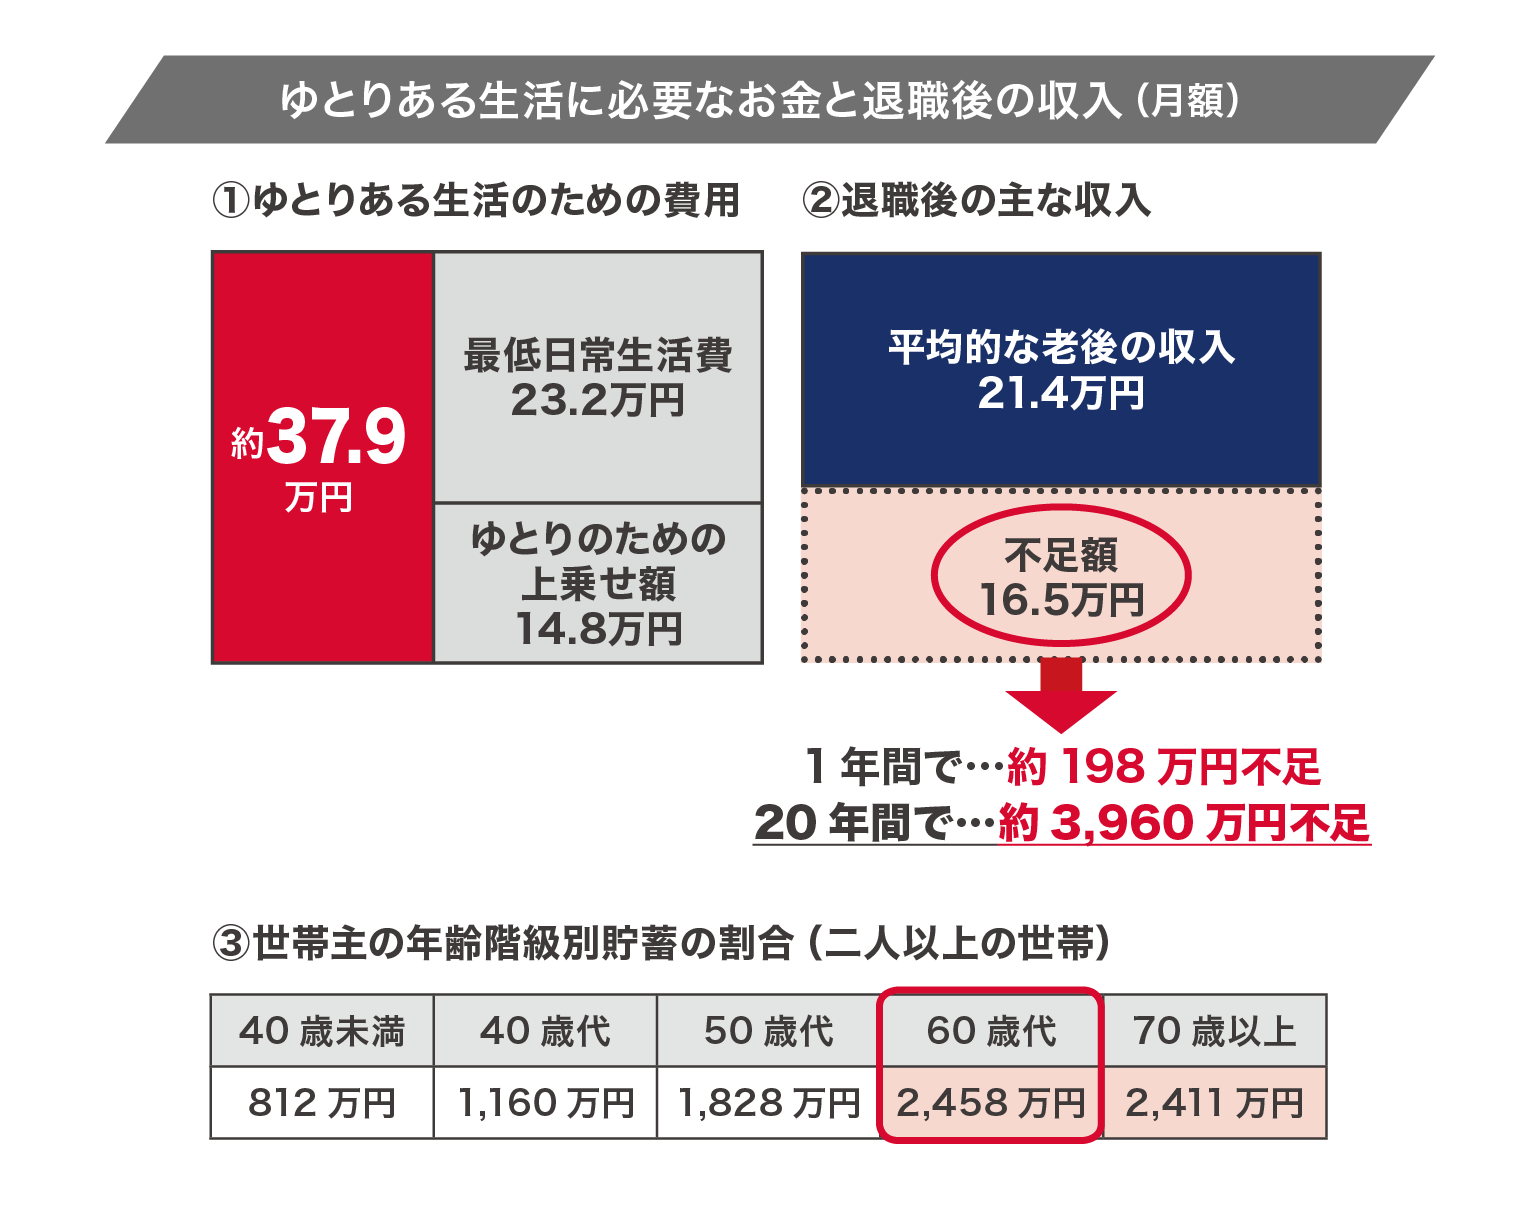
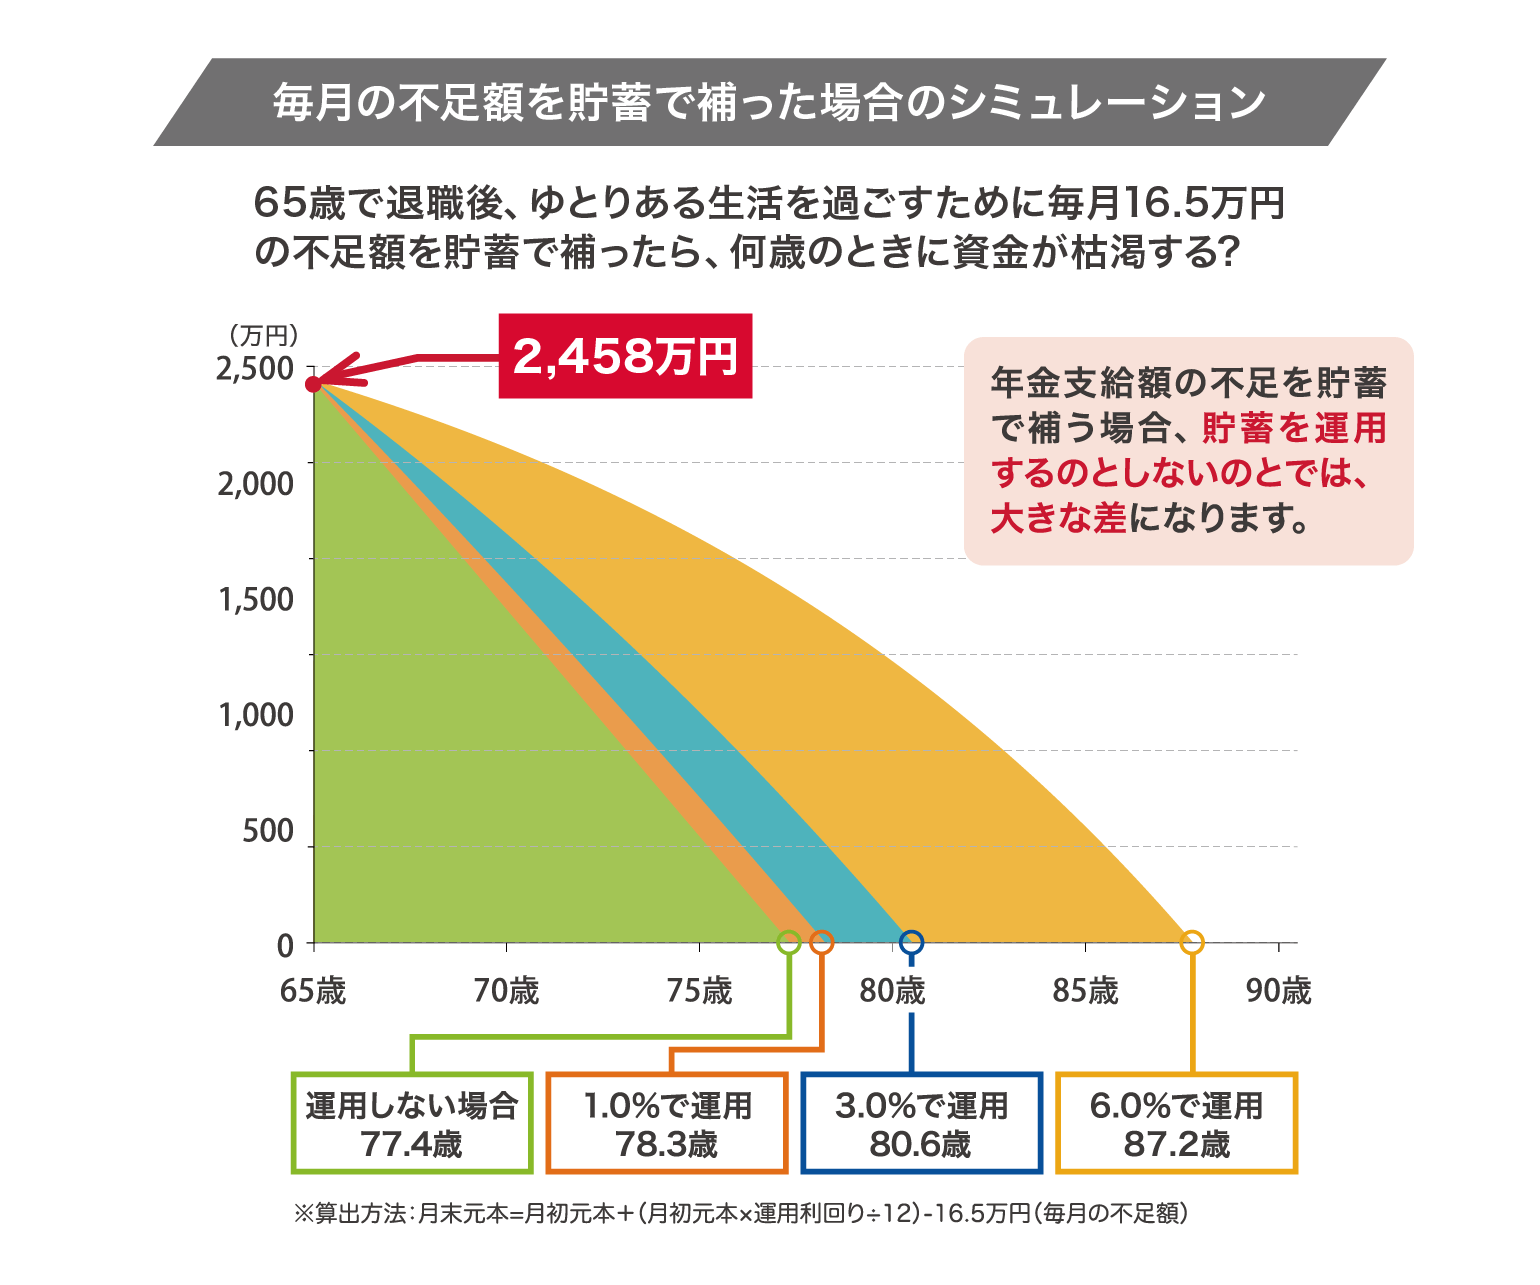
長年勤めた会社を50代で早期退職することを決意しました。子どもの就職が内定し、これまで優先に考えてきた教育資金の準備に目処が立ったことが、早期退職の大きな後押しとなりました。これから受け取る予定の退職金を含めると、総額で約5,000万円の資産になる見込みですが、人生100年時代と言われるなか、年金受給までの無職期間が通常より長くなることに漠然とした不安を感じています。最近になってNISAで少額の積立投資を始めたばかりで、本格的な運用の経験はありません。物価高のニュースを見るたびに、現金のままでは目減りしてしまうのではないかと危機感を覚える一方で、大切な資産を大きく減らすリスクは避けたいと考えています。これからの長いセカンドライフを穏やかに、夫婦で楽しむために、資産をできるだけ長持ちさせる具体的な運用計画を立てたいと思い相談しました。加藤さまのご希望・早期退職後の生活資金が目減りしないよう、物価高(インフレ)に備えたい・子どもの独立を機に、これからの夫婦二人の生活費がいくら必要なのかを踏まえ、手元に置いておく現金と運用に回すお金の適切なバランスを知りたい・投資の知識が浅いため、世界の景気や為替のニュースに一喜一憂することなく、自分たちでも落ち着いて継続できる方法を提案してほしいご提案内容加藤さまは、お子様の独立という大きな節目を機に、50代での早期リタイアという前向きな決断をされた一方で、年金生活が始まるまでの長い期間、手元の資産が一方的に目減りしていくことへの心理的な不安を抱えられていました。そこで今回は「資産を大きく増やす」のではなく、「今ある資産の寿命を延ばしながら、安定的な利子収入を目指す」というアプローチをご提案いたしました。具体的には、運用の主軸として比較的高い利回りが期待できる「外国債券」を選定しつつ、円高になった際の為替変動による影響を和らげる緩衝材として「国内債券」も一定の割合で組み入れています。さらに、長期的な物価上昇への対策として、すでに始められていたNISAを活用した「投資信託(株式型)」への積立も継続・拡大する方針へと見直しました。ご提案のポイント(1) 「外国債券」と「国内債券」の組み合わせで、為替リスクを抑えつつ安定的な利子収入のベースを作る金利水準が魅力的な米ドル建てなどの外国債券を運用の中心に据えることで、毎月の生活を支える利子収入の土台を築きます。同時に、円高に振れた際の資産目減りを防ぐため、為替リスクのない国内債券もバランスよく配置しました。この2つの債券を組み合わせることで、投資経験が浅いご夫妻でも大きな精神的負担を感じずに、定期的なリターンを目指せる仕組みを整えました。※外国債券の運用にあたっては、円換算での価値が変動する「為替変動リスク」があります。また、債券共通のリスクとして、途中で売却する場合の「価格変動リスク」や、発行体の財務状況等による「信用リスク(元本や利子の支払いが滞るリスク)」があります。(2) 株式型の投資信託(インデックスファンド)で、人生100年時代の物価上昇に対抗するセカンドライフが長期に及ぶ早期退職だからこそ、物価の上昇によって現金の価値が目減りしてしまうリスクへの配慮が欠かせません。そこで、世界経済の成長に投資する株式型の投資信託(インデックスファンド)を保有し、非課税メリットのあるNISA枠を有効に活用します。具体的には、これまでご自身で行ってきた少額での積立ペースを目標金額に向けて段階的に引き上げていく方法をご案内しました。時間を分けて買い付けることで価格のブレが平準化されるため、値動きを過度に恐れることなく、債券だけではカバーしきれない長期のインフレリスクに備え、資産の寿命をさらに延ばす効果が期待できます。(3) 「近い将来に使う現金」をしっかり手元に残し、市場の変動に動じない仕組みを作る5,000万円の全額を運用に回すのではなく、お子様の卒業・新生活に向けた一時的なサポート費用や、年金受給までの生活費の補填分として、約1,500万円の円預貯金を手元に残しました。教育費の準備という大きな役割に区切りがついたとはいえ、直近で必要になる支出が確保されているという事実は、投資において大きな精神的支えになります。仮に世界の金融市場が一時的に下落したとしても、日々の暮らしや教育費の支払いに影響が出にくいため、焦ることなくセカンドライフを楽しむことにつながります。加藤さまより ご感想子どもの就職が決まったことで早期退職を決めたものの、本当にこれだけのお金(資金)で足りるのだろうかと毎日夫婦で電卓を叩いては不安になっていました。アドバイザーの方が、私たちのこれからのライフプランを丁寧に聞き取ってくださり、ただ数値を並べるだけでなく「なぜこの資産が必要なのか」を分かりやすく説明してくれたことで、霧が晴れたような気持ちです。特に外国債券の利回りの良さには魅力を感じつつも為替の動きが怖かったのですが、国内の債券もバランスよく混ぜる提案をしていただき、これなら私たちでも無理なく続けられそうだと納得できました。手元に残す現金の額も明確になり、これからは穏やかに夫婦の時間を楽しめそうです。







AFP(日本FP協会認定) 大学卒業後、大手証券会社に入社。国内営業部門にて法人・個人の資産運用アドバイスを行う。8年間勤めたのち退社し、より中立的なアドバイスができるIFA(独立系投資アドバイザー)に転身。現在は富山を拠点に、全国各地のお客様に幅広くコンサルティングを行いながら、お客様にとって本当に良い商品提案を日々追求している。