NISA制度のポイントを詳しく解説!他制度との比較も

NISA制度のポイントを詳しく解説!他制度との比較も

資産運用

2014年1月から導入されたNISA(少額投資非課税制度)。ご存知の通り「運用で得た利益は全額非課税」になるという特長があります。

旧NISA制度で新規の口座が開設できるのは2023年12月までとなり、2024年1月に、NISA制度がリニューアルしました。制度のポイントをまだNISA制度を利用したことがない方へもわかりやすく解説します。

\ ご相談は無料です /

NISAが登場した背景とは?

NISAが登場した背景とは?

旧NISA制度(2023年12月まで)には、

  • 一般NISA
  • つみたてNISA
  • ジュニアNISA

の3種類がありました。それぞれの制度が導入された背景をみていきましょう。

一般NISA

NISAは、2013年12月末で終了した証券優遇税制に代わり、2014年1月から導入された個人投資家向けの税制優遇措置です。株式・投資信託等への投資から得られる配当金・分配金や譲渡益が非課税となります。

中でも一般NISAは、「家計の安定的な資産形成の支援」と、「成長資金の供給」を目的として導入されました。国内・海外の株式や、投資信託など、豊富なラインアップの中から投資が可能です。

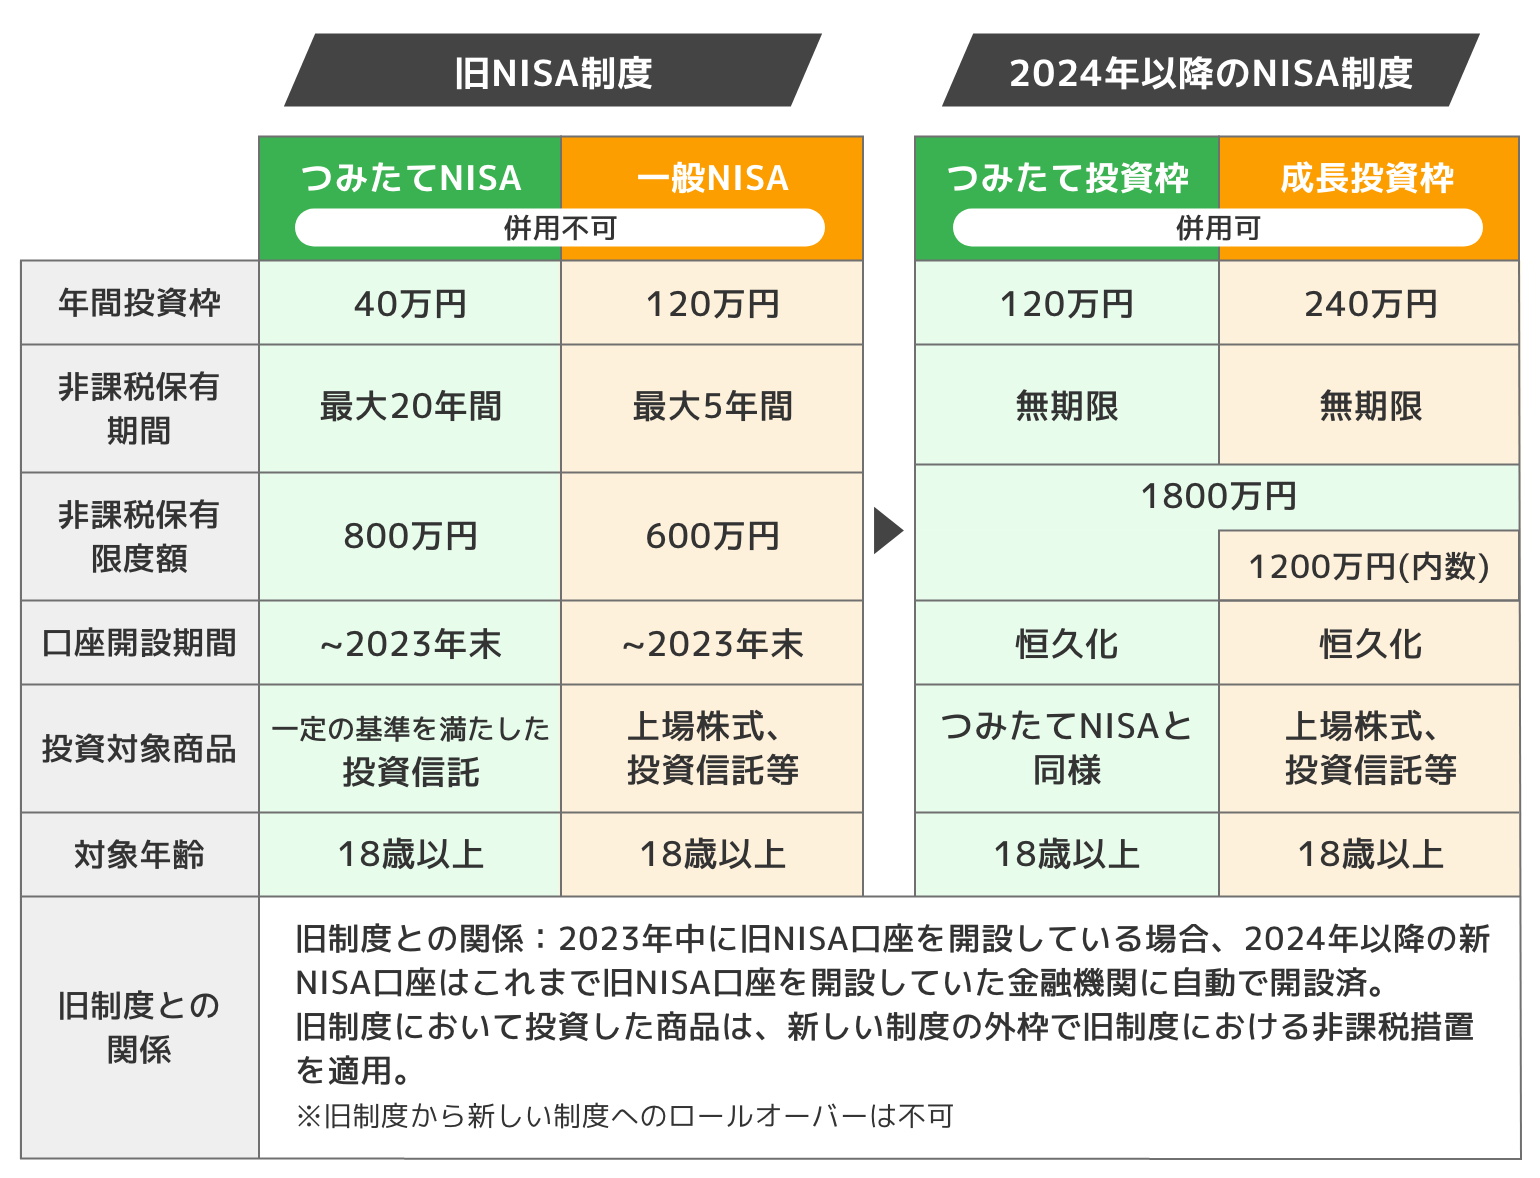
積立投資以外の通常の買付けも可能であった一般NISAは、「成長投資枠」へその機能が引き継がれました。一般NISAと成長投資枠の主な相違点は以下のとおりです。

  • 年間投資枠が120万円から240万円へ拡大
  • 非課税保有限度額が600万円から1200万円に拡大
  • 非課税保有期間の無期限化
  • 売却分の非課税保有限度額の再利用が可能(※売却した翌年以降)
  • 「つみたて投資枠」と併用可能

つみたてNISA

つみたてNISAは、少額から低コストで長期・分散・積立投資を行う制度として2018年1月に導入されました。

つみたてNISAの投資対象商品は、手数料が低水準で、分配金の支払いが頻繁ではない、長期・積立・分散投資に適した公募株式投資信託とされています。

投資初心者の方にとって使いやすい制度であり、手元資金が十分でない若年層や資産形成に興味のなかった人々を後押しするため誕生した制度といえるでしょう。

つみたてNISAは、新制度では「つみたて投資枠」へその機能が引き継がれました。主な相違点は以下のとおりです。

  • 年間投資枠が40万円から120万円へ拡大
  • 非課税保有限度額が800万円から成長投資枠と併せて1800万円に拡大
  • 非課税保有期間の無期限化
  • 売却分の非課税保有限度額の再利用が可能(※売却した翌年以降)
  • 「成長投資枠」と併用可能

新NISAのつみたて投資枠における売却方法とは?途中売却の注意点も解説

ジュニアNISA

2016年1月に、ジュニアNISAがスタートしました。ジュニアNISAは、いわば子ども用NISAです。2023年12月までにジュニアNISAの新規購入は終了しました。(※)ジュニアNISAについては、子どもが18歳になるまで払い出しに制限があるなど、使いにくい点もありました。

新制度移行後は、保護者が自分のNISAの投資枠を使って子どもの教育費等を運用していくことをおすすめします。

理由は、新制度移行後は年間の非課税枠も大きくなり、親世代のための投資も子世代のための投資も十分に可能となるからです。また払い出しに制限がないため、急な進学先の変更があって資金が必要になった際にも対応できるからです。

※2024年以降、当初の非課税期間(5年間)の満了を迎えても、18歳になるまで引き続き非課税で保有できます。

NISA制度の利用状況について

NISA制度の利用状況について

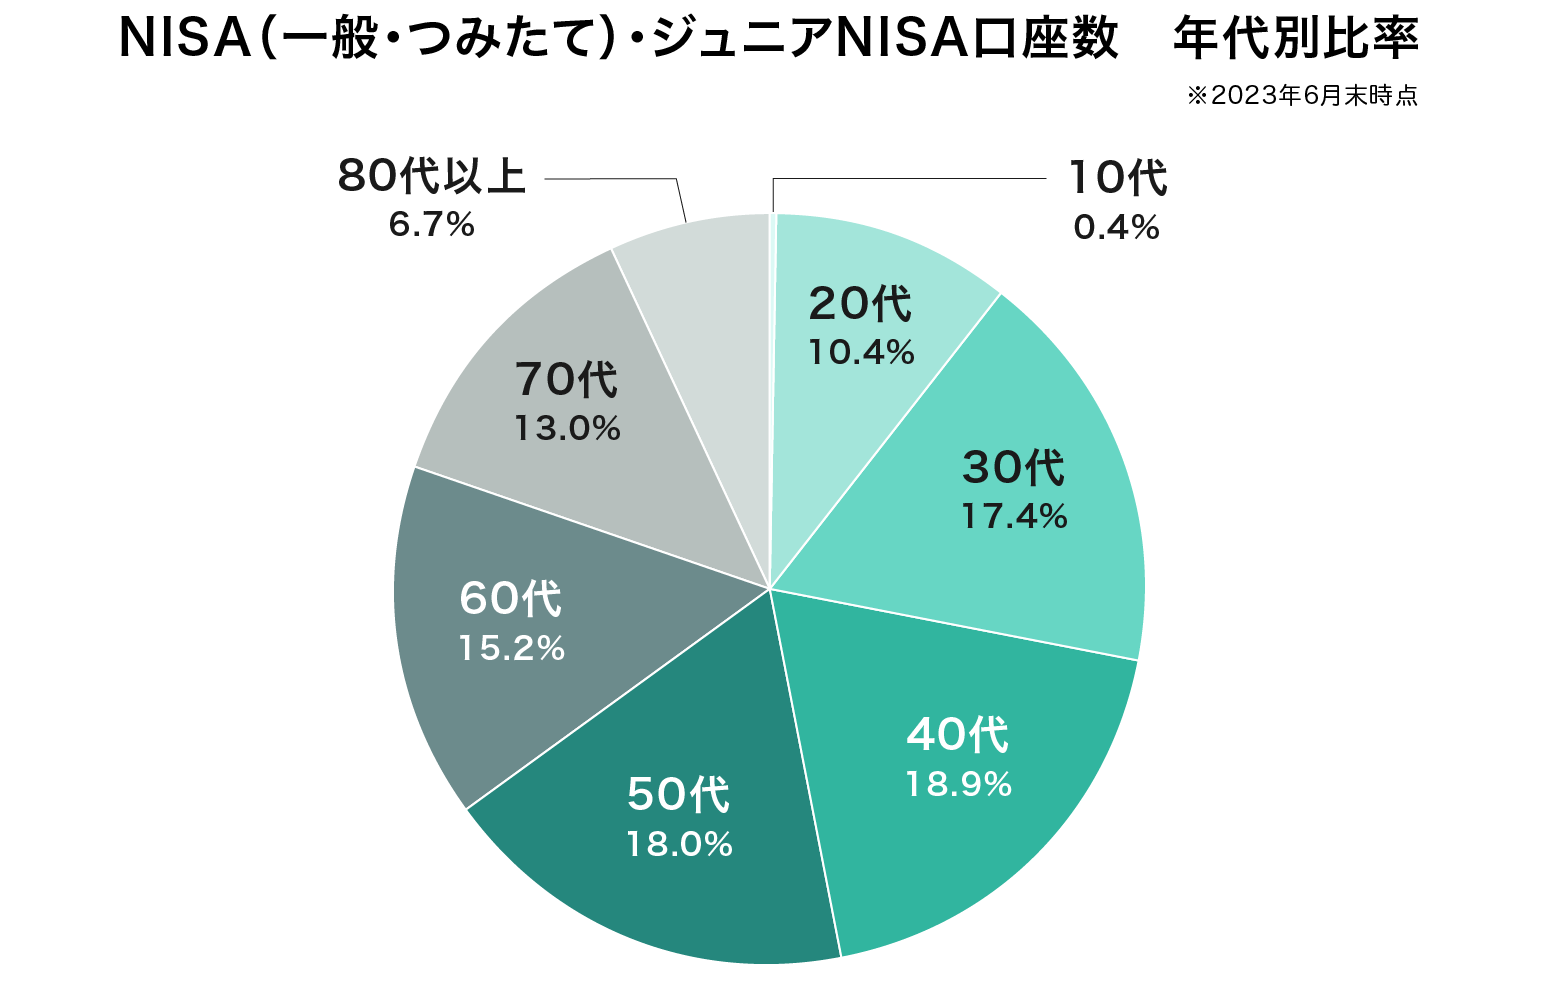
2023年6月末時点で、一般NISAは1105万6122口座、つみたてNISAは835万8139口座、ジュニアNISAは103万3860口座開設されています。以下、NISA・ジュニアNISA口座の利用状況について、年代別の比率をグラフにまとめたものです。

NISA年代別比率

出典:金融庁 NISA・ジュニアNISA口座の利用状況に関する調査結果の公表について をもとに株式会社Fan作成

NISA(一般・つみたて)の口座を開設している人の年代で、多いのは40代、50代です。20代はそれと比較して少なく、若年層には、まだ制度を利用していない人も多いようです。

若年層への制度浸透に期待

政府は、引き続き若年層へも制度の利用を推進していく方針です。理由としては、インフレが進む中でも、賃金の上昇が大幅には進んでいないうえ、預貯金の金利が長期間低水準であり、預貯金のみで資産形成を行うだけでは、現在60代、70代の世代と比較すると、これまでの世代のように資産形成できない可能性があるでしょう。

今後教育費や住宅取得費などまとまった支出が見込まれる若年層は、勤労所得に加えて金融資産所得も増やしていくことが必要です。

若年層は時間という財産を持っています。長期間にわたって時間分散して投資することによって、価格の変動リスクを抑えた運用が期待できます。

若年層が資産を形成し、それに伴う消費が企業の成長投資の原資となることで、より日本の家計金融資産が増大することを政府は見込んでいます。

60代以上でも遅くない?

なお、60代以上であっても、NISA制度を使って投資をするメリットはあります。インフレが進むことで、保有している資産の価値が目減りする可能性もあります。今持っている資産を、取り崩しながら資産運用することによって、老後資金の枯渇を防ぐことができるかもしれません。

例えば、退職金を原資として、NISA制度を利用した場合のポートフォリオをみてみましょう。

【退職金1800万円を原資として投資する場合】

つみたて投資枠 月10万円投資×5年間=計600万円

成長投資枠 年間240万円投資×5年間=計1200万円

積立投資で、時間を分散して投資をすることによってリスクを軽減することにも繋がり、つみたて投資枠では購入できない株式などの商品を成長投資枠を利用して購入することで、分散投資にもなります。

出典:金融庁 令和6年以降の NISA 制度について

制度別に比較してみよう!

制度別に比較してみよう!

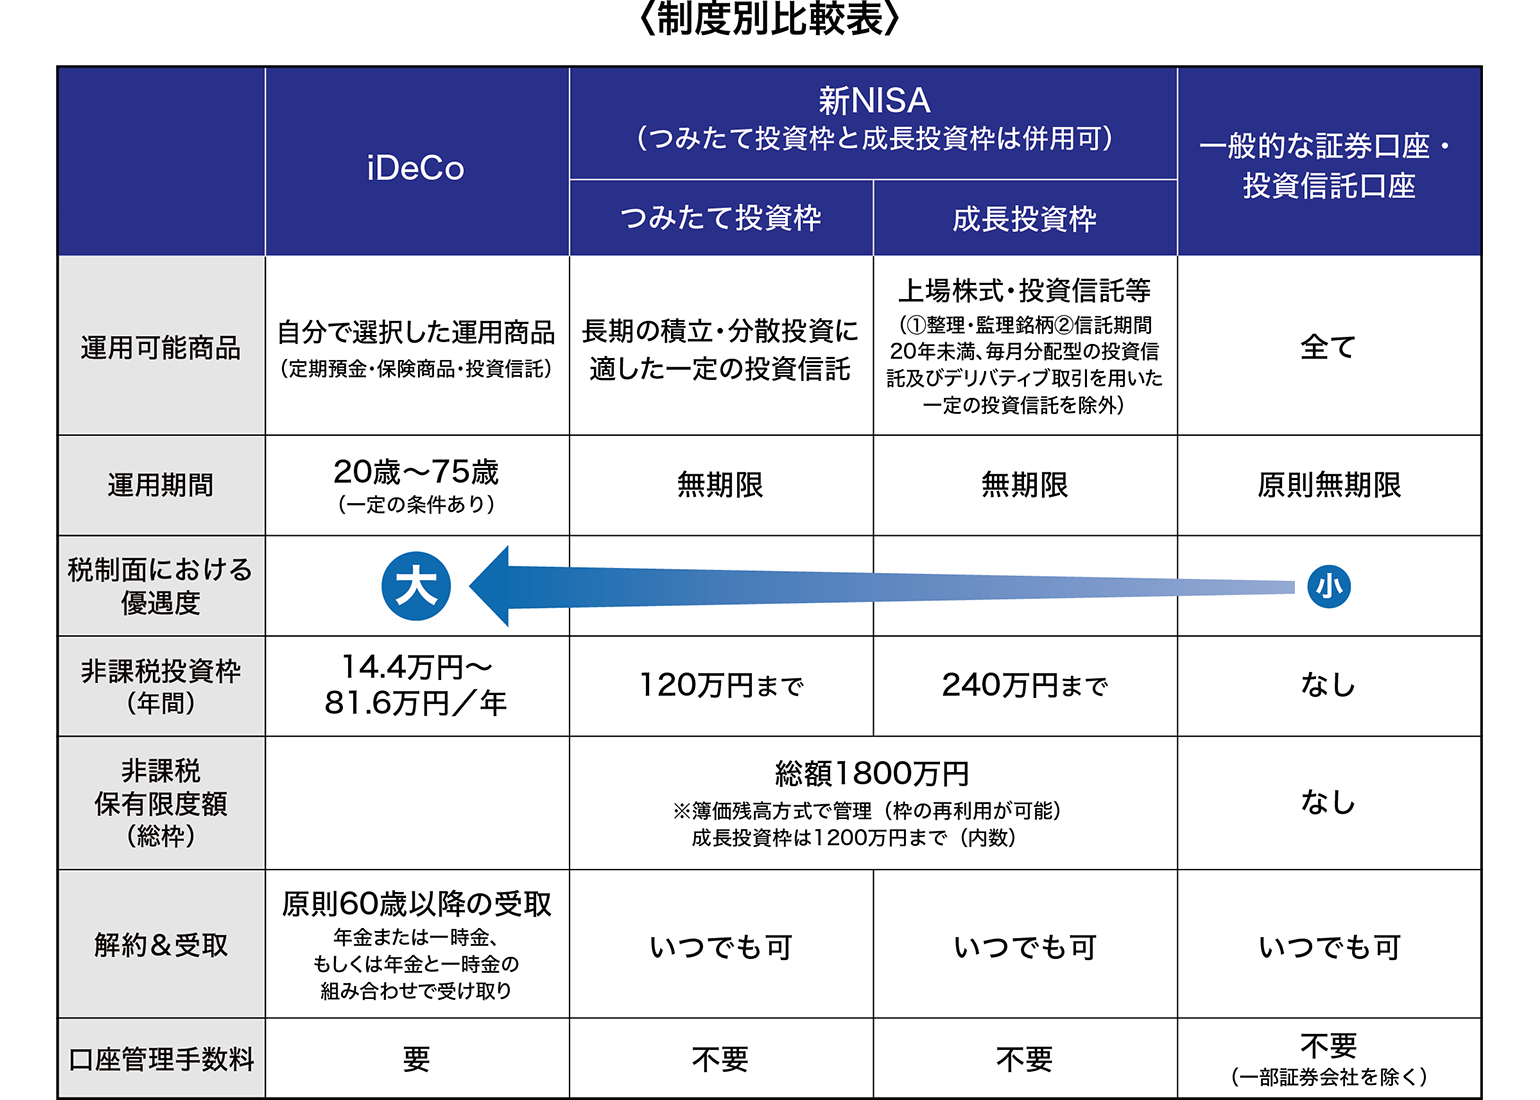
ここからは、iDeCo、NISA制度、一般的な証券口座・投資信託口座との比較をしてみましょう。各制度について、表にまとめましたのでご確認ください。

NISA制度と一般的な証券口座・投資信託口座を比較

NISA制度は、個人にとって享受できるメリットがたくさんあります。例えば一般的な投資信託に投資した場合、「普通分配金」と、売却時の「譲渡益」が課税の対象となりますが、こちらが非課税になります。これは、新制度移行後も変更はありません。

また、NISA制度のつみたて投資枠では、旧制度と同様に長期の積立・分散投資に適した一定の投資信託となります。通常投資信託を購入時に支払うべき「販売手数料」がかからないノーロードの商品であり、投資信託を保有する間にかかる「信託報酬」も低く設定されています。また、頻繁な分配金の支払いもありません。

成長投資枠については、上場株式等も投資対象商品に入るため、つみたて投資枠と比較しても投資対象商品が多くなります。二つの枠の併用も可能です。

成長投資枠という名前から、リスクの高い商品しか選択できないのではないかという勘違いも起こりやすいのですが、つみたて投資枠と同様の商品も購入が可能であり、様々な投資ニーズに対応することが可能です。

NISA制度とiDeCoを比較

iDeCoの投資対象商品は、定期預金も含めた運営管理機関が選定する運用商品の中から、自由に組み合わせて運用します。

また、掛金が全額所得控除であり、運用益も非課税で再投資されます。受取の際にも「公的年金等控除」「退職所得控除」の対象となり、大きな控除があります。コストを抑え、税制優遇も充実させることで若年層が将来を見据えて資産運用をはじめやすい環境を整えているといえるでしょう。

デメリットとしては、NISA制度は中途解約が可能ですが、iDeCoは60歳になるまで原則として資産を引き出すことができません。iDeCoが老後の資産形成をするための制度だからです。ただ、iDeCoとNISAは併用可能なので、それぞれの目的に合わせて制度を利用することでメリットを得ることもできるでしょう。

押さえておきたい!NISAのポイント!

押さえておきたい!NISAのポイント!

NISA制度のポイントをおさらいしてみましょう。

NISA対照表

出典:金融庁HP「新しいNISA」をもとに株式会社Fanが作成

NISA制度を利用する際に、押さえておきたいポイントは、複利の力を味方につけることです。例えば、15年間毎月10万円を積み立てた場合、金利がなければ1800万円貯まります。これを、年利5%の複利で運用することができれば、結果は約2672万円になります。

一方、期間をおおよそ半分の期間の7年にして、積み立てる金額を毎月20万円にしても、結果は約2006万円にしかなりません。

将来お金にゆとりができてから運用を始めるよりも、少額でも早い時期から複利で運用することで、長い目で見た場合大きなリターンを得られる可能性があるでしょう。

また、NISA制度を利用して運用益が非課税になれば、本来課税される分を投資に回すことができるため、複利の効果を更に高めることができます。

NISA制度を有効に活用しよう!

新NISA制度を有効に活用しよう!

投資の経験が少ない方は、制度について調べるうちに「こういった場合はどうなるの?」という疑問も出てくるのではないでしょうか。そんなときはお気軽に投資信託プラザのIFAにご相談ください。相談料は無料となっております。

NISAの賢い使い方を専門家が教えます

相談料は無料です

あわせて読みたい

NISAの積立金額を決めるポイント・金額別シミュレーション

NISAを使って積立投資を行う場合、積立金額を決めるには、など、具体的な目標や目標金額に合わせて決めるのがおすすめです。また、余裕のある範囲で投資し、長期に渡って運用することが大切です。ここでは、NISAを使った有価証券の運用益のシミュレーションや積立金額を決めるポイント、おすすめの金融機関などを解説します。2024年1月にリニューアルされた後のNISAは、2023年までのNISAから変更した部分が多くあります。NISAをスタートさせるか迷っている場合、まずはNISAの特徴をおさえることが大切です。主な特徴を解説します。2023年までのNISAでは非課税保有期間に制限がありましたが、その制限がなくなりました。旧制度ではつみたてNISAは最長20年間、一般NISAは最長5年間の非課税期間が設けられておりましたが、非課税期間は無期限となりました。そのため、非課税保有期間を気にすることなく、さらに長期投資を行いやすくなりました。リニューアル後のNISAは、1年間に投資可能な上限額が増えています。旧制度では年間投資枠がつみたてNISAは40万円、一般NISAは120万円で併用はできませんでした。しかし、リニューアル後の年間投資枠はつみたて投資枠が120万円、成長投資枠が240万円、合計で最大360万円になりました。つみたて投資枠と成長投資枠を同時に活用できるようになりました。つみたて投資枠で投資が可能な商品は旧制度のつみたてNISAの対象商品と同じように、金融庁が定めた長期の積立や分散投資に適した投資信託です。一方、成長投資枠は旧制度の一般NISAと対象商品はほとんど同じで、個別株とよばれる日本株式や外国株式、ETF(上場投信)や投資信託等です。ここからは、NISAを活用して投資した場合の、シミュレーションをそれぞれご紹介いたします。毎月1万円、3万円、5万円、10万円を、それぞれ利回り3%、5%、7%で運用した場合で計算します。※利回りとは、投資元本に対する収益の割合です毎月1万円を積み立てた場合の元本と運用益を足した額を、利回り3%、5%、7%で比較してみます。10年後、20年後、30年後のそれぞれのシミュレーションは、以下のとおりです。毎月1万円の積立でも、長期的に運用することで十分な利益を得られることがわかります。元本360万円でも、もし利回り7%で30年間運用できれば、1,170万円程度貯めることが可能です。次に、毎月3万円を積み立てた場合の元本と運用益を足した額を、利回り3%、5%、7%で比較します。10年後、20年後、30年後のシミュレーションは、以下のとおりです。毎月3万円を積み立てた場合、もし利回り3.3%以上で30年間運用できると1,800万円を超えてしまいます。1,800万円以上を超える場合は、超えた分のみ課税口座などで運用することになるため注意してください。次に、毎月5万円を積み立てた場合の元本と運用益を足した額を、利回り3%、5%、7%で比較します。10年後、20年後、30年後のシミュレーションは、以下のとおりです。毎月5万円を積み立てた場合は、利回り4%以上で20年間運用すると、元本と運用益の総額は1,800万円を超えます。毎月5万円を積み立てる場合、利回り1%で運用したとしても、投資期間が30年に達する前に、元本と運用益の総額が1,800万円になります。1,800万円以上を超える場合は、超えた分のみ課税口座などで運用することになるため注意が必要です。最後に、毎月10万円を積み立てた場合の元本と運用益を足した額を、利回り3%、5%、7%で比較します。10年後、20年後、30年後のシミュレーションは、以下のとおりです。毎月10万円積み立てた場合には、利回り1%の運用になったとしても、投資期間が20年に達する前に元本と運用益の総額が1,800万円以上になります。1,800万円以上を超える場合は、超えた分のみ課税口座などで運用することになるため注意しましょう。【本シミュレーションの前提条件】※年一回の複利計算をしています。※計算結果は小数点以下を四捨五入しています。実際にNISAを始める場合には、月々の積立金額をいくらにしようか悩む方も多いでしょう。積立投資は長期運用により複利効果のメリットが得られるため、なるべく早くから始めることをおすすめします。月々の積立金額を決める際のポイントは、以下のとおりです。それぞれのポイントについて解説します。月々の投資金額を決めるには、投資の目標や目標金額を決めることが大切です。投資の目的は人によってさまざまでしょう。何年後にいくら貯めたいか具体的な目標がある場合は、以下の計算式で求められます。よって、月々の積立金額は5万円必要です。利回りが何%かによって金額は異なりますが、実際には300万円に運用益も加わるでしょう。例えば、以下の利回りで運用できたと仮定すれば、積み立てることが可能です。このように、投資の目標や目標金額を明確化することで、月々積み立てるべき金額を把握できるでしょう。投資信託は長期的な運用による複利効果で資産を効率よく貯められるため、少額でも早くから始めることが大切です。最初に設定した積立金額は、積み立てを開始した後からでも何度でも自由に変更できるため、まずはやってみて毎月の投資が負担なようなら再検討しましょう。シミュレーションでわかったように、元本が多い方が運用益は増えますが、生活を圧迫するほどの金額を無理して積み立てるのは危険です。毎月の負担になる積み立てを行い、途中で運用自体をやめなくてはならないことになっては元も子もありません。生活に支障のない範囲で投資を行うようにしましょう。年間投資上限額が旧制度と比べて大幅に増加したからといって、無理をして投資することはおすすめできません。余裕があれば、つみたて投資枠と成長投資枠を併用しましょう。成長投資枠ではつみたて投資枠では購入できない銘柄を購入できるため、つみたて投資枠と成長投資枠を併用することでリスク度合いの違う銘柄を買えます。ただし、成長投資枠はつみたて投資枠よりもリスクが高い銘柄が多いです。そのため、投資初心者は、積立投資からスタートするのがおすすめです。一定の投資経験があり、幅広い銘柄に投資してみたいという方は、成長投資枠と併用して利用しましょう。NISAを始める際の注意点は、以下の3点です。それぞれの注意点を解説します。口座開設を行う年の1月1日時点で18歳以上の方しか、NISAを利用できません。2023年12月までは0〜18歳までが利用できるジュニアNISAを利用して、18歳未満の方でも非課税で投資できました。しかし、NISAでは18歳未満を対象とした非課税制度は設けられていません。生涯非課税限度額の上限(1,800万円(うち、成長投資枠は1,200万円))まで商品を保有していたとしても、商品を売却することで、その商品の薄荷分(投資信託や株式などの取得価額)の枠を翌年に再利用することができます。投資信託は、元本割れのリスクが存在することにご注意ください。株式はもちろん、投資信託も同様に元本保証はなく、投資した金額が必ず戻ってくるという保証はありません。自分がどれだけのリスクを許容できるかを、確認することが大切です。投資する際は余剰資金で行い、万が一元本割れしてしまっても、日常生活に影響が出ない範囲で取り組みましょう。ただし、長期的に運用することで元本割れのリスクは軽減します。短期での売買を繰り返さず、長期的な運用を心がけることが大切です。NISAを始めるには、2023年までにNISAの口座を開設している場合と開設していない場合によっては異なります。また、旧制度で利用していた金融機関とは別の金融機関で始めたいという方も、異なる手続きが必要です。ここでは、それぞれの方法について解説します。NISAの利用が初めての場合は、まず利用したい金融機関で口座開設手続きを行う必要があります。NISAはすべての金融機関で、一人一つのみ口座開設が可能です。複数の金融機関で口座開設は行えないためご注意ください。また、金融機関ごとに取り扱っている商品が異なるため、金融機関選びは慎重に行いましょう。運用期間中でも金融機関の変更はできますが、条件を満たして手続きを行う必要があり、移行手続きにも時間がかかります。利用したい金融機関を決めたら、以下の手順でNISAの口座開設手続きを行いましょう。オンラインで行う場合は、以下のとおりです。郵送で行う場合は、以下のとおりです。必要書類は、マイナンバーを確認できる書類(個人番号通知書、マイナンバーカードなど)や本人確認書類(運転免許証、パスポート、健康保険証など)が必要です。そのほかにも金融機関によっては、印鑑や普通預金口座の口座番号がわかる通帳やキャッシュカードが必要なこともあります。また、マイナンバーカードであれば、本人確認書類は必要ありません。通知カードは、記載されている名前と住所が現在と同じものでなければ、使用できないためご注意ください。希望する金融機関により口座開設までにかかる日数は異なりますが、オンラインで手続きする方が郵送よりも早く口座開設が完了します。口座開設完了後は、必要に応じてお金を入金し、つみたて投資枠と成長投資枠の両方またはどちらか一方の設定を行いましょう。購入したい商品と金額、購入したいタイミングを決めたら設定完了です。2023年までにNISAの口座を保有している場合は、あらためて口座を作る必要はありません。特別な手続きをしなくとも、自動で口座が開設されています。ただし、商品の銘柄や金額、購入するタイミングを変更したい場合には、設定を変更する必要があります。商品の銘柄や金額、購入するタイミングは、いつでも変更可能です。2023年までにNISA口座を開設していたとして、別の金融機関でNISA口座を開設したい場合には、新しい金融機関でNISAの口座開設手続きが必要です。金融機関変更手続きが完了した後に、新しい金融機関で口座を開設するにあたっての税務署の審査が入るため、変更予定がある場合は早めに手続きを行いましょう。なお、金融機関を変更してもNISAの口座は残ります。非課税期間がまだ残っている場合は、運用し続けられるため、そのまま口座を持っておくことも可能です。運用益は非課税となります。ただ、残った口座でそのまま運用を続ける場合は、商品を保有していることを忘れないように気をつけましょう。なぜなら、旧制度の非課税期間は無期限ではないからです。つまり、2021年から旧制度のつみたてNISAを始めたのであれば、つみたてNISAの非課税期間が20年であるため、2040年までしか非課税での運用はできません。旧制度の一般NISAを2021年から始めたのであれば、一般NISAの非課税期間は5年であるため、非課税期間は2025年までです。非課税期間を忘れないように注意しましょう。万が一、非課税保有期間中に商品を売却しなかった場合は、自動的に課税口座に移され、それ以降に発生した運用益は課税対象になるため、注意が必要です。もちろん、NISAの口座開設に合わせて、旧制度で買付した商品を売却することもできます。※本記事に書かれている口座開設手続きの方法については今後も変更される可能性もあります。そのため、最新の情報は各金融機関のサイトから確認しましょう。NISAは銀行や証券会社などで始められますが、おすすめの金融機関はSBI証券と楽天証券です。それぞれの金融機関についてご紹介します。SBI証券は、以下のような特徴があります。SBI証券は主要ネット証券会社の中で、2024年2月時点では最も多くの投資信託の銘柄を取り扱っています。取扱銘柄数が多ければ多いほど、選択肢が広がるため、NISAの口座開設時に金融機関の投資信託の取扱銘柄数を確認することは非常に大切です。たとえば、投資したい銘柄があっても、自分が口座を開設した金融機関で取り扱っていなければ、違う銘柄を選ばなければならなくなります。また、SBI証券の売買手数料は業界最安水準で、国内株と海外株ともに手数料がかかりません。(※インターネットコース(プランC含)のインターネット取引に限ります)金融機関によって手数料は異なるため、口座を開設する前に確認する必要があります。さらに、他の金融機関に比べて、SBI証券はポイント還元率が高いのも特徴の一つです。投資信託の月間平均保有金額に応じて、Pontaポイントやdポイントなどのポイントが貯まる投資マイレージサービスを導入しています。対象の三井住友カードであれば、投資信託の積立時に0.5〜5.0%のポイントも貯まります。SBI証券での口座開設料・管理料は無料です。参照:SBI証券「投資信託 パワーサーチ」楽天証券は、以下のような特徴があります。他の金融機関に比べて、楽天証券も投資信託の取扱銘柄数が多いのが特徴です。また、楽天証券の場合、国内株と海外株ともに売買手数料がかかりません。金融機関によって手数料は異なるため、口座を開設する前に確認しましょう。さらに、楽天証券は楽天グループと連携しており、積立時に楽天ポイントが貯まることがあります。楽天カードの場合は積立額の0.5〜1%、楽天キャッシュの場合は積立額の0.5%の楽天ポイントが進呈されます。受け取った楽天ポイントを使って、投資することも可能です。参照:楽天証券「投信スーパーサーチ」参照:楽天証券「つみたてNISA取扱商品」2024年1月にリニューアルされたNISAのポイントは以下のとおりです。長期的に運用するほど元本割れのリスクを軽減し、複利の効果を得られる可能性が高まります。具体的な目標や目標金額がある場合は、それに応じて月々の積立金額を設定しましょう。ただし、無理して積立を行うと、お金が必要になった際に、途中でやめなくてはならなくなります。途中でやめてしまうと、複利効果が薄くなってしまうため、少額でも長期で運用することが大切です。シミュレーションを確認しても、自分がどれくらいの金額で積み立てていくべきかわからない方もいるでしょう。そのような方には、セミナーで学習するのがおすすめです。投資信託相談プラザでは、投資初心者向けのセミナーを随時開催しています。資産運用のプロが投資信託の運用相談にのってくれるため、積立金額に迷っている方はもちろん、投資信託について不明点がある方にもおすすめです。NISAで資産運用を始めようとしている方は、ぜひご利用ください。NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・2024年からの新NISAでは年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・2024年からの新NISAにおけるつみたて投資枠では積立による定期・継続的な買付しかできません。※ その他、2024年からの新NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。
NISAの積立金額を決めるポイント・金額別シミュレーション

NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

「令和5年度税制改正大綱」にNISAの大幅な拡充が盛り込まれ、2024年1月よりNISA制度は生まれ変わりました。金融庁から発表されている内容を見る限り、様々な運用ニーズに応じることができるよう、大幅に改良されているといっていいでしょう。効率的に資産を増やすために、このパワーアップしたNISAの有効活用は欠かせなくなりそうです。本記事ではNISA制度の変更点やメリット・デメリットについて詳しく解説していきます。NISAの上手な活用は、資産形成の大きな後押しになるでしょう。本記事でNISAの概要を把握したうえで、正しく理解できているか不安であれば、無料セミナーや無料相談等も利用しながら、どのように投資をするか考えてみるのもいいかもしれません。出典:財務省 令和5年度税制改正の大綱※本記事に書かれているNISAの内容については今後も変更される可能性もあります。そのため、最新の情報は金融庁のサイトから確認しましょう。旧NISA制度は、一般NISA・つみたてNISA・ジュニアNISAの3種類で、それぞれ、非課税期間や金額など、条件や特徴が異なっていました。この3種類のNISAは2023年末をもって、口座開設及び買付ができなくなりました。そして、2024年1月からは投資可能期間の恒久化、年間投資可能枠の拡大など、拡充された新制度にて、非課税投資ができるようになりました。2024年1月から始まったNISAはつみたて投資枠・成長投資枠の利用枠から成り立っていて、併用が可能です。前者がつみたてNISA、後者が一般NISAを継承した制度となっていて、それぞれパワーアップさせ、かつ併用できるようになったとイメージすると、理解しやすいかもしれません。下記のNISA制度の特徴をまとめた表をもとに、主な変更点を説明していきます。出典:金融庁「新しいNISA」をもとに株式会社Fanが作成旧NISAの年間投資枠は、一般NISAが最大120万円/年、つみたてNISAが最大40万円/年となっていて、併用ができませんでした。2024年1月からのNISAでは、つみたてNISAと同様の制度である「つみたて投資枠」で最大120万円/年、一般NISAと同様の「成長投資枠」で最大240万円/年となっており、2つの利用枠を併用できるため、最大360万円まで投資可能となります。非課税保有期間は旧制度の一般NISAで5年、つみたてNISAで20年でしたが、非課税で保有できる期限がなくなったため、何年経っても運用益に税金がかかりません。運用益が大きくなるほど、この約20%の税金が掛からないインパクトは大きくなります。非課税で保有できる金額も増えました。旧制度の一般NISAでは同時に非課税で運用できる金額は最大600万円(120万円×5年)、つみたてNISAでは最大800万円(40万円×20年)でした。一方で、2024年1月からのNISAでは最大1800万円(うち1200万円は成長投資枠)が非課税保有限度額です。年間投資枠限度の360万円を5年間投資すれば、非課税保有限度額の上限に達します。口座開設期間が恒久化となり、2024年以降、いつでも口座開設が可能です。成長投資枠では「上場株式・投資信託等」が対象商品となっています。ただ、①整理・管理銘柄、②信託期間20年未満、高レバレッジ型及び毎月分配型の投資信託等が除外となっています。②は旧制度の一般NISAでは投資可能でしたが、2024年1月からのNISAでは長期運用には不向きと判断され、除外されています。つみたて投資枠では、「積立・分散投資に適した一定の投資信託」が投資対象商品となっています。旧つみたてNISA対象商品と同様のラインナップになっています。参考:金融庁 「NISAとは?」NISAのデメリットとして挙げられるのは次の3つです。デメリットについては、旧NISAと大差がないですが、懸念事項も増えています。損益通算とは一年分の利益と損失を相殺し、税金を減らすことです。通常、上場株式の投資では配当や値上がり益などで得た利益に対して約20%の税金がかかりますが、他の取引で損失が出た場合は相殺されます。一般口座や特定口座で使えるこの損益通算の仕組みが使えないことがデメリットです。NISAでは、利益確定時に通常かかる約20%の税金を支払っていないので、相殺しようがありません。これは旧NISAでも同様のデメリットがありました。NISA口座内だけでなく、一般口座や特定口座で利益が出ていても、NISA口座で出した損失と相殺できない点も併せて注意しましょう。2024年1月からのNISAでは投資期間や非課税保有期間の縛りが無くなったために、投資対象の選定が甘くなることが懸念されます。旧NISAでは投資可能な期間や非課税保有の期間が定められていたために、その範囲内で利益が出る商品を選ぶ必要がありました。旧制度の一般NISAでは年間投資枠が120万円まで、つみたてNISAでは年間投資枠が40万円までという制限に加えて、売却したら非課税で投資できる枠は戻りません。旧制度の場合、NISAの効果を最大化したいならば、投資商品を安易に選んだり、すぐ売却したりすることが選択しづらい環境であったともいえるでしょう。年間投資額が360万円、非課税保有限度額が1800万円と大きくなり、売却すると、年間投資枠が復活するために、商品を吟味せず気軽に投資商品を選ぶ人が増えそうです。銘柄選定が甘くなれば損失が出る可能性は高くなるといえます。また、本来であれば損切りすべき銘柄も、非課税保有期間の制限もないため、そのまま塩漬けにしてしまう懸念もあります。年間投資枠や非課税保有限度額が大きく増えたことはメリットですが、短期間で利益を得ようとして、回転売買が行われる可能性がデメリットとしてあげられます。回転売買とは、金融商品を短い期間で売買する行為を指します。旧NISAは投資している商品を売却しても非課税投資枠は戻らないため、売却の判断は慎重にならざるを得ませんでした。しかし、非課税枠の再利用が認められ、年間投資枠に余力があるなら、あまり気にせずに売買を繰り返すことも考えられるでしょう。株価が下がったら買って、上がったら売るといった短期間での回転売買を非課税で行えるのが実態です。そもそもNISAは家計の安定的な資産形成の支援を目的に導入されたという経緯もあり、回転売買は本旨から外れているといえます。また、売買の数に応じて手数料が入るという構造上、証券会社が積極的な売買を推奨する可能性もあります。非課税枠を気にせずに売買できるのはメリットですが、不必要な売買をしないよう注意しましょう。投資信託相談プラザ -近鉄あべのハルカス店2024年1月からのNISAは年間投資枠や非課税保有額など様々な面で大きく拡充されています。では、NISAを利用するうえで、特に大きいメリットを以下の3点に絞って解説していきます。それぞれ、内容を確認していきましょう。大きなメリットとして、旧NISAと比べて年間投資枠・非課税保有限度額の増額によって資産形成がより効率的になったことが挙げられます。投資額の大きさは資産形成のスピードに直結するため、まとまった金額を準備できる人は、魅力的に感じるでしょう。旧NISA制度では、限度額が小さいため、超過した金額は、特定口座(課税される口座)で運用しなければなりませんでした。長期で投資をする場合、資産額も雪だるま式に大きくなるために約20%の税金も軽視できない金額になるでしょう。例えば、10万円/月を15年間積み立てた場合にどの程度差が出るのかを以下の2パターンで比較してみましょう。年利5%で運用したと仮定すると15年後の金額はどちらも約2673万円(元本1800万円)になります。①のパターンでは特定口座で運用した部分に約20%の税金がかかります。税金を20%として計算すると、約116万円になるので実際手元に入る金額は、約2557万円となります。一方、②のパターンでは年間投資枠・非課税保有限度額の範囲内であるため、課税されずに約2673万円がそのまま手元に入ります。運用元本、投資する商品が同じでもNISA制度を活用すると、たった15年間の運用でも手元に残る金額が100万円以上変わることがこのシミュレーションから読み取れます。運用期間を20年、30年と長くすると更に大きな差になっていくでしょう。売却して空いた非課税保有限度額を翌年以降再利用できる点は、幅広い年代にとって大きなメリットになるでしょう。旧NISAも好きなタイミングで売却し、現金化できましたが、使用した投資枠の再利用はできませんでした。そのため、非課税枠の消滅をもったいなく思い、売却に躊躇した人も少なくないと想像できます。しかし2024年1月からのNISAでは非課税保有限度額の1800万円の範囲内で取り崩した投資枠が再利用できます。ただし、年間投資枠の360万円は超過できない点には注意してください。20~30代の子どもがいる世帯などにとっては、マイホーム、マイカーなど、まとまったお金が必要になるシーンも多いのでありがたく感じる人も多いのではないでしょうか。現金化しても、その分の非課税投資枠が復活するNISAは使い勝手がいいと感じるでしょう。例えば、NISAで200万円を投資して、150万円を取り崩すと、残りの投資枠はとなります。※説明を簡単にするため、この事例では値上がりや値下がりを考慮していません。旧NISAで制限のあった非課税保有期間が無期限になりました。これは長期的な投資において、資産額が拡大するほど節税インパクトは大きくなり、計り知れないほど大きなメリットになります。簡易的なシミュレーションでNISAの効果がどのようなものなのか確認してみましょう。仮にNISAで5万円/月を30年間積み立て(総額1800万円)で運用した場合をみてみましょう。以下の条件にて特定口座で運用した場合と比べてみましょう。【条件】 この条件で試算すると、積立を始めてから30年後に41,612,932円です。NISAでは年間投資枠(360万円/年)、非課税保有限度額(1800万円)の範囲内であるため、運用益は非課税となります。しかし、特定口座で運用した場合は4,722,586円の税金がかかってしまうのです。【内訳】長期間の運用では、資産が雪だるま式に増えるのと同様に、税金も膨らんでいきます。このシミュレーションからNISAの非課税効果が絶大だと理解できるでしょう。※正確な税率は20.315%ですが、計算をしやすいように20%としています。2024年1月からのNISAは投資期間の恒久化や投資可能金額の増額など、抜本的な拡充がされ、旧NISA制度と比べても大きく改良されました。メリットが大きくなったNISAを上手に活用できるかが、今後の資産形成においては鍵になるでしょう。NISAの制度変更によって、最もメリットを受けられるのは「投資を長く続ける人」です。できるだけ早く投資を始めて、長く継続する人がNISAの恩恵を享受できるでしょう。もちろん投資である以上、必ず利益を上げられるとは限りません。ただし、間違った投資手法をせずに、長期的な目線でNISAを活用できれば、資産形成の成功確率を高められるでしょう。家族形態や今後の描いているライフプランなど、その方が置かれている状況によっても、投資のスタンスは変わります。NISAの概要については把握でき、活用すべきだということが分かっても、実際にどのような投資戦略をとるべきか迷う人も多いかもしれません。そのような悩みを抱えている人におすすめなのは、セミナーや無料相談に参加して、生の声を聞いてみることです。投資信託相談プラザでは、東京・大阪をはじめ、全国で資産運用・投資信託セミナーを開催しています。オンラインでの参加も可能です。スマホやPCがあれば、自宅等から視聴できます。また、自分の状況に合わせて話を聞きたいなら、無料個別相談がいいでしょう。NISAの賢い利用法だけではなく、個別の家計状況に合わせた資産運用に加えて保険や家計の相談できるので、長期的な資産形成の心強い味方になります。投資は早く始めた方が複利の力が働くために将来的なリターンは大きくなる傾向にあります。NISAについては報道が増え、注目も高まっているため、多くのお問い合わせが弊社にも寄せられています。ぜひ、この機会に「投資の第一歩」を踏み出すお手伝いをさせて頂ければと思います。お気軽にご相談ください。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。※iDeCoのご注意事項・投資信託は、主に国内外の株式や債券等を投資対象としています。投資信託の基準価額は、組み入れた株式や債券等の値動き、為替相場の変動等により上下しますので、これにより投資元本を割り込むおそれがあります。・投資信託は、個別の投資信託毎にご負担いただく手数料等の費用やリスクの内容や性質が異なります。ファンド・オブ・ファンズの場合は、他のファンドを投資対象としており、投資対象ファンドにおける所定の信託報酬を含めてお客様が実質的に負担する信託報酬を算出しております(投資対象ファンドの変更等により、変動することがあります)。・ご投資にあたっては、商品概要や目論見書(目論見書補完書面)をよくお読みください。・金融商品仲介業者である当社は、お客さま(加入者等)に対して特定の商品への投資について指図を行うこと、または指図を行わないことを勧めるものではありません。・掲載されている各コンテンツは、情報の提供を目的としており、投資その他の行動を勧誘する目的で作成したものではありません。・投資対象、投資機会の選択などの投資に係る最終決定は、お客さまご自身の判断でなさるようにお願いいたします。

NISA制度とは?メリット・デメリットや旧NISAとの変更点を解説

楽天証券に店舗はない?対面で相談できる窓口を紹介

「楽天証券の口座はあるけれど、まとまった資金の運用方法が分からない」「老後のための大切な資産だから、ネットだけでなく対面で相談しながら進めたい」このように、まとまった資金の運用やセカンドライフに向けた準備にあたって、直接アドバイザーと話し合いながら進めたいと感じる方は少なくありません。しかし、楽天証券に直接足を運んで相談できる実店舗はあるのでしょうか。結論からお伝えすると、楽天証券自身が直接運営する「実店舗窓口」はありません。それでも、楽天証券の口座を活用しながら、対面で個別の資産運用相談を行う方法は存在します。本記事では、対面で相談できる窓口や、自分一人で資産運用の判断を行うリスクについて解説します。投資信託相談プラザ -近鉄あべのハルカス店先述の通り、楽天証券は実店舗を持たないインターネット専業の証券会社です。そのため、街中に「楽天証券」の看板を掲げた直営の店舗窓口はありません。楽天証券に直営の店舗がない大きな理由は、コスト削減を徹底することによって、低い取引手数料や豊富なポイント還元などのメリットを顧客に提供するためです。実店舗を全国に構えるとなると、人件費や家賃といった膨大な運営コストが発生してしまいます。これらを抑えることで、例えば国内株式の取引手数料が無料になる「ゼロコース」の導入や、楽天ポイントを活用した資産形成といった「楽天経済圏」の強みを活かしたサービスを実現しています。※各種手数料やポイント還元の最新情報は、楽天証券のウェブサイトにてご確認ください。インターネット上のマイページへのログイン方法が分からない、住所変更や各種申請書の書き方を知りたいなど、「操作方法や事務手続き」でお困りの場合は、楽天証券のカスタマーサービスセンター(チャットまたは電話によるサポート)を利用しましょう。直営店がない代わりに、チャットや電話で手続きや操作方法を案内してくれる体制が整っています。参照:カスタマーサービスセンター|楽天証券「画面の操作方法や事務手続きではなく、まとまった資金の運用や資産の配分について一緒に考えてほしい」このような資産運用の具体的なアドバイスを対面で受けたい場合は、楽天証券から金融商品仲介業務の委託を受けている金融商品仲介業者の店舗を活用するのがおすすめです。その代表的な場所として、全国に店舗を展開している「投資信託相談プラザ」があります。投資信託相談プラザで楽天証券を活用した相談ができる理由は、大きく分けて2つあります。投資信託相談プラザ(運営:株式会社Fan)は、楽天証券を所属金融商品取引業者として「金融商品仲介業務の委託契約」を締結している店舗型窓口です。そのため、楽天証券の口座を活用した資産運用の提案や、購入時の手続きサポートなどを店舗で行うことができます。店舗では、特定の金融機関に所属しない「IFA(独立系ファイナンシャルアドバイザー)」が相談に対応します。世の中のすべてのIFAが対面相談に対応していたり、楽天証券の取り扱いがあるわけではありませんが、投資信託相談プラザでは専門知識と客観的な視点を持ったIFAに直接対面で相談できる体制が整っています。投資信託相談プラザを利用する際は、楽天証券のカスタマーサービスセンターとの役割の違いをあらかじめ理解しておくことが大切です。参照:カスタマーサービスセンター|楽天証券実店舗での対面相談と聞くと「高い相談料や手数料がかかるのでは」と不安になる方も多いかもしれませんが、投資信託相談プラザへの資産運用の相談に費用はかかりません。その理由は、顧客が取引を行った際に、委託元である金融商品取引業者(楽天証券など)から支払われる報酬によって運営されているためです。そのため、個別の資産配分やポートフォリオの作成に対して、顧客が別途相談料などを支払う必要はありません。※お取引内容によっては、ネット完結の手数料とは異なるアドバイザー専用の手数料コースが適用される場合があります。>> 投資信託相談プラザの特長を詳しく見るここまで「画面操作や事務手続きはカスタマーサービスセンター、具体的な資産運用の相談は投資信託相談プラザ」という使い分けを解説しました。では、そもそもネット証券である楽天証券を使いながら、なぜわざわざ対面でアドバイザーに相談する必要があるのでしょうか?その理由は、特に退職金などの「これからのセカンドライフを左右する大切な資金」を動かす際、自分一人きりで判断することに特有のリスクと難しさがあるためです。インターネットやSNS上には、手軽にアクセスできる投資情報や特定の銘柄を推奨する声が溢れています。しかし、ネット上で目につきやすい流行りの情報だけを頼りにしてしまうと、知らないうちに「特定の商品や特定の国」だけに偏った運用をしてしまうケースは少なくありません。どれほど評判が良い資産であっても、偏ったポートフォリオ(資産配分)の状態で市場が大きく変動した場合、資産全体がそのダメージを直接的に受けてしまいます。自分一人で進めていると、この「偏り」に気づきにくい点が大きなリスクです。資産運用を中長期にわたって継続するために重要となるのが、「どの程度の下落であれば、日常生活や精神面に支障をきたさずに耐えられるか」という「リスク許容度」の把握です。少額での積立投資であれば、一時的な値下がりも「将来の仕込み時期」と捉えて動揺せずにいられます。しかし、まとまった金額を動かすとなると、同じ下落率であっても「目減りする具体的な金額」が大きくなるため、受ける精神的負荷は異なります。「自分は耐えられる」と考えていたつもりでも、ネットの画面上で実際に資産が大きく目減りするのを目にして動揺し、売り急ぐべきではない下落局面で慌てて売却(損切り)してしまうという失敗は、ネット証券で一人で取引されている方に多いケースです。こうした「偏り」や「リスク許容度の見誤り」を防ぐためには、金融庁の「資産形成の基本」や「基礎から学べる 金融ガイド」でも述べられているように、「資産(株式・債券など)の分散」と「地域の分散」を組み合わせた着実な資産運用が必要です。例えば、株式に比べ価格変動が比較的穏やかで、定期的な利子収入が期待できる「債券」をベースに組み込みつつ、将来のインフレ(物価上昇)対策や成長を期待できる「株式」をご自身の年齢や退職後のライフプランに合わせてバランスよく組み合わせる、といったポートフォリオでの運用が大切になります。これをご自身のこれからの収入予定、ご家族の状況、何よりご自身の「本当のリスク許容度」と照らし合わせながら、客観的かつ適切に構築することは、自分一人きりでは容易ではありません。だからこそ、客観的な目線でポートフォリオを一緒に作ってくれるIFAの存在が役立ちます。楽天証券には直営の店舗はありませんが、金融商品仲介業務の委託を受けている「投資信託相談プラザ」を活用すれば、楽天証券の口座をベースにしながら対面での個別相談が可能です。ご自身のライフプランに合致した無理のない資産配分を整えるために、客観的な視点から伴走してくれるアドバイザーを活用してみてはいかがでしょうか。お客様に合わせた一歩を、まずは店舗やオンラインでの無料相談から始めてみることをおすすめします。投資信託相談プラザ -近鉄あべのハルカス店

楽天証券に店舗はない?対面で相談できる窓口を紹介

資産運用の基礎知識|初心者向け商品や年代別ポートフォリオを解説

「将来や老後に向けた準備として資産運用を始めたいが、何から手をつけるべきかわからない」とお悩みではないでしょうか。近年、物価上昇や将来の生活資金に対する不安から、ご自身の資産管理や運用に関心を持つ方が増えています。しかし、金融商品にはさまざまな種類があり、自分自身のライフプランや資産状況に合った運用方法を選択することは容易ではありません。この記事では、資産運用の基礎知識をはじめ、初心者向け商品や年代・資産額別のポートフォリオ例、失敗を防ぐための原則までをわかりやすく解説します。まずは、資産運用の基本的な考え方と、現代において資産運用が重視される背景について整理していきます。資産運用とは、手持ちの資産(お金)を自らの目的や将来の計画に合わせて管理・運用することです。資産運用を理解する上では、「貯蓄」と「投資」の違いを押さえることが大切です。貯蓄は安全性が高い反面、資産を大きく増やすことには適していません。一方で投資は、収益性を期待できる半面、価格変動リスク等を伴います。資産運用とは、この「貯蓄(守り)」と「投資(攻め)」をご自身の生活環境や目標に合わせてバランスよく組み合わせ、適切に維持・管理していく取り組み全体を指します。今日において資産運用が求められる背景には、主に3つの理由が存在します。日本の預貯金金利は近年少しずつ上昇してきているものの、依然としてモノやサービスの値段が上がる物価上昇率(インフレ率)を下回る状況が続いています。例えば、年2%の物価上昇が続いた場合、現金のまま口座に置いておくだけでは、購買力(お金の実質的な価値)が徐々に低下していくことになります。資産運用を活用し、物価上昇率と同等以上の成長を目指すことが資産を守る手段となります。参照:預貯金金利一覧|日本経済新聞、2025年基準 消費者物価指数 全国 2026年(令和8年)8月分|総務省統計局 医療技術の発達などにより平均寿命が延びる中、定年退職後のセカンドライフは20年〜30年以上に及ぶ可能性があります。公的年金だけに頼るのではなく、保有している資産を運用しながら計画的に取り崩していくことで、資産の寿命を延ばし、長期的な生活の土台を整えることが重要です。投資によって得られた利益を再び運用資金に組み入れることで、利益が利益を生む「複利効果」が働きます。運用期間が長くなるほど複利の効果は大きくなる傾向があり、中長期的に資産形成を進める上で非常に有益な仕組みです。参照:資産形成の基本|金融庁資産運用を始めるにあたり、代表的な金融商品の特徴を理解しておくことが重要です。初心者が検討しやすい主な金融商品を紹介します。投資信託は、多くの投資家から集めた資金をひとつの大きな資金としてまとめ、運用会社が国内外の株式や債券などに分散して投資する金融商品です。少額から購入でき、1つの商品を購入するだけで世界中の幅広い株式や債券などに分散投資が可能です。運用会社が運用・信託銀行が管理を行うため、個別の銘柄選びにかかる手間を抑えられる利点があります。投資の経験がない初心者の方でも取り組みやすく、資産形成の軸として広く活用されている金融商品です。投資信託で運用を行う際は、「NISA(少額投資非課税制度)」の活用が有効です。通常約20%かかる運用益(利益)への課税が非課税となるため、手元に残る利益を高めることが期待できます。非課税保有期間が無期限化されており、長期的かつ計画的な資産形成を進めやすい仕組みが整えられています。なお、NISAで取引できる商品には一定の制限が設けられています。例えば「つみたて投資枠」では、金融庁が定めた法令上の基準(長期・積立・分散投資に適した一定の投資信託など)を満たした商品に対象が限定されています。リスクを抑えた長期投資向けの商品があらかじめ絞り込まれている点は初心者にとって納得感がありますが、すべての投資信託がNISA枠で購入できるわけではない点に留意しておきましょう。参照:NISAを知る|金融庁債券とは、国や地方公共団体、企業などが資金調達のために発行する有価証券です。あらかじめ定められた期日ごとに利子を受け取ることができ、満期を迎えると原則として額面金額で償還される仕組みとなっています。代表的なカテゴリとして、日本国政府が発行するため信用度が高く値動きを抑えた運用に向いている「個人向け国債」や、外国政府や企業などが発行し、国内債券と比較して相対的に高い利子が期待できる「外国債券(米国債など)」が存在します。債券は株式等と比較してマイルドな値動きとなる傾向がありますが、以下のようなリスクが存在します。リスクの性質を正しく理解し、保有期間や目的に合わせて適切に組み入れることが大切です。万が一の保障と将来に向けた資産形成を兼ね備えた金融商品です。毎月の保険料支払いを通じて計画的に積立を行い、将来的に年金形式や一時金形式でお金を受け取ることができます。外貨建ての年金保険などを選ぶことで、円以外の資産を保有しリスクを分散する選択肢にもなります。保障機能を確保しつつ、老後資金の準備を行いたい場合に検討されます。金融商品を選ぶ際は、以下の3つの要素で整理・比較することが大切です。投資におけるリスクとは「価格の振れ幅」を意味します。大きな利益(リターン)を目指す商品ほど価格の振れ幅が大きく、損失が生じる可能性も高くなります。ご自身の保有資産額、年齢、収入の安定性などに応じて「どれくらいの値下がりまで耐えられるか(リスク許容度)」を確認し、無理のないリスク範囲に収まる商品を選ぶことが大切です。資金が必要となる時期や想定している運用期間によって、選ぶべき金融商品は変わります。数年以内に使う予定がある教育資金やイベント資金は価格変動のリスクを抑えた運用(預貯金や個人向け国債など)が向いています。一方で、10年以上先のセカンドライフに向けた資金であれば、一時的な値下がりがあっても長期的な成長が期待できる投資信託などが適しています。途中でスムーズに現金化できるかどうかという点も重要な比較要素です。投資信託や債券(中途換金)などは比較的スムーズに換金しやすい商品ですが、個人型確定拠出年金(iDeCo)のように原則60歳まで引き出しが制限される制度や、途中で解約すると解約控除が発生する保険商品もあります。急な支出にも対応できるよう、流動性の高い資産と一定期間据え置く資産のバランスを考慮しましょう。投資信託相談プラザ -近鉄あべのハルカス店資産運用で成果を目指す上では、「どの商品を買うか」以上に「どのような比率で組み合わせるか(ポートフォリオ)」が重要になります。資産運用でポートフォリオを構築する際は、まず日常の生活費や万が一の備えとなる「生活防衛資金」を確保し、その上で運用資金を「コア・サテライト戦略」に基づいて配分することが基本ルールです。病気やケガ、突然の大きな支出、あるいは数年以内に使う予定があるイベント資金などは、運用に回さず預貯金(現金)として確保しておきます。一般的に生活費の半年〜1年分程度を手元に残しておくことで、急な事態が発生した際も冷静に対応できるようになります。生活防衛資金を差し引いた運用資金については、「コア(中核)」と「サテライト(衛星)」の2つに分けて管理します。このように、守りを固めた上で一部の資金で成長を狙うことで、資産全体の大幅な値下がりリスクを抑えながら中長期的な資産形成を目指すことができます。年齢やライフステージによって、働いて収入を得られる残りの期間(運用期間)やリスク許容度は変化します。ただし、同じ年代であっても職業・家族構成・保有資産・将来の目標などによって適切な配分は異なります。ここでは一般的な考え方の一例として年代別の傾向を解説します。20代〜40代は、定年退職までの運用期間を長く確保できる世代です。市場の下落で一時的なマイナスが生じても、時間をかけて価格の回復を待ちやすいため、ある程度のリスクを取って資産の成長を目指せます。具体的には、NISA制度などを活用し、国内外の株式へ分散投資を行う投資信託を中心とするアプローチが検討されます。少額からの積立投資で複利効果を活かし、中長期的な資産形成の土台を築きましょう。一方で、結婚やマイホーム購入などライフイベントが重なる時期でもあります。数年以内に使う予定の資金は無理に運用に回さず、預貯金など流動性の高い形で確保しておくバランスも大切です。50代は、定年退職やセカンドライフの開始が現実的に見えてくる時期です。これまでに蓄えた資産を大きく減らさないよう、「増やす」だけでなく「守る」視点も取り入れる必要があります。そのため、株式型の投資信託を中心とした構成からの見直しが検討されます。定期的な利子収入が期待できる債券や、安定性を重視した保険などの割合を増やし、価格変動を比較的穏やかにする配分へのシフトが一例です。また、退職金や年金の見込み額を踏まえ、老後に向けた計画を練り直すタイミングでもあります。リタイア後の生活費から逆算し、無理のない範囲で維持・管理できる構成へ整えましょう。定年退職を迎える60代以降は、大きな価格変動を避け、大切な資産を守りながら計画的に取り崩す視点が重視されます。60代から70代前半にかけては、債券など定期的な利子収入が期待できる商品を組み合わせ、維持・管理していく構成が基本です。一方で、70代後半から80代にかけては、医療や介護などで急な資金が必要になる場面が増加します。償還まで資金が固定される長期債券などは避け、いつでも現金化しやすい流動性の高い資産へシフトすることも検討しましょう。さらに、認知症等による口座凍結リスクへの備えも重要になります。生前贈与や生命保険などを活用し、次世代へ向けた「資産のスムーズな相続・承継」の準備もあわせて進めておきましょう。保有している資産規模によっても、取れる選択肢の幅や運用の考え方は異なります。ただし、同じ資産規模であってもご自身の年齢や家族構成、これからの収入の見込み、リタイアまでの期間によって適切な運用プランは異なります。ご自身の状況に合わせたアプローチを検討することが大切です。手元の余剰資金や毎月の収入からコツコツと運用に回し、時間を味方につけて中長期的に資産を「育てる」アプローチが主流となります。まずはNISA制度などを活用し、1つの商品で世界中の株式や債券などに幅広く分散投資ができる投資信託を中心に組み立てるのが基本です。無理に多くの商品に手を出すのではなく、生活防衛資金とのバランスを意識しながら、少額から着実に運用の基礎を固めていくことが推奨されます。まとまった資金がある場合は、資産を増やす視点だけでなく、物価上昇や市場の変動から「資産価値を守る」視点も同様に重要となります。投資信託に加えて、定期的かつ比較的予測のしやすい利子収入が期待できる債券(個人向け国債や外国債券)や、保障機能を備えた保険などを柔軟に組み合わせる多角的な分散投資が可能になります。また、一括での購入と時期をずらした積立購入を併用する手法を取り入れたり、将来いつ・いくら使うかというライフプランに合わせてリスクの取り方をコントロールしたりする綿密な設計が求められます。資産運用には期待通りの成果が得られないリスクも存在します。よくある失敗パターンを把握し、事前に十分な対策を講じることが重要です。「元本保証で高利回り」「未公開株で必ず増える」といった不審な勧誘や情報に乗ってしまい、大切な資産を失うケースがあります。金融の世界において、高い利回りとリスクの低さが両立する「絶対に儲かる仕組み」は存在しません。不審な話を見極める際は、「運営会社や取引所が公的な登録を受けているか」「市場の相場とかけ離れた異常な高利回りを謳っていないか」といった着眼点で冷静に確認し、甘い言葉には警戒心を持つことが重要です。参照:投資詐欺にご注意を|政府広報オンライン高い利益ばかりに目を奪われ、自身の収入や保有資産の規模に見合わないハイリスクな金融商品や、暗号資産・FXなどの短期取引に資金を集中させてしまうケースです。1つの商品やハイリスクな取引に偏ってしまうと、市場が暴落した際に資産の多くを一度に失い、精神的・金銭的に耐えきれなくなってしまいます。ご自身が「いくらまでの損失なら生活や精神に支障をきたさないか」というリスク許容度を誤認したまま運用を進めることが失敗の要因となります。市場が一時的に下落した際、不安から慌てて売却してしまう行為を「狼狽(ろうばい)売り」と呼びます。本来は10年・20年といった長期保有を目的に購入した商品であっても、値下がりした瞬間に手放してしまうケースです。これは、価格変動に対する心の準備ができていない場合に起きやすい現象です。焦って売却すると損失が確定し、その後の市場回復による上昇の波に乗れなくなってしまいます。こうした失敗を防ぎ、着実に資産を管理していくためには、次の3つの対策を検討することが大切です。投資の基本原則である「長期」「積立」「分散」の3要素を掛け合わせる考え方です。まず「長期」で保有を続けることで、一時的な市場の下落局面があっても時間の経過とともに価格変動のリスクを穏やかに軽減し、中長期的な資産成長を期待しやすくなります。次に「積立」を組み合わせ、一括購入ではなく時期をずらして定期的に購入することで、高値づかみのリスクを抑えて平均購入単価を平準化(時間分散)する効果も期待できます。そして「分散」を徹底し、株式や債券といった異なる資産カテゴリや国・地域へ投資対象を分けることで、一部の市場が値下がりした際も資産全体のマイナス影響を和らげることが可能になります。参照:資産形成の基本|金融庁日常の生活費や、数年以内に使う予定のあるイベント資金(住宅購入費や教育費など)で運用を行ってしまうと、いざ資金が必要になった際、あいにく値下がりしている局面であっても無理に手放して現金化せざるを得なくなってしまいます。手元に十分な生活防衛資金を残した上で、当面使う予定のない余剰資金に絞って運用を行うことが、市場の暴落時にも狼狽売りをせず、焦らずに長期保有を継続するための資金的・精神的な土台となります。資産運用を進める中で迷いが生じた際は、客観的な視点を持つ資産運用アドバイザーへの相談を検討するのもひとつの方法です。ご自身だけで判断して運用を続けると、リスク許容度を誤って認識したり、市場の値動きに焦って感情的な売買をしてしまったりすることがあります。また、インターネット上の情報は一般的な内容が多く、ご自身の状況に合っているかを一人で見極めるのは難しい場合もあります。客観的な視点を持つアドバイザーから意見を聞くことは、ご自身の保有資産やライフプランに合った運用を考える上で参考になります。第三者の視点を取り入れることで、偏った判断を防ぎ、より納得感のある資産運用を進めやすくなります。もし、「客観的なアドバイスを一度聞いてみたい」とお考えであれば、私たちが運営する「投資信託相談プラザ」の活用がおすすめです。資産運用アドバイザー(IFA)が、お客様のライフプランに寄り添いサポートします。強引な勧誘は一切ありませんので、まずはご自身のペースで検討するための参考情報として、お気軽にお役立てください。IFAとは、「Independent Financial Advisor」の略で、日本語では「独立系ファイナンシャルアドバイザー」と呼ばれます。特定の金融機関から独立した公正中立の立場から、お客様の資産運用に関するアドバイスを行う専門家です。お客様一人ひとりの目標やライフプランに寄り添い、客観的なサポートを行うことが特徴です。「投資信託相談プラザ」では、単に商品を提案するのではなく、「何のために、いつまでに、いくら準備したいのか」というお客様のゴールを丁寧にヒアリングし、そこから逆算した個別の資産運用プランをご提案しています。オンラインでの相談に加えて、全国各地の店舗での対面相談を承っています。直接アドバイザーと顔を合わせてご相談いただけるため、インターネット上でのやり取りに不慣れな方でも、ご自身のライフプランについて落ち着いてお話しいただけます。大手ネット証券であるSBI証券および楽天証券の取扱窓口(金融商品仲介業者)として、豊富なラインナップの中からお客様のご意向に合わせたアドバイスを提供します。「まずは基礎的な知識から学びたい」という方向けに、SBI証券共催・楽天証券協賛の資産運用セミナーを毎月全国やオンラインで開催しています。強引な勧誘は行っておりませんので、気軽にご参加いただけます。>> 投資信託相談プラザの特長を詳しく見る>> 資産運用セミナーの詳細はこちら資産運用は、物価上昇や人生100年時代に備え、ご自身やご家族の大切な資産を守り育てるための重要な手段です。資産運用で失敗しないための主なポイントは、以下の通りです。「自分にはどんな商品や資産配分が合っているのだろう」「具体的にどのような商品や制度を組み合わせれば良いかわからない」とお悩みの方は、ぜひ一度「投資信託相談プラザ」の無料相談やセミナーをご活用ください。独立した立場のアドバイザー(IFA)が、お客様に合った資産運用をサポートいたします。資産運用を検討する中で、初心者の方が疑問や不安に思いやすいポイントをQ&A形式でまとめました。A: 投資信託の積立やクレジットカード決済での購入(クレカ積立)などを活用すると、100円程度からの少額で始められます。最初からまとまった金額を用意する必要はありません。まずは無理のない少額からスタートし、実際の値動きに慣れていくことが大切です。A: 老後資金の準備を目的とする場合、NISAと同様に運用で得た利益が非課税になる「iDeCo(個人型確定拠出年金)」が有力な選択肢となります。さらにiDeCoには、毎月の積立額が全額所得控除になるという独自の税制優遇も備わっています。ただし、iDeCoは原則60歳まで資金を引き出すことができないため、生活防衛資金や近々使う予定のあるお金ではなく、当面使う予定のない老後資金として計画的に活用することが大切です。 また、個人年金保険などの保険商品を活用する場合、一定の条件を満たせば「生命保険料控除」の対象となり、毎年の所得税や住民税の負担を軽減できる優遇措置があります。それぞれの制度でメリット・デメリットが異なるため、ご自身のライフプランに合わせて適切に組み合わせることが大切です。 参照:iDeCo公式サイト、No.1140 生命保険料控除|国税庁※iDeCoの「所得控除」を受けるためには、所定の手続き(会社員の方は年末調整、個人事業主の方などは確定申告)が必要になります。また、将来iDeCoの資産を受け取る際にも所定の税務手続きが発生します。詳細については最寄りの税務署または税理士等へご確認ください。A: クレジットカードを使って毎月自動で投資信託などを積み立てる方法です。毎月指定した日に自動で買い付けが行われるため、買い忘れを防ぎやすいメリットがあります。また、カードの決済額に応じたポイントが還元される場合もあり、手間をかけずに積立を継続したい方に向いています。A: 通常、運用で得た利益(譲渡益や配当金・分配金など)には約20%の税金がかかりますが、NISAやiDeCo(個人型確定拠出年金)を活用した場合、運用期間中の利益は非課税となります。そのため、これらで得た運用益についてご自身で確定申告をする必要はありません。また、非課税枠以外の通常の課税口座で取引する場合でも、「特定口座(源泉徴収あり)」を選択しておけば、証券会社が税金を自動で差し引いて納付するため、原則としてご自身での確定申告は不要です。なお、iDeCoを利用する場合、運用益の非課税とは別に、毎年の掛金に対する「所得控除」を受けるための手続き(会社員の方は年末調整、個人事業主の方などは確定申告)が必要になります。また、将来iDeCoの資産を受け取る際にも所定の税務手続きが発生します。参照:NISAを知る|金融庁、iDeCoの特徴|iDeCo公式サイトA:どちらを優先すべきかは、住宅ローンの金利や手元の生活防衛資金等のご状況によって異なります。住宅ローンの繰り上げ返済は「将来支払うはずの利息を減らせる」というメリットがある一方、資産運用は「手元の資金を増やせる可能性がある反面、運用成果は約束されていない」という性質の違いがあります。ご自身の将来の支出予定やライフプラン・リスク許容度を踏まえ、バランスを考慮して判断することが大切です。A:資産運用は個人の財産を管理・形成する行為であり、原則として副業には該当しません。そのため、公務員や会社員の方であっても問題なく取り組むことができます。ただし、勤務時間中の取引や情報収集は避けるなど、本業に支障が出ない範囲で進めることが前提となります。※就業規則で投資自体を制限している場合や、特定の運用スタイルが抵触する場合もありますので、念のため勤務先の就業規則をご一読いただくことをお勧めします。A: はい、金などの現物資産も資産を守る手段のひとつとして検討されます。金などの希少性の高い現物資産は、物価上昇(インフレ)や世界情勢の不透明感に対して強い性質を持つ傾向があります。一方で、現物資産には「実物を所有することによる紛失や盗難のリスク」や「安全に維持・管理するための保管コスト(金庫や保管サービスの利用料など)」といった点にも配慮が必要です。また、投資信託や債券のように利子や配当を生み出さない特徴もあるため、資産全体の一部としてバランスよく組み入れるのが一般的です。A: 企業の成長に伴う値上がり益や配当金を狙う「株式投資」や、不動産に投資して賃貸収入などの還元を狙う「REIT(不動産投資信託)」などが選択肢となります。ただし、これらは大きな成果が期待できる反面、価格の振れ幅(リスク)も大きくなります。まずは生活防衛資金や土台となるコア(中核)資産をしっかり確保した上で、余剰資金の一部(サテライト資産)で検討することが基本です。A: 暗号資産やFXなどは価格の変動が非常に激しく、短期間で大きな損失を被るリスクが高い傾向にあります。セカンドライフに向けた中長期的な資産形成を目指すのであれば、短期的な値動きで利益を狙う方法ではなく、投資信託や債券などを中心とした分散投資から検討することをおすすめします。投資信託相談プラザ -近鉄あべのハルカス店

資産運用の基礎知識|初心者向け商品や年代別ポートフォリオを解説

NISAで資産運用を始める! 【悩んだらIFAへ相談を】

2019年6月に、金融庁内の組織である金融審議会市場ワーキング・グループがまとめた「高齢社会における資産形成・管理」という報告書が発表されました。その中に登場した「老後2,000万円問題」が大きな話題となり、これを機に資産運用を始めようと思った人は多いのではないでしょうか。色々と資産運用について調べていくうちに、「NISAという制度があり、資産運用を始めるならこの制度を使った方がいいらしい」と、NISAに興味を持つ人も出てきています。2024年1月からNISA制度が拡充されたことも一役買っています。それでもNISAについて「制度がよくわからない、NISAを使って何を買ったらよいかわからない」という声をよく聞きます。そこで今回は、NISAを使いこれから資産運用を始めたいと考えている人向けに、NISAの概要や、どのようにNISAを活用すればよいのかをご案内したいと思います。「巷(ちまた)でよく資産運用をするならNISAを使った方がいいよって話を聞くけど、NISA制度についてよくわかっていないんだよね」という声をよく聞きます。まずはNISA制度の概要について確認しましょう。※①整理銘柄・監理銘柄②信託期間20年未満、毎月分配型の投資信託及びデリバティブ取引を用いた一定の投資信託等を除外出典:「NISAを知る」(金融庁)をもとに株式会社Fanが作成NISAには投資信託等の運用益が非課税になる制度です。通常は、運用で得た利益に対しては20.315%の税金がかかります。しかし、NISA口座では、毎年一定金額の範囲内で購入した商品の運用益には税金がかからず、非課税のメリットを享受しながら資産運用することが可能です。次に、「成長投資枠」と「つみたて投資枠」の2つの制度のうち、どちらの制度を選択すればよいのでしょうか?まず2つの投資枠は併用ができるため2つとも使うことができます。せっかくの優遇制度ですので、可能であれば2つとも使いたいところです。どちらを選べばよいのかは、どのような資産運用を行いたいのかにより使い分けをすると良いと思います。それでは、「成長投資枠」を選択する場合はどのようなケースか考えてみましょう。株式は、NISA「つみたて投資枠」での買付はできませんので、成長投資枠でお買付いただきます。投資枠は年間240万円ですので、比較的大きな資金を投資に回したい人も成長投資枠の利用がおすすめです。また積立投資ではなく一括投資したいケースも成長投資枠での運用がおすすめです。 非課税というメリットはどんなに利益が出ても税金が取られないということです。積立投資という形で成長投資枠を使うことも可能ですが、個別株式や投資信託(アクティブ型の株式投信)に一括投資をして、高いパフォーマンスを目指すのも運用戦略としてアリなのではないでしょうか。もちろん一括投資は積立投資よりリスクが高まるので、自身のリスク許容度とのバランスを見て判断してもらえればと思います。「つみたて投資枠」では、金融庁の指定した投資信託しか購入できません。まとまった運用資金が無い人や、毎月少額の投資で長期的な運用を行っていきたい人に向いています。投資初心者で何から始めたら良いかわからない人にもぜひ活用してほしい制度です。一括投資ではなく、必然的に毎月や毎週といった形で積立投資を行っていくことになります。金融庁が規定している条件を満たした商品になりますので、投資初心者の人には向いていると思います。(つみたて投資枠で指定された商品を成長投資枠で買い付けることも可能です)。資産運用は「長期・積立・分散」の3つが大事と言われています。この3つのポイントを押さえられているのが積立投資(つみたて投資枠)なのです。攻めの運用をしたい人は成長投資枠を、手堅い運用をしたい人はつみたて投資枠を選択する、といったイメージでもよいかもしれません。自分に合う制度を選択してください。先に2つのNISA制度(投資枠)の紹介と、どのような考え方で投資枠を使い分けるかについて話をしてきました。迷うことなく資産運用を始められそうな人は、すぐにでも証券口座を開設して運用を開始することをおすすめします。それでもやっぱり迷ってしまうという人は相談窓口を利用してみてください。最近は我々IFAのように、ネット証券口座しか持っていない人でも相談ができる窓口があります。IFAとは金融機関から独立している金融アドバイザーのことをいいます。IFAはどこの金融機関にも所属していないので、所属先の金融機関の意向に沿った商品提案をする、なんてことはありません。中立的な立場で相談に乗ることが可能となります。(当社について言えば)相談料もかかりませんので、気軽に相談してもらえればと思います。※当社はSBI証券、楽天証券の仲介業者という立ち位置になります。※2社に口座がなくても相談は可能です(継続での相談を希望の場合は口座開設をお願いしております)。※NISAのご注意事項・配当金等は口座開設をした金融機関等経由で交付されないものは非課税となりません。NISA口座で国内上場株式等の配当金を非課税で受け取るためには、配当金の受領方法を「株式数比例配分方式」に事前にご登録いただく必要があります。・同一年において1人1口座(1金融機関)しか開設できません。・NISAで購入できる商品は金融商品取引業者が指定する商品に限られます。・年間投資枠と非課税保有限度額が設定されます。・損失は税務上ないものとされます。・出国により非居住者に該当する場合、NISA口座で上場株式等の管理を行うことはできません。・つみたて投資枠では積立による定期・継続的な買付しかできません。・その他、NISAに関するご注意事項、並びに2023年までの一般NISA ・つみたてNISA等に関するご注意事項の詳細は金融商品取引業者のWEBサイトにてご確認ください。
NISAで資産運用を始める! 【悩んだらIFAへ相談を】

このコラムの執筆者

マネハブ編集部

株式会社Fan

未来につながる投資情報メディア「Money Hub Plus(マネハブ)」の編集部です。
みなさまの資産形成に役立つ情報を日々発信しております。

本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証するものではありません。本コンテンツの記載内容に関するご質問・ご照会等にはお答えいたしかねますので予めご了承お願いいたします。また、本コンテンツの記載内容は、予告なしに変更することがあります。

資産運用のおすすめ記事

投資信託のおすすめ記事

保険・税のおすすめ記事